
Francúzsky dlh pod tlakom: ako sa riziko prenáša na európske banky
KĽÚČOVÉ FAKTORY
- Výnos desaťročného francúzskeho štátneho dlhopisu 21. októbra krátko prekročil 5 %, prvýkrát od roku 2002.
- Riziková prirážka oproti Nemecku sa pohybovala približne okolo 150 bázických bodov, teda 1,5 percentuálneho bodu.
- Banky eurozóny držali koncom júna štátne dlhopisy v čistom objeme približne 4,3 bilióna EUR.
- Vyššie náklady financovania a pokles cien dlhopisov môžu zaťažiť bankové súvahy aj ziskovosť.
- Silnejší kapitál a nižšia koncentrácia domáceho štátneho dlhu však zvyšujú odolnosť sektora oproti minulej dlhovej kríze.
Výpredaj francúzskych štátnych dlhopisov v stredu 21. októbra 2026 opäť upozornil na prepojenie verejných financií a európskeho bankovníctva. Výnos desaťročného francúzskeho dlhopisu podľa Reuters krátko prekročil 5 %, prvýkrát od roku 2002. Francúzsky dlh tak zdražuje financovanie štátu a otvára otázku, akú časť napätia pocítia banky.
Na skoršie napätie medzi francúzskymi dlhopismi a európskymi bankami sme upozornili už v prehľade z 9. októbra. Rozdiel oproti porovnateľnému nemeckému dlhopisu sa pohyboval približne okolo 150 bázických bodov. Trh preto požaduje výrazne vyššiu odmenu za financovanie Francúzska než Nemecka. V pozadí stoja politická neistota, násilné nepokoje a obavy, či vláda presadí rozpočet schopný stabilizovať zadlženie.
Francúzsky dlh zdražuje refinancovanie štátu
Výnosy dlhopisov rastú vtedy, keď ceny už vydaných dlhopisov klesajú. Pre francúzsky štát to znamená drahšie nové pôžičky a postupne aj vyššie náklady pri refinancovaní splatného dlhu. Zdraženie sa teda nepremietne okamžite do celého dlhového portfólia, ale postupne pri nových emisiách.
Situácia je citlivá najmä preto, že vláda musí súčasne riešiť rozpočtový schodok, pomalý hospodársky rast a politicky náročné úspory. Vyššie úrokové náklady môžu ďalej zväčšovať deficit a viesť trh k požiadavke na ešte vyšší výnos. Tento mechanizmus sám osebe neznamená bezprostrednú platobnú neschopnosť Francúzska, ale zhoršuje výhľad udržateľnosti dlhu a môže ovplyvňovať rizikové prirážky v eurozóne.
Ako sa riziko prenáša zo štátu na banky
Štátne dlhopisy tvoria významnú časť likvidných aktív bánk a slúžia aj ako zábezpeka pri získavaní financovania. Podľa analýzy Reuters založenej na údajoch Európskeho orgánu pre bankovníctvo dosiahli čisté pozície bánk eurozóny v štátnych dlhopisoch koncom júna približne 4,3 bilióna EUR. Pokles cien týchto cenných papierov preto môže oslabiť hodnotu ich portfólií.
Ak zároveň zdražie financovanie bánk, vzniká dvojitý tlak: na súvahy aj budúcu ziskovosť. Najcitlivejšie sú inštitúcie úzko prepojené s domácim štátom. Francúzske banky sú navyše podľa Reuters najväčšími emitentmi veľkoobchodného dlhu v Európskej únii, takže dlhodobo vyššie náklady refinancovania majú osobitný význam.
Toto prepojenie sa označuje ako „doom loop“, teda bludný kruh medzi štátom a bankovým systémom. Straty zo štátneho dlhu môžu oslabiť banky, ktoré následne obmedzia úverovanie. Prípadná potreba štátnej podpory potom ďalej zaťaží už napäté verejné financie.
Banky majú silnejšiu obranu než počas minulej krízy
Dnešná situácia sa podstatne líši od európskej dlhovej krízy spred viac než desiatich rokov. Na zlepšenie ziskovosti nadväzoval aj augustový prehľad rekordných výplat európskych finančných spoločností. Banky majú silnejšie kapitálové rezervy, podliehajú prísnejšiemu dohľadu a ich portfóliá štátneho dlhu sú geograficky rozloženejšie. Podiel domácich štátnych dlhopisov na celkových štátnych dlhopisových portfóliách klesol podľa Reuters z viac než polovice v roku 2013 na 41 % v polovici roka 2026.
Riziko strát preto nezmizlo, ale schopnosť sektora absorbovať ich je vyššia. Časť portfólií sa navyše oceňuje v amortizovanej hodnote, ak sú splnené príslušné účtovné podmienky. Bežný pokles trhovej ceny sa pri takýchto aktívach automaticky neprejavuje rovnakou stratou vo vykazovanom kapitále.
Účtovné zaobchádzanie však neodstraňuje ekonomické riziko. Ak by banka musela aktíva predať alebo by sa zhoršila ich úverová kvalita, dôsledky sa môžu prejaviť aj účtovne. Dôležitá preto zostáva likvidita a schopnosť udržať stabilné financovanie.
Európske banky netvoria jednotný sektor
Napätie vo Francúzsku ukazuje, prečo nestačí hodnotiť všetky európske banky rovnako. Benjamin Moore, správca BlackRock Greater Europe, podľa Trustnet prirovnal európske bankovníctvo ku šiške Krispy Kreme: najviac polevy je na okrajoch, zatiaľ čo stred ponúka menej. Touto metaforou opisuje geografické rozdiely vo výnosnosti kapitálu.
Banky v niektorých periférnych ekonomikách, napríklad v Taliansku či Írsku, podľa neho ťažia z konsolidácie, ozdravenia súvah a stabilnejšej vkladovej základne. Ich výnosnosť hmotného vlastného kapitálu môže dosahovať približne 20 %, kým časť bánk vo Francúzsku, Nemecku a Škandinávii má problém dosiahnuť dvojcifernú úroveň. Ide o názor konkrétneho správcu aktív, nie o univerzálnu charakteristiku každej banky v uvedených krajinách.
Rozdiely v ziskovosti sú dôležité aj pri raste výnosov štátneho dlhu. Banka s kvalitným úverovým portfóliom, stabilnými lacnými vkladmi a vyššou návratnosťou kapitálu môže ľahšie absorbovať zdraženie trhového financovania. Naopak, slabé marže a vysoká závislosť od kapitálových trhov znižujú priestor na zvládnutie šoku.
Vyššie sadzby prinášajú bankám aj príležitosti
Vyššie úrokové sadzby nie sú pre banky jednoznačne negatívne. Môžu zvýšiť výnosy z nových úverov a úročených aktív, a tým podporiť úrokové príjmy. Výsledný prínos však závisí od rýchlosti rastu nákladov na vklady aj od schopnosti domácností a podnikov splácať.
Zároveň treba sledovať straty na dlhopisoch a dopyt po nových úveroch. Samotná príslušnosť k európskemu „jadru“ alebo „periférii“ preto nestačí na posúdenie finančnej kondície konkrétnej inštitúcie. Rozhodujúca je kombinácia kapitálu, likvidity, kvality aktív a nákladov financovania.
Čo rozhodne o ďalšom vývoji
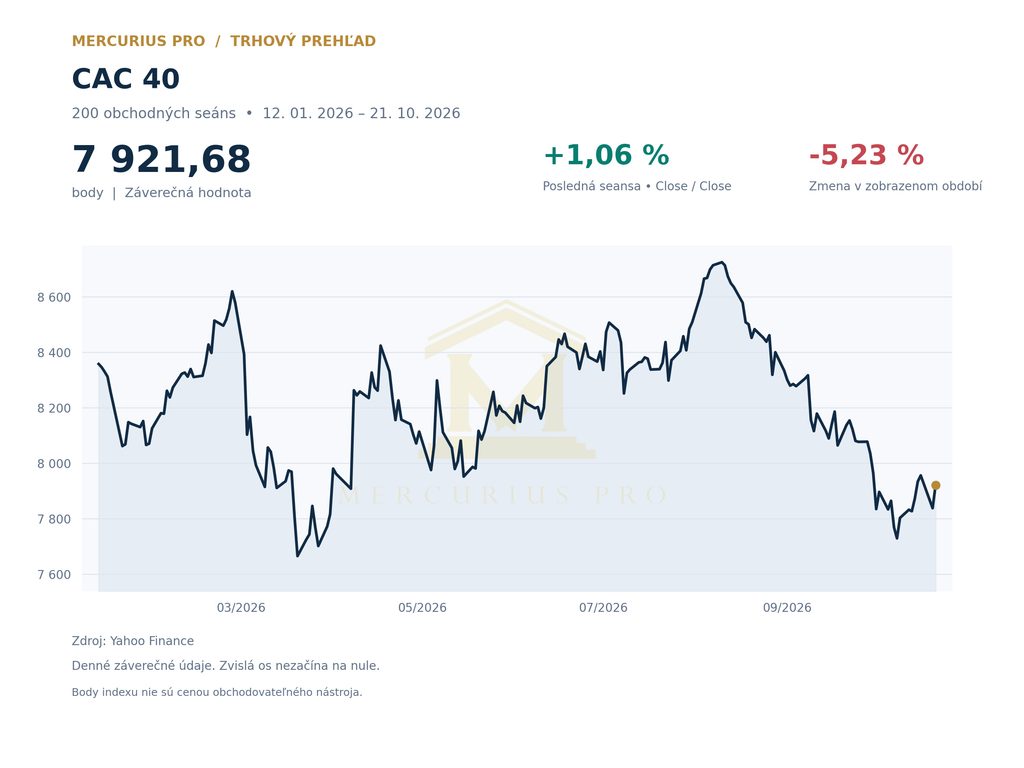
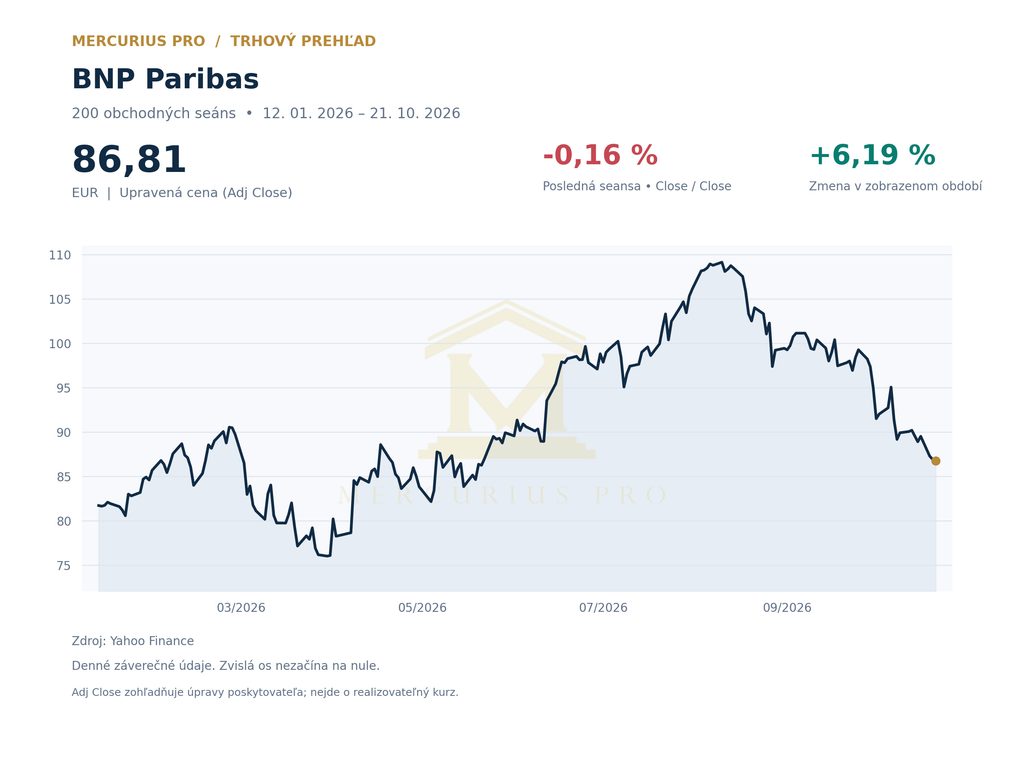
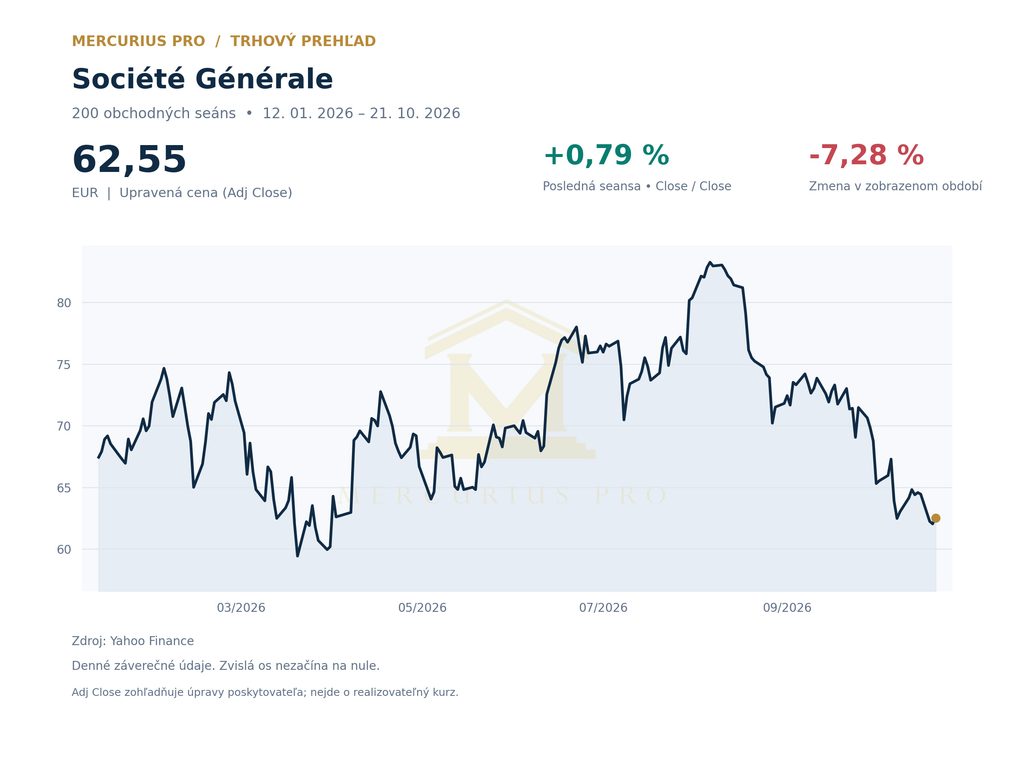
Pre Francúzsko bude zásadná schopnosť presadiť dôveryhodný rozpočet, stabilizovať výnosovú prirážku voči Nemecku a upokojiť politickú situáciu. V bankovom sektore treba sledovať náklady nových emisií dlhu, kapitálové rezervy, zloženie portfólií štátnych dlhopisov a kvalitu úverov. Tieto ukazovatele lepšie odhalia prípadné problémy než samotný denný pohyb akcií.
Európske banky sú oproti minulým krízam odolnejšie, čo je podstatný protiargument voči scenáru systémovej nákazy. Ak by však vysoké výnosy pretrvávali a hospodársky rast súčasne slabol, tlak na verejné financie a bankovú ziskovosť by sa mohol vzájomne posilňovať. Pri posudzovaní rizika preto treba odlíšiť krátkodobé trhové napätie od dlhodobého zhoršovania fundamentov.
Zhrnutie
Francúzsky dlh je pod tlakom a vyššia riziková prirážka môže zdražovať financovanie bánk aj znižovať trhovú hodnotu ich dlhopisov. Silnejší kapitál a lepšie rozloženie portfólií však tlmia riziko opakovania minulej krízy. Rozhodujúce bude trvanie napätia a odolnosť jednotlivých bánk, nie samotné prekročenie päťpercentnej hranice výnosu.
Zdroje
- Reuters, 21. 10. 2026 – výnos francúzskeho desaťročného dlhopisu a politický kontext: https://www.reuters.com/world/europe/french-10-year-bond-yields-hit-5-highest-since-2002-2026-10-21/
- Reuters, 21. 10. 2026 – prepojenie bánk a štátneho dlhu, analýza údajov EBA: https://www.reuters.com/legal/transactional/bond-selloff-revives-debate-about-euro-zone-banks-doom-loop-2026-10-21/
- Trustnet, 21. 10. 2026 – názor Benjamina Moorea a rozdiely medzi európskymi bankami: https://www.trustnet.com/news/13487074/why-europes-banks-look-like-a-krispy-kreme-doughnut
Text má informačný charakter a nepredstavuje investičné odporúčanie.