Európske banky ťažia z rekordných výplat a porážajú Magnificent Seven
Európsky finančný sektor vstupuje do druhej polovice roka 2026 s mimoriadne silnou kapitálovou návratnosťou. Bloomberg Intelligence podľa analýzy zverejnenej 19. augusta očakáva, že európske banky a ďalšie finančné spoločnosti tento rok vyplatia akcionárom prostredníctvom dividend a spätných odkupov akcií rekordných 228 mld. EUR, medziročne o 13 % viac. Ide o jeden z najviditeľnejších dôsledkov niekoľkoročného zlepšovania ziskovosti bánk po období vyšších úrokových sadzieb, pevnejších kapitálových pozícií a obmedzenejšieho rastu rizikovo vážených aktív. Pre trh je dôležité, že návratnosť kapitálu už nestojí iba na dividendách: buybacky sa stali plnohodnotnou súčasťou bankovej kapitálovej politiky a pri časti inštitúcií predstavujú významný nástroj na zvyšovanie zisku na akciu.
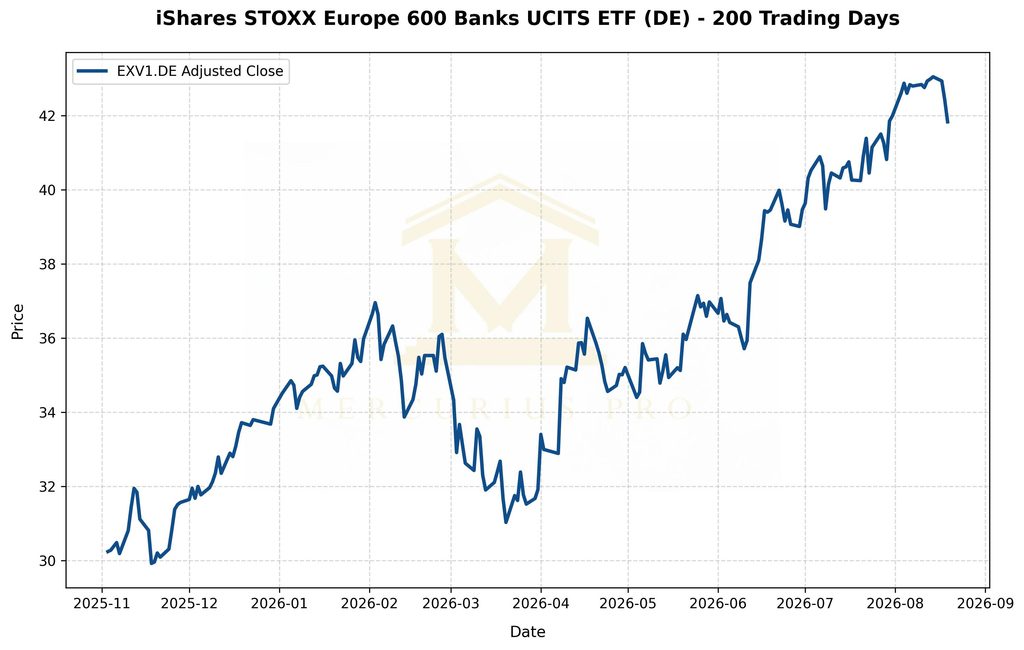
Rast európskych bánk sa v roku 2026 výrazne vzdialil americkým technologickým megacapom. Index STOXX Europe 600 Banks v podobe total-return variantu vykazoval k 19. augustu rast približne o 24,2 % od začiatku roka. Na porovnanie Roundhill Magnificent Seven ETF, ktorý rovnomerne sleduje Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta Platforms a Tesla, mal podľa Yahoo Finance k 14. augustu výnos 3,49 % od začiatku roka; počas 19. augusta pridal 1,4 %, ale 20. augusta opäť klesol o 1,1 %. Aj pri rozdiele niekoľkých obchodných dní medzi dostupnými referenčnými dátami je rozdiel vo výkonnosti výrazný: európske banky tento rok prekonávajú kôš Magnificent Seven približne o dvadsať percentuálnych bodov. Nejde pritom o jednorazovú rotáciu niekoľkých týždňov. Reuters na konci júla uvádzal, že európsky bankový index od začiatku roka 2024 vzrástol o 143 % a dostal sa na najvyššie úrovne od roku 2007.
Dôvodom je predovšetkým zmena ekonomiky európskeho bankovníctva. Po dlhom období nulových a záporných sadzieb sa bankám výrazne zlepšila schopnosť monetizovať vklady a úverové knihy. Čisté úrokové marže zostávajú vyššie než pred niekoľkými rokmi, zatiaľ čo kvalita aktív sa napriek slabšiemu rastu európskej ekonomiky nezhoršila v rozsahu, ktorého sa trh obával. Súčasne sa zlepšila kapitálová disciplína. Banky dnes držia vyššie kapitálové rezervy než pred európskou dlhovou krízou a regulátori im vo väčšej miere umožňujú vracať prebytočný kapitál akcionárom. Santander napríklad uvádza, že po započítaní spätných odkupov súvisiacich s výsledkami za rok 2025, predajom časti poľskej divízie a schváleným buybackom za prvý polrok 2026 dosiahne približne 9 mld. EUR z cieľa aspoň 10 mld. EUR spätných odkupov za obdobie 2025–2026. Deutsche Bank zase od roku 2026 cieli na výplatný pomer 60 % čistého zisku kombináciou dividend a buybackov. UBS po výsledkoch oznámila program spätného odkupu akcií v objeme 3 mld. USD.
Táto kapitálová disciplína vysvetľuje podstatnú časť rozdielu oproti Magnificent Seven. Pri európskych bankách je hlavnou témou konverzia zisku do hotovosti a jej návrat akcionárom, zatiaľ čo pri amerických technologických gigantoch sa trh čoraz viac sústreďuje na veľkosť kapitálových výdavkov spojených s umelou inteligenciou. Microsoft, Amazon, Alphabet a Meta investujú desiatky miliárd dolárov do dátových centier, čipov a energetickej infraštruktúry, čo podporuje budúci rast, ale súčasne zvyšuje tlak na voľné cash flow a návratnosť nového kapitálu. V roku 2026 sa preto Magnificent Seven obchodujú menej ako jeden homogénny rastový blok než v predchádzajúcich rokoch. Nvidia a Amazon boli v polovici augusta približne o 18–19 % vyššie od začiatku roka, Apple rástol približne o 12–16 % podľa referenčného dňa, zatiaľ čo Meta bola okolo 11 % v mínuse a Tesla približne 25 % pod začiatkom roka. Rozptyl výsledkov ukazuje, že samotná expozícia na AI už nestačí; trh začal oveľa prísnejšie rozlišovať medzi rastom tržieb, návratnosťou investovaného kapitálu a schopnosťou generovať hotovosť.
Európske banky majú súčasne oproti americkým megacap technológiám výrazne nižšie ocenenie. Sektor sa aj po silnej rally obchoduje okolo nízkych až stredných násobkov zisku a pri rade bánk stále v blízkosti alebo len mierne nad účtovnou hodnotou. To je zásadný rozdiel oproti technologickým gigantom, ktorých ocenenie predpokladá ďalší vysoký rast zisku a dlhodobú monetizáciu rozsiahlych investícií do AI. Vyšší dividendový výnos a pravidelné buybacky navyše znamenajú, že celkový výnos európskych bánk nie je závislý iba od ďalšieho rastu valuácie. To však neznamená, že bankový sektor je bez rizika. Jeho výkonnosť zostáva citlivá na hospodársky cyklus, kvalitu úverových portfólií, pokles sadzieb a regulačné obmedzenia. Ak by sadzby prudko klesli bez súčasného oživenia úverového dopytu, tlak na čisté úrokové výnosy by sa mohol znovu zvýšiť.
Dôležitým prvkom tohtoročného príbehu je aj zmena vnímania Európy ako celku. Kým pred niekoľkými rokmi boli európske aktíva často spájané s nízkym rastom a štrukturálne slabšou ziskovosťou, tohtoročný vývoj ukazuje, že sektorová štruktúra môže byť v prostredí vyšších sadzieb a vysokých kapitálových výdavkov v USA výhodou. Európske indexy majú väčšie zastúpenie bánk, energetiky, priemyslu a utilít a menšiu váhu najdrahších technologických titulov. Financial Times upozorňuje, že približne 60 % tržieb firiem zo STOXX Europe 600 vzniká mimo Európy, takže samotný slabší domáci hospodársky rast nie je dostatočným vysvetlením ocenenia regiónu. Pri bankách navyše rastúca návratnosť vlastného kapitálu a vysoká kapitálová distribúcia pomáhajú uzatvárať časť historického valuačného diskontu voči americkým finančným inštitúciám.
Rekordných 228 mld. EUR plánovaných dividend a odkupov akcií preto nemožno chápať iba ako jednorazovo vysokú výplatu akcionárom. Je to dôkaz zmeny finančného modelu európskych bánk: vyššia ziskovosť, silnejšie kapitálové pomery a väčšia schopnosť vracať prebytočný kapitál späť na trh. Tohtoročný približne 24% rast európskych bánk oproti nízkemu jednocifernému výnosu koša Magnificent Seven ukazuje, že vedenie trhu sa môže výrazne meniť aj bez dramatickej zmeny celkového ekonomického príbehu. Pre ďalší vývoj bude kľúčové, či európske banky udržia vysokú návratnosť vlastného kapitálu aj pri prípadnom poklese sadzieb a či technologické firmy dokážu premeniť rekordné AI investície na podobne silný rast voľného cash flow. Práve rozdiel medzi okamžitou kapitálovou návratnosťou európskych bánk a dlhodobejším investičným cyklom amerických technológií je dnes hlavnou príčinou ich rozdielnej výkonnosti.
Text má informačný charakter a nepredstavuje investičné odporúčanie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.