
Francúzske dlhopisy zvyšujú tlak na európske banky
KĽÚČOVÉ FAKTORY: FRANCÚZSKE DLHOPISY A EURÓPSKE BANKY
- Francúzske dlhopisy zostali pod tlakom pre rozpočtový deficit presahujúci 5 % HDP a rastúcu politickú neistotu.
- Výnos 10-ročného francúzskeho dlhopisu sa dostal približne k 4,9–5,0 %, pričom spread voči Nemecku zostáva výrazne zvýšený.
- Európsky bankový sektor 7. októbra klesol približne o 3,5 % a výpredaj pokračoval aj 8. októbra.
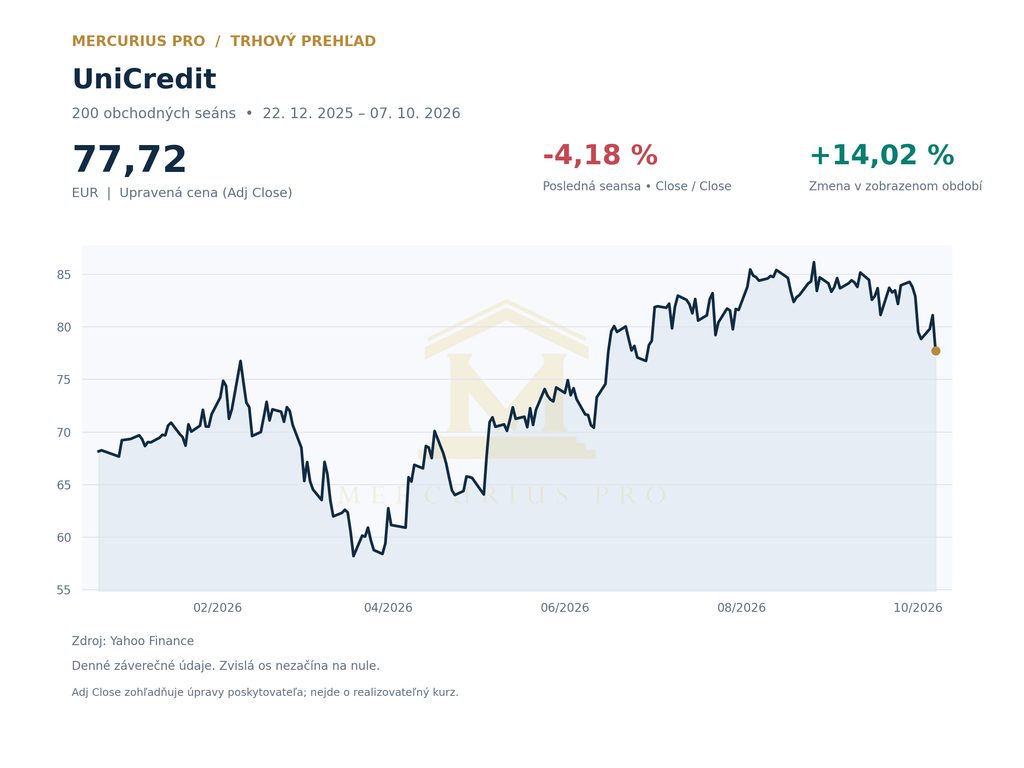
- Deutsche Bank, Société Générale, UniCredit a Intesa Sanpaolo patrili medzi najviac zasiahnuté tituly, no ich priame expozície voči Francúzsku sa líšia.
- Rizikom zostáva prenos vyšších štátnych výnosov do nákladov financovania bánk, úverovej kvality a širšej fragmentácie eurozóny.
Francúzske dlhopisy sa stali jedným z hlavných zdrojov napätia pre európske banky. Obavy o udržateľnosť verejných financií vo Francúzsku sa spojili s rastom cien energií a výnosov štátnych dlhopisov v celej Európe. Výsledkom bol výrazný tlak na bankové akcie aj širší európsky trh.
Francúzske dlhopisy tlačia na celý európsky bankový sektor
Zároveň v stredu 7. októbra klesol STOXX Europe Banks počas obchodovania približne o 3,5 %. Deutsche Bank, Société Générale, UniCredit a Intesa Sanpaolo oslabovali o viac než 4 %. Vo štvrtok výpredaj pokračoval a bankový sektor sa dostal na najnižšie úrovne za viac než tri mesiace.
Široký STOXX Europe 600 zároveň uzavrel 8. októbra približne o 0,8 % nižšie. Preto nešlo iba o lokálny francúzsky problém. Trh začal oceňovať širšie riziko vyšších výnosov, drahšieho financovania a slabšieho ekonomického rastu v eurozóne.
Pre širší prehľad trhov: https://mercurius.pro/sk/trhy/
Jadrom problému zostávajú francúzske verejné financie
Zároveň francúzsky rozpočtový deficit presahuje 5 % HDP a výrazne prekračuje referenčnú hranicu EÚ na úrovni 3 %. Reuters zároveň uvádza, že fiškálne napätie sa stalo jedným z hlavných faktorov rastu francúzskych výnosov a politickej neistoty pred voľbami v roku 2027.
Vyššie výnosy znamenajú vyššiu cenu nového financovania štátu. Zároveň tlačia nadol trhovú hodnotu starších dlhopisov s nižším kupónom. Preto sa fiškálne riziko prenáša nielen do verejných financií, ale aj do bilancií finančných inštitúcií.
Francúzsky 10-ročný výnos sa priblížil k 5 %
Zároveň sa francúzsky 10-ročný výnos počas tohto obdobia pohyboval približne okolo 4,9 až 5,0 %. Reuters 7. októbra uvádzal, že výnos dosiahol viac než 5 %, teda najviac za približne 24 rokov. Následne sa mierne stiahol, no zostal na historicky vysokých úrovniach.
Zároveň zostáva vysoký aj spread voči nemeckému Bundu. Trh tak požaduje vyššiu rizikovú prémiu za francúzsky dlh. Práve tento spread je dôležitým ukazovateľom dôvery vo francúzsku fiškálnu politiku.
Prečo rast štátnych výnosov poškodzuje banky
Z pohľadu bilancie banky držia štátne dlhopisy ako súčasť likviditných rezerv, treasury portfólií a riadenia bilancie. Ak trhová cena týchto dlhopisov klesá, môže to negatívne zasiahnuť ich ocenenie. Skutočný účtovný dopad však závisí od klasifikácie aktív a hedgingu úrokového rizika.
Dôležitý je aj druhý kanál. Vyššie štátne výnosy zvyčajne zvyšujú cenu financovania samotných bánk. To môže znižovať ziskovosť nových úverov, oslabovať dopyt po hypotékach a zhoršovať schopnosť klientov splácať.
Preto nie je správne vysvetľovať pokles bánk iba priamymi stratami z francúzskych dlhopisov. Ide skôr o kombináciu trhového, úverového a úrokového rizika.
Société Générale a Deutsche Bank patrili medzi najviac zasiahnuté tituly
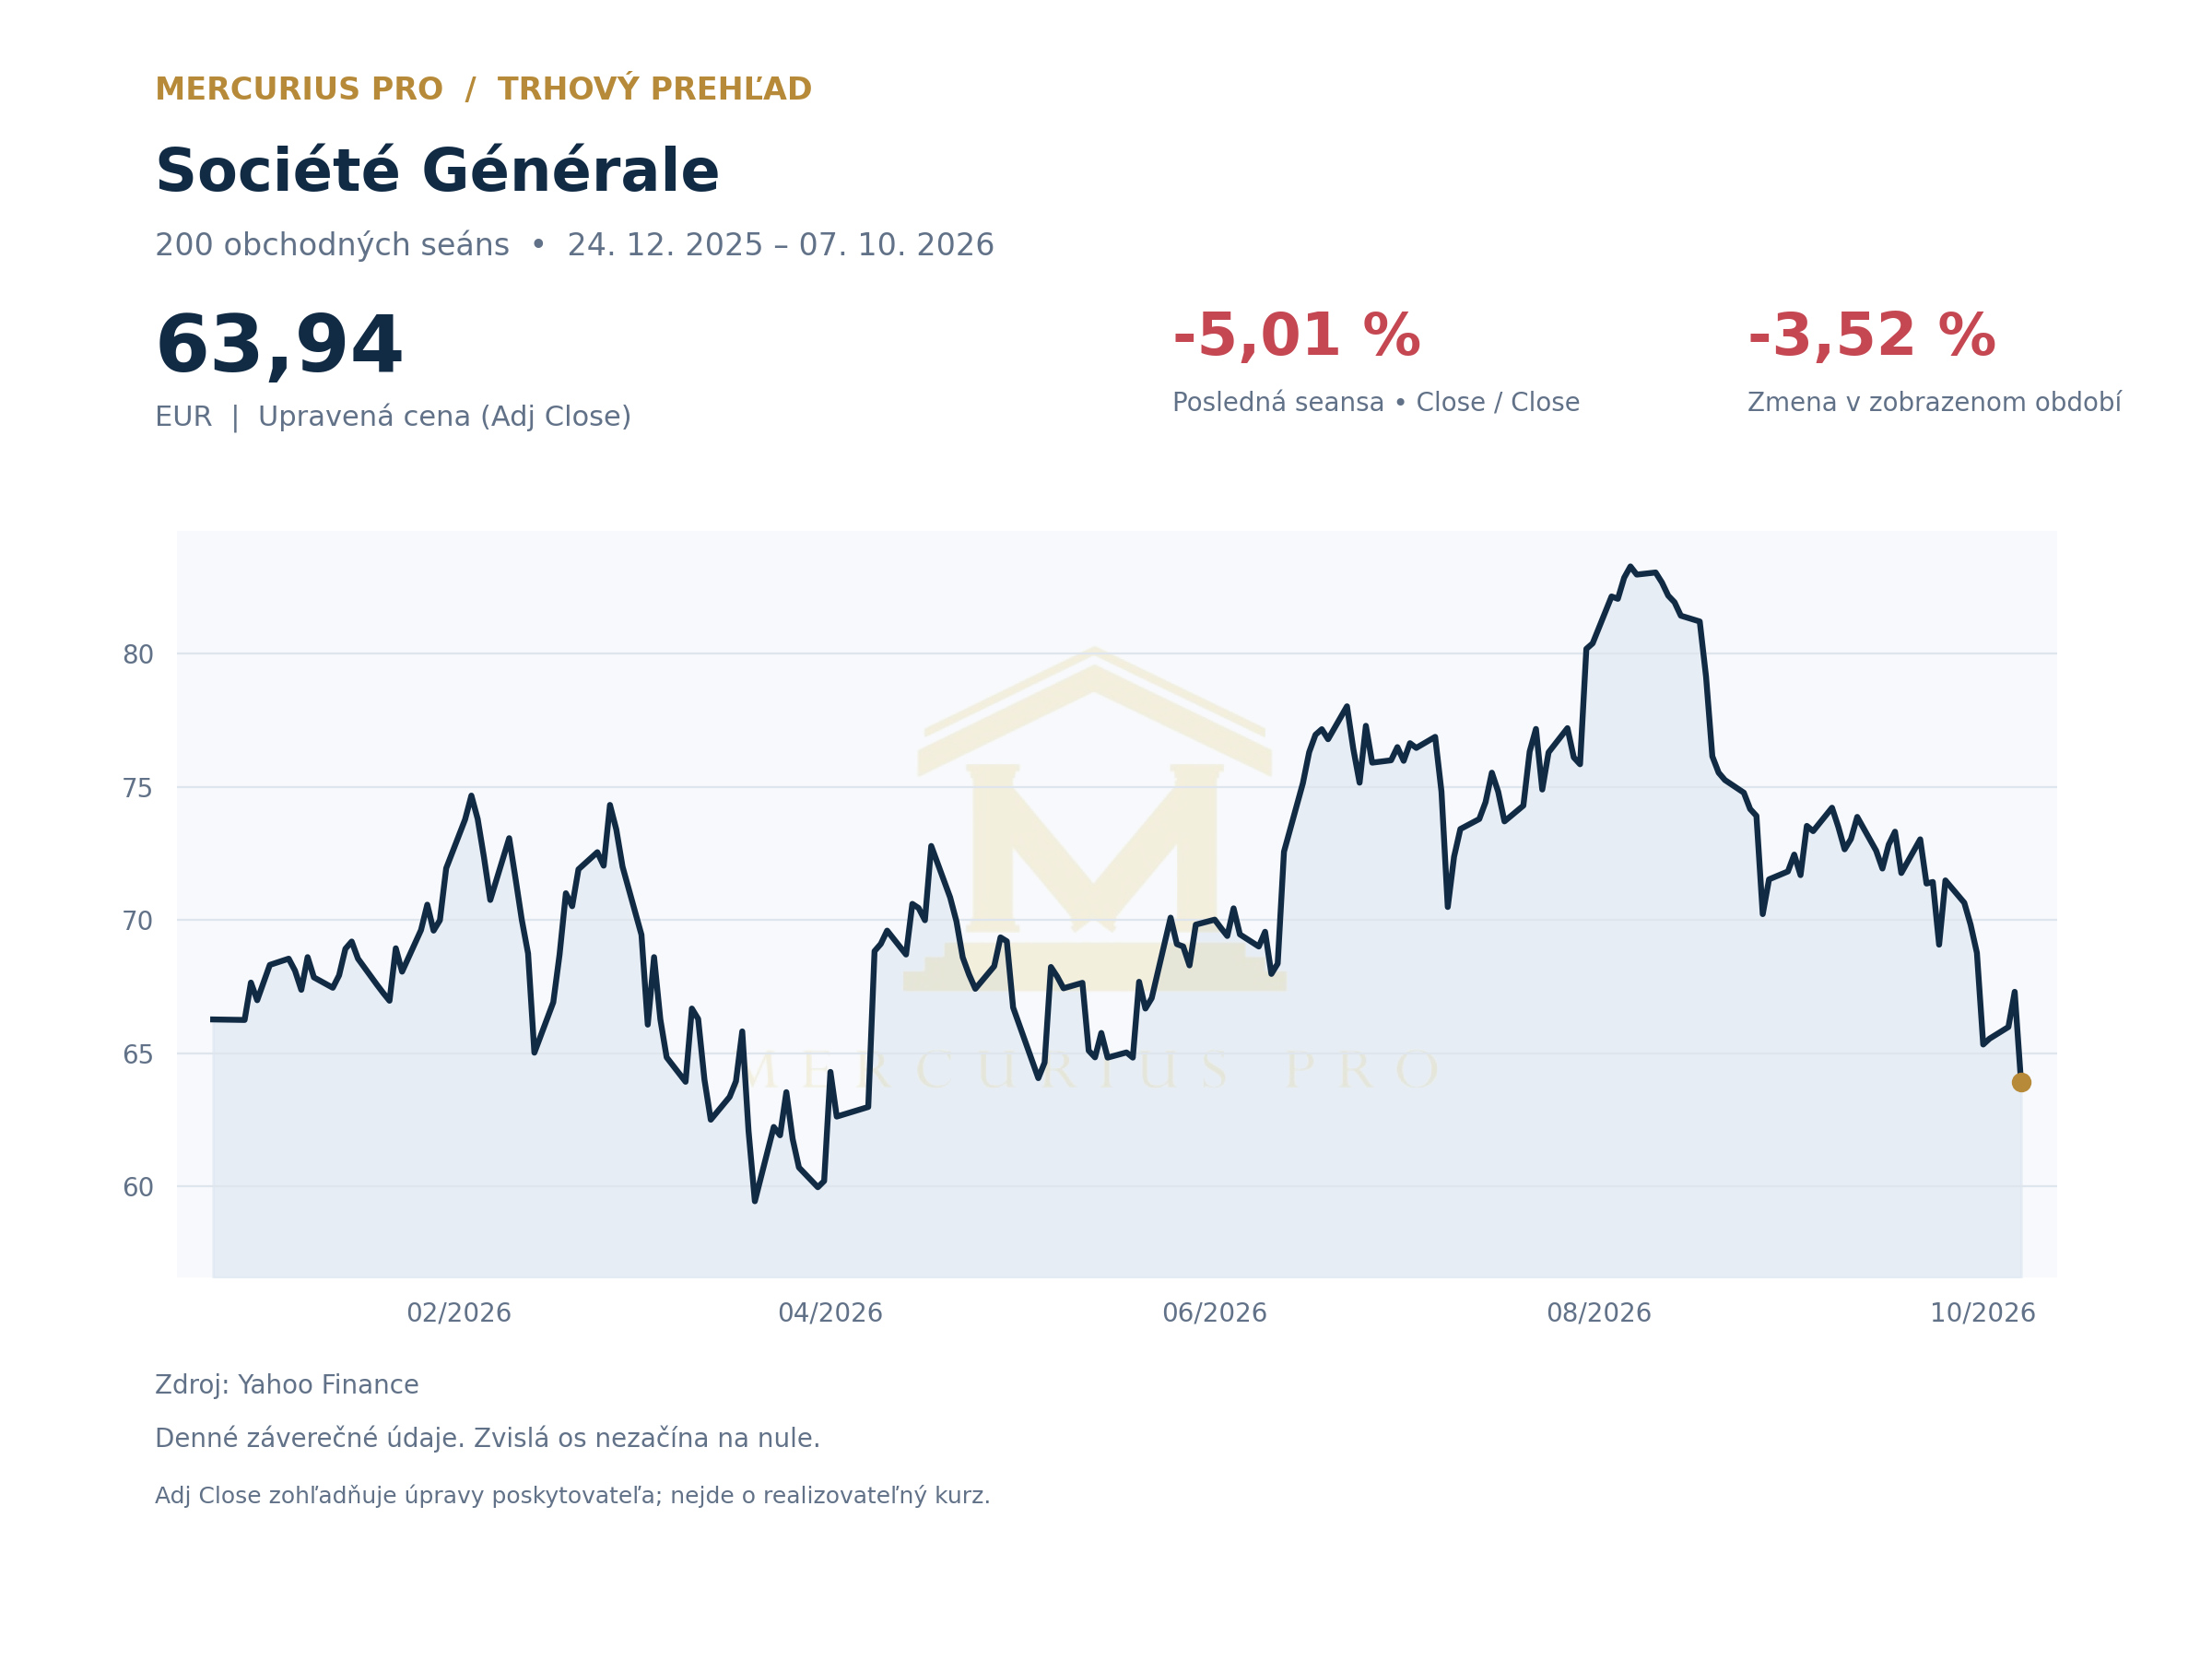
Zároveň Reuters 7. októbra uviedol, že Société Générale a Deutsche Bank patrili medzi banky s poklesom presahujúcim 4 %. Podobný tlak zasiahla UniCredit a Intesa Sanpaolo. Trh tak nevnímal problém iba ako francúzsku záležitosť.
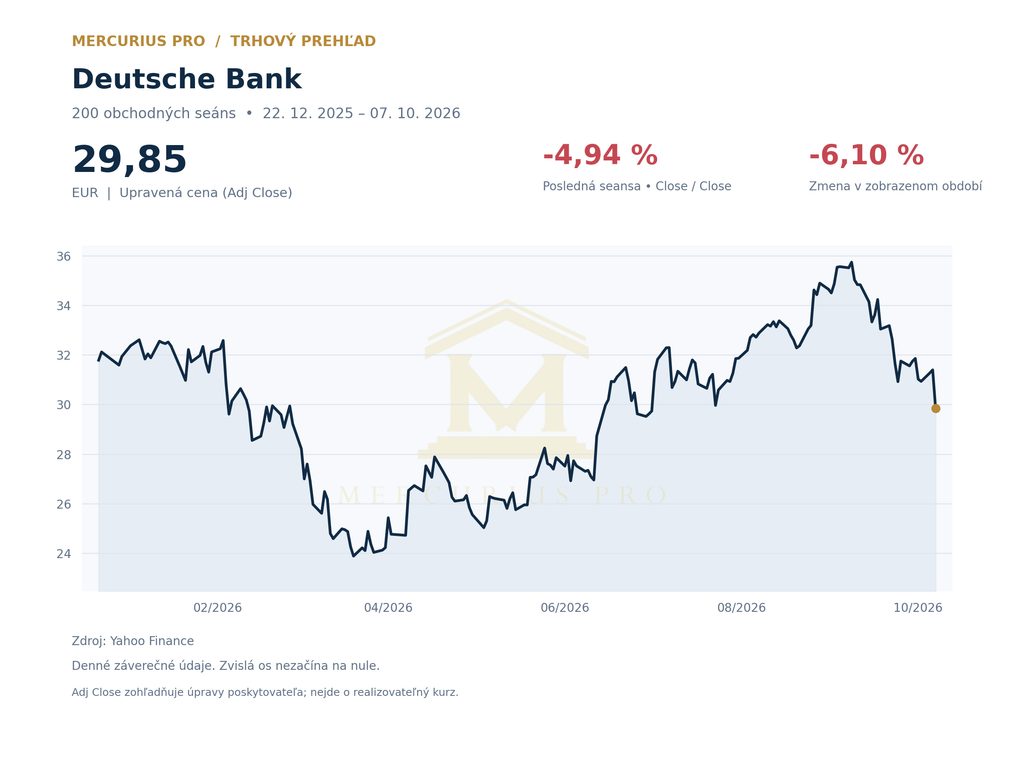
Na druhej strane expozície bánk voči francúzskemu štátnemu dlhu nie sú rovnaké. Líši sa geografická štruktúra úverov, treasury portfóliá, kapitálové rezervy aj hedging. Preto nemožno všetky banky hodnotiť rovnakým spôsobom.
BNP Paribas ukazuje rozdiel medzi dennou a kumulatívnou stratou
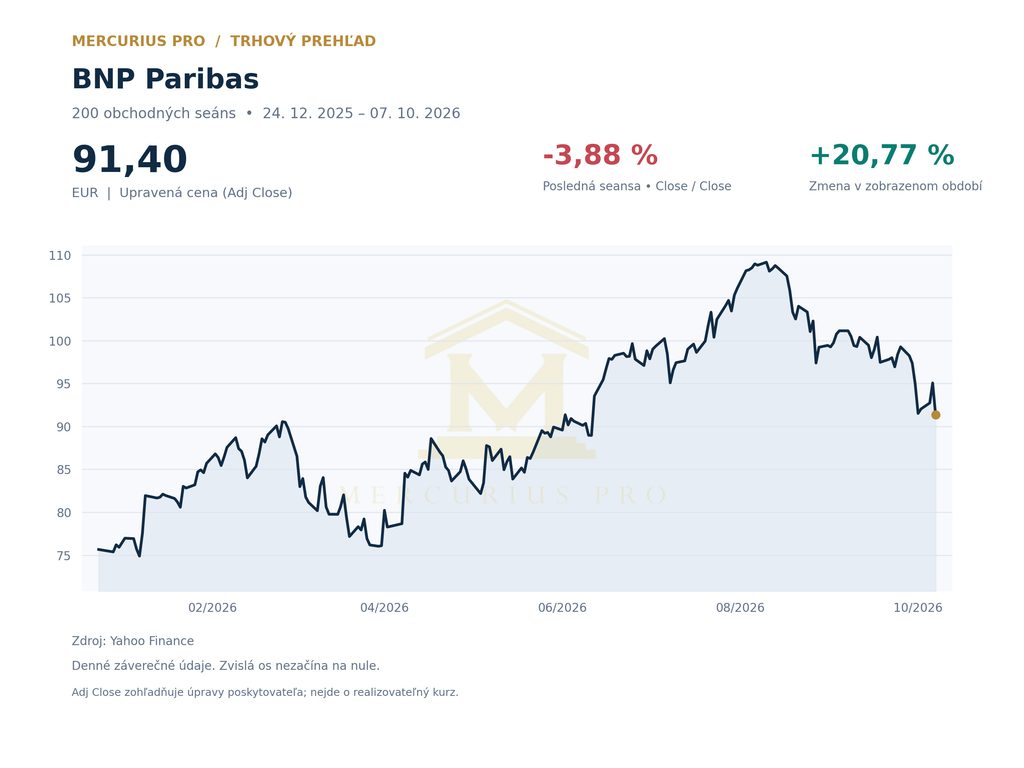
Zároveň akcie BNP Paribas uzavreli 8. októbra na 89,67 EUR oproti predchádzajúcej záverečnej cene 91,40 EUR. To predstavovalo pokles približne o 1,89 %. V porovnaní so záverom 6. októbra na 95,09 EUR dosiahol kumulatívny pokles približne 5,7 %.
Tento rozdiel je dôležitý pre interpretáciu trhu. Jednodenný pohyb ukazuje aktuálnu reakciu, zatiaľ čo dvojdňový pokles lepšie zachytáva kumulatívny efekt rastúcich obáv. Zároveň však nejde o priamy dôkaz konkrétnej výšky strát z francúzskych dlhopisov.
Drahšia ropa pridáva ďalší inflačný tlak
Okrem toho výpredaj bánk prehĺbil rast cien ropy. Vyššie energetické náklady zhoršujú inflačný výhľad a zvyšujú pravdepodobnosť, že úrokové sadzby zostanú dlhšie vyššie. To ďalej podporuje rast dlhopisových výnosov.
Vyššie sadzby síce môžu bankám krátkodobo zlepšovať čisté úrokové výnosy. Na druhej strane rast rizikových prémií, pokles cien dlhopisov a zhoršovanie úverovej kvality môžu tento pozitívny efekt prevážiť. Preto sa v súčasnom prostredí bankový sektor správa inak než pri bežnom cyklickom raste sadzieb.
Rizikom je prenos napätia do Talianska a ďalších krajín
Na druhej strane kľúčovou otázkou zostáva, či sa francúzske napätie rozšíri do ďalších vysoko zadlžených štátov. Ak by začali výraznejšie rásť aj talianske alebo španielske spready, zvýšila by sa fragmentácia finančných podmienok v eurozóne.
Takýto vývoj by znamenal, že podniky a domácnosti v rôznych krajinách menovej únie by čelili výrazne odlišným nákladom financovania. To by komplikovalo transmisný mechanizmus ECB a zvyšovalo riziko slabšieho hospodárskeho rastu.
ECB má nástroje, ich použitie však nie je automatické
Zároveň Európska centrálna banka disponuje Transmission Protection Instrument, teda TPI. Tento nástroj môže byť použitý proti neodôvodneným a neusporiadaným trhovým pohybom, ktoré ohrozujú prenos menovej politiky v eurozóne.
Aktivácia však podlieha podmienkam. ECB posudzuje fiškálnu udržateľnosť, makroekonomickú politiku a súlad s európskym fiškálnym rámcom. Preto trh nemôže predpokladať automatické nákupy dlhopisov pri každom raste francúzskych výnosov.
Francúzsko nie je automaticky nový rok 2012
Napriek tomu treba najpesimistickejšie paralely s dlhovou krízou eurozóny interpretovať opatrne. Dnešné európske banky majú vyššie kapitálové a likviditné rezervy než pred viac než desiatimi rokmi. Zároveň fungujú pod prísnejším dohľadom a pravidelnými stresovými testami.
Reuters zároveň uvádza, že Francúzsko zatiaľ nie je považované za systémové riziko pre eurozónu. To však neznamená, že fiškálne problémy sú zanedbateľné. Trh bude citlivo reagovať na dôveryhodnosť rozpočtových opatrení a politické rozhodnutia.
Rizikové prémie môžu byť zároveň investičnou príležitosťou
Na druhej strane niektorí správcovia aktív upozorňujú, že nárast rizikových prémií môže byť v niektorých segmentoch prehnaný. Ak Francúzsko predstaví dôveryhodný fiškálny plán, časť spreadov by sa mohla zúžiť. To by podporilo ceny dlhopisov aj bankových akcií.
Na druhej strane bez konkrétnych opatrení zostáva riziko vysoké. Preto bude rozhodovať predovšetkým fiškálna politika, nie samotná rétorika centrálnych bánk.
Čo bude trh sledovať ďalej
Najdôležitejším indikátorom bude spread medzi 10-ročným francúzskym a nemeckým dlhopisom. Zároveň bude trh sledovať náklady financovania bánk, CDS spready a nové údaje o expozícii finančných inštitúcií voči štátnemu dlhu.
Druhým faktorom zostáva inflácia. Ak ropa zostane drahá a inflácia sa bude držať vysoko, ECB môže zostať reštriktívnejšia. Vyššie sadzby by potom mohli udržiavať tlak na dlhopisové portfóliá aj kvalitu úverov.
Informácie o prístupe na svetové burzy prostredníctvom Online Trading:
https://mercurius.pro/sk/onlinetrading/
Zhrnutie
Francúzske dlhopisy sa stali jedným z hlavných zdrojov rizika pre európske banky. Rast výnosov a spreadov zvyšuje náklady financovania, znižuje trhovú hodnotu starších dlhopisov a zhoršuje ekonomické prostredie pre úvery.
Zároveň však nemožno automaticky hovoriť o novej dlhovej kríze eurozóny. Európske banky majú silnejšie kapitálové rezervy a ECB disponuje nástrojmi na ochranu transmisného mechanizmu. Rozhodujúce budú konkrétne francúzske rozpočtové opatrenia, vývoj spreadov a schopnosť bánk absorbovať vyššiu cenu kapitálu.
=== INTERNÉ ODKAZY ===
- Trhy Mercurius Pro
https://mercurius.pro/sk/trhy/ - Online Trading Mercurius Pro
https://mercurius.pro/sk/onlinetrading/
=== ZDROJE ===
- Reuters – European bank shares fall as bond yields surge, spreads widen
Zdroj pre pokles STOXX Europe Banks približne o 3,5 %, pokles Deutsche Bank, Société Générale, UniCredit a Intesa Sanpaolo a širší vplyv rastúcich dlhopisových výnosov.
https://www.reuters.com/business/finance/european-bank-shares-fall-bond-yields-surge-spreads-widen-2026-10-07/ - Reuters – European shares close lower as banks drop to 3-month lows, oil prices weigh
Zdroj pre pokračovanie výpredaja 8. októbra, pokles STOXX Europe 600 približne o 0,8 %, slabosť bánk a fiškálne obavy vo Francúzsku.
https://www.reuters.com/markets/europe/european-shares-dip-banks-hit-over-3-month-low-oil-prices-weigh-2026-10-08/ - Reuters – Bond selloff leaves France no room for fiscal mistakes, Citadel executive says
Zdroj pre francúzsky 10-ročný výnos nad 5 %, širšie fiškálne obavy a hodnotenie, že Francúzsko zatiaľ nie je systémovým rizikom pre eurozónu.
https://www.reuters.com/business/finance/bond-selloff-leaves-france-no-room-fiscal-mistakes-citadel-executive-says-2026-10-07/ - Reuters – Le Pen lifting retirement age is key to French bond yields, RBC BlueBay strategist says
Zdroj pre zvýšený francúzsko-nemecký spread, fiškálnu neistotu a podmienky možnej podpory ECB.
https://www.reuters.com/business/le-pen-lifting-retirement-age-is-key-french-bond-yields-rbc-bluebay-strategist-2026-10-08/ - Reuters – French bond contagion fears are rattling the euro
Zdroj pre širší kontext rizika prenosu francúzskeho dlhopisového napätia do eurozóny.
https://www.reuters.com/world/europe/french-bond-contagion-fears-are-rattling-euro-2026-10-05/ - European Central Bank – The Transmission Protection Instrument
Primárny zdroj pre podmienky a účel TPI.
https://www.ecb.europa.eu/press/pr/date/2022/html/ecb.pr220721~973e6e7273.en.html - Yahoo Finance – BNP Paribas
Zdroj pre historický cenový vývoj akcie BNP.PA.
https://finance.yahoo.com/quote/BNP.PA/ - Yahoo Finance – Société Générale
https://finance.yahoo.com/quote/GLE.PA/ - Yahoo Finance – Deutsche Bank
https://finance.yahoo.com/quote/DBK.DE/ - Yahoo Finance – STOXX Europe 600
https://finance.yahoo.com/quote/%5ESTOXX/
Text má informačný charakter a nepredstavuje investičné odporúčanie.