
SK hynix prekonal očakávania a plánuje rekordné výplaty akcionárom
KĽÚČOVÉ FAKTORY: SK HYNIX A DOPYT PO AI PAMÄTIACH
- Prevádzkový zisk za tretí štvrťrok dosiahol 83,33 bilióna wonov a prekonal očakávania trhu.
- Rekordné tržby a maržu podporili najmä HBM4, serverové DRAM a podnikové dátové úložiská.
- Spoločnosť plánuje v roku 2026 vrátiť akcionárom približne 100 biliónov wonov.
- Dlhodobé dohody pokrývajú viac než polovicu výrobnej kapacity na roky 2027 a 2028.
- Rizikom zostáva závislosť mimoriadnych marží od pokračujúceho dopytu po AI infraštruktúre.
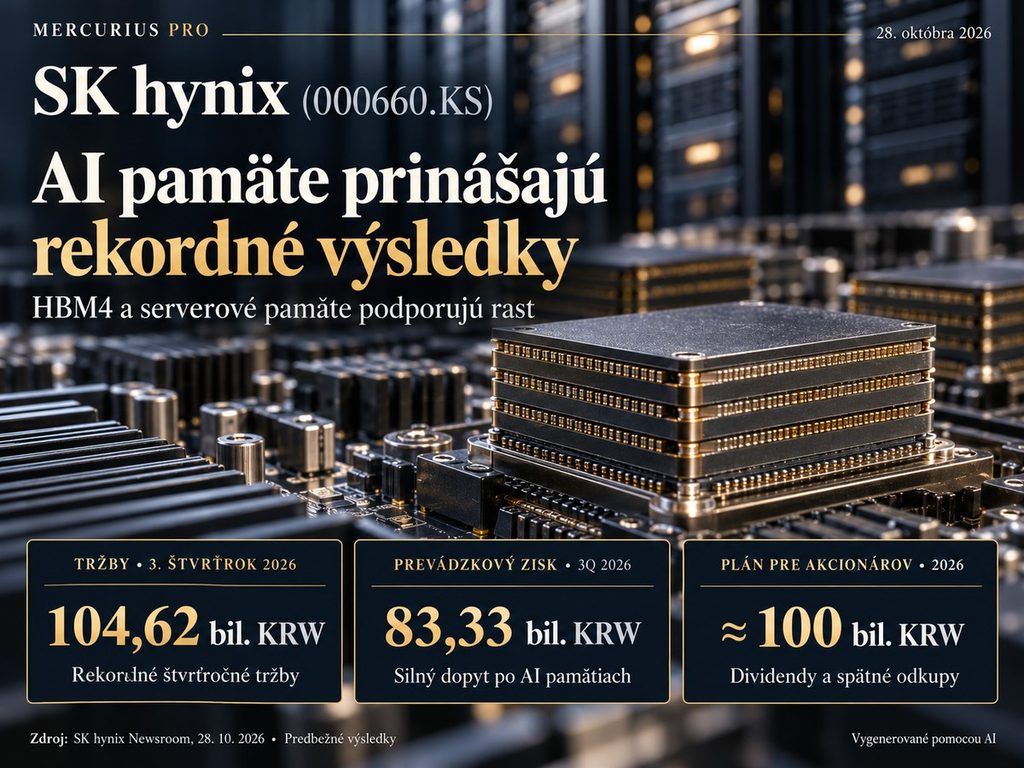
Juhokórejský výrobca pamäťových čipov SK hynix oznámil 28. októbra 2026 rekordné výsledky za tretí štvrťrok. Spoločnosť zároveň predstavila plán vrátiť akcionárom v priebehu roka približne 100 biliónov juhokórejských wonov, teda zhruba 75 miliárd USD.
Prevádzkový zisk dosiahol 83,3338 bilióna KRW, čím prekonal konsenzus trhu. Tržby vzrástli na 104,6155 bilióna KRW, medziročne o 328 %. Výsledky potvrdili silnú cenovú pozíciu výrobcov pamätí v období prudkého rastu dopytu zo strany dátových centier.
HBM4 a serverové pamäte podporili rekordnú ziskovosť
Hlavným motorom rastu boli vysokopásmové pamäte HBM určené pre výpočtové systémy umelej inteligencie a serverové pamäte DDR5. SK hynix rozširoval dodávky novej generácie HBM4 a ťažil aj z predaja podnikových dátových úložísk založených na technológii NAND.
Prevádzkový zisk medziročne vzrástol o 632 % a prevádzková marža dosiahla 80 %. Takýto rast ziskovosti neodráža iba vyššie objemy, ale najmä priaznivé ceny a produktový mix. Podobnú väzbu medzi AI infraštruktúrou, pokročilými čipmi a vysokými maržami ukázali aj výsledky TSMC za tretí štvrťrok.
Výsledky SK hynix zároveň potvrdzujú význam HBM4 pre ďalšiu fázu pamäťového cyklu. Pri týchto produktoch sú technologické bariéry vyššie než pri štandardných pamätiach, čo podporuje cenotvorbu popredných výrobcov. Spoločnosť očakáva, že HBM4 sa od štvrtého štvrťroka stane jej hlavným produktom v segmente vysokopásmových pamätí.
Tržby prekonali konsenzus, čistý zisk zaostal
Tržby prekonali aj konsenzus FnGuide vo výške približne 98,23 bilióna KRW. Vykázaných 104,62 bilióna KRW bolo približne o 6,5 % viac než tento odhad. Prevádzkový výsledok tak potvrdil mimoriadne silný dopyt a cenové podmienky.
Čistý zisk dosiahol 39,7756 bilióna KRW a medziročne vzrástol o 216 %. Napriek tomu zaostal za konsenzom FnGuide 61,29 bilióna KRW. Pri hodnotení kvality výsledkov je preto dôležité rozlišovať medzi mimoriadne silným prevádzkovým výkonom a konečným čistým ziskom, do ktorého vstupujú aj neprevádzkové položky.
Medzikvartálne čistý zisk klesol o 58 %, pretože predchádzajúce obdobie podporili zisky súvisiace s investíciou do japonskej spoločnosti Kioxia. Zverejnené podklady neobsahovali dostatočne porovnateľný konsenzus upraveného zisku na akciu.
SK hynix plánuje vrátiť akcionárom približne 100 biliónov wonov
Program návratnosti kapitálu počíta s viac než 30 biliónmi KRW v hotovostných dividendách a viac než 60 biliónmi KRW v spätných odkupoch a rušení akcií. Súčasťou plánu je aj skôr oznámený odkup za 40 biliónov KRW.
Predstavenstvo zároveň schválilo dividendu za tretí štvrťrok vo výške 20 000 KRW na akciu. Polovicu tvorí dividenda založená na výsledkoch a druhú polovicu mimoriadna dividenda súvisiaca so ziskami z investície do Kioxie. Celková suma štvrťročnej dividendy má dosiahnuť približne 14,1 bilióna KRW.
Vedenie tak presúva časť mimoriadneho peňažného toku k akcionárom, pričom pokračuje vo financovaní rozširovania výroby. Dôležité bude, či kombinácia dividend, spätných odkupov a kapitálových výdavkov zostane udržateľná aj pri prípadnom zhoršení pamäťového cyklu.
Dlhodobé dohody zvyšujú viditeľnosť dopytu
SK hynix očakáva, že nedostatok pamäťových čipov môže pretrvať až do roku 2030. Spoločnosť uzavrela dlhodobé dohody so 14 významnými zákazníkmi, ktoré pokrývajú viac než polovicu výrobnej kapacity na roky 2027 a 2028. Podľa vedenia je produkcia DRAM a HBM do roku 2029 prakticky vypredaná.
Tieto dohody zvyšujú viditeľnosť budúcich objednávok a môžu obmedziť časť výkyvov typických pre pamäťový priemysel. Ich význam zapadá do širšieho obrazu ázijskej výsledkovej sezóny a dopytu po pamätiach pre AI.
Dlhodobé kontrakty však neodstraňujú cyklickosť úplne. Môžu stabilizovať odber, no zároveň obsahovať cenové mechanizmy, ktoré pri ďalšom raste spotových cien obmedzia dodatočný prínos. Rozhodujúca bude kombinácia objemov, cien, produktového mixu a nákladov na nové kapacity.
Reakcia akcií a správne časové porovnanie
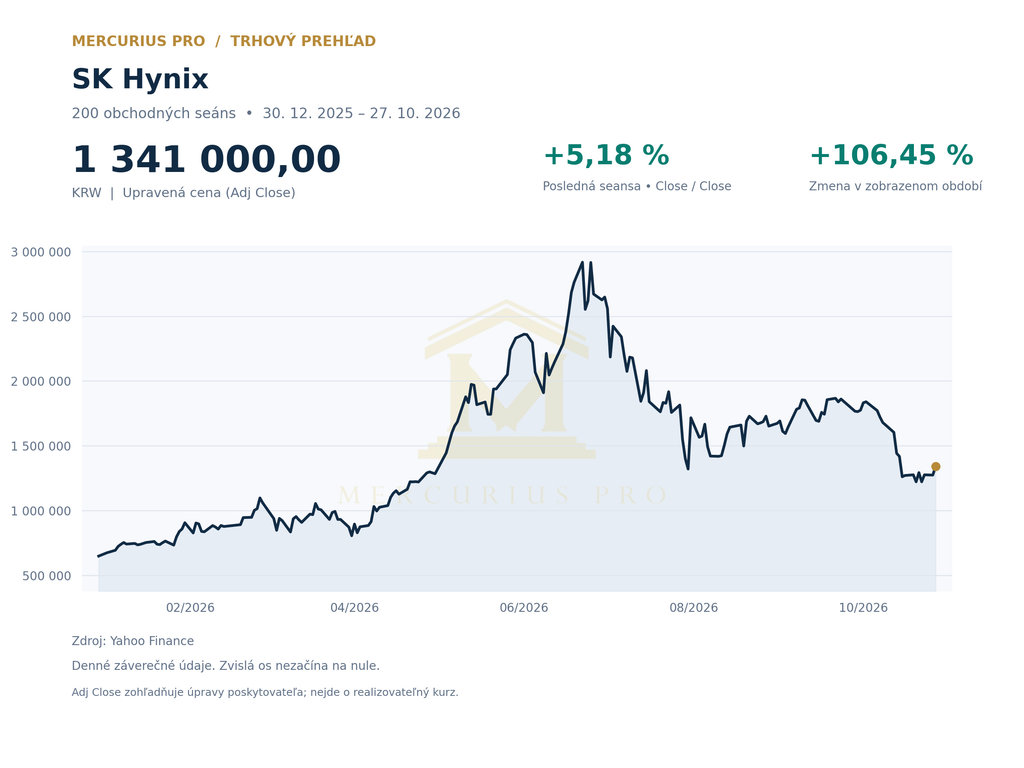
Akcie SK hynix uzavreli 27. októbra, teda ešte pred zverejnením výsledkov, na upravenej hodnote 1 341 000 KRW. V tejto seanse vzrástli o 5,18 %. Priložený cenový graf končí práve týmto záverom a nezachytáva reakciu po výsledkoch.
Po oznámení 28. októbra akcie počas obchodovania vzrástli až približne o 9,4 %. Ide o priebežnú reakciu, nie o potvrdený záverečný kurz riadnej seansy. Obe hodnoty preto nemožno zamieňať ani spájať do jedného denného pohybu.
Silná reakcia odrážala kombináciu výsledkov nad očakávaniami, mimoriadne vysokej marže a rozsiahleho programu návratnosti kapitálu. Zároveň platí, že časť optimizmu už bola v cene prítomná pred výsledkami, ako ukazuje rast predchádzajúcej seansy.
Riziká: udržateľnosť marží a investícií do AI
Výhľad spoločnosti predpokladá pokračovanie vysokých investícií do AI infraštruktúry. Ak by prevádzkovatelia dátových centier spomalili kapitálové výdavky, dopyt po HBM a serverových pamätiach by mohol rásť pomalšie. Rizikom je aj rýchlejšie rozšírenie konkurenčnej ponuky alebo zmena cien pamätí.
Konkurencia zostáva významná najmä zo strany Samsung Electronics a Micronu. Analýza Samsungu a jeho pozície v pamäťovom cykle ukazuje, že výrobcovia súťažia o podiel v HBM4 a zároveň čelia riziku vrcholu marží. Aj pri dlhodobých zmluvách preto nemožno súčasnú úroveň ziskovosti automaticky považovať za trvalú.
Zhrnutie
SK hynix dosiahol rekordné tržby aj prevádzkový zisk a prekonal očakávania trhu. Hlavným zdrojom rastu boli HBM4, serverové pamäte a priaznivé ceny. Mimoriadne silný prevádzkový výkon však sprevádzal čistý zisk pod konsenzom, čo zdôrazňuje význam neprevádzkových položiek.
Program návratnosti kapitálu vo výške približne 100 biliónov KRW predstavuje výrazný prenos vytvorenej hodnoty k akcionárom. Ďalší vývoj bude závisieť najmä od udržateľnosti dopytu po AI infraštruktúre, vývoja cien pamätí, konkurenčnej ponuky a schopnosti spoločnosti financovať nové výrobné kapacity.
Zdroje
- SK hynix Newsroom – výsledky za tretí štvrťrok 2026: https://news.skhynix.com/en/q3-2026-business-results/
- Reuters – rekordný zisk a plán návratnosti kapitálu: https://www.reuters.com/world/asia-pacific/sk-hynix-q3-profit-jumps-more-than-7-fold-beats-forecasts-2026-10-27/
- SK hynix Newsroom – sekcia IR: https://news.skhynix.com/en/category/ir/
- Yahoo Finance – SK hynix (000660.KS): https://finance.yahoo.com/quote/000660.KS/
Text má informačný charakter a nepredstavuje investičné odporúčanie.