
Meta prekonala očakávania tržieb, vysoké investície do AI zaťažujú cash flow
- Tržby za tretí štvrťrok 2026 dosiahli 64,60 mld. USD, medziročne vzrástli o 26 % a prekonali očakávania.
- Vykázaný zisk na akciu predstavoval 3,83 USD; bez jednorazového právneho nákladu by podľa spoločnosti dosiahol 7,40 USD.
- Kapitálové výdavky vo výške 34,91 mld. USD prevýšili prevádzkový cash flow. Voľný peňažný tok tak klesol na −2,12 mld. USD.
- AI asistent Muse získal vyše 10 miliónov registrácií v USA a Kanade. Jeho komerčný potenciál však treba posudzovať spolu s nákladmi na prevádzku.
- Na štvrtý štvrťrok Meta očakáva tržby 73–76 mld. USD; kľúčovou otázkou zostáva návratnosť rastúcich výdavkov na AI.
Výsledky Meta za tretí štvrťrok 2026 ukázali silu reklamného podnikania aj rastúce nároky umelej inteligencie na kapitál. Spoločnosť ich zverejnila 21. októbra po uzavretí amerického trhu. Tržby dosiahli 64,60 mld. USD, medziročne vzrástli o 26 % a prekonali konsenzus Bloomberg približne 63,3 mld. USD.
Dôležitejšia než samotné prekonanie očakávaní je kombinácia silnej reklamy a mimoriadne vysokých výdavkov na AI infraštruktúru. Tie môžu podporovať ďalší rast, súčasne však významne zaťažujú peňažné toky. Vyššie tržby preto automaticky neznamenajú vyššiu hotovosť dostupnú po kapitálových výdavkoch.
Výsledky Meta: právny náklad komplikuje porovnanie zisku
Vykázaný zriedený zisk na akciu predstavoval 3,83 USD. Jeho interpretáciu však komplikuje jednorazový náklad 9,89 mld. USD spojený s urovnaním sporov s americkými štátmi o vplyve sociálnych sietí na mladistvých. Bez tohto nákladu by podľa výpočtu spoločnosti EPS dosiahol 7,40 USD.
Predvýsledkový konsenzus Bloomberg citovaný Yahoo Finance predstavoval 3,56 USD na akciu. Iné prehľady očakávaní pritom pracovali s odlišnými upravenými definíciami EPS, preto nemožno tieto odhady voľne zamieňať. Priame porovnanie vykázaného a očisteného zisku vyžaduje rozlišovať metodiku aj zahrnutie právneho nákladu.
Vykázaná prevádzková marža klesla na 20 % zo 40 % pred rokom. Bez uvedeného právneho nákladu by prevádzkový zisk dosiahol 22,88 mld. USD. Rozdiel medzi vykázanými a očistenými údajmi tak zásadne mení pohľad na výkonnosť hlavného podnikania, hoci ekonomický dosah právnych záväzkov tým nezaniká.
Reklamu podporujú vyššie ceny aj počet zobrazení
Silu hlavného podnikania ukazuje reklama: počet zobrazení medziročne vzrástol o 10 % a priemerná cena reklamy o 14 %. Platformy spoločnosti v septembri denne používalo v priemere 3,64 mld. ľudí, medziročne o 3 % viac. Meta tak zvyšuje výnosy rastom používateľskej základne aj efektívnejšou monetizáciou.
Spoločnosť spája časť zlepšenia odporúčacích systémov a reklamnej výkonnosti s využitím AI. Tento mechanizmus súvisí aj so širšou stratégiou Mety pri distribúcii AI a znižovaní nákladov na inference. Rozhodujúce však zostáva, koľko dodatočných príjmov tieto technológie vytvoria v pomere k potrebným výdavkom.
Výdavky na AI stlačili voľný cash flow pod nulu
Kapitálové výdavky vrátane splátok istiny finančných lízingov dosiahli za štvrťrok 34,91 mld. USD. Meta spresnila ich tohtoročný výhľad na 135–145 mld. USD z predchádzajúcich 130–145 mld. USD. Zvýšila teda dolnú hranicu rozpätia, zatiaľ čo hornú ponechala bez zmeny.
Prevádzkový peňažný tok dosiahol 32,79 mld. USD, no voľný peňažný tok predstavoval −2,12 mld. USD. Tento rozdiel názorne ukazuje kapitálovú náročnosť budovania výpočtovej infraštruktúry. Firma súčasne rozvíja osobného asistenta Muse a model Muse Wonder; ich dlhodobý komerčný prínos bude závisieť od využitia a schopnosti pokryť vysoké prevádzkové náklady.
Muse otvára nový obchodný model, návratnosť zatiaľ nie je istá
Osobný AI asistent Muse predstavuje samostatnú perspektívu budúceho rastu. Meta okolo neho chce vybudovať nový obchodný ekosystém popri reklame na Facebooku a Instagrame. Podľa vedenia si za prvých približne šesť týždňov službu nastavilo viac ako 10 miliónov ľudí v USA a Kanade; počet registrácií však nemožno zamieňať s počtom denne aktívnych používateľov.
Medzi najčastejšie spôsoby využitia patrí nakupovanie, ktoré využíva viac než štvrtina týždenne aktívnych používateľov. Priemerná hodnota nákupu podľa vedenia presahuje 200 USD. Táto suma však nie je príjmom spoločnosti Meta a zahŕňa aj cestovné služby.
Zuckerberg predpokladá, že Muse by pri masovom rozšírení mohol časom dosahovať vyššie výnosy na používateľa než zavedené aplikácie. Ide o očakávanie vedenia, nie o preukázanú ekonomiku služby. Obchodný model by mohol kombinovať poplatky od obchodníkov za sprostredkované transakcie, platené pokročilé funkcie a služby pre firmy.
Rozhodujúci preto bude objem transakcií, skutočná výška provízií a náklady na prevádzku AI. Muse môže postupne otvoriť nový zdroj tržieb, jeho ekonomická návratnosť však zostáva neistá. Širšiu distribučnú stratégiu dopĺňajú aj inteligentné okuliare ako prístupový bod k AI službám Mety.
Výhľad: vyššie tržby, právne náklady a strata Reality Labs
Na štvrtý štvrťrok Meta predpokladá tržby 73–76 mld. USD. Rozpätie zahŕňa konsenzus FactSet približne 73,6 mld. USD, takže samotný výhľad nepredstavuje jednoznačné prekonanie očakávaní. Celoročný výhľad nákladov spoločnosť zvýšila na 175–179 mld. USD pre zaúčtovaný právny náklad.
Bez tohto nákladu očakáva celoročný prevádzkový zisk vyšší než v roku 2025. Pri divízii Reality Labs odhaduje tohtoročnú prevádzkovú stratu 18–19 mld. USD a na rok 2027 vedenie očakáva jej zmiernenie približne na 15 mld. USD. Ide o výhľad, ktorého naplnenie bude závisieť od ďalšieho vývoja podnikania a výdavkov.
Zavedenie novej triedy akcií C bez hlasovacích práv zároveň rozširuje možnosti financovania. Spoločnosti umožňuje získavať kapitál bez rovnakého oslabenia hlasovacej kontroly zakladateľa, aké by priniesla emisia hlasovacích akcií. Zachovanie hlasovacej kontroly však samo osebe nevylučuje ekonomické zriedenie podielov pri budúcej emisii.
Akcie META: riadna seansa ešte výsledky nezohľadňovala
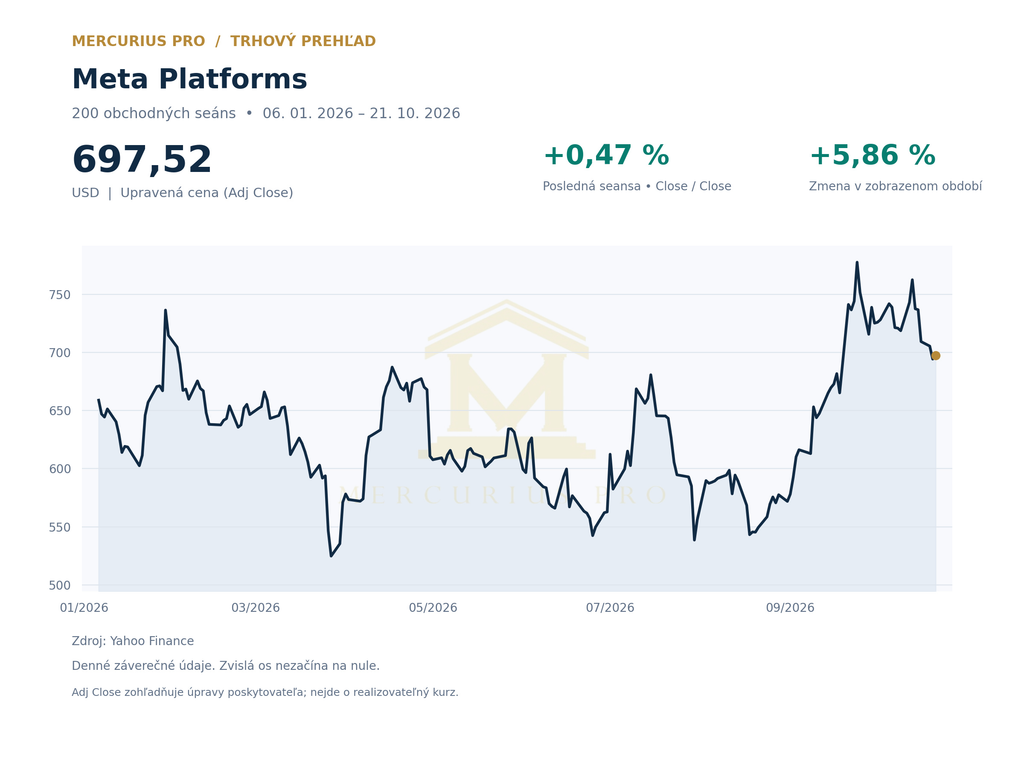
Akcie Meta Platforms (META) v riadnej seanse 21. októbra uzavreli na 697,52 USD, o 0,47 % vyššie oproti predchádzajúcej záverečnej cene. Išlo o obchodovanie pred zverejnením výsledkov. Dodaný graf preto zachytáva cenový vývoj do tejto uzávierky, nie následnú reakciu na výsledky.
V predĺženom obchodovaní po výsledkoch dodaný podklad uvádza kotáciu Yahoo Finance 712,07 USD o 18:21:47 newyorského času, približne 2,09 % nad riadnym záverom. Ide o konkrétny časový údaj, nie o konečnú cenu nasledujúcej riadnej seansy. Pozitívna prvotná reakcia mohla odrážať silu reklamy a očakávania spojené s AI produktmi, samotný pohyb ceny však nepotvrdzuje konkrétnu príčinu.
Zhrnutie
Výsledky Meta ukazujú, že reklamné podnikanie zostáva silným zdrojom príjmov, zatiaľ čo AI výrazne zvyšuje nároky na kapitál. Pre ďalšie hodnotenie bude rozhodujúce, či rast reklamných príjmov a nové AI služby prinesú dostatočnú návratnosť voči rastúcim výdavkom. Samotný počet používateľov Muse ani hodnota sprostredkovaných nákupov túto návratnosť ešte nedokazujú.
Rizikom zostáva záporný voľný peňažný tok, ďalšie právne a regulačné konania aj možnosť, že náklady na výpočtové kapacity porastú rýchlejšie než ich ekonomický prínos. Silné tržby preto samy osebe nevylučujú zvýšenú kolísavosť ocenenia akcie. Dôležité bude sledovať spoločne rast, marže a tvorbu hotovosti po kapitálových výdavkoch.
Zdroje
- Meta Platforms – výsledky za tretí štvrťrok 2026, 21. októbra 2026: https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Reports-Third-Quarter-2026-Results/default.aspx
- Prepis konferenčného hovoru vedenia Mety za tretí štvrťrok 2026: https://gloom.sh/stocks/meta/transcripts/q3-2026
- Yahoo Finance – predvýsledkový konsenzus Bloomberg: https://finance.yahoo.com/markets/stocks/live/meta-earnings-live-meta-q3-earnings-to-test-wall-streets-stomach-for-ai-spending-173000302.html
- MarketWatch – konsenzus FactSet pre výhľad tržieb: https://www.marketwatch.com/livecoverage/meta-earnings-stock-results-muse-q3/card/looking-ahead-to-meta-s-forecast-ngKB7QXWBrnp0D6CxMzX
- MarketScreener – záver riadnej seansy akcií Meta Platforms: https://www.marketscreener.com/quote/stock/META-PLATFORMS-INC-10547141/calendar/
- Yahoo Finance – časová kotácia predĺženého obchodovania podľa dodaného podkladu: https://finance.yahoo.com/quote/META/
Text má informačný charakter a nepredstavuje investičné odporúčanie.