
Netflix po výsledkoch oslabil, slabší výhľad reklamy zatienil rast
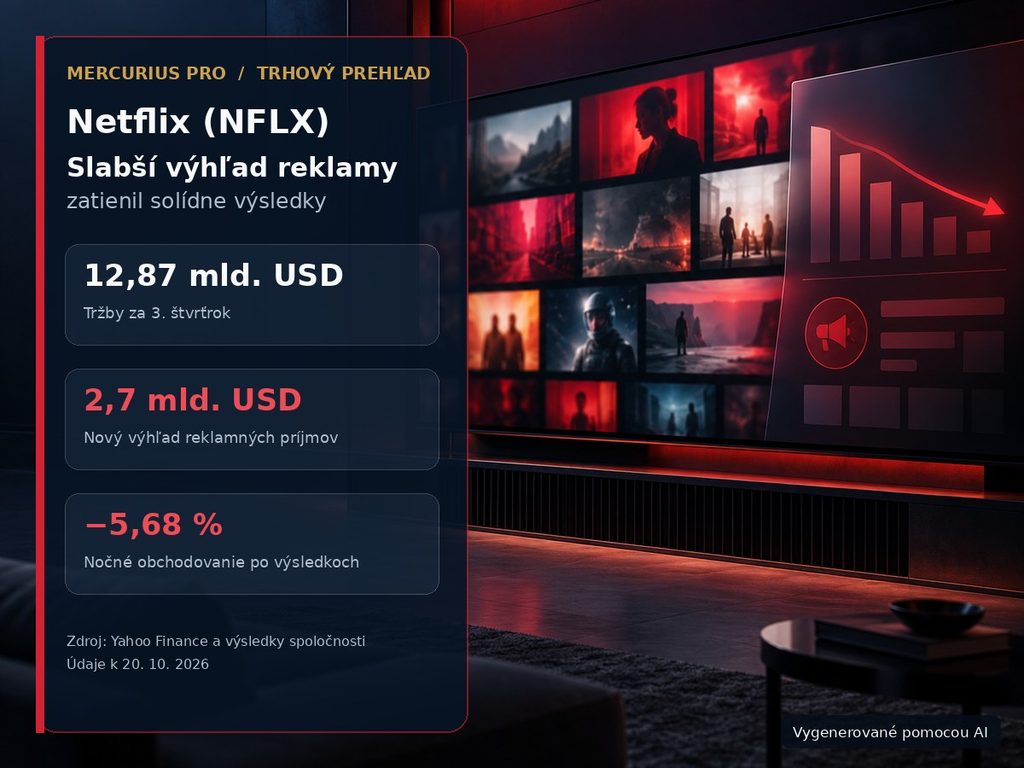
Akcie spoločnosti Netflix (NFLX) po zverejnení výsledkov za tretí štvrťrok 2026 oslabili v predĺženom obchodovaní. Samotné štvrťročné čísla pritom zostali solídne: tržby splnili očakávania a zisk na akciu konsenzus prekonal. Negatívnu reakciu vyvolal najmä opatrnejší výhľad na záver roka a znížená prognóza reklamných príjmov.
Netflix dosiahol tržby 12,87 mld. USD, medziročne približne o 12 % viac. Zriedený zisk na akciu predstavoval 0,87 USD, zatiaľ čo konsenzus počítal s 0,82 USD. Firma však na štvrtý štvrťrok očakáva tržby 13,44 mld. USD a zisk na akciu 0,67 USD, čo je pod trhovými odhadmi 13,51 mld. USD a 0,73 USD.
KĽÚČOVÉ FAKTORY: NETFLIX A VÝHĽAD RASTU
- Tržby za tretí štvrťrok dosiahli 12,87 mld. USD a zisk na akciu 0,87 USD prekonal očakávaných 0,82 USD.
- Výhľad tržieb na štvrtý štvrťrok vo výške 13,44 mld. USD zaostal za konsenzom približne 13,51 mld. USD.
- Prognóza reklamných príjmov za celý rok 2026 klesla z približne 3 mld. USD na 2,7 mld. USD.
- Akcia 20. októbra uzavrela riadnu seansu na 68,69 USD a po výsledkoch v nočnom obchodovaní ďalej oslabila.
- Rizikom zostáva pomalší rozvoj reklamy, slabšie zapojenie publika a vysoká konkurencia digitálnych platforiem.
Výsledky Netflixu prekonali odhad zisku
Výsledky Netflixu ukázali, že základné podnikanie zostáva ziskové. Prevádzkový zisk dosiahol približne 4,5 mld. USD a prevádzková marža vzrástla na 34,6 % z 28,2 % v rovnakom období minulého roka. Vedenie zároveň upozornilo, že lepší výsledok ovplyvnilo aj načasovanie niektorých nákladov a mierne vyššie tržby.
Medziročný rast tržieb podporilo predplatné, vyššie ceny, rozširovanie členskej základne aj reklamné príjmy. Pozitívny vplyv mali tiež menové kurzy. Firma uviedla, že udržanie členov zostalo zdravé vo všetkých regiónoch a miera odchodov sa medziročne zlepšila globálne aj v Spojených štátoch.
Štvrťročné čísla preto samy osebe neukázali prudké zhoršenie hospodárenia. Reakcia trhu sa sústredila na to, či Netflix dokáže v ďalších obdobiach udržať dvojciferný rast a súčasne rozvíjať nové zdroje príjmov. Práve táto otázka bola dôležitá už pred zverejnením výsledkov, keď sme sa venovali rastu tržieb a sledovanosti Netflixu.
Slabší výhľad na štvrtý štvrťrok
Pre posledné tri mesiace roka Netflix prognózuje tržby 13,44 mld. USD, čo predstavuje medziročný rast približne o 12 %. Očakávanie však mierne zaostalo za konsenzom okolo 13,51 mld. USD. Výhľad zisku na akciu 0,67 USD bol tiež slabší než odhad 0,73 USD.
Spoločnosť na celý rok 2026 očakáva tržby 51,1 mld. USD, teda rast približne o 13 %. Táto hodnota sa nachádza pri spodnej časti predchádzajúceho rozpätia 51,0 až 51,4 mld. USD a je o 0,2 % nižšia než jeho stred. Hoci príjmy z predplatného prekonávajú skoršie očakávania firmy, pomalší rozvoj reklamy celkový výhľad stiahol nadol.
Prevádzková marža má vo štvrtom štvrťroku podľa vedenia dosiahnuť 26 %. Výhľad zahŕňa negatívny vplyv približne 1,2 percentuálneho bodu spojený s nedávno oznámeným znižovaním počtu pracovných miest. Marža by napriek tomu mala zostať nad úrovňou 24,5 % z rovnakého obdobia predchádzajúceho roka.
Reklamné príjmy zaostali za pôvodným plánom
Najvýraznejším sklamaním bolo zníženie celoročnej prognózy reklamných príjmov z približne 3 mld. USD na 2,7 mld. USD. Netflix zmenu vysvetlil o niečo pomalším zavádzaním niektorých funkcií reklamných produktov. Nejde teda o zastavenie rastu reklamného segmentu, ale o slabšie tempo, než s akým firma pôvodne počítala.
Reklamný model má pre Netflix strategický význam. Dopĺňa príjmy z predplatného a umožňuje speňažiť lacnejší program podporovaný reklamou. Znížená prognóza však ukázala, že vybudovanie reklamnej technológie, ponuky pre zadávateľov a dostatočného zásahu publika si vyžaduje viac času.
Trh preto nevnímal revíziu iba ako rozdiel 300 mil. USD. Dôležitejšie bolo, že reklama patrí medzi hlavné nástroje budúceho rastu mimo zvyšovania cien a rozširovania členskej základne. Slabší výhľad zvýraznil otázku, ako rýchlo dokáže táto časť podnikania dosiahnuť rozsah potrebný na citeľnejšiu podporu celkových výsledkov.
Akcie po výsledkoch klesli v nočnom obchodovaní
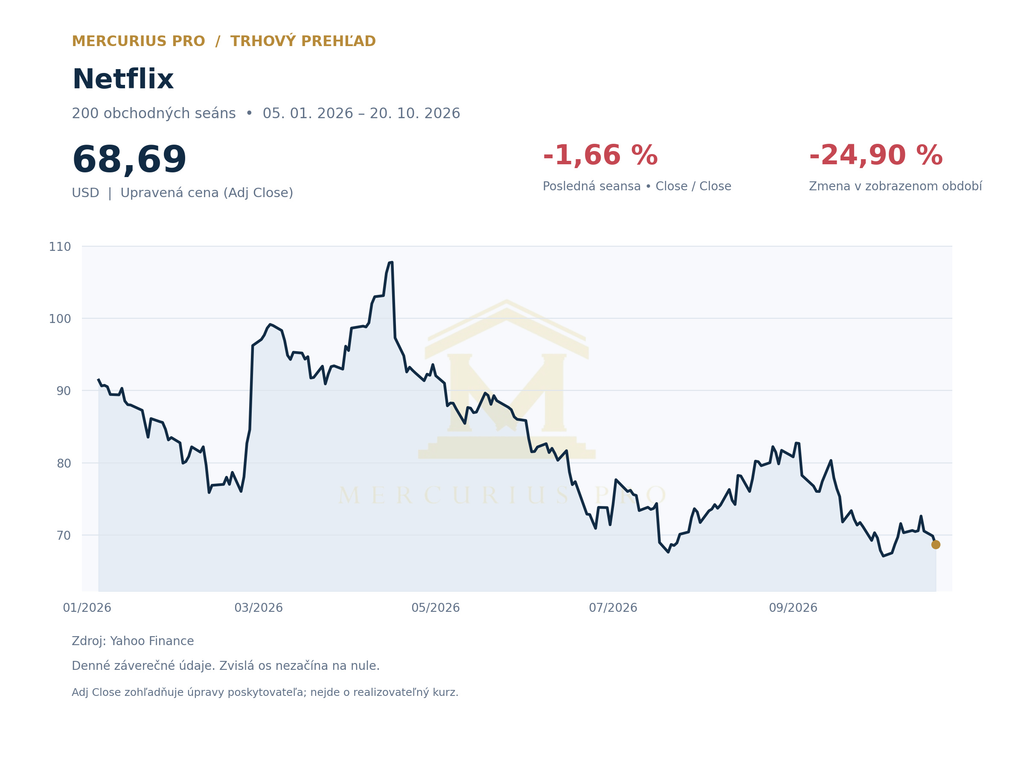
V riadnej seanse 20. októbra 2026 akcie Netflixu uzavreli na 68,69 USD, čo znamenalo denný pokles o 1,66 %. Táto cena vznikla ešte pred zverejnením výsledkov. V následnom nočnom obchodovaní systém BOATS zaznamenal o 20:14:37 newyorského času cenu 64,79 USD, teda o 5,68 % nižšie než riadna záverečná cena.
Nočný údaj predstavuje priebežnú cenu mimo hlavných obchodných hodín, nie záver nasledujúcej riadnej seansy. Nižšia likvidita môže v tomto čase zväčšovať cenové pohyby, preto bude dôležité sledovať aj reakciu počas bežného obchodovania.
Akcia vstupovala do výsledkov po slabšom období a pohybovala sa v blízkosti ročného minima. Podrobnejší kontext vývoja ceny, rastúcej konkurencie a očakávaní pred výsledkami priniesol náš text Akcie Netflix pri ročnom minime: konkurencia rastie, výsledky budú testom.
Čo bude rozhodovať o ďalšom vývoji
V ďalších štvrťrokoch bude kľúčové tempo zavádzania reklamných nástrojov a schopnosť Netflixu zvyšovať dopyt zadávateľov. Dôležitá bude aj sledovanosť, pretože čas strávený pri obsahu ovplyvňuje udržanie predplatiteľov aj hodnotu reklamného priestoru. Slabšie zapojenie publika by mohlo obmedziť oba zdroje príjmov súčasne.
Ďalšou premennou sú náklady na obsah. Netflix musí ponúkať dostatok atraktívnych titulov, živých podujatí a licencovaného programu, aby si udržal pozornosť publika v konkurencii streamovacích služieb, YouTube, TikToku a ďalších digitálnych platforiem. Vyššie výdavky však môžu spomaliť rast marže, ak sa nepremietnu do sledovanosti a tržieb.
Pozornosť sa bude sústreďovať aj na schopnosť vedenia vyvažovať rast a ziskovosť. Výsledky za tretí štvrťrok potvrdili silnú prevádzkovú maržu, no časť jej prekonania súvisela s posunom nákladov. Pre hodnotenie udržateľnosti bude preto dôležitejší vývoj počas viacerých období než jeden štvrťročný údaj.
Zhrnutie
Netflix za tretí štvrťrok splnil očakávania tržieb a prekonal odhad zisku na akciu. Prevádzková marža sa výrazne zlepšila a firma si udržala približne 12-percentný medziročný rast tržieb. Tieto údaje však zatienil slabší výhľad na štvrtý štvrťrok a zníženie prognózy reklamných príjmov na 2,7 mld. USD.
Reakcia akcie odráža rozdiel medzi solídnym súčasným hospodárením a opatrnejším krátkodobým výhľadom. O ďalšom smerovaní bude rozhodovať najmä rozvoj reklamy, zapojenie publika, kvalita obsahovej ponuky a schopnosť udržať marže pri pokračujúcich investíciách do programu.
Zdroje: Netflix – výsledky za tretí štvrťrok 2026, Reuters, Yahoo Finance – NFLX
Text má informačný charakter a nepredstavuje investičné odporúčanie.