
Netflix pred výsledkami: tržby rastú, trh však sleduje záujem divákov
KĽÚČOVÉ FAKTORY: NETFLIX PRED VÝSLEDKAMI
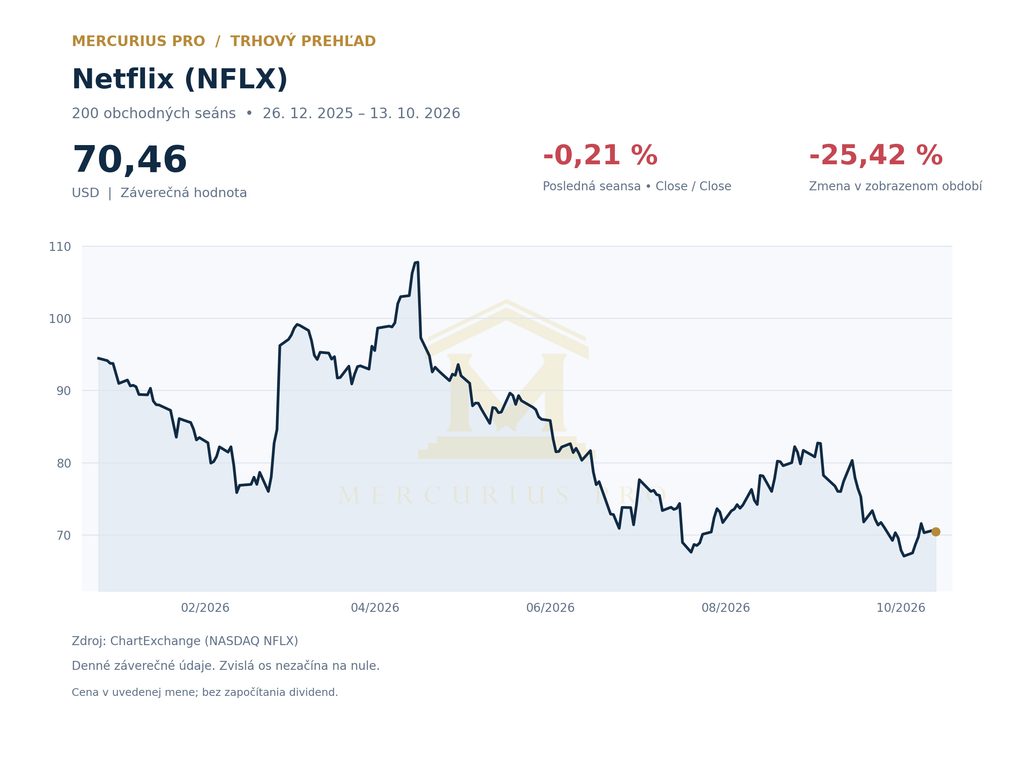
- Akcie Netflix (NFLX) uzavreli 13. októbra na 70,46 USD, s denným poklesom o 0,21 %.
- Tržby za druhý štvrťrok vzrástli približne o 13 % na 12,6 mld. USD, zatiaľ čo počet sledovaných hodín za prvý polrok stúpol o 2 %.
- Analytik KeyBanc Justin Patterson vidí priestor v obsahu, používateľskom prostredí, nákladoch a prípadnej dividende.
- Výsledky 20. októbra preveria rast tržieb, prevádzkovú maržu, reklamné podnikanie a výhľad vedenia.
- Hlavným rizikom je rast nákladov na obsah a konkurencia, ktoré môžu oslabiť budúcu ziskovosť.
Netflix pred výsledkami čelí otázke, či dokáže ďalej zvyšovať tržby bez výraznejšieho zrýchlenia sledovanosti. Firma zostáva zisková, no konkurencia YouTube, Prime Video a ďalších platforiem zvyšuje nároky na obsah aj používateľské prostredie. Preto bude pri výsledkoch za tretí štvrťrok dôležitý nielen samotný zisk, ale aj vysvetlenie ďalšieho rastu.
Akcie Netflix mierne oslabili
V utorok 13. októbra 2026 uzavreli akcie Netflix riadnu seansu na burze Nasdaq na 70,46 USD. Oproti pondelkovému záveru 70,61 USD stratili 0,15 USD, teda 0,21 %. Počas dňa sa obchodovali v rozpätí 70,42 až 71,52 USD; záver zodpovedá 16:00 newyorského času, čiže 22:00 SELČ.
Aj po zatvorení burzy sa titul obchodoval pod záverom hlavnej seansy. Public.com v histórii predĺženého obchodovania za 13. október uvádza 70,15 USD, teda približne o 0,44 % menej. Táto cena sa vzťahuje na after-hours a nemení výsledok riadnej seansy.
Slabší sentiment nadväzuje na situáciu, ktorú rozoberá náš predchádzajúci článok o akciách Netflix pri ročnom minime a očakávaniach pred výsledkami. Samotný mierny denný pokles však nedokazuje zhoršenie prevádzkových výsledkov. Rozhodujúce bude, či vedenie presvedčivo vysvetlí vývoj dopytu, cien a marží.
Tržby rastú rýchlejšie než sledovanosť
Netflix v druhom štvrťroku vykázal tržby 12,56 mld. USD, zaokrúhlene 12,6 mld. USD. Medziročne išlo o rast o 13,4 %, teda približne o 13 %. Počet sledovaných hodín sa však v prvom polroku zvýšil len o 2 %.
Tieto údaje pokrývajú rozdielne obdobia a merajú odlišné stránky podnikania. Nemožno ich preto priamo porovnávať ako ukazovateľ efektivity. Napriek tomu otvárajú podstatnú otázku: akú časť rastu tržieb zabezpečujú vyššie ceny a lepšia monetizácia a akú širšie zapojenie publika?
Vyššia sledovanosť môže podporiť udržanie predplatiteľov aj hodnotu reklamného priestoru. Naopak, samotné zdražovanie má svoje limity, ak diváci nevnímajú primerané zlepšenie služby. Netflix tak potrebuje premieňať výdavky na filmy, seriály a živé prenosy na dlhodobo atraktívnu ponuku.
Štyri oblasti, ktoré podľa KeyBanc môžu pomôcť
Analytik Justin Patterson z KeyBanc 13. októbra pomenoval štyri oblasti, v ktorých by Netflix mohol posilniť dôveru kapitálového trhu. Ide o externý analytický pohľad; návrhy nepredstavujú schválený plán vedenia. Ich spoločným menovateľom je lepšie prepojenie obsahu, používateľskej skúsenosti a finančného výsledku.
Atraktívnejší obsah a lepšie odporúčania
Prvou oblasťou je kvalita a pestrosť programu vrátane živých podujatí a licencovaného obsahu. Atraktívna ponuka môže zvýšiť ochotu platiť za predplatné a zároveň podporiť reklamné podnikanie. Dôležité však zostáva, koľko stojí získanie obsahu a ako sa jeho cena premietne do ziskovosti.
Druhou oblasťou je samotný produkt, najmä vyhľadávanie a odporúčanie vhodných titulov. Ak sa používateľ k obsahu dostane jednoduchšie, rastie šanca, že službu využije a ponechá si predplatné. Úspech preto nezávisí iba od počtu nových premiér, ale aj od toho, či ich Netflix dokáže účinne predstaviť správnemu publiku.
Nákladová disciplína a prípadná dividenda
Treťou oblasťou sú prevádzkové náklady. Objavili sa správy o možnom znižovaní počtu zamestnancov, no bez firemného potvrdenia ich nemožno považovať za prijaté rozhodnutie. Prípadné úspory by mohli podporiť marže; samy osebe však nevyriešia konkurenciu ani slabší rast sledovanosti.
Štvrtým návrhom je preskúmanie možnosti dividendy. Takýto krok by zmenil rozdeľovanie kapitálu, zároveň by však obmedzil časť prostriedkov dostupných na iné firemné účely. Dividendová politika môže ovplyvniť atraktivitu akcie pre rôzne skupiny akcionárov, ale nenahrádza rast podnikania.
Konkurencia zvyšuje nároky na návratnosť obsahu
Netflix súťaží s YouTube a Prime Video o čas divákov aj reklamné rozpočty. Súčasne musí financovať obsah, ktorý pomáha získavať nových používateľov a udržiavať existujúcich. Ak sa produkcia alebo práva predražia rýchlejšie než príjmy, tlak sa môže preniesť do marží.
Širšie konkurenčné prostredie približuje aj septembrový článok o spojení Paramountu a Warner Bros. a nárokoch na integráciu. Rozsah mediálnej knižnice a očakávané úspory majú význam, no ich prínos závisí od realizácie. Preto ani väčší konkurent automaticky neznamená stratu podielu Netflixu.
Netflix pred výsledkami: čo sledovať 20. októbra
Netflix zverejní výsledky za tretí štvrťrok 20. októbra 2026 približne o 22:01 SELČ, po zatvorení amerického trhu. Najprv bude potrebné porovnať tržby a EPS s aktuálnym konsenzom aj s vlastným výhľadom firmy. Nasledujúca tabuľka uvádza júlový guidance Netflixu; nejde o už dosiahnuté výsledky.
| Ukazovateľ | Q3 2026: júlový výhľad Netflixu |
|---|---|
| Tržby | 12,86 mld. USD |
| Medziročný rast tržieb | 11,7 % |
| Prevádzková marža | 33,2 % |
| Diluted EPS | 0,82 USD |
Následne bude dôležitý nový výhľad vedenia a komentár k reklame, cenovej politike a záujmu divákov. Silný report bez presvedčivého výhľadu nemusí odstrániť obavy z ďalšieho rastu. Naopak, lepšia monetizácia pri zvládnutých nákladoch by mohla podporiť dôveru v budúcu ziskovosť.
Zhrnutie
Netflix vstupuje do výsledkov s rastúcimi tržbami, ale len miernym rastom sledovaných hodín. KeyBanc preto upozorňuje na obsah, používateľský produkt, náklady a možnú dividendu. Podstatné bude, či nové formáty a reklamný biznis dokážu priniesť udržateľný rast príjmov a zisku.
Výsledky 20. októbra ukážu, ako sa firme darí tieto priority premieňať na čísla. Do ich zverejnenia zostávajú analytické návrhy, personálne úvahy a prognózy oddelené od potvrdených firemných výsledkov. Hlavným rizikom je, že konkurenčný boj a náklady na obsah porastú rýchlejšie než ekonomický prínos vyššej sledovanosti.
Zdroje
- Netflix – list akcionárom a výsledky za Q2 2026, 16. júla 2026
- Netflix – oznámenie termínu výsledkov za Q3 2026, 14. septembra 2026
- Yahoo Finance / AOL – Brian Sozzi: štyri analytické návrhy KeyBanc, 13. októbra 2026
- ChartExchange – historické denné ceny Netflix (NFLX), uzávierka 13. októbra 2026
- Public.com – história predĺženého obchodovania Netflix, záznam za 13. október 2026
Text má informačný charakter a nepredstavuje investičné odporúčanie.