
Akcie USA a Kanady: technológie oslabili, Toronto podržala energetika
KĽÚČOVÉ FAKTORY: TÝŽDEŇ 12.–16. OKTÓBRA 2026
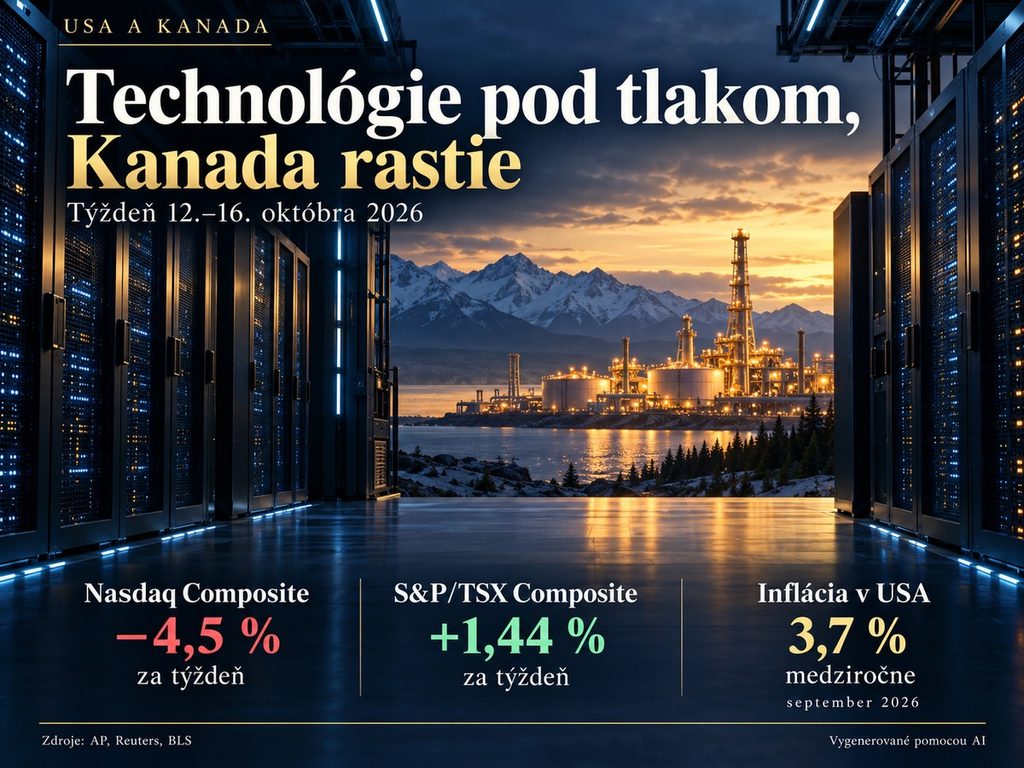
- Nasdaq Composite stratil 4,5 %, zatiaľ čo Dow Jones Industrial Average pridal 0,7 %.
- Kanadský S&P/TSX Composite vzrástol o 1,44 %. Podporili ho energetika a utility.
- Americká septembrová inflácia dosiahla 3,7 %, jadrová inflácia 2,6 %. Cenové tlaky zvýšili neistotu okolo ďalšej politiky Fedu.
- Výsledky bánk ukázali rozdiely medzi úrokovým biznisom, tradingom a regulačnými nákladmi.
- Riziko: Drahé energie, vyššie náklady financovania a otázky návratnosti výdavkov na AI môžu udržiavať zvýšenú volatilitu.
Akcie USA a Kanady sa v týždni končiacom 16. októbra 2026 vyvíjali rozdielne. Americké technológie oslabovali pod tlakom obáv z financovania AI infraštruktúry. Kanadskému trhu naopak pomáhala energetika, ktorú podporovala drahá ropa.
Akcie USA a Kanady: rozdielna sektorová skladba rozhodovala
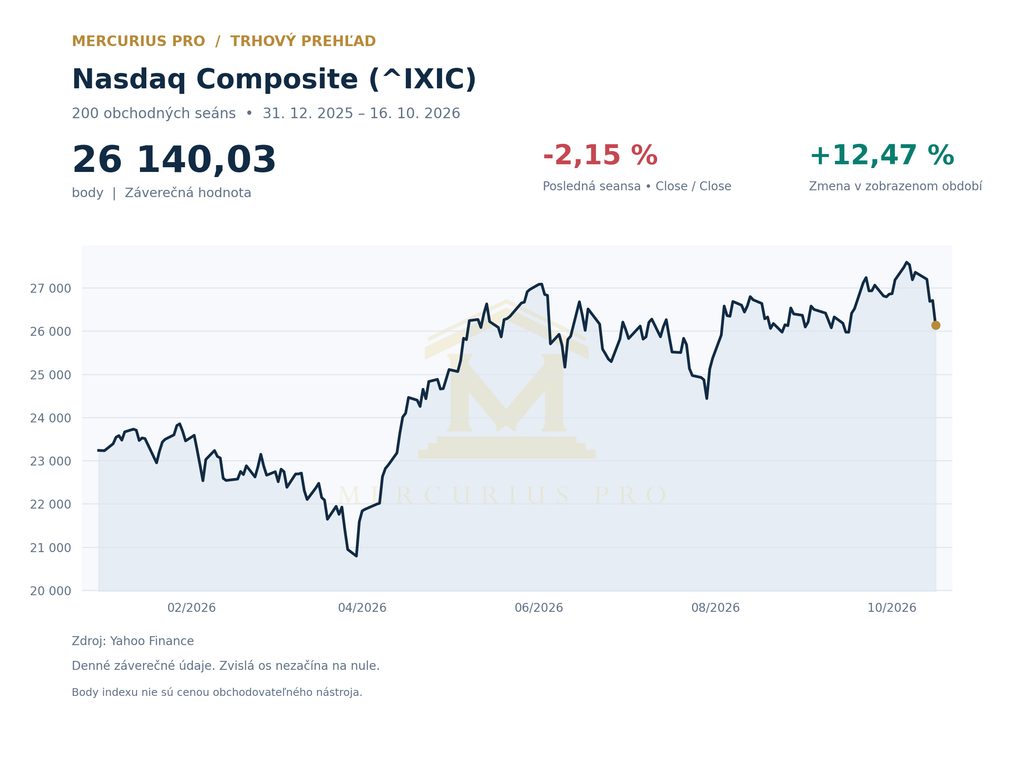
Nasdaq Composite za týždeň klesol o 4,5 %, S&P 500 približne o 1,9 % a Russell 2000 asi o 3 %. Dow Jones Industrial Average si však pripísal 0,7 %. Rozdielna výkonnosť ukazuje, že tlak nezasiahol všetky časti trhu rovnako.
| Index | Záver 16. 10. 2026 v bodoch | Týždenná zmena |
|---|---|---|
| Nasdaq Composite (^IXIC) | 26 140,03 | −4,5 % |
| S&P 500 (^GSPC) | 7 659,44 | približne −1,9 % |
| Dow Jones Industrial Average (^DJI) | 52 002,41 | +0,7 % |
| Russell 2000 (^RUT) | 2 721,37 | približne −3,0 % |
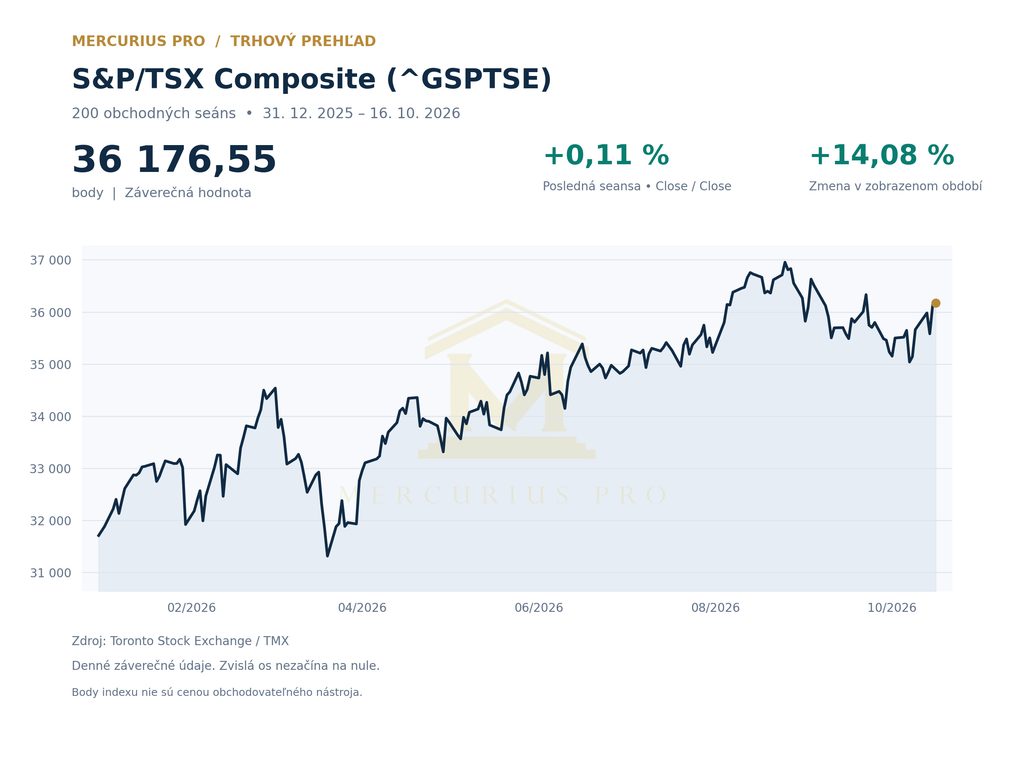
| S&P/TSX Composite (^GSPTSE) | 36 176,55 | +1,44 % |
Týždenná zmena porovnáva závery 9. a 16. októbra 2026. Ide o zmenu hodnoty cenových indexov, nie o celkový výnos vrátane dividend. Zdroje: AP, Reuters a TMX.
Najväčší tlak niesli technologické firmy a dodávatelia infraštruktúry pre umelú inteligenciu. Relatívne odolnejšie zostali defenzívne odvetvia a energetika. Preto je presnejšie hovoriť o výraznej sektorovej rotácii než o rovnomernom ústupe zo všetkých akcií.
CoreWeave odhalila citlivosť AI na cenu kapitálu
Akcie spoločnosti CoreWeave (CRWV) klesli z 82,08 USD na závere 9. októbra na 61,39 USD o týždeň neskôr. To predstavuje pokles približne o 25,2 %. Trh pritom prehodnocoval zadlženie a kapitálovú náročnosť výstavby AI dátových centier.
Tlak sa netýkal iba očakávaného rastu dopytu po výpočtovej kapacite. Dôležité sú aj náklady financovania, splatnosť záväzkov a schopnosť premeniť zmluvy na peňažné toky. Rovnakú potrebu rozlišovať medzi príjmami a ekonomikou podnikania vysvetľuje aj článok o príjmoch, maržiach a nákladoch v AI.
Kanadu podporila ropa, menovej politike však pridáva riziko
Kanadský S&P/TSX Composite uzavrel na 36 176,55 bodu a za týždeň vzrástol o 1,44 %. Rast podporovali najmä energetické a utilitné spoločnosti. Odlišná sektorová skladba tak pomáha vysvetliť rozdiel medzi Torontom a technologicky citlivejšou časťou amerického trhu.
Brent futures v piatok uzavreli na 109,86 USD za barel. Obavy o dodávky z Blízkeho východu podporovali ropnú rizikovú prémiu. Širšie súvislosti rozoberá prehľad rizík pre ropné trasy na Arabskom polostrove.
Guvernér Bank of Canada Tiff Macklem zároveň upozornil na dôsledky pretrvávajúcich energetických cenových tlakov pre menovú politiku. Drahá ropa môže zlepšovať podmienky producentov, súčasne však komplikuje spomaľovanie inflácie. Pozitívny vplyv na energetické akcie preto nemožno automaticky prenášať na celú ekonomiku.
Inflácia a spotreba zvýšili neistotu okolo Fedu
Stredajšie údaje za september ukázali medziročnú infláciu v USA na úrovni 3,7 % a jadrovú infláciu 2,6 %. Inflačný výsledok bol pre trh nepríjemným prekvapením. Vo štvrtok nasledoval údaj o medzimesačnom raste cien výrobcov o 1,3 %.
Septembrové maloobchodné tržby vrátane stravovacích služieb vzrástli medzimesačne o 0,8 %. Ide o nominálny údaj po sezónnom očistení, ktorý nezohľadňuje zmenu cien. Preto sám osebe neznamená rovnaký rast reálneho objemu spotreby.
Kombinácia cenových tlakov a odolnej spotreby zvýšila očakávania ďalšieho sprísňovania menovej politiky. Fed ani Bank of Canada však počas sledovaného týždňa neprijali nové pravidelné rozhodnutie o sadzbách. Trhové očakávania preto treba odlišovať od uskutočneného kroku centrálnej banky.
Zároveň obavy z financovania AI podporovali presun časti kapitálu do štátnych dlhopisov. Inflačné riziko a dopyt po bezpečí tak pôsobili súbežne, hoci cez odlišné mechanizmy. Geopolitika sa najzreteľnejšie prejavovala v rope; nepreukazuje však príčinu pohybu každej jednotlivej akcie.
Výsledky bánk: rozhoduje štruktúra výnosov aj náklady
JPMorgan Chase: vykázaný a upravený EPS treba rozlišovať
JPMorgan Chase za tretí štvrťrok vykázala čistý zisk 15,3 mld. USD a EPS 5,57 USD. Vykázané tržby dosiahli približne 50,17 mld. USD, zatiaľ čo managed revenue predstavovali 50,9 mld. USD. Tieto dve definície výnosov nie sú zameniteľné.
Po vylúčení významnej položky dosiahol EPS 5,75 USD a zaostal za konsenzom. Rast úverov podporoval úrokový biznis, no obchodovanie s dlhopismi bolo slabšie; výnosy Fixed Income Markets medziročne klesli o 4 %. Poplatky z investment banking síce medziročne vzrástli o 14 %, výsledok však nesplnil všetky trhové očakávania.
Vyššie sadzby teda nie sú pre banky automaticky jednoznačným prínosom. Popri úrokových maržiach rozhodujú aktivita klientov, náklady financovania a úverové riziko. Tieto väzby rozoberal aj predvýsledkový prehľad kvality ziskov amerických bánk z 12. októbra.
Goldman Sachs: silné akciové obchodovanie a rast nákladov
Goldman Sachs vykázala tržby 18,68 mld. USD, čistý zisk 5,29 mld. USD a EPS 17,01 USD. Zisk na akciu prekonal analytické odhady. Významnou oporou bolo akciové obchodovanie, zatiaľ čo prevádzkové náklady medziročne rástli.
Výsledok v porovnaní s JPMorgan ukazuje odlišnú citlivosť obchodných modelov bánk na jednotlivé segmenty kapitálového trhu. Silné výnosy z tradingu zároveň nemusia byť rovnakým tempom opakovateľné. Pri poklese volatility preto zostáva otázkou ich udržateľnosť.
Bank of America: regulačný náklad a tlak na dôveru
Bank of America oznámila čistý zisk približne 6,9 mld. USD, medziročne nižší asi o 17 %. Tržby dosiahli približne 30 mld. USD. Výsledok významne ovplyvnil regulačný náklad 1,2 mld. USD súvisiaci s nedostatkami v kontrole prania špinavých peňazí.
FinCEN, ktorý patrí pod americké ministerstvo financií, udelil banke sankciu v tejto výške. Širšie regulačné riešenie zahŕňalo aj ďalšie orgány a nedostatky v sankčnom dohľade. Akcie po výsledkoch výrazne oslabili. Dohľad a nápravné opatrenia pritom môžu zvyšovať prevádzkové náklady aj zaťažovať dôveru trhu nad rámec jednorazového účtovného dosahu.
TSMC: rekordné výsledky neodstránili sektorové obavy
Taiwan Semiconductor Manufacturing Company vykázala rekordný tretí štvrťrok s tržbami 46,72 mld. USD. Čistý zisk dosiahol 763,06 mld. TWD a hrubá marža 66,4 %. Na štvrtý štvrťrok firma očakáva dolárové tržby v pásme 52,3 až 54,3 mld. USD.
Napriek tomu jej americké ADR v deň výsledkov oslabili. Silný dopyt po pokročilých čipoch tak neodstránil obavy z návratnosti výdavkov na AI v širšom odvetví. Dobré prevádzkové výsledky jednej firmy nemusia zabrániť poklesu akcie pri prehodnocovaní sektorových valuácií.
Zhrnutie
Akcie USA a Kanady ukázali, aký význam má sektorová skladba a citlivosť na cenu kapitálu. Technologický výpredaj kontrastoval s odolnosťou energetiky, kým bankové výsledky odhalili rozdiely v kvalite ziskov. Výsledková sezóna tak prináša súbeh odolného podnikania časti firiem a vyššej citlivosti akcií na infláciu, financovanie a budúce kapitálové výdavky.
Ďalší vývoj bude závisieť od trvania energetického šoku, reakcie centrálnych bánk a schopnosti AI projektov vytvárať peňažné toky. Ak zostanú energie drahé a financovanie nákladné, tlak na valuácie môže pokračovať. Ide však o rizikový scenár, nie o istý výsledok.
Zdroje
- AP: závery a týždenné zmeny amerických indexov, 16. 10. 2026.
- Reuters: TSX a energetické akcie, 16. 10. 2026.
- Stock Analysis: historické závery CoreWeave (CRWV), 9. a 16. 10. 2026.
- Reuters: financovanie AI a tlak na CoreWeave, 16. 10. 2026.
- Reuters: záverečná cena Brent futures, 16. 10. 2026.
- BLS: spotrebiteľská inflácia za september 2026.
- BLS: ceny výrobcov za september 2026.
- U.S. Census Bureau: maloobchodné tržby, vydanie 15. 10. 2026.
- JPMorgan Chase: výsledky Q3 2026, Form 8-K vrátane príloh.
- MarketBeat: JPMorgan, porovnanie upraveného EPS s konsenzom Q3 2026.
- Goldman Sachs: výsledky Q3 2026, SEC Exhibit 99.1.
- The Wall Street Journal: Goldman Sachs a konsenzus FactSet, 13. 10. 2026.
- Bank of America: výsledková správa Q3 2026, 14. 10. 2026.
- Reuters: výsledky Bank of America a reakcia akcií, 14. 10. 2026.
- FinCEN: sankcia pre Bank of America, 13. 10. 2026.
- TSMC: výsledky Q3 2026 a guidance Q4, 15. 10. 2026.
- Investor’s Business Daily: TSMC a reakcia amerických ADR, 15. 10. 2026.
- Reuters: globálne trhy a dlhopisy, 16. 10. 2026.
- Federal Reserve: kalendár zasadnutí FOMC.
- Bank of Canada: sadzby a kalendár rozhodnutí.
- Yahoo Finance: Nasdaq Composite, historická tabuľka k 16. 10. 2026.
- TMX: S&P/TSX Composite Index, oficiálny záver a história.
Text má informačný charakter a nepredstavuje investičné odporúčanie.