
Výsledky amerických bánk: sadzby, úvery a kvalita ziskov pod lupou
KĽÚČOVÉ FAKTORY: VÝSLEDKY AMERICKÝCH BÁNK ZA 3. ŠTVRŤROK 2026
- JPMorgan, Citigroup, Goldman Sachs a Wells Fargo zverejnia výsledky 13. októbra; Bank of America a Morgan Stanley o deň neskôr.
- Visible Alpha očakáva pri štyroch najväčších bankách medziročný rast súhrnného čistého úrokového výnosu o 9,6 % na 72,8 mld. USD.
- Vyššie sadzby môžu podporovať výnosy z úverov, zároveň však zdražujú vklady, refinancovanie a zvyšujú kreditné riziko.
- Investičné bankovníctvo a trading zostávajú dôležitými zdrojmi výnosov, no jednotlivé banky vstupujú do Q3 s veľmi rozdielnym výhľadom.
- Rozhodujúca nebude iba výška zisku na akciu, ale kvalita zisku: NII, marže, rezervy, kapitál, vklady, úverová aktivita a rozpracované transakcie.
Výsledky amerických bánk za tretí štvrťrok 2026 prichádzajú v čase, keď sa očakávania ziskov a nálada na trhu výrazne rozchádzajú. Analytici predpokladajú medziročný rast výnosov pri najväčších bankách, no bankové akcie v posledných týždňoch oslabili. Dôvodom sú najmä vysoké výnosy štátnych dlhopisov, drahšie financovanie a otázka, ako dlho dokáže bankový sektor udržať vysokú ziskovosť.
Výsledky amerických bánk preveria kvalitu ziskov
Zároveň JPMorgan Chase, Citigroup, Goldman Sachs a Wells Fargo zverejnia výsledky v utorok 13. októbra. Bank of America a Morgan Stanley budú nasledovať v stredu 14. októbra. Trh sa nebude sústreďovať iba na EPS, ale najmä na udržateľnosť jednotlivých zdrojov výnosov.
Reuters 8. októbra uviedol, že index KBW Bank od augustového vrcholu oslabil približne o 13 %. Za samotný tretí štvrťrok klesol približne o 6 %. To ukazuje, že investori už časť rizík spojených s vyššími výnosmi a nákladmi financovania do cien započítali.
Pre širší prehľad svetových trhov: https://mercurius.pro/sk/trhy/
Čistý úrokový výnos má zostať hlavným motorom
Naopak, vyššie sadzby nie sú pre banky automaticky pozitívne. Čistý úrokový výnos, teda rozdiel medzi výnosmi z úverov a ďalších úročených aktív a nákladmi na vklady a financovanie, môže rásť iba vtedy, ak sa výnosy aktív zvyšujú rýchlejšie než cena zdrojov.
Visible Alpha očakáva, že súhrnný čistý úrokový výnos JPMorgan, Bank of America, Citigroup a Wells Fargo vzrastie v treťom štvrťroku medziročne o 9,6 % na približne 72,8 mld. USD. Tento údaj je však konsenzuálny odhad pred výsledkami, nie už vykázaný výsledok.
Na druhej strane tlak na depozitá zostáva významný. Klienti presúvajú časť hotovosti do lepšie úročených produktov a banky musia platiť viac za stabilné zdroje financovania. Preto bude rozhodujúci nielen rast NII, ale aj vývoj net interest margin.
Marginy sa medzi bankami výrazne rozchádzajú
Zároveň Visible Alpha upozorňuje, že samotný rast NII zakrýva rozdielny vývoj marží. JPMorgan má podľa konsenzu jeden z najsilnejších výhľadov, zatiaľ čo Wells Fargo čelí výraznejšiemu tlaku na čistú úrokovú maržu.
Bank of America má naopak zaznamenať mierne zlepšenie NIM a medziročný rast NII približne o 7,7 %. Citigroup má zvýšiť NII približne o 11 %, hoci jej marža môže mierne klesnúť.
To znamená, že rovnaké makroekonomické prostredie nevytvára rovnaký výsledok pre všetky banky. Rozhoduje štruktúra aktív, citlivosť vkladov, hedging aj tempo úverového rastu.
JPMorgan zostáva najdôležitejším sektorovým indikátorom
Z pohľadu sektora JPMorgan kombinuje retailové bankovníctvo, firemné úvery, investičné bankovníctvo aj kapitálové trhy. Preto jeho výsledky poskytujú najširší pohľad na stav amerického bankového systému.
Spoluprezident Doug Petno v septembri uviedol, že poplatky z investičného bankovníctva aj príjmy z tradingu môžu v treťom štvrťroku medziročne vzrásť približne o 15 až 19 %. Ide o manažérsku indikáciu, nie o finálne číslo.
Visible Alpha zároveň očakáva medziročný rast tržieb JPMorgan o 9,6 % a čistého zisku o 12,5 %. Dôležité však bude, či silný trading sprevádza aj rast úverov, stabilné vklady a kontrolované kreditné náklady.
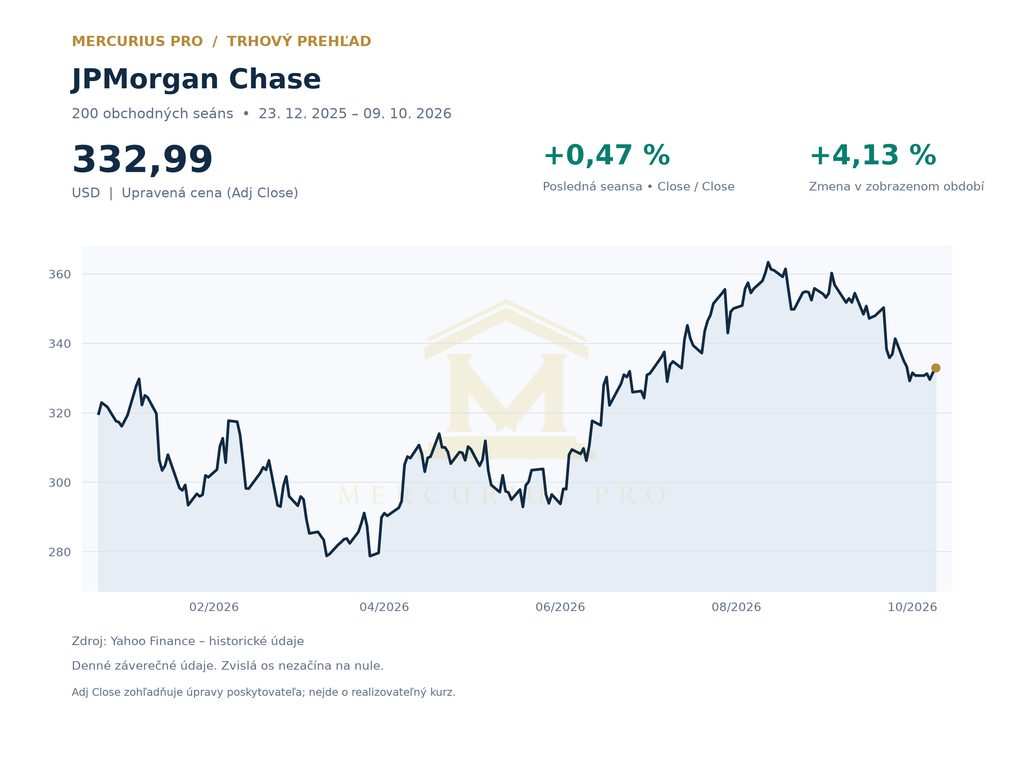
Bank of America vstupuje do Q3 s opatrnejším výhľadom
Na druhej strane Bank of America je výrazne citlivá na vývoj čistého úrokového výnosu a depozitných nákladov. Vyššie dlhodobé sadzby môžu podporovať výnosy novo poskytovaných úverov, no zároveň zdražujú refinancovanie a vklady.
CEO Brian Moynihan v septembri uviedol, že investičné bankovníctvo môže v treťom štvrťroku medziročne klesnúť najmenej o 10 %. Tradingové príjmy majú zostať približne stabilné.
Visible Alpha očakáva rast tržieb približne o 4,7 %, ale čistý zisk má medziročne klesnúť približne o 1 %. To je výrazný kontrast oproti JPMorgan a ukazuje rozdielny mix príjmov.
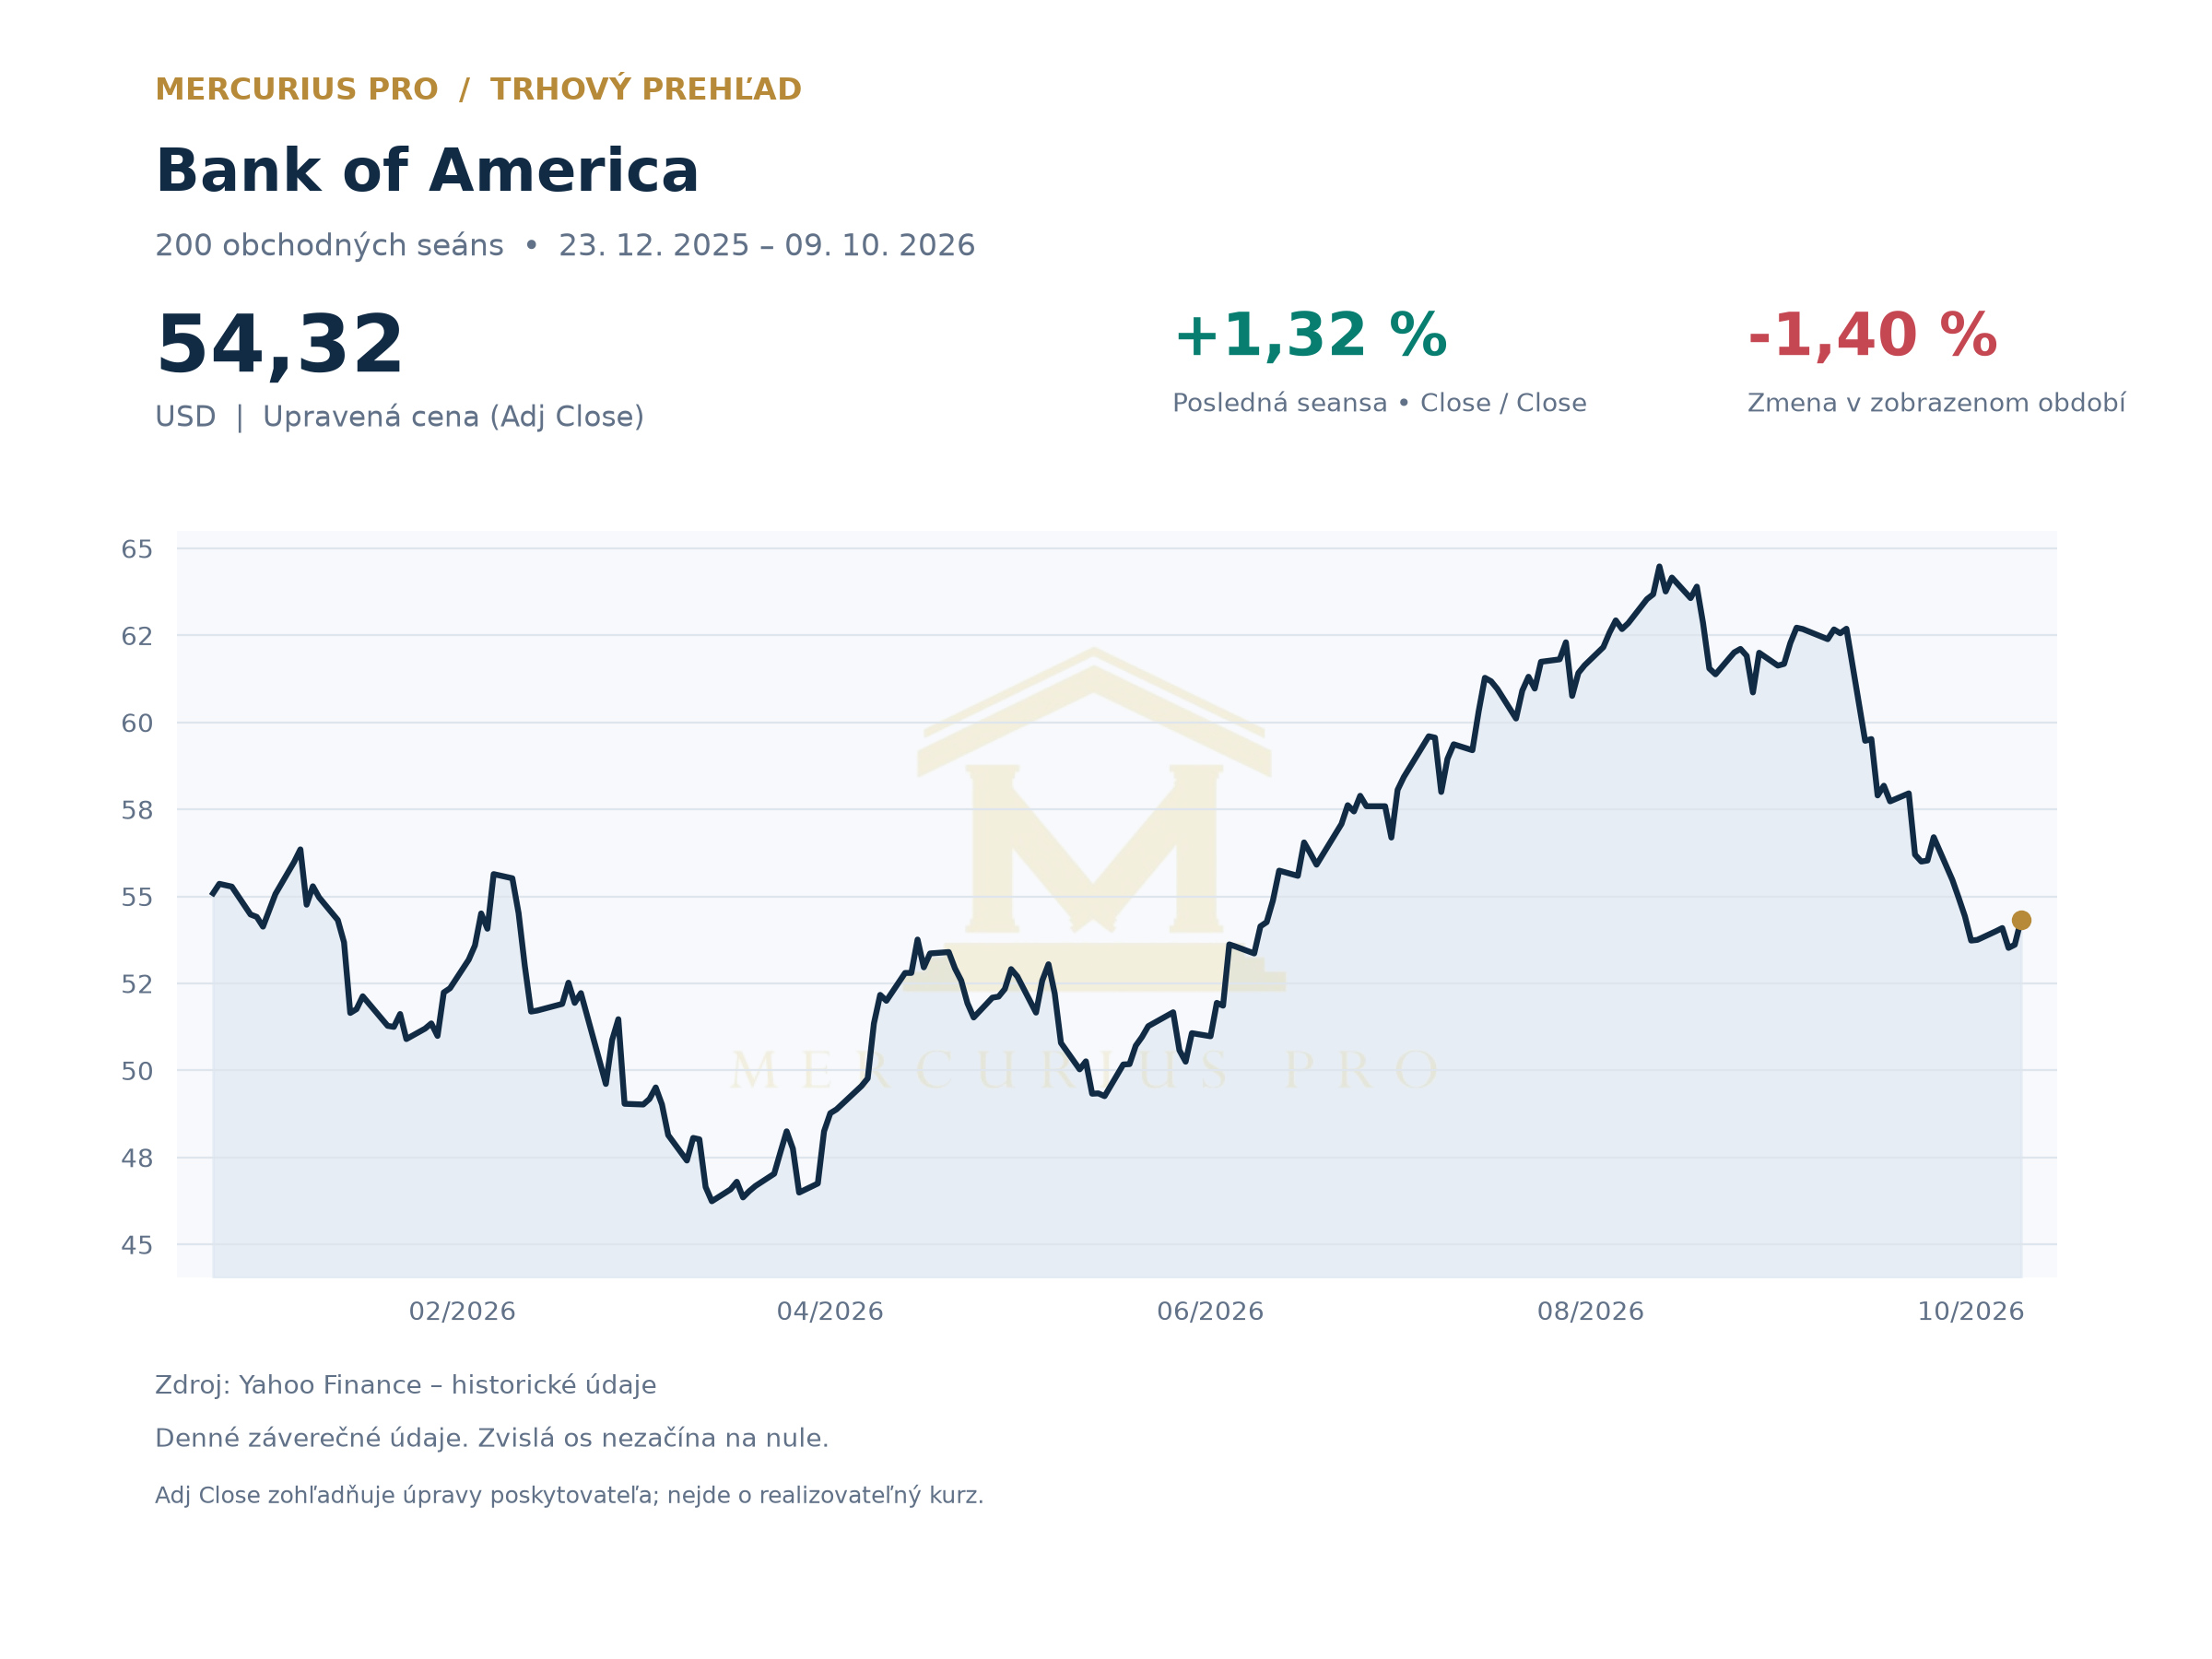
Citigroup bude dokazovať návratnosť reštrukturalizácie
Zároveň Citigroup zostáva v transformačnej fáze. Trh preto nebude sledovať iba rast tržieb, ale aj návratnosť kapitálu a schopnosť znižovať náklady.
CFO Gonzalo Luchetti uviedol, že RoTCE by v roku 2026 malo mierne prekročiť 11 %. Banka zároveň plánuje zvýšiť objem spätných odkupov akcií oproti predchádzajúcemu roku.
Visible Alpha očakáva medziročný rast tržieb o 7,3 % a čistého zisku približne o 30 %. Vysoký rast zisku však bude potrebné porovnať s nákladmi reštrukturalizácie, kvalitou úverov a vývojom kapitálu.
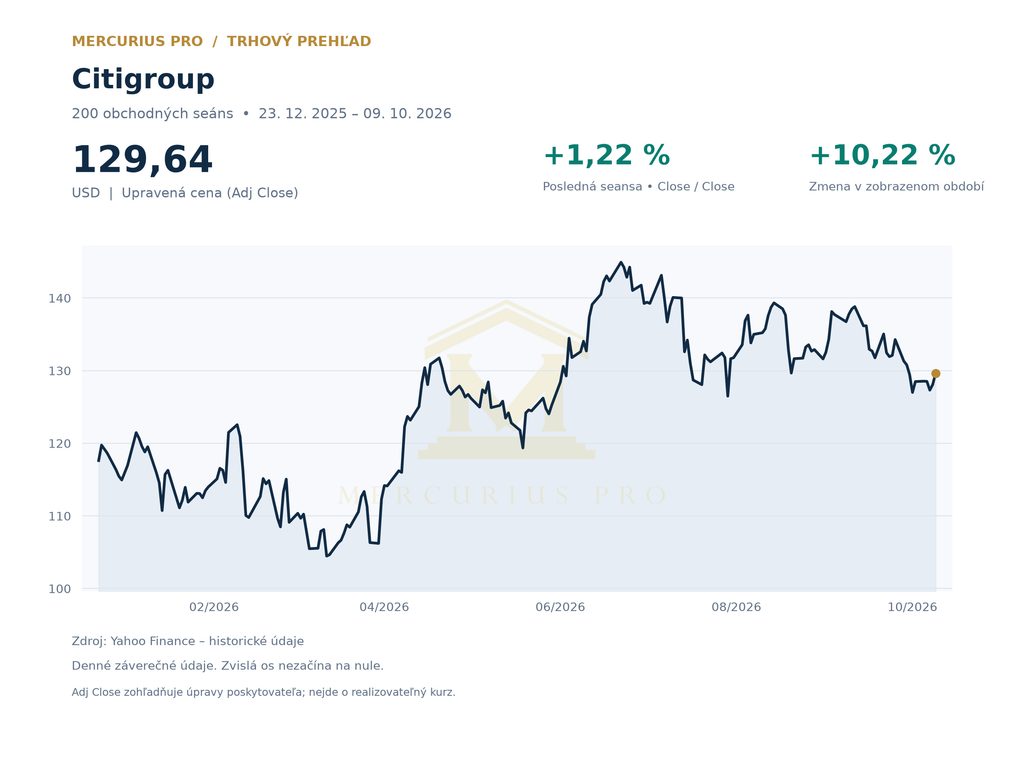
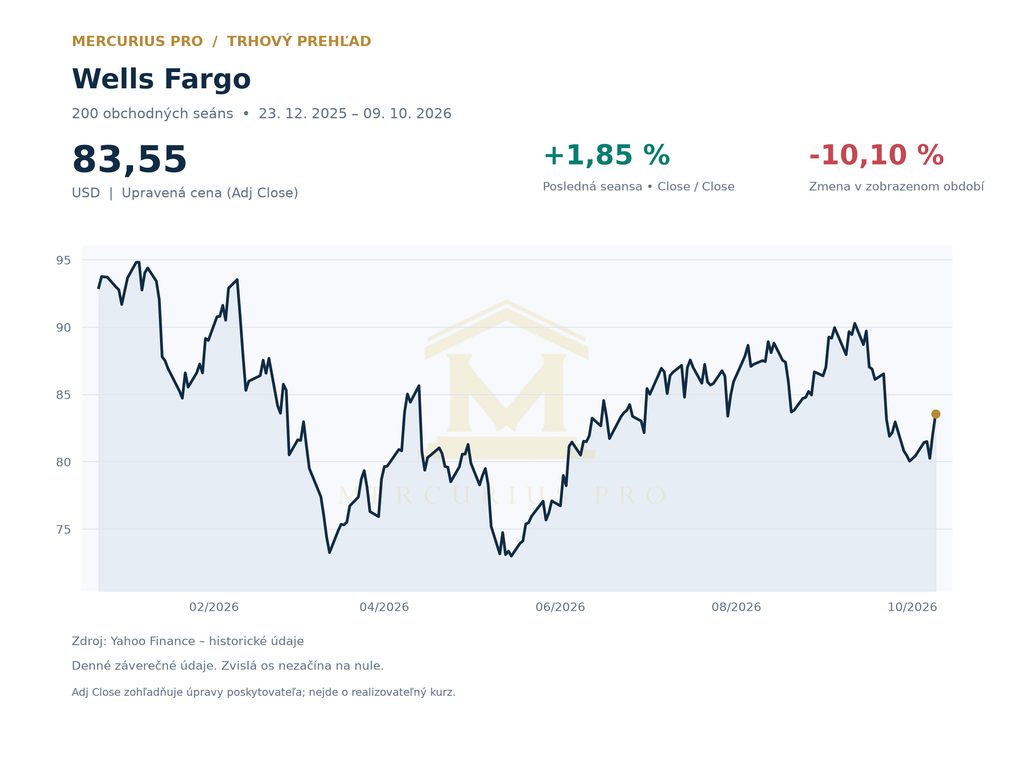
Wells Fargo je dôležitým testom amerického úverového cyklu
Naopak, Wells Fargo ponúka iný pohľad než investičné banky. Je viac naviazaná na bežné americké bankovníctvo, hypotéky, spotrebiteľov a komerčné úvery.
CFO Mike Santomassimo naznačil, že rast úverov v roku 2026 môže byť lepší než pôvodné očakávania. Zároveň hodnotil spotrebiteľské výdavky a kreditné trendy ako stále zdravé.
Visible Alpha očakáva rast tržieb približne o 3,8 % a rast čistého zisku okolo 5 %. Dôležitým testom však zostane, či rast objemu úverov neprichádza za cenu slabšej marže alebo vyšších budúcich úverových strát.
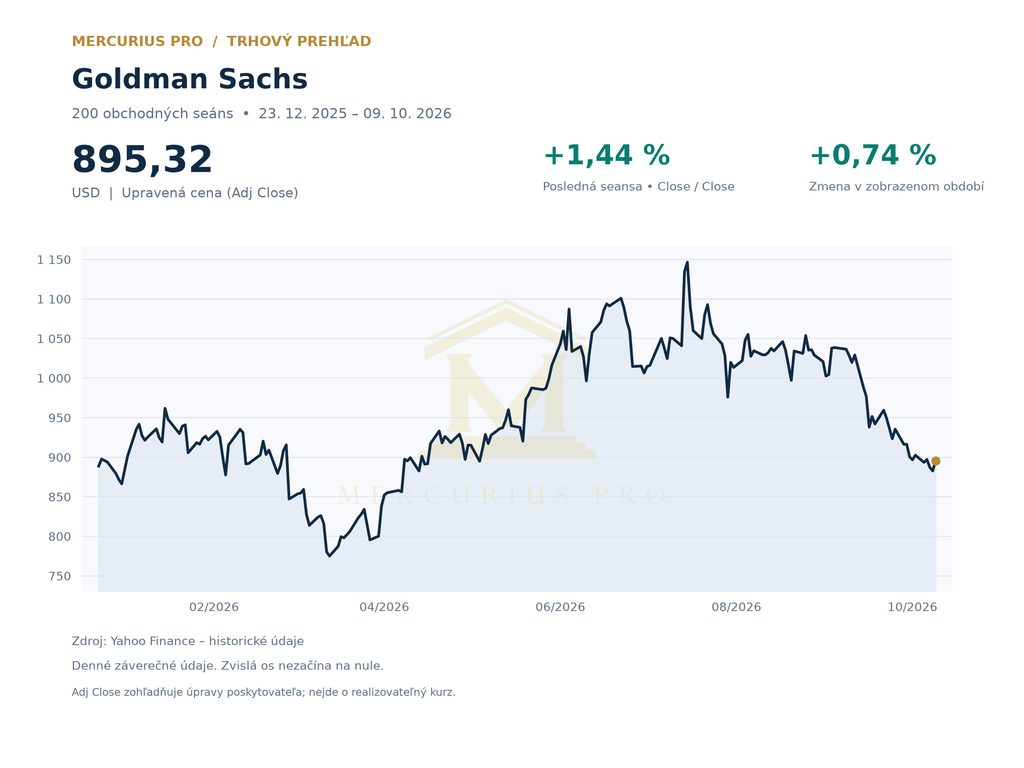
Goldman Sachs bude sledovaný najmä cez trading a M&A
Zároveň Goldman Sachs je výrazne citlivejší na kapitálové trhy. CEO David Solomon v septembri upozornil, že FICC môže byť v treťom štvrťroku mierne slabší, zatiaľ čo akciové obchodovanie zostáva relatívne silné.
Pre výsledky preto bude dôležité rozdelenie medzi equities, fixed income, currencies and commodities a investment banking. Vyššia volatilita môže pomáhať tradingu, no drahší kapitál súčasne komplikuje IPO, emisie a fúzie.
Dôležitý bude aj výhľad na koniec roka. Ak sa rozpracované transakcie odkladajú, silný kvartál v tradingu nemusí znamenať dlhodobo lepší výsledok investičnej banky.
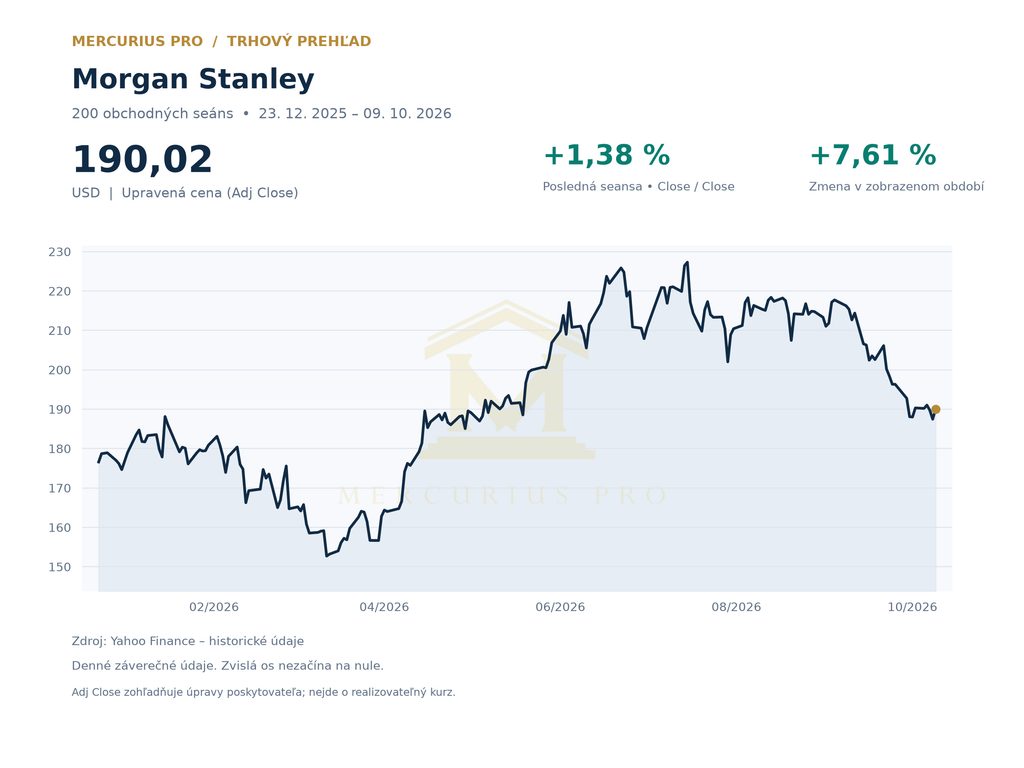
Morgan Stanley vstupuje do výsledkov s robustnou pipeline
Okrem toho Morgan Stanley je viac naviazaná na kapitálové trhy, no zároveň má silnú wealth management divíziu. Spoluprezident Dan Simkowitz v septembri uviedol, že pipeline investičnobankových transakcií zostáva robustná.
To je pozitívny signál, no pipeline ešte nie je vykázaný výnos. Transakcie sa môžu odložiť alebo zrušiť, najmä ak zostanú výnosy dlhopisov vysoko a financovanie bude drahé.
Pre Morgan Stanley preto bude dôležitá kombinácia tradingu, advisory, asset managementu a wealth managementu. Vyváženosť príjmov môže byť výhodou v prostredí slabšej M&A aktivity.
Trading môže byť silný aj pri slabšom dealmakingu
V prvom polroku zároveň výnosy podporili príjmy z obchodovania s akciami a dlhopismi, investičného bankovníctva aj financovania transakcií. Zvýšená volatilita vytvárala veľa obchodných príležitostí.
V treťom štvrťroku sa však obraz mení. Rast výnosov Treasury zdražuje kapitál a môže odkladať emisie aj fúzie. Tradingové divízie tak môžu vykazovať vysoké výnosy aj v prostredí, kde sa zhoršuje výhľad poradenských poplatkov.
Preto nebude správne posudzovať výsledky investičných bánk iba podľa jednej línie výnosov. Dôležitá bude kvalita celého mixu.
Úverové riziko sa stáva dôležitejším
Zároveň sa vyššie sadzby do ekonomiky prenášajú postupne. Najväčší tlak vzniká pri refinancovaní, obnove úverov a pri produktoch s pohyblivou sadzbou.
Banky preto môžu byť nútené zvyšovať rezervy na očakávané úverové straty. To môže znižovať čistý zisk aj v prípade rastúcich tržieb.
Najcitlivejšími oblasťami zostávajú kreditné karty, komerčné nehnuteľnosti a podnikové úvery. Pri každej banke však bude expozícia odlišná.
Vyššie rezervy ešte neznamenajú bankovú krízu
Na druhej strane je dôležité odlíšiť normálne zhoršovanie úverového cyklu od systémovej krízy. Federálny rezervný systém vo svojej júnovej správe uviedol, že ku koncu roku 2025 bolo viac než 99 % bánk klasifikovaných ako dobre kapitalizované.
Agregátny CET1 pomer veľkých aj malých bánk sa pohyboval približne okolo 13 %. To poskytuje systému väčší kapitálový vankúš než počas niektorých predchádzajúcich stresových období.
Na druhej strane vysoká kapitalizácia nevylučuje tlak na jednotlivé banky. Trh preto bude sledovať konkrétne portfóliá, splatnosti, hedging a likviditu.
Dlhopisové portfóliá zostávajú citlivé na výnosy
Zároveň rast výnosov znižuje trhovú hodnotu starších dlhopisov s nižším kupónom. To bolo jedným z hlavných problémov regionálnych bánk v roku 2023.
Reuters však upozorňuje, že veľké banky dnes držia v priemere kratšie portfóliá a majú lepšie riadené duration risk. Preto je pravdepodobnosť opakovania rovnakého mechanizmu nižšia.
To však neznamená, že riziko zmizlo. Pri prudkom raste výnosov môže vzniknúť tlak na kapitál, likviditu aj sentiment, najmä pri bankách s horšou štruktúrou financovania.
Rast úverov bude kľúčovým indikátorom ekonomiky
Okrem toho Visible Alpha očakáva, že agregátne úvery držané v portfóliu štyroch najväčších bánk medziročne vzrastú približne o 8,6 % na 4,6 bilióna USD. Vklady majú rásť približne o 4,6 % na 7,6 bilióna USD.
Ak sa tieto odhady potvrdia, ukáže to, že dopyt po úveroch zostáva relatívne odolný aj pri vysokých sadzbách. Zároveň však rýchlejší rast úverov než vkladov môže zvyšovať potrebu drahšieho financovania.
Preto bude dôležité sledovať loan-to-deposit dynamiku a cenu marginal funding.
Samotné prekonanie EPS nebude stačiť
Pri výsledkoch bude trh hodnotiť viac vrstiev naraz. Prvou je rast tržieb a EPS. Druhou je kvalita NII a vývoj marží.
Treťou vrstvou sú rezervy na úverové straty a charge-offs. Štvrtou zostáva kapitál, likvidita a buybacky. Napokon bude dôležitý výhľad vedenia na štvrtý štvrťrok a rok 2027.
Preto môže banka prekonať konsenzus EPS a napriek tomu oslabiť. Ak manažment naznačí vyššie náklady na vklady, slabší dealmaking alebo rast kreditných strát, trh môže reagovať negatívne.
Čo bude rozhodovať po výsledkoch
Prvým faktorom bude čistý úrokový výnos. Ak zostane silný bez výrazného tlaku na maržu, bude to pozitívny signál.
Druhým faktorom bude kreditná kvalita. Trh bude sledovať delikvencie, charge-offs a rezervy najmä pri kartách, komerčných nehnuteľnostiach a podnikových úveroch.
Tretím faktorom budú kapitálové trhy. Trading, M&A, emisie a IPO ukážu, či sa finančná aktivita dokáže udržať aj pri vyšších výnosoch.
Napokon bude dôležitý výhľad. Výsledky za jeden kvartál môžu byť silné, no valuácie bánk budú závisieť od toho, čo manažment očakáva v ďalších obdobiach.
Informácie o prístupe na svetové burzy prostredníctvom Online Trading:
https://mercurius.pro/sk/onlinetrading/
Zhrnutie
Výsledky amerických bánk za tretí štvrťrok preveria, či sú vysoké zisky naďalej udržateľné v prostredí drahšieho kapitálu. Visible Alpha očakáva rast tržieb pri všetkých štyroch najväčších bankách a súhrnný rast NII o 9,6 %, no rozdiely medzi jednotlivými obchodnými modelmi zostávajú výrazné.
JPMorgan vstupuje do sezóny s relatívne silným výhľadom tradingu a investment bankingu, Bank of America je opatrnejšia, Citigroup bude dokazovať návratnosť reštrukturalizácie a Wells Fargo kvalitu úverového rastu. Goldman Sachs a Morgan Stanley budú testom kapitálových trhov. Najdôležitejšia však nebude samotná výška zisku, ale jeho kvalita a opakovateľnosť.
=== INTERNÉ ODKAZY ===
- Trhy Mercurius Pro
https://mercurius.pro/sk/trhy/ - Online Trading Mercurius Pro
https://mercurius.pro/sk/onlinetrading/
=== ZDROJE ===
- Reuters – US bank investors to focus on impact of higher rates, deals outlook in Q3 earnings
Zdroj pre harmonogram výsledkov, pokles KBW Bank Index, výhľad vyšších ziskov, komentáre JPMorgan, Bank of America, Wells Fargo a Morgan Stanley.
https://www.reuters.com/business/finance/us-bank-investors-focus-impact-higher-rates-deals-outlook-q3-earnings-2026-10-08/ - S&P Global Market Intelligence / Visible Alpha – Breakdown of US banks’ third-quarter 2026 earnings expectations
Zdroj pre očakávaný rast tržieb, čistého zisku, NII, marží, úverov a vkladov pri JPMorgan, Bank of America, Citigroup a Wells Fargo.
https://www.spglobal.com/market-intelligence/en/news-insights/research/2026/10/visible-alpha-breakdown-of-us-banks-third-quarter-2026-earnings-expectations - Reuters – JPMorgan expects investment banking, trading to shine in third quarter
Zdroj pre komentár Douga Petna a očakávaný rast investment banking fees a markets revenue o mid-to-high teens.
https://www.investing.com/news/stock-market-news/jpmorgan-expects-investment-banking-trading-to-shine-in-third-quarter-4902609 - Reuters – Bank of America CEO sees at least 10% drop in Q3 investment banking fees
Zdroj pre očakávaný pokles investment banking fees a približne stagnujúce trading revenue.
https://www.reuters.com/business/finance/bank-america-ceo-sees-least-10-drop-q3-investment-banking-fees-2026-09-14/ - Reuters – Goldman CEO says fixed income, currencies, commodities business slightly softer in Q3
Zdroj pre komentár Davida Solomona k FICC a silnejšiemu akciovému tradingu.
https://www.investing.com/news/stock-market-news/goldman-ceo-says-fixed-income-currencies-commodities-business-slightly-softer-in-q3-4904385 - Federal Reserve – Supervision and Regulation Report, Banking System Conditions
Primárny zdroj pre kapitalizáciu bankového systému; viac než 99 % bánk bolo ku koncu 2025 dobre kapitalizovaných.
https://www.federalreserve.gov/publications/2026-june-supervision-and-regulation-report-report-banking-system-conditions.htm - Reuters – Citigroup CFO sees RoTCE above 11% this year
Zdroj pre komentár Gonzala Luchettiho k RoTCE a vyšším spätným odkupom.
https://www.boursorama.com/bourse/actualites/le-directeur-financier-de-citigroup-gonzalo-luchetti-table-sur-un-rendement-superieur-a-11-cette-annee-c0b13d8ea0dd1fd8fe3d370d80c74d02 - Yahoo Finance – JPMorgan Chase
https://finance.yahoo.com/quote/JPM/ - Yahoo Finance – Bank of America
https://finance.yahoo.com/quote/BAC/ - Yahoo Finance – Citigroup
https://finance.yahoo.com/quote/C/ - Yahoo Finance – Wells Fargo
https://finance.yahoo.com/quote/WFC/ - Yahoo Finance – Goldman Sachs
https://finance.yahoo.com/quote/GS/ - Yahoo Finance – Morgan Stanley
https://finance.yahoo.com/quote/MS/
Text má informačný charakter a nepredstavuje investičné odporúčanie.