
Microsoft od konca júna vzrástol o 43 %, testom budú výnosy z AI
Akcie Microsoftu od konca júna do 26. októbra posilnili približne o 42,8 %. Rast podporujú očakávania okolo Azure, Copilotu a schopnosti financovať nákladnú AI infraštruktúru. Výsledky plánované na 28. októbra však preveria, či sa rastúci dopyt premieta aj do udržateľných marží a peňažných tokov.
Čo sa dozviete
- Ako sa zmenila cena akcií Microsoftu od konca júna a čo ukázala posledná uzavretá seansa.
- Prečo sú Azure, Copilot a podnikový softvér dôležité pre komercializáciu AI.
- Ako kapitálové výdavky ovplyvňujú voľný peňažný tok a porovnávanie s konkurenciou.
- Ktoré údaje a riziká budú rozhodujúce pri výsledkoch 28. októbra.
Akcie Microsoftu: rast od júna a aktuálna reakcia trhu
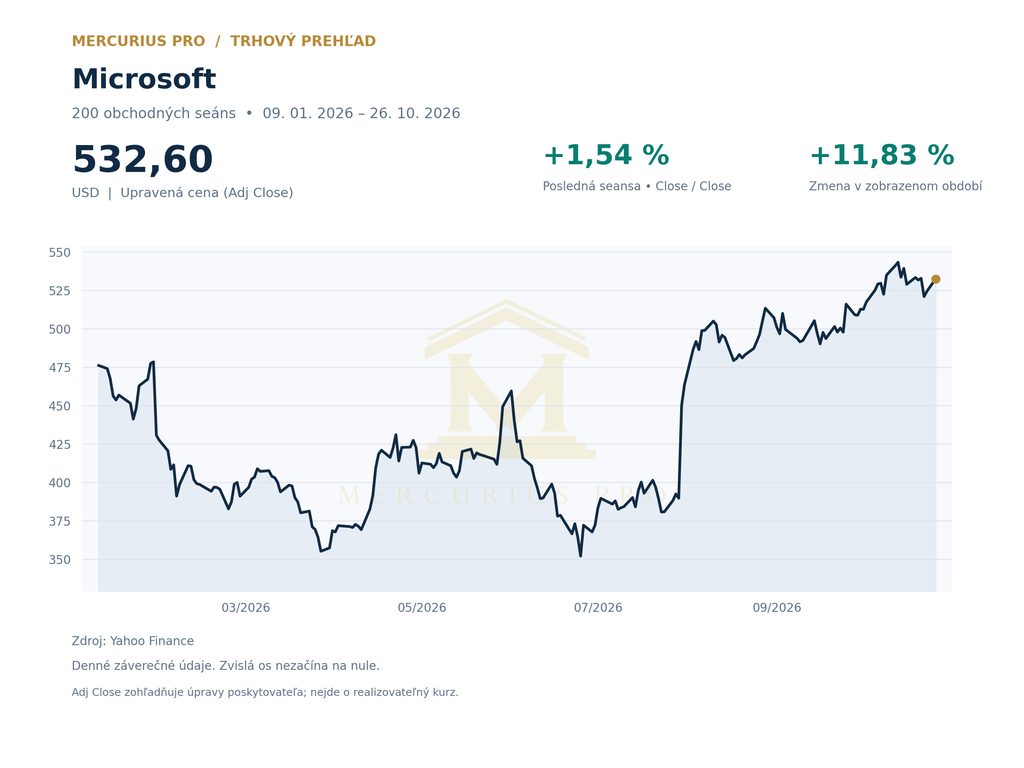
Akcie Microsoft Corporation (MSFT) od záveru 30. júna 2026 výrazne posilnili. Z vtedajších 373,02 USD sa do záveru obchodovania 26. októbra dostali na 532,60 USD. Porovnanie neupravených záverečných cien ukazuje rast približne o 42,8 %; nejde o celkový výnos vrátane dividend.
Len v pondelok 26. októbra akcia v riadnej seanse na Nasdaqu vzrástla o 1,54 %, teda o 8,09 USD. Konečná cena 532,60 USD bola zaznamenaná o 16.00 newyorského času (EDT). Celý pohyb však nemožno pripísať jedinej správe: trh počas uplynulých mesiacov prehodnocoval najmä rast Azure, komercializáciu AI a financovanie infraštruktúry.
Pozornosť sa teraz sústreďuje na výsledky plánované na 28. októbra. Tie môžu potvrdiť doterajšie očakávania alebo ukázať rozdiel medzi rastom dopytu a nákladmi na jeho obslúženie.
Prečo sa ocenenie od leta zmenilo
Dôležitým impulzom boli výsledky zverejnené 29. júla za posledný štvrťrok fiškálneho roka 2026. Microsoft oznámil tržby 90,0 mld. USD, medziročne vyššie o 18 %, a upravený zisk na akciu 4,74 USD, vyšší o 23 %. Tržby Microsoft Cloud dosiahli 59,3 mld. USD (+27 %) a Azure spolu s ďalšími cloudovými službami medziročne vzrástol o 43 %.
Súbeh vysokého rastu infraštruktúrnych služieb a ziskovosti podporil očakávania, že AI už zvyšuje dopyt po komerčných produktoch. Akciový rast od konca júna však zároveň odráža meniace sa očakávania budúcich ziskov a ich ocenenia. Samotné dobré kvartálne čísla preto nemôžu mechanicky vysvetliť celý cenový pohyb.
Azure, Copilot a sila podnikového ekosystému
Za fiškálny rok skončený 30. júna Microsoft vykázal tržby 331,8 mld. USD (+18 %) a prevádzkový zisk 155,2 mld. USD (+21 %). Microsoft Cloud dosiahol tržby 214,4 mld. USD (+27 %). Ročné tržby Azure pritom prvýkrát prekonali 100 mld. USD pri raste o 41 % a firma uviedla viac ako 30 miliónov platených licencií Microsoft 365 Copilot.
Prepojenie cloudu, kancelárskeho softvéru, bezpečnostných služieb a aplikácií vytvára viac možností monetizácie AI. Zahŕňa prenájom výpočtového výkonu aj predplatné nadstavbových funkcií. Počet licencií však nie je totožný s dodatočným ziskom: rozhodujú aj jednotkové náklady na prevádzku modelov, využívanie služieb a udržanie zákazníkov.
Peňažné toky a výhoda pri financovaní
Druhá časť analytického príbehu sa týka financovania. Vo fiškálnom roku 2026 vytvoril Microsoft prevádzkový peňažný tok približne 182,9 mld. USD, ale peňažné nákupy hmotného majetku dosiahli 115,9 mld. USD. Voľný peňažný tok vypočítaný ako rozdiel týchto položiek preto predstavoval približne 67,0 mld. USD, oproti zhruba 71,6 mld. USD o rok skôr.
Rast prevádzkovej hotovosti tak nestačil plne kompenzovať prudké zrýchlenie výdavkov na majetok. Podľa prognózy BofA Global Research citovanej v októbrovom článku Yahoo Finance by Microsoft mohol počas nasledujúcich dvanástich mesiacov udržať kladný voľný peňažný tok. Niektorí ďalší veľkí prevádzkovatelia cloudovej a AI infraštruktúry môžu podľa tohto scenára v časti obdobia vykázať zápornú hodnotu.
Ide o analytickú prognózu, nie o vykázaný výsledok ani dôkaz, že Microsoft bude jedinou firmou schopnou dlhodobo financovať svoju expanziu. Širšie súvislosti medzi tržbami, maržami a kapitálovými záväzkami približuje aj analýza ekonomiky AI na príklade Anthropicu. Silný rast predaja totiž sám osebe nezaručuje dostatok voľnej hotovosti.
Ako správne porovnávať hyperscalerov
Porovnanie s Amazonom, Alphabetom, Metou a Oraclom má dôležité metodické obmedzenia. Firmy používajú rôzne kombinácie priamych kapitálových výdavkov, finančného lízingu, nákupných záväzkov a externého financovania. Samotný ukazovateľ prevádzkové cash flow mínus peňažné nákupy dlhodobého majetku preto nemusí zachytiť budúce platby zo všetkých lízingových zmlúv.
Záporný voľný peňažný tok navyše nemusí znamenať stratovú prevádzku: môže vzniknúť počas intenzívnej výstavby dátových centier. Microsoftu pomáha široká a zisková základňa zákazníkov podnikového softvéru. Ekonomiku dlhodobých výdavkov na AI však treba posudzovať aj podľa návratnosti kapitálu, odpisov, zmluvných záväzkov a udržateľnosti marží.
Náklady, odpisy a hlavné riziká
Vyššie výdavky na servery, akcelerátory, elektrickú energiu a sieťovú infraštruktúru môžu tlačiť na marže aj pri raste tržieb. Vo štvrtom fiškálnom štvrťroku manažment upozornil na tlak AI infraštruktúry na cloudové marže. Rast kapacity preto treba sledovať spolu s jej využitím a nákladmi na prevádzku.
Pozornosť si zaslúži aj oznámené predĺženie odhadovanej životnosti dátových centier a kancelárskych budov z 15 na 25 rokov od fiškálneho roka 2027. Mení časové rozloženie účtovných odpisov, nie peniaze vynaložené na obstaranie majetku. Manažment zároveň upozornil, že zmena môže ovplyvniť klasifikáciu budúcich lízingov, čo ešte zvyšuje význam porovnateľnej metodiky kapitálových výdavkov.
Ďalšími rizikami sú rýchle technologické zastarávanie čipov, dostupnosť elektriny, cloudová konkurencia a právne či regulačné obmedzenia. Praktické úzke miesta rozoberá aj článok o výstavbe AI dátových centier a dostupnosti energie. Kľúčovým obchodným rizikom zostáva, že zákazníci nezvýšia výdavky na AI dostatočne rýchlo na pokrytie nákladov novej infraštruktúry.
Čo preveria výsledky 28. októbra
Bezprostredným katalyzátorom budú výsledky za prvý štvrťrok fiškálneho roka 2027. Trh sa zameria najmä na rast Azure, hrubú maržu cloudu, kapitálové výdavky vrátane lízingu a voľný peňažný tok. Podstatné budú aj využitie novovybudovanej kapacity a výhľad manažmentu.
Analytici podľa prehľadu Visible Alpha citovaného Investopediou 26. októbra očakávajú tržby približne 90,64 mld. USD a upravený zisk 4,73 USD na akciu. Tieto hodnoty predstavujú odhady pred zverejnením výsledkov, nie vykázanú skutočnosť. Pri hodnotení prípadného prekonania či zaostania preto treba zachovať rovnakú metodiku upraveného zisku aj čas konsenzu.
Zhrnutie: rast musí potvrdiť návratnosť AI
Po raste akcií Microsoftu o viac než dve pätiny od konca júna sa zvýšila citlivosť ocenenia na nesúlad medzi dopytom po AI a nákladmi na jeho obsluhu. Azure a podnikový ekosystém poskytujú viac zdrojov príjmov, vysoké výdavky však už obmedzujú voľný peňažný tok. Podstatou ďalšieho hodnotenia preto nebude iba objem výstavby, ale schopnosť vytvárať udržateľný výnos a hotovosť.
Zdroje
- Microsoft: výsledky za štvrtý štvrťrok a fiškálny rok 2026, 29. júla 2026.
https://www.microsoft.com/en-us/investor/earnings/fy-2026-q4/press-release-webcast - Microsoft: výročná správa 2026, ročné výsledky a výkaz peňažných tokov.
https://www.microsoft.com/investor/reports/ar26/index.html - Yahoo Finance: Microsoft May Be the Only Hyperscaler to Stay Cash-Flow Positive, 24. októbra 2026; sprostredkovaná prognóza BofA Global Research.
https://finance.yahoo.com/technology/ai/articles/microsoft-may-only-hyperscaler-stay-153002561.html - Investopedia: očakávania pred výsledkami Microsoftu podľa Visible Alpha, 26. októbra 2026.
https://www.investopedia.com/here-is-how-much-traders-see-microsoft-stock-moving-after-earnings-msft-q1-fy2027-12184775 - Yahoo Finance: záznam vyjadrenia manažmentu Microsoftu o dátových centrách a zmene odhadovanej životnosti budov, 29. júla 2026.
https://finance.yahoo.com/video/microsoft-doubles-down-on-ai-as-data-center-footprint-expands-231500847.html - Yahoo Finance: historické ceny Microsoft Corporation (MSFT), riadne záverečné seansy.
https://finance.yahoo.com/quote/MSFT/history/
Text má informačný charakter a nepredstavuje investičné odporúčanie.