
Výstavba AI dátových centier môže v roku 2027 zdvojnásobiť tempo
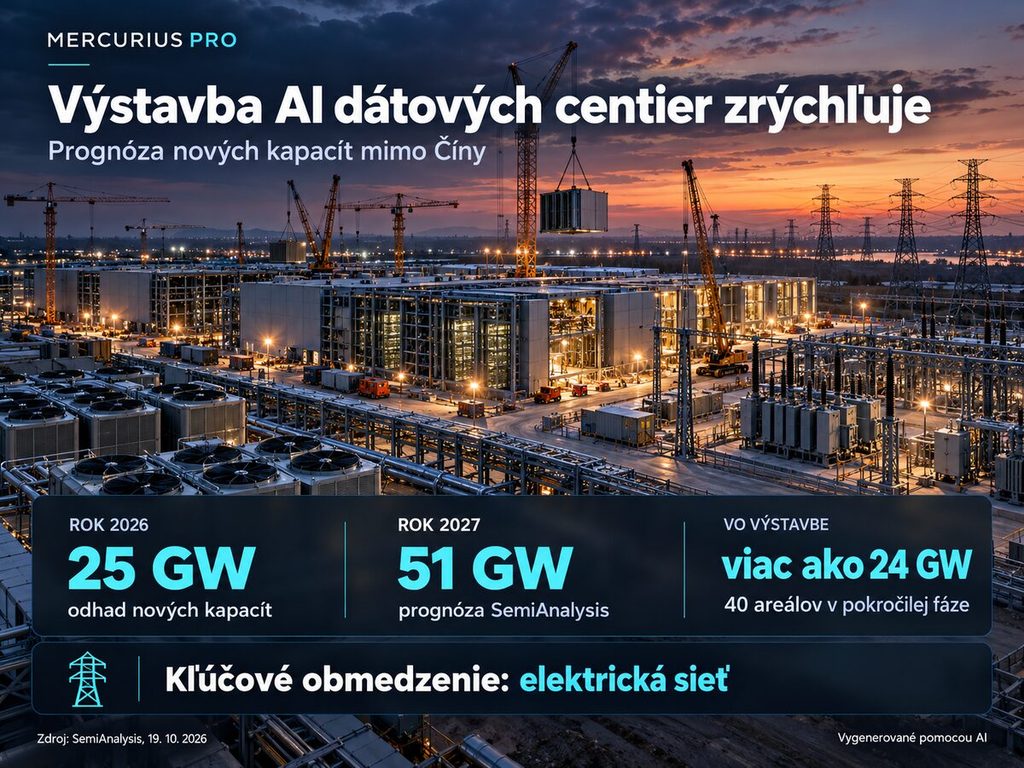
Výstavba AI dátových centier môže v roku 2027 výrazne zrýchliť. SemiAnalysis odhaduje, že ročný prírastok IT kapacity mimo Číny vzrastie z približne 25 GW v roku 2026 na 51 GW v roku 2027. Ide o prognózu nových kapacít, nie o celkovú spotrebu elektriny ani už dokončené projekty.
Scenár podporuje rozsiahla výstavba, dlhodobé nájomné zmluvy a modulárne technológie. Jeho naplnenie však závisí od elektrických prípojok, financovania, dodávok čipov a schopnosti prevádzkovateľov premeniť vysoké kapitálové výdavky na dostatočné príjmy a cash flow.
KĽÚČOVÉ FAKTORY: VÝSTAVBA AI DÁTOVÝCH CENTIER
- SemiAnalysis očakáva v roku 2027 približne 51 GW novej IT kapacity mimo Číny oproti asi 25 GW v roku 2026.
- Viac než 24 GW sa nachádza v pokročilej fáze výstavby na 40 areáloch.
- Modulárne riešenia môžu v modelovom projekte skrátiť realizáciu z 22 na 14 mesiacov bez povoľovania.
- Elektrické prípojky, čipy a chladiaca infraštruktúra môžu obmedziť skutočne sprevádzkovanú kapacitu.
- Rizikom zostáva vysoké zadlženie a neistá návratnosť rozsiahlych projektov.
SemiAnalysis očakáva prudké zrýchlenie výstavby
SemiAnalysis vychádza zo svojho modelu tisícov kolokačných a hyperscale areálov. Sleduje povolenia, stavebný postup, infraštruktúru, nájomné kontrakty a plánovaný elektrický výkon. Podľa prognózy by sa mimo Číny mohlo v roku 2027 pridať približne 51 GW novej IT kapacity.
Viac než 24 GW z tohto objemu už má byť v pokročilej fáze výstavby na 40 areáloch. Firma uvádza, že mnohé budovy sú za polovicou stavebných prác a majú osadenú časť chladenia či elektrického vybavenia. Viditeľný postup znižuje riziko, že celá prognóza stojí iba na nezáväzných oznámeniach.
Napriek tomu 51 GW zostáva odhadom. Brad Gerstner zo spoločnosti Altimeter Capital spochybnil skoršiu prognózu SemiAnalysis na úrovni 43 GW a očakával skôr približne 25 GW. Rozdiel ukazuje, že tempo dokončovania závisí od viacerých úzkych miest a metodiky, čo sa považuje za skutočne sprevádzkovanú kapacitu.
Modulárna výstavba skracuje čas realizácie
Tradičný projekt vyžaduje postupné dokončenie budovy, elektrických rozvodov, chladenia a technologických priestorov. Modulárny prístup presúva časť práce do výrobných závodov. Elektrické miestnosti, chladiace moduly a ďalšie systémy vznikajú súbežne s prípravou staveniska.
V modelovom projekte môže tento postup skrátiť realizáciu približne z 22 na 14 mesiacov. Uvedený čas však nezahŕňa povoľovacie procesy, získanie pozemku ani čakanie na pripojenie do elektrickej siete. Rýchlejšia montáž budovy preto automaticky neznamená rovnako rýchle uvedenie výpočtovej kapacity do prevádzky.
Nové návrhy využívajú Amazon, Meta aj ďalší veľkí prevádzkovatelia. Zjednodušené stavebné koncepcie znižujú objem práce priamo na mieste a umožňujú štandardizovať opakované časti areálov. To rozširuje dopyt nielen po čipoch Nvidia, ale aj po rozvodniach, záložných zdrojoch, chladení, optických prepojeniach a stavebných službách.
Elektrická sieť zostáva rozhodujúcim obmedzením
Dokončená budova bez elektrického príkonu nevytvára využiteľnú výpočtovú kapacitu. Goldman Sachs očakáva, že americký dopyt dátových centier po elektrickom výkone vzrastie z 31 GW v roku 2025 na 66 GW v roku 2027. Prognóza predpokladá približne 70-percentné využitie kapacity a koncovú kapacitu okolo 95 GW.
Tento údaj však nemožno priamo porovnávať s prognózou SemiAnalysis. Goldman opisuje očakávaný elektrický dopyt v USA, zatiaľ čo SemiAnalysis sleduje ročné prírastky IT kapacity mimo Číny. Rozdielny región, časové vymedzenie aj metodika vysvetľujú, prečo čísla nie sú navzájom zameniteľné.
Praktický problém ukázal projekt spoločnosti Nscale v britskom Loughtone. Microsoft odstúpil od plánovaného 50 MW dátového centra po tom, čo sa očakávané pripojenie do siete posunulo do 30. rokov. Firma pritom pokračuje v ďalšej spolupráci s Nscale, takže nejde o úplné ukončenie ich vzťahu, ale o dôsledok oneskorenej energetickej infraštruktúry na konkrétnom mieste.
Dodávateľský reťazec sa rozširuje za hranice čipov
Rýchlejšia výstavba by podporila širší okruh dodávateľov. Nvidia zostáva kľúčovým výrobcom výpočtových akcelerátorov, no dátové centrum potrebuje aj napájanie, chladenie, sieťové prvky, pamäte, optiku a fyzickú budovu. Význam preto rastie pri spoločnostiach ako Vertiv, ABB alebo dodávateľoch špecializovaných stavebných prác.
Úzkym miestom sa navyše môže stať samotný hardware. SemiAnalysis pripúšťa, že pri rýchlom dokončovaní budov sa nedostatok môže presunúť od pozemkov a elektriny k pamätiam a logickým čipom. Areál preto môže byť stavebne pripravený, no stále nemusí mať dostatok serverov na plnú prevádzku.
Podobný princíp platí aj pri optických komponentoch a chladení. Rast objednávok je priaznivý pre dodávateľov, no rozhoduje ich schopnosť zvýšiť výrobu bez neúmerného rastu nákladov. Vysoký backlog sám osebe nezaručuje vyššiu maržu ani free cash flow.
Meta ukazuje, že vysoký CapEx nestačí na stabilný rast akcie
Meta patrí medzi firmy, ktoré menia návrh dátových centier a zvyšujú výdavky na AI infraštruktúru. Jej akcia však 20. októbra uzavrela na 694,25 USD a počas dňa klesla o 1,59 %. Za 200 obchodných seáns od 5. januára do 20. októbra bola vyššie o 5,65 %.
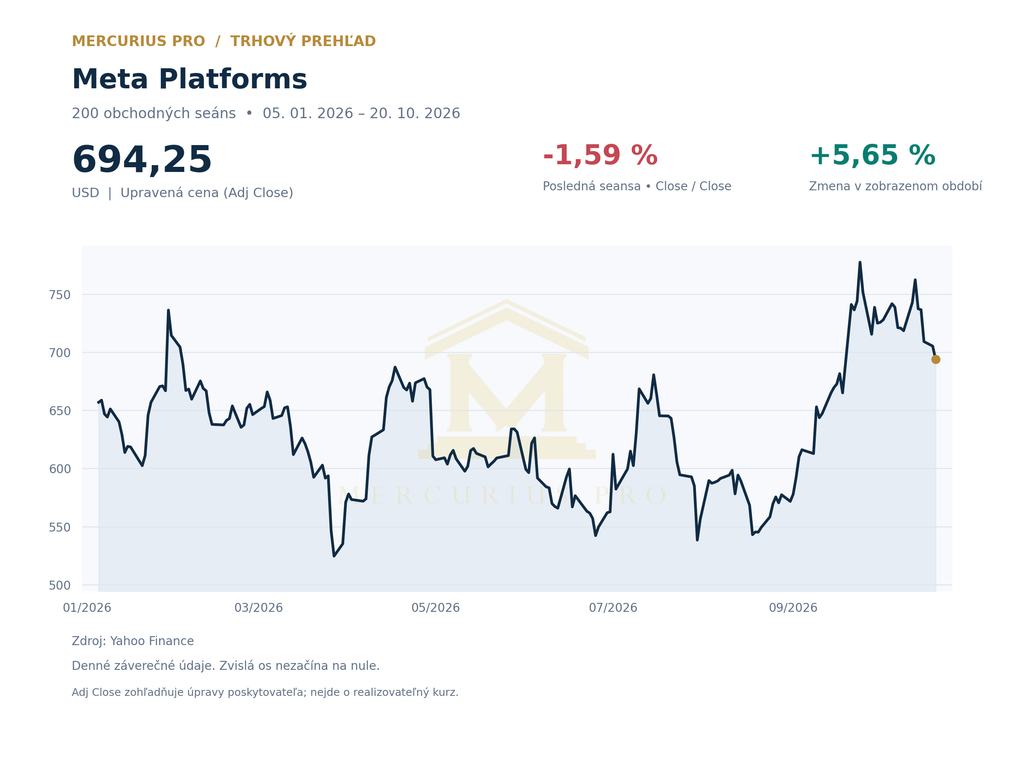
Graf Meta Platforms je iba príkladom vývoja jedného veľkého prevádzkovateľa, nie cenovým ukazovateľom celého odvetvia. Cena akcie reaguje aj na reklamný biznis, marže, regulačné riziká a očakávania budúcich výsledkov. Samotná expanzia dátových centier preto nevysvetľuje jej pohyb v jednotlivých seansách.
Pre hodnotenie veľkých technologických firiem bude rozhodujúce, či rast výpočtovej kapacity prinesie nové príjmy a vyššiu produktivitu. Ak sa výdavky zvyšujú rýchlejšie než monetizácia AI služieb, vyšší CapEx môže dočasne znižovať free cash flow a zvyšovať citlivosť akcií na sklamanie.
Financovanie vytvára ďalšie riziko
Výstavba v desiatkach gigawattov potrebuje obrovský objem kapitálu. SemiAnalysis uvádza, že veľké projekty sa často opierajú o dlhodobé nájomné zmluvy, ktoré následne umožňujú developerom získať dlhové financovanie. To zvyšuje pravdepodobnosť realizácie, zároveň však prepája prevádzkovateľov, vlastníkov areálov a veriteľov.
S&P Global upozornila, že najväčšie technologické firmy môžu mať viac záväzkov spojených s AI, než vyplýva z verejne dostupných údajov. Časť rizika môže byť ukrytá v dlhodobých nájomných kontraktoch, zárukách alebo financovaní samostatných prevádzkovateľov infraštruktúry.
Podrobnejšie sme túto tému rozobrali v analýze, ako dlhové financovanie AI zvyšuje tlak na kapitálové trhy. Pri nových projektoch preto nestačí sledovať plánovaný počet gigawattov. Dôležité sú aj úrokové náklady, podmienky kontraktov, obsadenosť kapacity a schopnosť zákazníkov plniť dlhodobé záväzky.
Čo rozhodne o skutočnom tempe v roku 2027
Prvým testom bude počet areálov, ktoré získajú elektrické pripojenie a prejdú z fázy výstavby do komerčnej prevádzky. Druhým bude dostupnosť čipov, pamätí a chladiacich systémov. Tretím faktorom zostáva financovanie, najmä pri zadlžených prevádzkovateľoch mimo najväčších technologických skupín.
Rovnako dôležitá bude konečná návratnosť. Ak nové kapacity zvýšia príjmy z cloudu a AI rýchlejšie než náklady, prudká expanzia môže byť udržateľná. Ak však využitie zostane nízke alebo ceny výpočtového výkonu rýchlo klesnú, časť projektov môže čeliť slabšiemu cash flow a refinančnému tlaku.
Zhrnutie
Výstavba AI dátových centier môže v roku 2027 výrazne zrýchliť. Prognózu 51 GW podporuje viac než 24 GW v pokročilej výstavbe, rekordné kontrakty a rýchlejšie modulárne riešenia. Naplnenie odhadu však nie je isté a skeptický scenár počíta približne s polovičným objemom.
Rozhodujúcim obmedzením zostáva elektrická sieť, dostupnosť technológií a financovanie. Preto treba odlišovať oznámenú, rozostavanú, elektricky pripojenú a skutočne využívanú kapacitu. Až posledná z týchto úrovní môže vytvárať príjmy potrebné na návratnosť vysokých kapitálových výdavkov.
Zdroje: SemiAnalysis – Datacenters 2027, Goldman Sachs Research – dopyt dátových centier po elektrickom výkone, Reuters – Microsoft a projekt Nscale, Reuters – riziká záväzkov spojených s AI, Yahoo Finance – META
Text má informačný charakter a nepredstavuje investičné odporúčanie.