
Spotify po výsledkoch posilnilo, trh ocenil predplatiteľov a výhľad zisku
KĽÚČOVÉ BODY
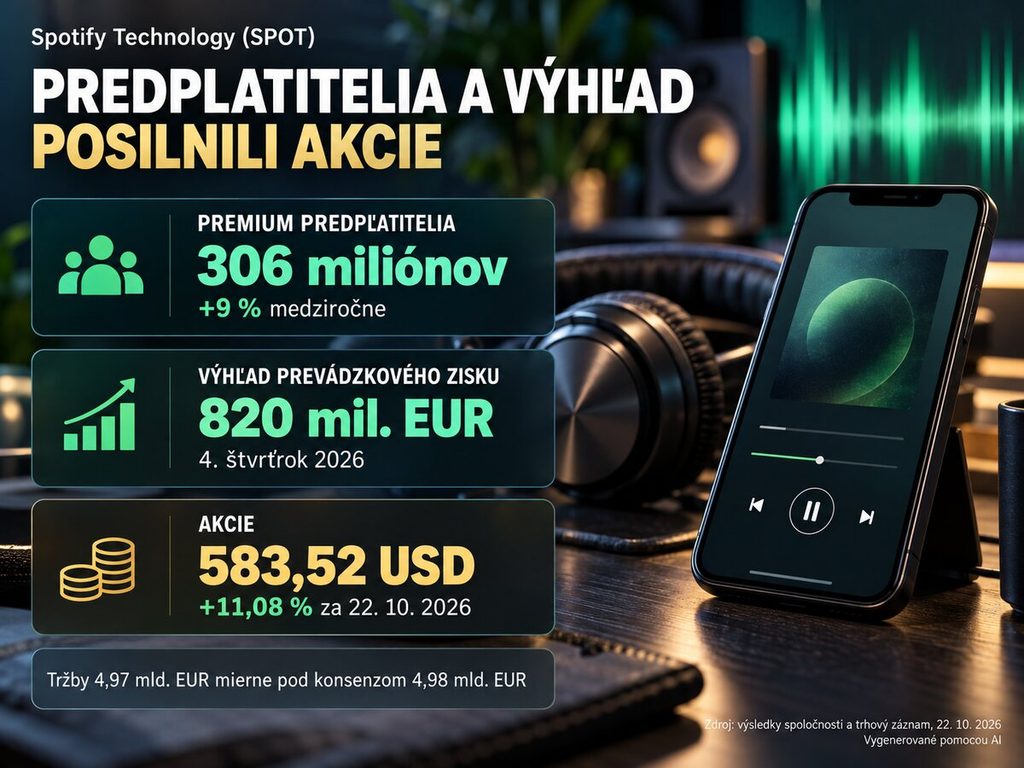
- Tržby dosiahli 4,97 miliardy eur, tesne pod konsenzom približne 4,98 miliardy eur.
- Počet Premium predplatiteľov vzrástol medziročne o 9 % na 306 miliónov, teda o milión nad plán spoločnosti.
- Hrubá marža sa zvýšila na 33 % a prevádzkový zisk dosiahol 672 miliónov eur.
- Spotify na štvrtý štvrťrok očakáva prevádzkový zisk 820 miliónov eur a 316 miliónov Premium predplatiteľov.
- Akcie SPOT 22. októbra uzavreli na 583,52 USD, čo znamenalo denný rast o 11,08 %.
Spotify zverejnilo 22. októbra výsledky za tretí štvrťrok 2026, ktoré ukázali pokračujúci rast počtu platiacich zákazníkov a zlepšenie hrubej marže. Tržby dosiahli 4,97 miliardy eur, medziročne vzrástli o 16 %, no mierne zaostali za konsenzom LSEG na úrovni približne 4,98 miliardy eur.
Počet Premium predplatiteľov sa medziročne zvýšil o 9 % na 306 miliónov. Firma počas štvrťroka získala šesť miliónov nových platiacich zákazníkov a konečný počet prekonal jej predchádzajúci plán o jeden milión. Práve rast predplatiteľskej základne a priaznivý výhľad prevádzkovej ziskovosti prevážili nad miernym zaostaním tržieb.
Výsledky Spotify podporil rast platiacich zákazníkov
Celkový počet mesačne aktívnych používateľov dosiahol 788 miliónov, čo predstavuje medziročný rast o 11 % a medzikvartálne zvýšenie o 1 %. Spotify tak naďalej rozširovalo používateľskú základňu vo všetkých regiónoch, pričom Premium segment zostal hlavným zdrojom príjmov.
Hrubá marža sa medziročne zlepšila o 136 bázických bodov na 33 %, mierne nad trhovým očakávaním 32,9 %. Prevádzkový zisk dosiahol 672 miliónov eur a bol približne v súlade s konsenzom 671,8 milióna eur. Výsledky preto ukázali, že firma dokáže rozširovať predplatiteľskú základňu bez straty prevádzkovej disciplíny.
Zisk na akciu dosiahol 2,48 eura, zatiaľ čo odhady citované agentúrou Reuters počítali približne s 2,80 eura. Medziročne sa EPS znížil, takže štvrťrok neprekonal očakávania vo všetkých ukazovateľoch. Trh však venoval väčšiu pozornosť počtu predplatiteľov, marži a nasledujúcemu štvrťroku.
Výhľad prevádzkového zisku prekonal očakávania
Najdôležitejšou časťou oznámenia bol výhľad na štvrtý štvrťrok. Spotify predpokladá prevádzkový zisk 820 miliónov eur, čo je viac než analytický konsenzus 813,4 milióna eur. Spoločnosť zároveň očakáva, že rast prevádzkových nákladov po vrchole v treťom štvrťroku spomalí a miernejšie tempo bude pokračovať aj v roku 2027.
Počet Premium predplatiteľov by mal vzrásť o ďalších desať miliónov na 316 miliónov, nad očakávaním trhu približne 314,7 milióna. Naopak, plánovaných 818 miliónov mesačne aktívnych používateľov mierne zaostáva za odhadom 819 miliónov. Silnejší očakávaný prevádzkový výsledok a počet platiacich zákazníkov tak kompenzovali slabší výhľad celkovej používateľskej základne.
Akcie Spotify vzrástli o viac než 11 %
Akcie Spotify reagovali na výsledky rastom už pred otvorením americkej burzy. Podľa časovo označenej kotácie dosahovala cena o 9:29 newyorského času 562,43 USD, približne o 7,06 % viac než predchádzajúca záverečná hodnota.
V riadnej seanse sa rast ešte zrýchlil. Akcie 22. októbra uzavreli na 583,52 USD, teda o 11,08 % vyššie než predchádzajúca záverečná cena 525,34 USD. Cenový graf využívajúci metodiku Adj Close uvádza upravenú hodnotu 583,66 USD a dennú zmenu 11,10 %, preto sa jeho údaje mierne odlišujú od neupravenej burzovej záverečnej ceny.
Reakciu nemožno pripísať prekonaniu očakávaní pri tržbách alebo EPS, keďže oba ukazovatele za konsenzom mierne zaostali. Trh zrejme viac ocenil rast platiacich zákazníkov, zlepšenie hrubej marže a výhľad prevádzkového zisku.
Umelá inteligencia má podporiť aktivitu používateľov
Ďalšou sledovanou témou je využitie umelej inteligencie pri personalizácii hudobného obsahu, odporúčaniach a vyhľadávaní. Funkcie ako AI DJ alebo playlisty vytvárané zo slovného zadania môžu zvýšiť frekvenciu používania služby a atraktivitu platených programov. Takmer 40 miliónov Premium používateľov už podľa vedenia počúva zmiešané playlisty.
Spotify zároveň prepája prehrávanie s externými AI platformami a zariadeniami vrátane ChatGPT, inteligentných okuliarov Meta Ray-Ban a asistenta Muse. Používateľ môže zadať požiadavku prostredníctvom externého nástroja, samotné prehrávanie však zostáva v prostredí Spotify. Firma tiež uzatvára licenčné dohody pre pripravované platené funkcie zamerané na fanúšikovské AI covery a remixy.
Konkurencia generatívnych hudobných platforiem však vytvára nové nároky na produktový vývoj, ochranu autorských práv a licenčné vzťahy. Pre dlhodobé hodnotenie podnikania bude rozhodujúce, či Spotify dokáže premieňať vyššiu aktivitu používateľov na stabilné marže a cash flow bez neprimeraného rastu nákladov.
Zhrnutie
Spotify prinieslo zmiešané štvrťročné výsledky. Tržby a EPS mierne zaostali za konsenzom, no Premium predplatitelia prekonali plán, hrubá marža sa zlepšila a prevádzkový zisk zostal silný.
Pozitívnu reakciu akcií podporil najmä výhľad na štvrtý štvrťrok. Ďalší vývoj bude závisieť od rastu platiacich zákazníkov, udržania marží, licenčných nákladov a schopnosti premieňať AI funkcie na vyššiu aktivitu a ziskovosť bez oslabenia kvality obsahu.
Zdroje
- Spotify: Spotify Reports Third Quarter 2026 Earnings, 22. 10. 2026 — https://newsroom.spotify.com/2026-10-22/spotify-q3-2026-earnings/
- Reuters: Spotify forecasts strong profit as AI features start to pay off, shares surge, 22. 10. 2026 — https://www.reuters.com/business/spotify-forecasts-fourth-quarter-profit-above-estimates-ai-bets-2026-10-22/
- The Wall Street Journal: Spotify Stock Jumps as Subscriber Growth Beats Expectations, 22. 10. 2026 — https://www.wsj.com/livecoverage/stock-market-today-dow-sp-500-nasdaq-10-22-2026/card/spotify-reports-premium-subscriber-growth-higher-revenue-t5ChoPawSXXjNrT5JDr5
Text má informačný charakter a nepredstavuje investičné odporúčanie.