
Výsledky PepsiCo prekonali odhady, slabšie marže však znížili výhľad
KĽÚČOVÉ FAKTORY: VÝSLEDKY PEPSICO ZA 3. ŠTVRŤROK 2026
- PepsiCo vykázalo tržby 25,27 mld. USD a core EPS 2,34 USD, čím prekonalo trhové očakávania.
- Organické tržby vzrástli o 3,1 %, no severoamerický nápojový biznis zostal slabší a objemy klesli o 2 %.
- Core operating margin klesla o 35 bázických bodov na 16,9 %, hoci vykázaný prevádzkový zisk vzrástol o 19 %.
- Celoročný výhľad rastu core EPS bol znížený na 2,5–3,5 % a core constant currency EPS na 1–2 %.
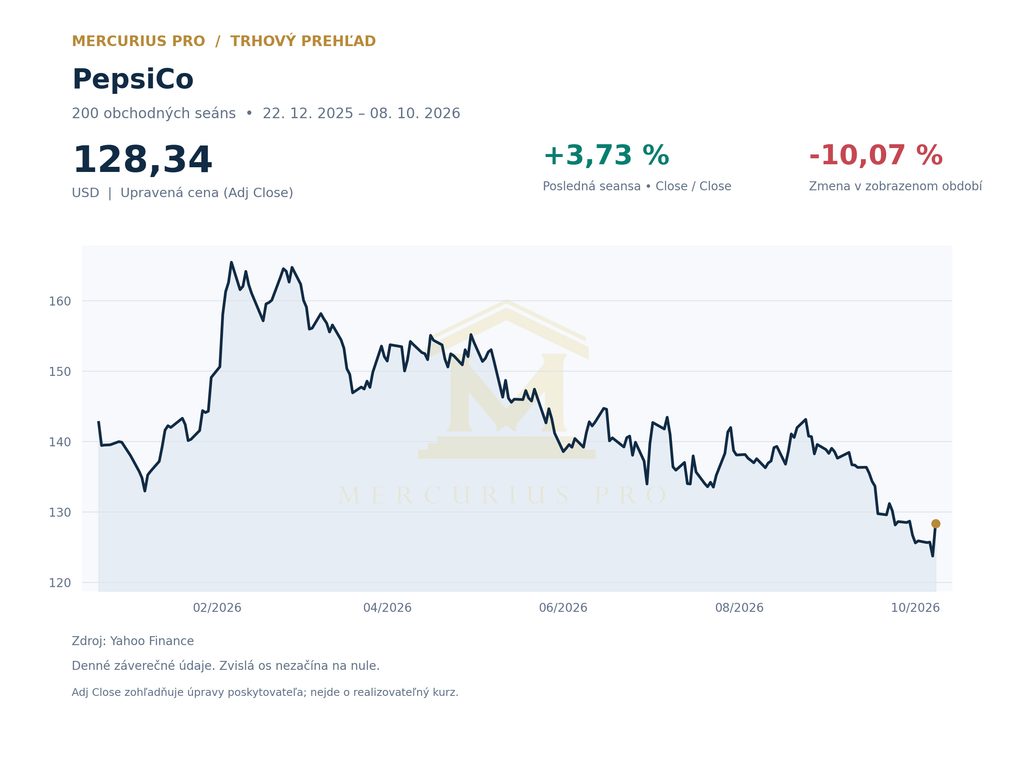
- Akcie PepsiCo uzavreli 8. októbra na 128,34 USD a vzrástli o 3,73 %, pretože trh ocenil prekonanie odhadov a ďalšie úsporné opatrenia.
Výsledky PepsiCo za tretí fiškálny štvrťrok 2026 prekonali očakávania na úrovni tržieb aj zisku na akciu. Firma však zároveň upozornila na slabšiu ziskovosť, rastúce vstupné náklady a mäkší severoamerický dopyt. Najdôležitejšou správou preto nebol samotný kvartál, ale výrazne opatrnejší celoročný výhľad zisku.
Výsledky PepsiCo prekonali očakávania trhu
Zároveň PepsiCo zverejnilo 8. októbra výsledky za štvrťrok končiaci sa 5. septembra 2026. Čisté tržby dosiahli 25,274 mld. USD, čo predstavovalo medziročný rast o 5,6 %. Trhový konsenzus sa pohyboval približne na úrovni 24,95 až 24,96 mld. USD.
Core EPS dosiahol 2,34 USD oproti očakávaniam približne 2,29 USD. Medziročne tak core EPS vzrástol o 2 %. GAAP EPS dosiahol 2,23 USD a medziročne vzrástol o 17 %.
Pre širší prehľad vývoja trhov: https://mercurius.pro/sk/trhy/
Organické tržby rástli rýchlejšie než konsenzus
Organické tržby vzrástli o 3,1 %, zatiaľ čo trh očakával približne 2,6 %. Rast podporila kombinácia cien a mierneho objemového zlepšenia. Zároveň akvizície a divestície pridali k vykázanému rastu tržieb približne 1,7 percentuálneho bodu a priaznivý menový efekt ďalších 0,7 bodu.
To znamená, že rast skupiny nebol iba výsledkom akvizícií. Na druhej strane severoamerické segmenty zostali výrazne slabšie než medzinárodný biznis. Práve tento rozdiel je jedným z hlavných strategických problémov PepsiCo.
Medzinárodné segmenty zostali hlavným zdrojom rastu
Naopak, silnejší výkon zaznamenali najmä medzinárodné segmenty. Europe, Middle East and Africa vykázal organický rast približne 9 %. Asia Pacific Foods dosiahol takisto približne 9 %.
International Beverages Franchise rástol organicky približne o 7 %. Latinskoamerické potraviny dosiahli organický rast približne 6 %. Medzinárodné podnikanie tak naďalej vyvažovalo slabší výkon časti severoamerického portfólia.
Severná Amerika zostáva hlavným problémom
V Severnej Amerike bol obraz výrazne slabší. PepsiCo Foods North America vykázalo stagnáciu organických tržieb, zatiaľ čo PepsiCo Beverages North America takisto nevykázalo organický rast. Objem severoamerických nápojov klesol približne o 2 %.
Vykázané tržby nápojového segmentu síce vzrástli o 5 %, no rast bol podporený najmä akvizíciami z roku 2025. Preto vyššie vykázané tržby nemožno zamieňať za zlepšenie základného dopytu. Firma stále potrebuje stabilizovať objemy a trhový podiel na domácom trhu.
Core operating margin klesla napriek rastu vykázaného zisku
Zároveň GAAP prevádzkový zisk vzrástol o 19 % na 4,260 mld. USD. Prevádzková marža zároveň vzrástla o 195 bázických bodov na 16,9 %. Na prvý pohľad to vyzerá ako výrazné zlepšenie profitability.
Pri hodnotení opakovateľnej výkonnosti je však dôležitejší core operating profit. Ten vzrástol iba o 3 % na 4,277 mld. USD. Core operating margin klesla o 35 bázických bodov na 16,9 %.
Rozdiel medzi GAAP a core výsledkami súvisel najmä s priaznivejším dopadom položiek spojených s akvizíciami, divestíciami a mark-to-market precenením komoditných derivátov. Preto nemožno 19 % rast GAAP prevádzkového zisku interpretovať ako rovnako silné zlepšenie základného biznisu.
Vyššie náklady tlačia na marže
Core operating profit podporili úspory produktivity, cenová politika a priaznivý dopad refundácií ciel. Na druhej strane ich čiastočne vymazali vyššie prevádzkové náklady a rast výdavkov na reklamu a marketing.
Manažment zároveň upozornil na rastúcu infláciu vstupov. Firma preto pripravuje ďalšie štrukturálne úspory, ktoré majú financovať inovácie, marketing a podporu značiek. To naznačuje, že zlepšovanie marží nebude jednoduché ani pri pokračujúcom raste tržieb.
PepsiCo výrazne znížilo výhľad zisku na rok 2026
Najvýznamnejšou zmenou bol však nový celoročný výhľad. PepsiCo po novom očakáva rast core EPS o 2,5 až 3,5 %. Predchádzajúci výhľad počítal so spodnou hranicou pôvodného pásma 5 až 7 %.
Core constant currency EPS má teraz vzrásť iba o 1 až 2 %. Predchádzajúci výhľad počítal so spodnou hranicou pásma 4 až 6 %. Ide preto o významné zníženie očakávanej ziskovosti.
Tržbový výhľad sa naopak zlepšil
Na druhej strane, kým výhľad zisku sa zhoršil, tržbový výhľad sa posunul vyššie. PepsiCo teraz očakáva približne 3 % organický rast tržieb. Vykázané čisté tržby majú vzrásť približne o 6 %.
Predchádzajúci výhľad počítal s organickým rastom 2 až 4 % a vykázaným rastom 4 až 6 %. Firma teda smeruje k hornej hranici pôvodného tržbového pásma.
Tento rozdiel je zásadný. Problémom PepsiCo nie je nedostatok vykázaného rastu tržieb, ale schopnosť premieňať ho do zisku. Vyššie náklady, slabšie objemy a zvýšené investície do značiek vytvárajú tlak na marže.
Menové vplyvy pomáhajú vykázaným výsledkom
PepsiCo zároveň očakáva priaznivejší vplyv výmenných kurzov. Foreign exchange translation má podľa nového výhľadu pridať približne 1,5 percentuálneho bodu k rastu tržieb aj core EPS. Predchádzajúci odhad počítal približne s jedným bodom.
Akvizície po odpočítaní divestícií majú pridať približne 1,5 percentuálneho bodu k rastu tržieb. Preto je pri hodnotení výsledkov dôležité odlišovať vykázaný rast od organického rastu a od výsledkov v konštantných menách.
Akcie PepsiCo reagovali napriek slabšiemu výhľadu rastom
Napriek slabšiemu výhľadu bola bezprostredná trhová reakcia pozitívna. V pre-market obchodovaní akcie podľa Fio banky rástli približne o 0,96 % na 124,91 USD. Išlo však iba o priebežnú cenu pred otvorením trhu.
V riadnej seanse akcie uzavreli na 128,34 USD. Oproti predchádzajúcemu záveru 123,73 USD to predstavovalo rast o 3,73 %. Trh tak viac ocenil prekonanie kvartálnych odhadov a ďalšie úsporné opatrenia než samotné zníženie celoročného výhľadu.
Pozitívna reakcia akcie neznamená vyriešenie problémov
Napriek tomu jednodenný rast akcie nemožno interpretovať ako potvrdenie dlhodobého obratu. PepsiCo stále čelí slabšiemu severoamerickému dopytu, nákladovej inflácii a tlaku na core operating margin.
Reuters zároveň upozorňuje na meniace sa spotrebiteľské návyky a rastúcu konkurenciu. Tlak na tradičné snacky a sladené nápoje zvyšuje potrebu inovovať portfólio, meniť cenové hladiny a podporovať zdravšie alebo funkčnejšie produkty.
Úspory majú financovať ďalšie investície
Zároveň chce manažment pokračovať v agresívnejšom znižovaní nákladov. Úspory majú financovať inovácie, marketing a zlepšenie cenovej dostupnosti. PepsiCo už v rámci predchádzajúceho plánu oznámilo zatváranie výrobných prevádzok, redukciu SKU a ďalšie produktivitné opatrenia.
Kľúčovou otázkou bude, či sa úspory pretavia do rastu marží, alebo ich spotrebujú vyššie vstupné náklady a ďalšie investície. Ak firma potrebuje väčšinu úspor reinvestovať do cien a značiek, zlepšenie ziskovosti môže byť pomalšie.
Z pohľadu trhu rozhoduje kvalita rastu
Z pohľadu trhu výsledky PepsiCo ukazujú rozdiel medzi rastom tržieb a rastom ekonomickej hodnoty. Firma dokáže zvyšovať vykázané príjmy, no marže zároveň klesajú. Preto bude trh sledovať, či sa organický rast dokáže premietnuť do vyššieho core operating profit.
Dôležitým ukazovateľom zostane aj objem. Ak rast tržieb stojí prevažne na cenách, akvizíciách a menových vplyvoch, jeho kvalita je nižšia než pri raste podporenom objemom. Práve severoamerické objemy preto zostávajú kľúčovým indikátorom.
Čo sledovať v ďalších kvartáloch
Najdôležitejším ukazovateľom bude vývoj objemov nápojov a snackov v Severnej Amerike. Zároveň bude potrebné sledovať core operating margin a tempo realizácie nových úspor.
Trh bude hodnotiť aj ďalšiu cenovú politiku. Vyššie ceny môžu krátkodobo chrániť marže, no zároveň môžu oslabovať dopyt. Silné medzinárodné podnikanie môže časť tlaku kompenzovať, nenahrádza však potrebu stabilizovať domáci biznis.
Informácie o prístupe na svetové burzy prostredníctvom Online Trading:
https://mercurius.pro/sk/onlinetrading/
Zhrnutie
Výsledky PepsiCo za tretí štvrťrok prekonali trhové očakávania na úrovni tržieb aj core EPS. Organické tržby vzrástli o 3,1 % a medzinárodné segmenty zostali silné. Na druhej strane core operating margin klesla o 35 bázických bodov a severoamerické nápojové objemy oslabili o 2 %.
Najväčším negatívnym signálom bolo zníženie celoročného výhľadu core EPS na 2,5 až 3,5 %. Akcie napriek tomu vzrástli o 3,73 %, pretože trh ocenil lepší kvartál a plán ďalších úspor. Ďalší vývoj však bude závisieť najmä od obnovy objemov a stabilizácie marží.
=== INTERNÉ ODKAZY ===
- Trhy Mercurius Pro
https://mercurius.pro/sk/trhy/ - Online Trading Mercurius Pro
https://mercurius.pro/sk/onlinetrading/
=== ZDROJE ===
- PepsiCo – Q3 2026 Earnings Release
Primárny zdroj pre tržby 25,274 mld. USD, organický rast 3,1 %, core EPS 2,34 USD, core operating margin 16,9 % a nový celoročný výhľad.
https://investor.pepsico.com/docs/pepsico-5v9wci20/media/Files/investors/q3-2026-earnings-release.pdf - PepsiCo Investor Relations – Q3 2026 Earnings
Primárny rozcestník k výsledkom, Form 10-Q, GAAP/Non-GAAP reconciliation a management remarks.
https://investor.pepsico.com/investors/earnings/index.html - Reuters – PepsiCo slashes forecast, deepens cost cuts as North America recovery drags
Zdroj pre trhový kontext, slabší severoamerický dopyt, nákladovú infláciu a reakciu akcie.
https://www.reuters.com/business/retail-consumer/pepsico-cuts-annual-core-profit-forecast-higher-costs-hurt-margins-2026-10-08/ - Reuters – S&P 500, Nasdaq end lower as crude prices jump, chip stocks weigh
Zdroj pre záverečný rast akcie PepsiCo približne o 3,7 % v širšom trhovom kontexte.
https://www.reuters.com/business/wall-st-futures-slide-rising-oil-yields-dampen-mood-2026-10-08/ - PepsiCo – Preliminary 2026 Financial Outlook
Primárny zdroj pre pôvodný výhľad core EPS +5 až +7 %, core constant currency EPS +4 až +6 % a rast čistých tržieb +4 až +6 %.
https://www.pepsico.com/newsroom/press-releases/2025/pepsico-announces-priorities-to-enhance-shareholder-value-and-provides-preliminary-2026-outlook - Yahoo Finance – PepsiCo
Zdroj pre historický cenový vývoj akcie PEP.
https://finance.yahoo.com/quote/PEP/
Text má informačný charakter a nepredstavuje investičné odporúčanie.