
Výpredaj ťažiarov odhalil stret drahých energií, úrokov a komoditného cyklu
KĽÚČOVÉ FAKTORY: ŤAŽOBNÉ SPOLOČNOSTI, ENERGIE A KOMODITNÝ CYKLUS
- Päťdesiat najhodnotnejších ťažobných spoločností stratilo v septembri približne 264 mld. USD trhovej kapitalizácie a mesiac zakončilo na hodnote okolo 2,26 bil. USD.
- Zlato v septembri oslabilo približne o 6,6 % a všetkých 15 zlatých ťažiarov v rebríčku MINING.COM skončilo v mínuse.
- Vyššie ceny energií a dlhopisové výnosy znižujú marže ťažiarov a zároveň zvyšujú diskontnú sadzbu dlhodobých projektov.
- Meď, zlato a lítium reagujú na odlišné fundamenty, preto nemožno pokles sektora vysvetliť jediným komoditným faktorom.
- Rizikom zostáva kombinácia drahého kapitálu, prevádzkových problémov, slabších realizovaných cien a rastúcich nákladov na rozvoj baní.
Výpredaj ťažiarov v septembri 2026 ukázal, že samotná cena komodity nestačí na posúdenie kondície ťažobného sektora. Päťdesiat najhodnotnejších ťažobných spoločností stratilo približne 264 mld. USD trhovej hodnoty a mesiac zakončilo na súhrnnej kapitalizácii približne 2,26 bil. USD. Išlo o druhý najväčší mesačný pokles v histórii rebríčka MINING.COM.
Výpredaj ťažiarov neznamená rovnakú stratu hotovosti
Zároveň pokles trhovej kapitalizácie nemožno zamieňať s účtovnou stratou alebo odlivom rovnakého objemu hotovosti. Trhová hodnota akcií sa mení podľa očakávaní budúcich ziskov, cien komodít, úrokových sadzieb a rizikovej prémie.
September navyše nasledoval po rekordne silnom auguste, keď hodnota Top 50 vzrástla približne o 357 mld. USD. Septembrový výpredaj tak vymazal približne tri štvrtiny predchádzajúceho mesačného rastu.
Pre širší prehľad svetových trhov: https://mercurius.pro/sk/trhy/
Drahé energie tlačia priamo na prevádzkové náklady
Z pohľadu nákladov patrí ťažobný sektor medzi energeticky najnáročnejšie odvetvia. Nafta, elektrina, doprava a spracovanie rudy tvoria významnú časť nákladovej základne. Ak ceny energií rastú, prevádzkové marže sa môžu znižovať aj pri relatívne stabilnej cene komodity.
Tento efekt je obzvlášť silný pri nízkokvalitnejších ložiskách alebo baniach s vysokou logistickou náročnosťou. Preto môže byť rast ropy negatívny aj pre firmy, ktoré samotné komodity predávajú za vysoké ceny.
Vyššie úroky znižujú hodnotu dlhodobých projektov
Na druhej strane ťažobné projekty majú často veľmi dlhú dobu návratnosti. Od objavenia ložiska po plnú produkciu môžu uplynúť roky. Vyššia diskontná sadzba preto výrazne znižuje dnešnú hodnotu budúcich cash flow.
Drahší kapitál zároveň komplikuje financovanie prieskumu, výstavby baní a obnovy zariadení. To môže viesť k odkladaniu projektov, aj keď dlhodobý dopyt po danej surovine zostáva silný.
Zlato v septembri stratilo svoju podporu z nízkych reálnych výnosov
Zároveň spotové zlato zakončilo september s poklesom približne o 6,6 %. Reuters uviedol, že tlak vytvárali vyššie výnosy amerických dlhopisov, silnejší dolár a rastúce očakávania vyšších sadzieb.
Zlato negeneruje úrokový výnos. Preto sa pri raste reálnych výnosov zvyšujú alternatívne náklady jeho držby. Aj keď geopolitická alebo inflačná neistota môže zlato podporovať, vysoké výnosy a silný dolár môžu tento efekt prebiť.
Zlatí ťažiari stratili približne 79 miliárd USD
Okrem toho bolo v rebríčku MINING.COM 15 zlatých ťažiarov a všetci v septembri skončili nižšie. Spoločne stratili približne 79 mld. USD trhovej hodnoty.
Tento pohyb bol väčší než samotný percentuálny pokles zlata. Dôvodom je prevádzková páka. Ak cena zlata klesne a náklady zostanú vysoké, zisková marža medzi realizovanou cenou a AISC sa môže znižovať rýchlejšie než samotná cena kovu.
Októbrové zotavenie zlata ukazuje vysokú citlivosť na sadzby
Následne Reuters 9. októbra uviedol spotovú cenu zlata približne 4 194,36 USD za uncu. Kov tak po septembrovom výpredaji opäť posilnil.
To ukazuje, že drahé kovy zostávajú veľmi citlivé na krátkodobé pohyby výnosov a dolára. Ak výnosy ustúpia alebo dolár oslabí, zlato môže rýchlo získať späť časť strát.
Na druhej strane samotné zotavenie zlata nemusí automaticky znamenať rovnaké zotavenie ťažobných akcií. Firmy stále riešia vlastné náklady, investície a prevádzkové problémy.
Kinross ukázal význam prevádzkového rizika
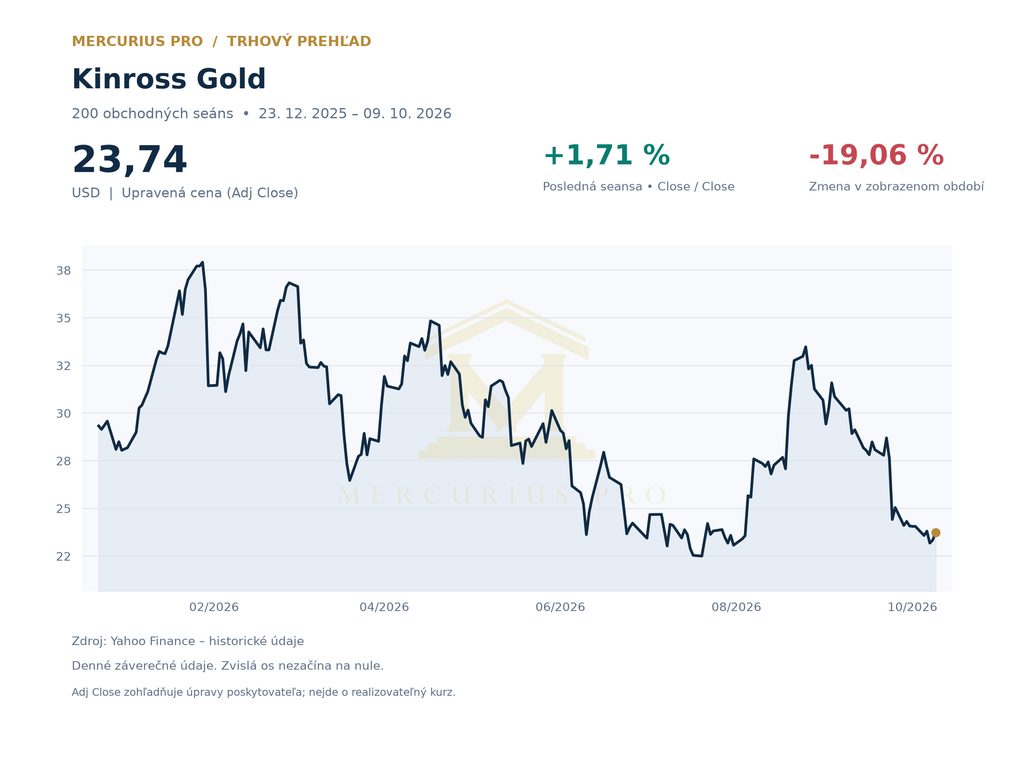
Zároveň Kinross Gold v septembri znížil produkčný výhľad na roky 2026 a 2027. Firma teraz očakáva približne 1,84 až 1,86 mil. uncí zlata ekvivalentu ročne, teda približne 2 až 3 % pod spodnou hranicou predchádzajúceho výhľadu.
Zníženie súviselo najmä s problémami v baniach La Coipa a Round Mountain. Kinross uviedol extrémne počasie, nižšiu ťažbu, problémy s recoveries a ďalšie prevádzkové komplikácie.
Zároveň firma zvýšila očakávané AISC na približne 1 850 až 1 900 USD za uncu. To ukazuje, že aj pri vysokej cene zlata môže byť výsledok citlivý na náklady a produkciu.
Pri zlatých ťažiaroch bude rozhodovať AISC a cash flow
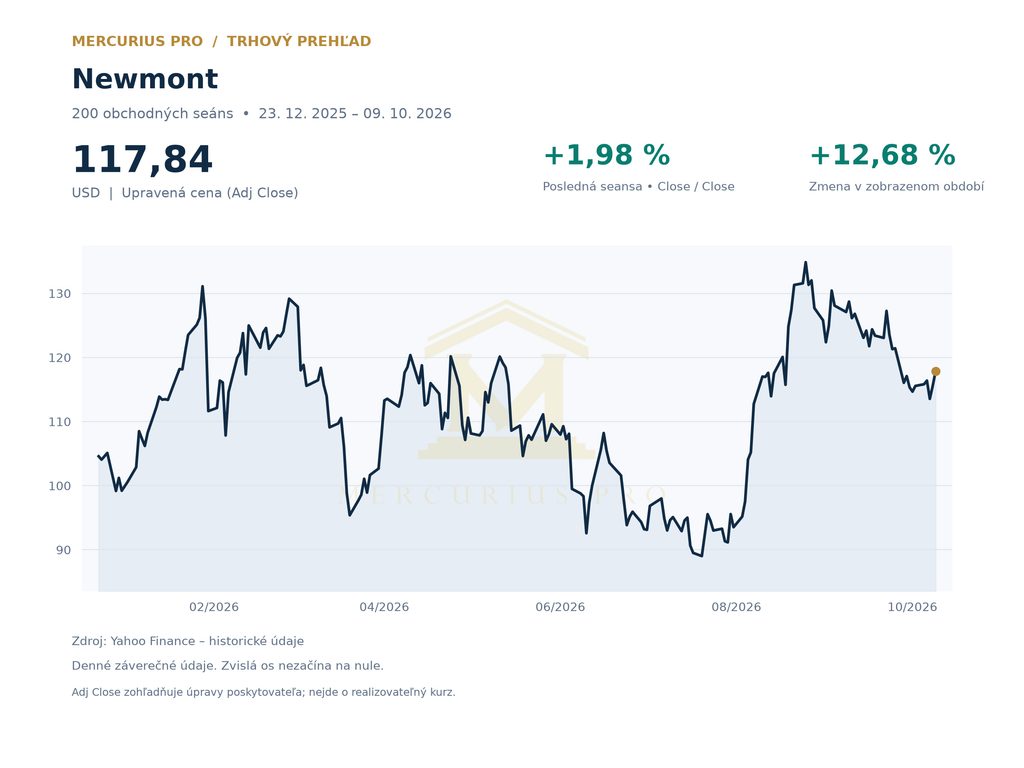
Pri najbližších výsledkoch bude dôležité sledovať all-in sustaining costs, skutočnú produkciu a kapitálové výdavky. Práve tieto ukazovatele rozhodnú, koľko zo súčasnej ceny zlata sa pretaví do voľného cash flow.
Newmont a ďalší veľkí producenti preto nemôžu byť hodnotení iba podľa ceny zlata. Rozhodujúca je schopnosť udržať náklady, objem produkcie a návratnosť kapitálu.
Meď má odlišný investičný príbeh
Naopak, meď je kľúčová pre elektrické siete, dátové centrá, elektrifikáciu a priemysel. Dlhodobý dopyt preto zostáva podporovaný energetickou transformáciou aj AI infraštruktúrou.
Krátkodobo je však meď citlivá na čínsky priemysel, stavebníctvo a globálny hospodársky cyklus. Preto môže cena kovu stagnovať alebo klesať aj pri silnom dlhodobom príbehu.
Producenti medi v septembri stratili približne 44 mld. USD trhovej hodnoty, hoci samotná cena medi sa zmenila podstatne menej. To naznačuje širšie precenenie firemných rizík.
BHP zasiahli problémy v Escondide
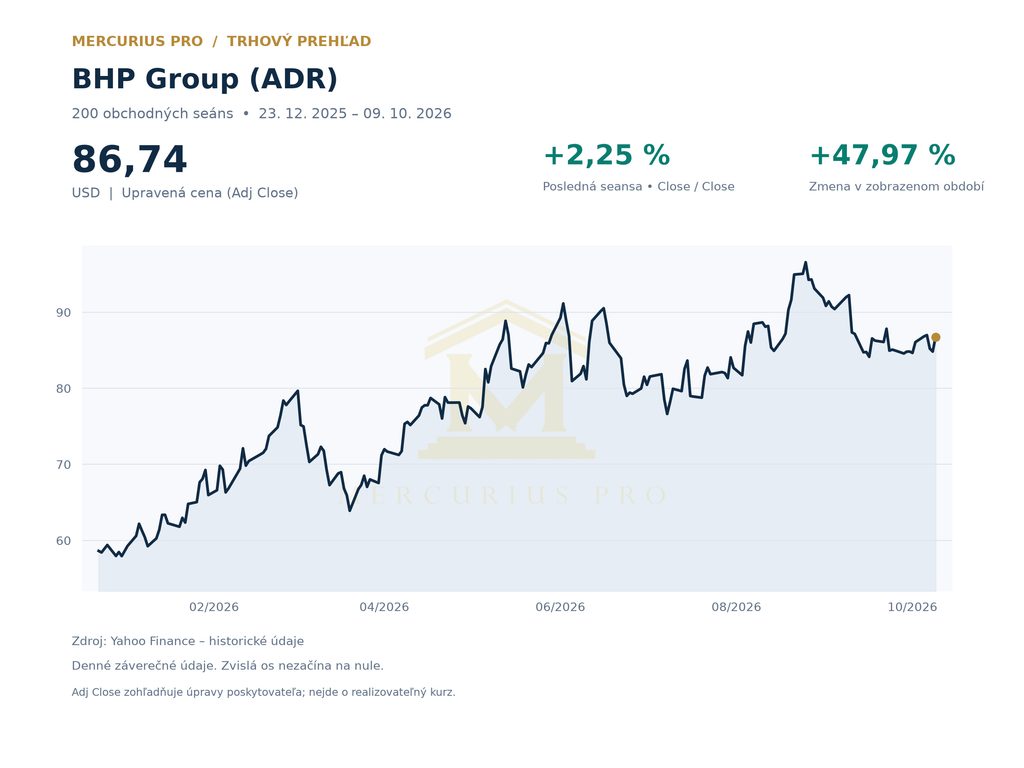
Zároveň BHP patrilo medzi najväčších jednotlivých porazených v rebríčku. Jeho trhová hodnota klesla približne o 26,4 mld. USD.
Firma čelila prevádzkovým a pracovnoprávnym problémom v bani Escondida v Čile. Smrteľná nehoda viedla k prerušeniu prevádzky a zároveň sa objavilo riziko štrajku.
Pri diverzifikovanej skupine ako BHP je však potrebné rozlišovať meď, železnú rudu, uhlie a ďalšie segmenty. Každý z nich má odlišný cenový cyklus a maržu.
Lítium v septembri kleslo o viac než pätinu
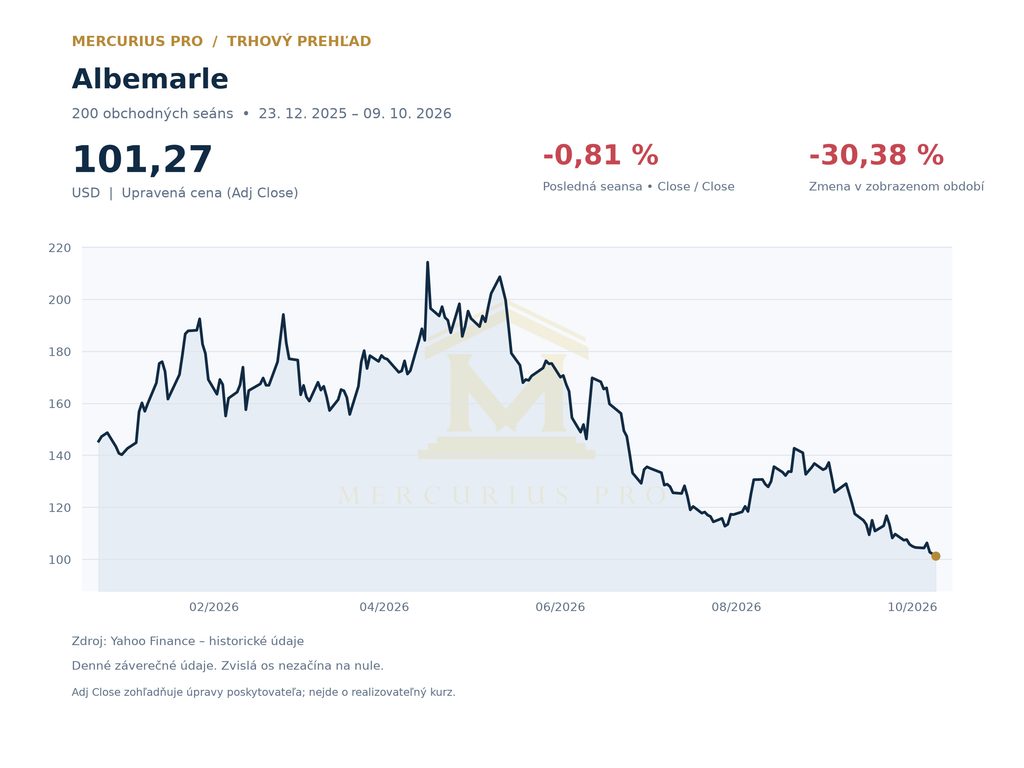
Na druhej strane sa najvýraznejšie zmena očakávaní ponuky prejavila pri lítiu. Guangzhou lithium carbonate futures klesli v septembri približne o 22,5 % na 122 800 juanov za tonu.
Dôležitým faktorom bola zmena metodiky vykazovania čínskych zásob. Tá zvýšila oficiálne uvádzané zásoby približne na 175-tisíc ton.
Takýto štatistický zásah neznamená, že sa v jednom okamihu fyzicky vyťažilo rovnaké množstvo nového materiálu. Mení však vnímanie trhu o dostupnosti ponuky a rýchlosti vyčerpávania zásob.
Lítiový dopyt môže rásť, ziskovosť producentov napriek tomu klesať
Zároveň dopyt po batériách, elektromobiloch a úložiskách energie zostáva dlhodobo silný. To však automaticky neznamená rast ziskovosti výrobcov lítia.
Ak ponuka rastie rýchlejšie než spotreba, ceny môžu zostať pod tlakom. Producenti ako Albemarle alebo Ganfeng Lithium potom čelia nižším realizovaným cenám a slabšej návratnosti nových kapacít.
Preto treba oddeľovať dlhodobý rast využitia batérií od krátkodobého komoditného cyklu.
Komoditný cyklus je dôležitejší než samotný dlhodobý príbeh
Zároveň môžu byť strategické suroviny dlhodobo nenahraditeľné, no ich producenti môžu krátkodobo strácať hodnotu. Ťažiari kombinujú komoditné, menové, úrokové, prevádzkové a regulačné riziko.
Zároveň často pôsobia vo viacerých jurisdikciách. Politické zmeny, dane, pracovné spory alebo povolenia preto môžu zásadne zmeniť ekonomiku jednotlivého projektu.
Drahý kapitál môže obmedziť budúcu ponuku
Preto vyššie sadzby vytvárajú paradox. Krátkodobo tlačia na ocenenie ťažiarov a odďaľujú nové projekty. Dlhodobo však slabšie investície môžu obmedziť budúcu ponuku.
Ak dopyt po medi, lítiu alebo ďalších strategických kovoch zostane silný, nedostatok nových projektov môže neskôr vytvoriť cenový tlak opačným smerom.
Preto môže dnešný výpredaj zároveň vytvárať podmienky pre budúci komoditný cyklus. Načasovanie takéhoto obratu však nemožno spoľahlivo predpovedať.
Čo bude rozhodovať v ďalších týždňoch
Prvým faktorom budú reálne výnosy amerických dlhopisov a kurz dolára. Ich pokles by mohol podporiť zlato a časť drahých kovov.
Druhým faktorom zostáva ropa. Vyššie energetické náklady znižujú prevádzkové marže ťažobných spoločností. Tretím faktorom bude čínsky dopyt po priemyselných kovoch.
Zároveň bude trh sledovať aktualizované produkčné plány a AISC jednotlivých firiem. Práve reálne cash flow a schopnosť realizovať projekty budú rozhodovať viac než samotné dlhodobé príbehy o nedostatku surovín.
Informácie o prístupe na svetové burzy prostredníctvom Online Trading:
https://mercurius.pro/sk/onlinetrading/
Zhrnutie
Výpredaj ťažiarov v septembri ukázal stret komoditného cyklu, drahej energie a vysokých úrokových sadzieb. Top 50 ťažobných spoločností stratilo približne 264 mld. USD trhovej hodnoty a mesiac zakončilo na úrovni 2,26 bil. USD.
Najsilnejšie klesali zlatí ťažiari a lítiové firmy, no jednotlivé segmenty mali odlišné dôvody. Zlato zaťažili výnosy a dolár, meď širšie hospodárske riziko a lítium prudká zmena vnímania zásob. Preto bude ďalší vývoj závisieť najmä od cash flow, produkčných nákladov, financovania a skutočného dopytu po jednotlivých komoditách.
=== INTERNÉ ODKAZY ===
- Trhy Mercurius Pro
https://mercurius.pro/sk/trhy/ - Online Trading Mercurius Pro
https://mercurius.pro/sk/onlinetrading/
=== ZDROJE ===
- MINING.COM – Top 50 mining companies take $264 billion hit as gold trade unwinds, lithium stocks exit
Primárny zdroj pre pokles trhovej kapitalizácie Top 50 o 264 mld. USD na 2,26 bil. USD, stratu zlatých ťažiarov, medi a vývoj lítia.
https://www.mining.com/top-50-mining-companies-take-264-billion-hit-as-gold-trade-unwinds-lithium-stocks-exit/ - Reuters – Gold falls despite cooler inflation data, monthly loss in sight
Zdroj pre septembrový pokles spotového zlata približne o 6,6 %, vplyv dlhopisových výnosov a menovej politiky.
https://www.reuters.com/world/india/gold-track-monthly-decline-investors-brace-us-inflation-data-2026-09-30/ - Reuters – Gold hits one-week high, heads for weekly gain on bargain-hunting
Zdroj pre spotovú cenu zlata 4 194,36 USD za uncu 9. októbra a krátkodobé zotavenie po výpredaji.
https://www.reuters.com/world/india/gold-rises-softer-dollar-easing-yields-fed-outlook-focus-2026-10-09/ - Kinross Gold – Operational and return of capital update
Primárny zdroj pre znížený produkčný výhľad na 1,84–1,86 mil. Au eq. oz. v rokoch 2026 a 2027 a AISC 1 850–1 900 USD za uncu.
https://www.kinross.com/English/news-and-investors/news-releases/press-release-details/2026/Kinross-provides-operational-and-return-of-capital-update/default.aspx - MINING.COM / Top 50 methodology and September 2026 ranking
Zdroj pre metodiku rebríčka a sektorové porovnanie zlata, medi a lítia.
https://www.mining.com/top-50-mining-companies-take-264-billion-hit-as-gold-trade-unwinds-lithium-stocks-exit/
Text má informačný charakter a nepredstavuje investičné odporúčanie.