Výnosy a ropa znovu zaťažili akcie, retail odhalil tlak na spotrebiteľa
STRUČNÉ ZHRNUTIE DŇA
Štvrtok 20. augusta 2026 priniesol návrat tlaku z dlhopisového trhu do akcií. Výnos desaťročného amerického štátneho dlhopisu sa znovu priblížil k 4,7 % a tridsaťročný výnos k 5,25 %, takže len časť úľavy po stredajšom zvýšení odkupov dlhodobých dlhopisov americkým ministerstvom financií vydržala do ďalšej seansy. Súčasne Brent vystúpil nad 93 USD za barel pre patovú situáciu v americko-iránskych rokovaniach a pretrvávajúce obmedzenia okolo Hormuzského prielivu. Kombinácia vyšších bezrizikových výnosov a drahšej energie zhoršila ocenenie rastových akcií aj inflačný výhľad. Na Wall Street tento makroekonomický tlak zosilnili výsledky Walmartu, ktoré upozornili na slabnúce tempo spotrebiteľských výdavkov v časti amerických domácností. Európske trhy boli odolnejšie vďaka energetike, ale STOXX Europe 600 napriek tomu predĺžil sériu poklesov. V piatok 21. augusta sa tlak preniesol do Ázie; japonské akcie oslabovali pri vyššej domácej inflácii a rastúcom očakávaní ďalšieho sprísnenia menovej politiky Bank of Japan.
USA A KANADA
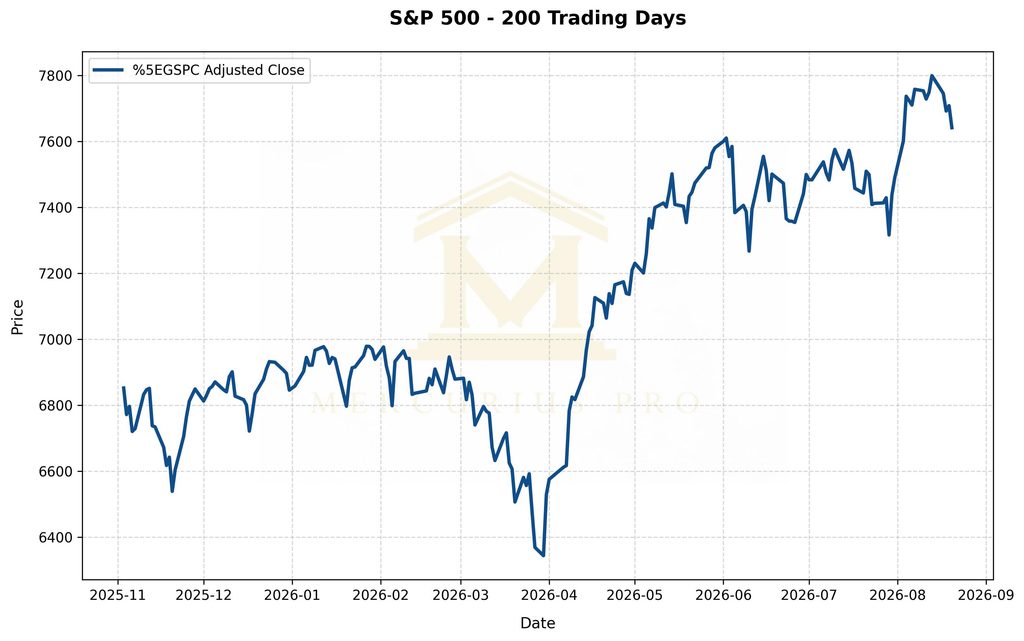
Americké indexy 20. augusta uzavreli výrazne nižšie. Dow Jones Industrial Average klesol o 1,32 % na 52 759,21 bodu, S&P 500 odpísal 0,87 % na 7 641,16 bodu a Nasdaq Composite stratil 1,00 % na 26 067,17 bodu. Pokles mal pomerne široký základ: na NYSE aj Nasdaqu pripadali približne dva klesajúce tituly na jeden rastúci. Najväčší tlak bol viditeľný v spotrebnom tovare, zdravotníctve a cyklickej spotrebe. Walmart sa prepadol o 9,2 % po tom, čo rast porovnateľných tržieb v USA zaostal za očakávaniami a manažment upozornil na tlak vysokých cien pohonných hmôt na časť zákazníkov; slabosť sa preniesla aj do Costco, Dollar Tree a Albertsons. Amazon oslabil spolu so spotrebiteľským sektorom, zatiaľ čo Royal Caribbean a Carnival strácali viac než 4 % pre citlivosť na vyššie náklady na palivo.
Naopak energetika v S&P 500 pridala približne 0,4 %. Deere patril medzi relatívnych víťazov po výsledkoch a zvýšení spodnej hranice celoročného výhľadu čistého zisku. Na kanadskom trhu S&P/TSX Composite klesol o 0,1 % na 36 365,42 bodu, najnižšie od 6. augusta. Slabšie finančné tituly prevážili podporu zo sektora surovín. Kanadský dolár naopak posilnil približne o 0,1 % k 1,3790 CAD za USD a počas dňa sa dostal až k 1,3757, najsilnejšej úrovni od 21. mája, pretože vyššia ropa a pokrok v obchodných rokovaniach medzi Kanadou a USA podporili menu.
EURÓPA
STOXX Europe 600 20. augusta odpísal 0,12 % na 650,35 bodu a zaznamenal siedmu stratovú seansu v rade, najdlhšiu sériu od septembra 2023. Európske dlhopisové výnosy sa po predchádzajúcom raste stabilizovali, ale akcie zostali pod tlakom pre ceny energie a infláciu. Brent počas dňa vzrástol približne o 2,2 %, čo podporilo európske energetické spoločnosti o 0,9 %, zatiaľ čo sektor cestovania a voľného času klesol o 0,7 %. Francúzsky CAC 40 oslabil približne o 0,6 %, pričom Kering stratil 3,6 % a LVMH 2,8 %. Londýnsky FTSE 100 uzavrel prakticky bez zmeny, o 0,04 % vyššie na 10 748,16 bodu, pretože rast ťažiarov a ropných titulov vyvážil prudký pokles JD Sports.
Nemecké júlové ceny priemyselných výrobcov vzrástli medziročne o 3,0 %, nad konsenzom 2,5 %, a ich najrýchlejšie tempo za viac než tri roky podporilo obavy, že drahšia energia znovu zhoršuje inflačné prostredie. Švédska Riksbank ponechala hlavnú sadzbu na 1,75 % a súčasne dala najavo, že je pripravená politiku znovu sprísniť, ak by cenové tlaky zosilneli. Pri jednotlivých tituloch bol najväčší rozdiel medzi JD Sports a Novonesis: JD Sports uzavrel na 80,08 pence, poklesom o 14,32 %, po znížení výhľadu ročného zisku; Novonesis naopak vyskočil o 9,7 % po silnejších výsledkoch, zvýšení výhľadu a oznámení spätného odkupu akcií.
ÁZIA – 21. AUGUSTA 2026
Ázijská seansa 21. augusta nadviazala na americký pokles, ale vývoj nebol plošne negatívny. Nikkei 225 počas piatkového rána klesal približne o 0,8 % a za týždeň strácal asi 4,4 %. Kľúčovým domácim faktorom bola inflácia: japonská jadrová CPI v júli zrýchlila na 1,8 % medziročne z 1,6 % v júni a zodpovedala konsenzu, zatiaľ čo inflácia po vylúčení čerstvých potravín a energií dosiahla 1,9 %. Súčasne predbežný augustový výrobný PMI vyskočil na 55,1 bodu z júlových 54,5 a nové objednávky rástli najrýchlejšie od roku 2018, predovšetkým vďaka polovodičom a AI.
Silnejšia aktivita spolu s obnovenými cenovými tlakmi posilnila argument pre možné septembrové zvýšenie sadzby Bank of Japan z 1,0 % na 1,25 %. Južná Kórea a Taiwan sa pohybovali mierne v pluse a širší index MSCI Asia-Pacific bez Japonska pridával asi 0,5 %. Čínske a hongkonské akcie boli súčasne ovplyvnené výsledkami Alibaba: firma zvýšila tržby, ale prudký rast investícií do AI infraštruktúry stlačil zisk a americké ADR po výsledkoch oslabili. Región zostáva citlivý na americké dlhé výnosy, ceny ropy a dolár, pretože vyššie náklady kapitálu zhoršujú podmienky najmä pre technologické firmy financujúce rozsiahle investície do dátových centier.
PRAHA, VIEDEŇ, VARŠAVA
V strednej Európe bol 20. august pokojnejší než na Wall Street, ale spoločným menovateľom zostali banky, energetika a výsledková sezóna. Pražský PX sa počas dopoludnia držal prakticky bez zmeny okolo 2 770 bodov; medzi silnejšie tituly patrili Photon Energy, Karo Leather a Doosan Škoda Power, zatiaľ čo VIG a Komerční banka oslabovali. Pre domáci trh nebola potvrdená udalosť s takým silným vplyvom na celý index ako Walmart v USA alebo JD Sports v Londýne, preto je dôležitejšia širšia väzba na európske výnosy, cenu elektriny a bankový sektor.
Vo Viedni zostával ATX citlivý predovšetkým na pohyb Erste Group, Raiffeisen Bank International a OMV, teda na kombináciu úrokových očakávaní, regionálneho úverového rizika a cien ropy.
Vo Varšave sa pozornosť presunula k výsledkom PZU a Dino Polska. Dino zverejňovalo polročné čísla až po skončení seansy, takže ich plnú cenovú reakciu bolo možné hodnotiť až v piatok 21. augusta. Na poľskom trhu zostávali významnými faktormi aj banky, KGHM a Orlen, ktoré reagujú na domáce sadzby, ceny medi a ropy. V piatok je navyše naplánované zverejnenie výsledkov Budimexu, čo môže zvýšiť aktivitu v stavebnom segmente.
MAKRO A ĎALŠIE TRHOVÉ FAKTORY
Najdôležitejším makro faktorom dňa bol návrat napätia na americkom trhu štátnych dlhopisov. Ministerstvo financií v stredu prekvapilo zvýšením odkupov dlhodobých dlhopisov s cieľom podporiť likviditu, ale vo štvrtok desaťročný výnos opäť vystúpil približne na 4,70 % a tridsaťročný na 5,25 %. Trh tým dal najavo, že technická podpora sama osebe nerieši vysoký federálny deficit a rastúce úrokové náklady.
Zápis z júlového zasadnutia Fedu súčasne ukázal, že niekoľko členov FOMC je pripravených sadzby zvýšiť, ak inflácia zostane nad cieľom. Ropa tento problém zosilnila: Brent sa dostal na mesačné maximum 94,71 USD za barel, než časť zisku odovzdal, pretože USA oznámili prípravu ďalších tvrdých sankcií proti Iránu a rokovania o plnom otvorení Hormuzského prielivu zostávajú bez prelomu. Vyššia ropa zvyšuje inflačné riziko, znižuje disponibilný príjem domácností a zvyšuje náklady v doprave a priemysle. Dolár bol napriek vyšším výnosom za týždeň slabší približne o 0,9 %, pretože trh súčasne rieši fiškálnu udržateľnosť USA a nekonvenčné zásahy ministerstva financií. Zlato sa držalo okolo 4 513 USD za uncu a za týždeň bolo vyššie približne o 3,1 %, čo zodpovedalo zvýšenému dopytu po aktívach vnímaných ako ochrana proti menovému a geopolitickému riziku.
VÝSLEDKY SPOLOČNOSTÍ A REAKCIE AKCIÍ
AMERIKA
Walmart vykázal v druhom fiškálnom štvrťroku upravený EPS 0,81 USD oproti očakávaniu približne 0,74 USD a tržby okolo 187,9 mld. USD oproti konsenzu približne 186,9 mld. USD. Celkové výsledky teda na úrovni tržieb a zisku očakávania prekonali, ale americké porovnateľné tržby bez pohonných hmôt vzrástli iba o 2,6 % oproti konsenzu okolo 3,8 %. Firma zvýšila celoročný výhľad rastu tržieb na 4–5 % a upraveného EPS na 2,80–2,87 USD, ale výhľad pre tretí štvrťrok, najmä upravený EPS 0,62–0,64 USD, zostal pod vtedajším očakávaním trhu. Prvotná reakcia bola prudko negatívna a počas riadnej seansy sa ďalej prehĺbila; Walmart 20. augusta uzavrel približne o 16:00 ET na 103,87 USD, približne o 9,1 % nižšie. Kľúčovým prekvapením nebol headline EPS, ale slabšie tempo amerických porovnateľných tržieb a opatrnejší krátkodobý výhľad.
Deere oznámil EPS 5,10 USD oproti očakávaniu okolo 4,69 USD a tržby a výnosy 12,61 mld. USD oproti odhadu približne 10,8 mld. USD; spodnú hranicu celoročného výhľadu čistého zisku zvýšil na 4,75 mld. USD pri hornej hranici 5,0 mld. USD. Akcie počas seansy patrili medzi najsilnejšie tituly S&P 500 a podľa záverečných trhových dát vzrástli o 6,9 %.
Ross Stores po uzavretí trhu oznámil EPS 2,66 USD oproti konsenzu okolo 1,92–1,94 USD a tržby 6,26 mld. USD oproti očakávaniu približne 6,1–6,2 mld. USD; zvýšil celoročný výhľad EPS na 8,61–8,77 USD z predchádzajúcich 7,50–7,74 USD. Akcie v predĺženej seanse po výsledkoch rástli približne o 8 %, takže je potrebné túto reakciu oddeliť od riadneho štvrtkového close 228,99 USD, ktorý bol o 2,43 % nižšie ešte pred zverejnením čísel.
EURÓPA
JD Sports znížil výhľad upraveného zisku pred zdanením pre fiškálny rok 2027 na 700–800 mil. GBP zo 750–850 mil. GBP po 3,1% poklese porovnateľných tržieb v druhom štvrťroku, predovšetkým pre 6,8% pokles v Severnej Amerike; akcia skončila na 80,08 pence, -14,32 %.
Novonesis naopak vykázal 9% organický rast tržieb, zvýšil celoročný výhľad a oznámil spätný odkup akcií; titul uzavrel približne o 9,7 % vyššie.
ÁZIA
Alibaba zvýšila kvartálne tržby o 9 % na približne 269 mld. jüanov, ale čistý zisk medziročne klesol o 75 % pre prudký rast investícií do AI infraštruktúry; cloudové a AI služby pritom rástli o 45 % na 48,44 mld. jüanov. Americké ADR reagovali poklesom približne o 4–5 %, pretože slabšia ziskovosť a vysoký capex prevážili nad rastom cloudu.
PRAHA, VIEDEŇ, VARŠAVA
V Prahe nebola 20. augusta zverejnená výsledková správa s podobne výraznou a dobre merateľnou reakciou. Vo Varšave reportovali PZU a po uzavretí trhu Dino Polska, pričom pri Dino sa plná cenová reakcia presúva do seansy 21. augusta. Vo Viedni nebola identifikovaná výsledková udalosť s podobným vplyvom na hlavný index.
DNEŠNÉ OČAKÁVANÉ UDALOSTI
AMERIKA
V USA zverejní S&P Global predbežný výrobný a servisný PMI za august. Významnou firemnou udalosťou pred otvorením amerického trhu budú výsledky BJ’s Wholesale Club, kde trh očakáva upravený EPS okolo 1,17 USD a tržby približne 6,0 mld. USD; výsledky zverejnia aj Buckle a Ubiquiti.
EURÓPA
V Európe budú sledované predbežné PMI z Francúzska, Nemecka a celej eurozóny a v Spojenom kráľovstve aj maloobchodné tržby a PMI; vzhľadom na vysoké ceny energií bude dôležité, či prieskumy zachytia ďalší rast vstupných nákladov.
ÁZIA
V piatok 21. augusta budú pre globálne trhy dôležité predovšetkým predbežné augustové PMI. Japonské dáta už ráno ukázali rast výrobného PMI na 55,1 bodu a vyššiu jadrovú infláciu, takže sa zvýšila citlivosť jenu, japonských dlhopisov a bankových akcií na očakávania septembrového kroku Bank of Japan. V Ázii zostane po štvrtkových číslach Alibaba témou vývoj čínskych technologických titulov a schopnosť trhu absorbovať vysoké AI investície.
PRAHA, VIEDEŇ, VARŠAVA
V strednej Európe bude hlavnou naplánovanou výsledkovou udalosťou Budimex vo Varšave; zároveň sa bude prvýkrát naplno obchodovať s reakciou na čísla Dino Polska zverejnené po štvrtkovom close. Pre Prahu a Viedeň zostane najdôležitejší zahraničný impulz z európskych PMI, dlhopisových výnosov a ceny ropy.
Text má informačný charakter a nepredstavuje investičné odporúčanie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.