Týždenný prehľad Ázie: AI podporila čipy, sadzby zvýšili volatilitu
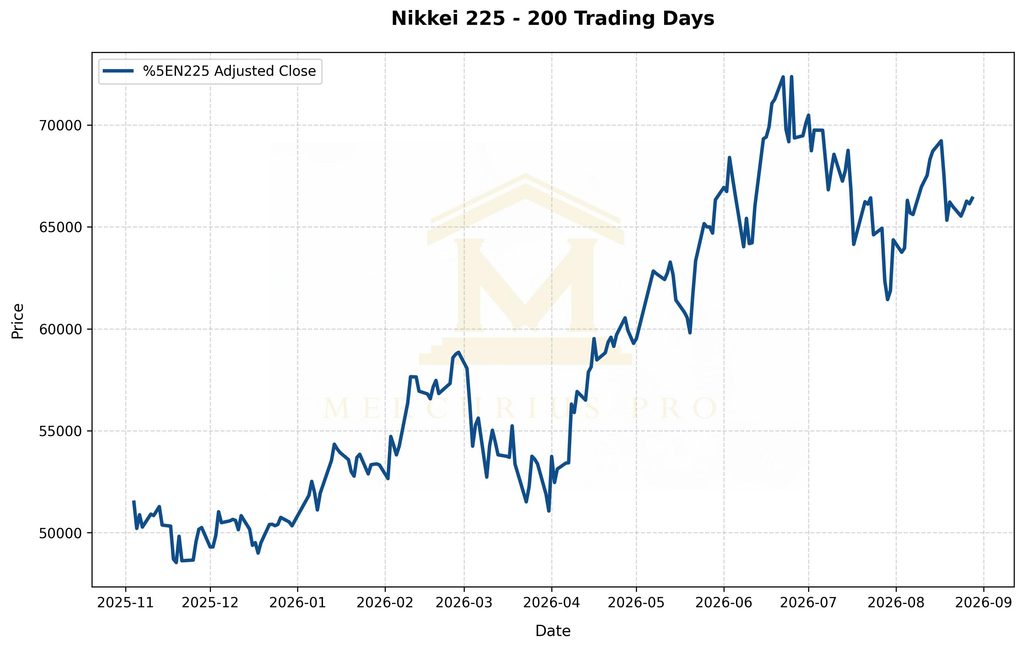
Ázijské akciové trhy v týždni končiacom sa 28. augusta 2026 vykázali výrazne rozdielny vývoj. Japonský Nikkei 225 uzavrel na 66 405,56 bodu a za týždeň pridal približne 0,6 %, zatiaľ čo širší TOPIX vzrástol zhruba o 2 %. Taiwanský index Taiwan Weighted posilnil z 45 224,29 na 46 331,45 bodu, teda približne o 2,45 %, a patril k najsilnejším hlavným trhom vďaka pokračujúcemu dopytu po polovodičových a AI tituloch. Shanghai Composite vzrástol z 3 905,20 na 3 952,18 bodu, približne o 1,2 %, ale Hang Seng oslabil z 26 009,46 na 25 584,79 bodu, teda asi o 1,63 %, pretože hongkonský technologický segment zaťažil najmä prepad Alibaby. Južná Kórea bola veľmi volatilná: KOSPI uzavrel na 6 788,88 bodu a za týždeň klesol o 1,79 %. India zaznamenala tretí týždenný pokles za sebou, keď Nifty 50 odpísal 0,3 % a Sensex 0,4 %. Austrálsky S&P/ASX 200 naopak pridal 0,37 % a uzavrel na 9 092,30 bodu. Spoločným menovateľom týždňa bola vysoká citlivosť jednotlivých trhov na AI investičný cyklus, sadzby a obchodnú politiku USA.
Makroekonomické prostredie bolo pre región čoraz menej jednotné. Bank of Korea 27. augusta zvýšila základnú sadzbu o 25 bázických bodov na 3,00 %, druhýkrát za sebou, pretože inflácia zostáva nad cieľom a exportnú ekonomiku podporuje mimoriadne silný dopyt po čipoch. Centrálna banka súčasne signalizovala, že ďalší postup bude pomalší a viac závislý od dát. V Japonsku tokijská jadrová inflácia za august zrýchlila na 1,8 % medziročne a ukazovateľ očistený o čerstvé potraviny a energie vzrástol na 2,0 %, čo posilnilo očakávania ďalšieho zvýšenia sadzieb Bank of Japan. V Austrálii júlová inflácia dosiahla 3,5 %, nad očakávanými 3,3 %, a jadrová inflácia zostala na 3,6 %; trh preto zvýšil pravdepodobnosť ďalšieho zvýšenia sadzieb RBA. V Číne S&P Global potvrdila rating A+ so stabilným výhľadom a očakávaním rastu nad 4 %, ale súčasne upozornila na slabý domáci dopyt a problémy realitného sektora. V Indii zostala v centre pozornosti komunikácia RBI a nový mechanizmus záverečnej aukcie, ktorý počas exspirácií derivátov spôsobil prudké krátkodobé cenové pohyby. Geopoliticky región naďalej ovplyvňovali konflikt na Blízkom východe, ceny energií a hrozba širších amerických ciel na polovodiče a elektroniku.
Alibaba bola najvýraznejším negatívnym firemným príbehom v Číne a Hongkongu. Firma 24. augusta oznámila predaj nových akcií v hodnote približne 10,2 mld. USD, najväčšiu následnú emisiu svojho druhu v Hongkongu, s cieľom financovať čipy, dátovú infraštruktúru a vývoj AI modelov. Emisia bola ponúknutá s približne 8,4 % diskontom oproti predchádzajúcemu záveru a predstavovala zhruba 3,6 % počtu akcií. Hongkonské akcie Alibaby v pondelok klesli o 8,54 % a na konci týždňa uzavreli podľa Yahoo Finance na 113,90 HKD, zatiaľ čo 21. augusta uzatvárali na 123,00 HKD. Týždenný pokles tak predstavoval približne 7,4 %. Hoci ponuka prilákala objednávky výrazne prevyšujúce jej objem a vedenie firmy následne nakupovalo akcie na trhu, prevažovala obava z riedenia existujúcich podielov a z toho, či sa vysoké kapitálové výdavky na AI dostatočne rýchlo premenia na návratnosť. Alibaba bola zároveň hlavným dôvodom, prečo Hang Seng zaostal za pevninskými čínskymi indexmi.
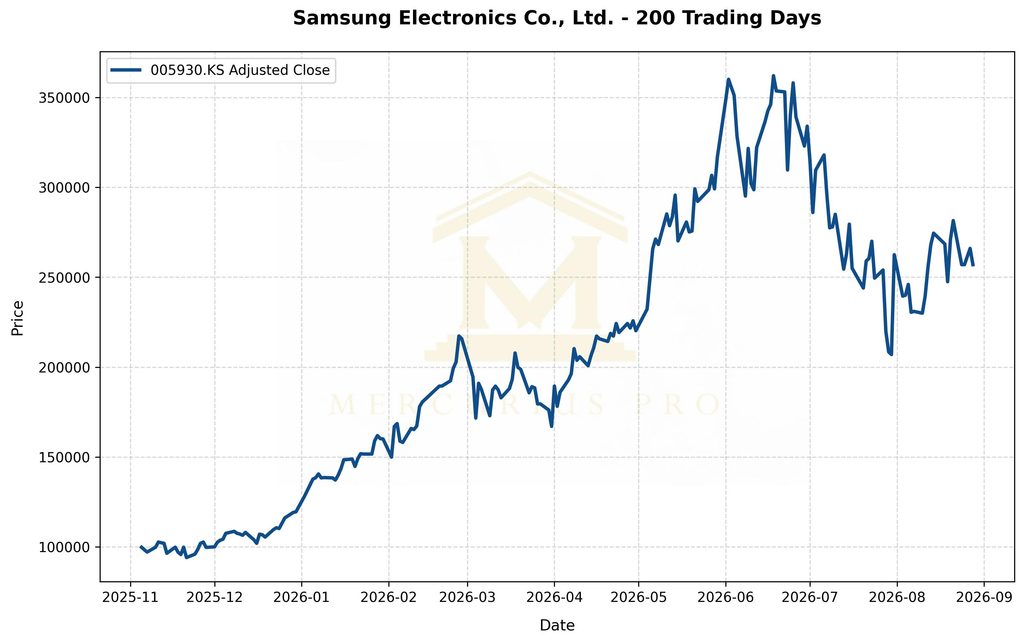
Samsung Electronics vytvoril jeden z najväčších jednotlivých pohybov týždňa v Južnej Kórei. Akcie v pondelok klesli o viac než 8 % po tom, čo rekordný plán návratnosti kapitálu v objeme 90–110 biliónov KRW, vrátane 30 biliónov KRW dividend v treťom štvrťroku, nesplnil mimoriadne vysoké očakávania trhu. Kritika sa sústredila predovšetkým na obmedzenejší buyback a absenciu jasného záväzku k zrušeniu vlastných akcií. V piatok Samsung podľa Yahoo Finance uzavrel na 257 000 KRW, o 3,38 % nižšie za deň. Vývoj ukázal, že ani mimoriadne vysoké zisky z pamätí a AI automaticky nestačia na podporu ceny akcie, ak očakávania týkajúce sa distribúcie hotovosti rastú ešte rýchlejšie. Samsung súčasne zostáva kľúčovým beneficientom rastu cien pamätí a silného globálneho dopytu po AI serveroch, takže negatívna reakcia bola skôr otázkou kapitálovej politiky než zhoršenia dopytového prostredia.
SK Hynix počas týždňa spájal pozitívne fundamenty v oblasti AI s vysokou volatilitou. Nvidia svojím výhľadom 27. augusta opäť podporila očakávania ďalšieho rastu dopytu po vysokopásmových pamätiach HBM a kórejský výrobca patril k titulom, ktoré na túto správu reagovali rastom. Firma zároveň oznámila, že v závode v americkej Indiane plánuje od tretieho štvrťroka 2029 začať sériovú výrobu HBM4E a očakáva napätú ponuku pamätí až do roku 2030. Projekt za 4 mld. USD má priblížiť pokročilé balenie HBM zákazníkom, medzi ktorých patria Nvidia, Microsoft a Google. V piatok však akcia podľa Yahoo Finance uzavrela na 1 653 000 KRW, o 4,43 % nižšie, pretože kórejský čipový sektor zasiahli obavy z možného rozšírenia amerických ciel na polovodiče a hotovú elektroniku. Pri SK Hynix tak počas jediného týždňa proti sebe pôsobili dva mimoriadne silné faktory: štrukturálne rastúci AI dopyt a politické riziko spojené s obchodnými bariérami.
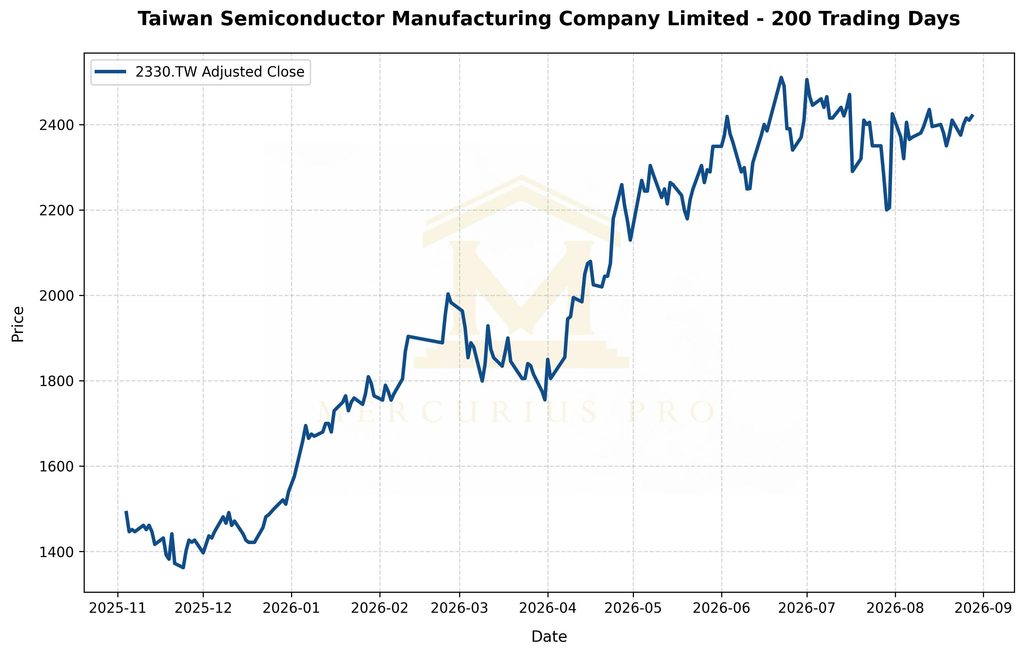
TSMC patrila medzi hlavných príjemcov obnoveného optimizmu okolo AI infraštruktúry. Taiwanský trh počas týždňa vzrástol približne o 2,45 % a TSMC, ktorá vyrába najpokročilejšie čipy pre Nvidiu a ďalších globálnych zákazníkov, zostala hlavnou oporou indexu. Akcia 28. augusta uzavrela podľa Yahoo Finance na 2 420 TWD, o 0,41 % vyššie za deň. Prenos výsledkov Nvidie do taiwanského trhu bol významný najmä preto, že potvrdil pokračujúce objednávky pre pokročilé výrobné procesy a celý dodávateľský reťazec AI serverov. Súčasne sa však zvýšila citlivosť TSMC na americkú obchodnú politiku: akékoľvek širšie zavedenie ciel na polovodiče, servery alebo dátové centrá by mohlo zmeniť štruktúru dodávateľských tokov, zvýšiť náklady zákazníkov a urýchliť presúvanie výroby do USA. Pre Taiwan tak AI zostáva hlavným rastovým motorom, ale súčasne zvyšuje strategický a geopolitický význam domáceho polovodičového priemyslu.
Coles Group priniesol jeden z najvýraznejších spotrebiteľských výsledkových príbehov v Austrálii. Firma vykázala za fiškálny rok základný čistý zisk 1,26 mld. AUD, mierne nad konsenzom 1,24 mld. AUD, a supermarketové tržby vzrástli o 3,7 % na 41,47 mld. AUD. Trh však viac sledoval začiatok nového fiškálneho roka, keď rast supermarketových predajov zaostal za očakávaniami najmä pre agresívnu zberateľskú kampaň konkurenčného Woolworthsu. Akcia po výsledkoch krátko klesla až o 2,3 % na dvanásťtýždňové minimum, ale počas týždňa stratu vymazala a podľa Yahoo Finance 28. augusta uzavrela na 23,79 AUD, o 1,10 % vyššie za deň a približne o 2,1 % vyššie za päť obchodných dní. Reakcia ukázala, že pri austrálskych defenzívnych spotrebiteľských tituloch trh čoraz viac rozlišuje medzi absolútnym rastom zisku a aktuálnou dynamikou predaja. Vyššie očakávané kapitálové výdavky Colesu navyše zvyšujú význam toho, či sa investície prejavia v produktivite a maržiach.
Celkovo bol ázijský týždeň výsledkom stretu troch hlavných síl. AI ďalej podporovala Taiwan, časť Japonska a kórejský exportný príbeh, ale nezabránila prudkým poklesom jednotlivých titulov, ak sa objavilo sklamanie v kapitálovej politike alebo obchodné riziko. Súčasne centrálne banky v Južnej Kórei, Japonsku a Austrálii čelia vyššej inflácii a trhy čoraz viac počítajú s reštriktívnejšími sadzbami. Čína zostáva rozdelená medzi relatívne odolný priemysel a slabý domáci dopyt, zatiaľ čo India rieši kombináciu vyšších úrokových sadzieb, regulačné zmeny trhovej mikroštruktúry a citlivosť na cenu ropy. Hlavným rizikom pre ďalšie týždne je, že sa obchodné reštrikcie a vyššie úrokové sadzby začnú prekrývať s vysokými valuáciami AI titulov; hlavnou protiváhou zostáva mimoriadne silný dopyt po pamätiach, výpočtovom výkone a dátovej infraštruktúre.
Text má informačný charakter a nepredstavuje investičné odporúčanie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.