
Trhy 15. októbra: pokles výnosov podporil akcie, technológie zaostávali
Hlavné body
- Americké indexy uzavreli v pluse. Pokles výnosov dlhopisov pomohol trhu, no rozdiely medzi sektormi pretrvali.
- Európske zdravotníctvo získalo 2,4 %, zatiaľ čo technologický sektor stratil 1,5 %.
- TSMC prekonala odhady výsledkov aj výhľadu tržieb. Jej americká depozitná akcia napriek tomu klesla o 1,80 %.
- Praha posilnila a Varšava takmer stagnovala. Viedenský údaj o poklese zostáva predbežnou rekapituláciou.
- Inflácia, financovanie AI infraštruktúry a geopolitické napätie naďalej predstavujú riziká pre trhy.
Denný prehľad trhov za 15. október 2026 ukazuje rast hlavných amerických aj európskych indexov, ale aj výraznú sektorovú rotáciu. Americké akcie vymazali úvodné straty a podporil ich pokles výnosov štátnych dlhopisov. Naopak, pri technologických firmách pretrvávali otázky o nákladoch financovania a návratnosti výdavkov na umelú inteligenciu.
Pozitívny záver preto nemožno považovať za plošný návrat ochoty podstupovať riziko. Zdravotnícke a spotrebiteľské spoločnosti sa vyvíjali priaznivejšie než viacerí dodávatelia AI infraštruktúry. Ázijská časť osobitne zachytáva štvrtkový výpredaj a následné piatkové dopoludňajšie zotavenie v Japonsku.
Časový rámec: americké a európske údaje za 15. október; japonská aktualizácia k záveru dopoludňajšej seansy 16. októbra o 11:30 JST. Predbežné a priebežné kotácie sú označené priamo pri údajoch.
Denný prehľad trhov: USA a Kanada
Wall Street uzavrela vyššie, rast však nebol rovnomerný
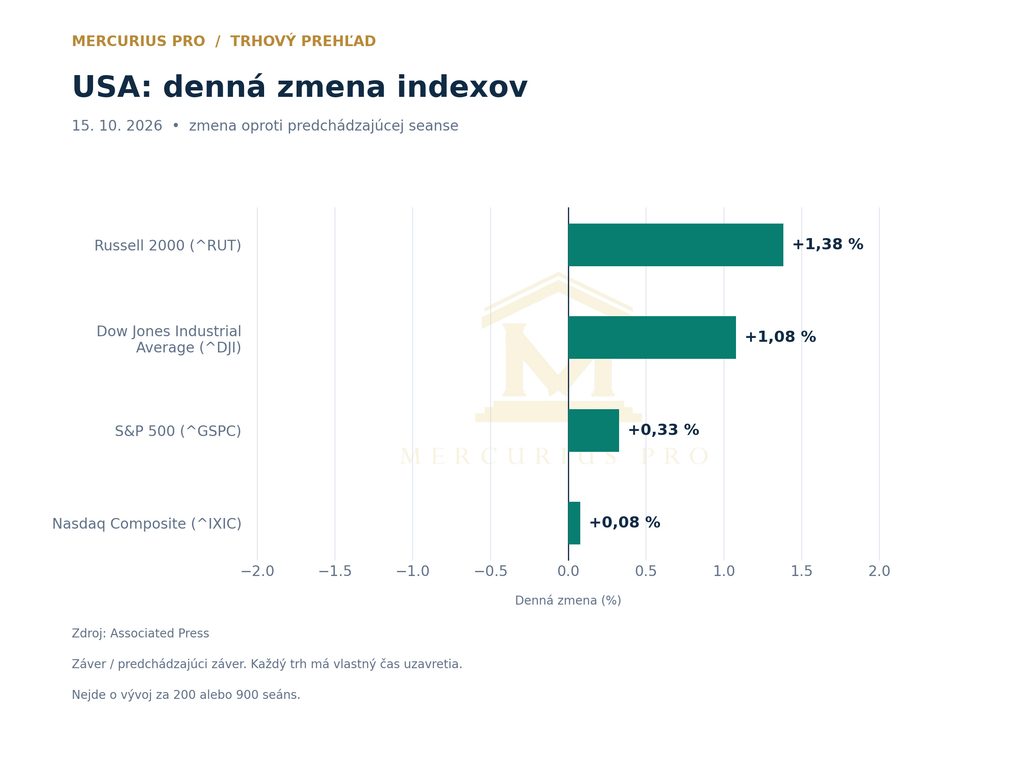
S&P 500 skončil na 7 744,06 bodu, Dow Jones Industrial Average na 52 177,69 bodu a Nasdaq Composite na 26 713,03 bodu. Najväčší percentuálny prírastok zo sledovanej štvorice dosiahol Russell 2000. Denné zmeny v tabuľke sú vypočítané zo záverečných hodnôt a absolútnych bodových zmien, preto sú presnejšie než zaokrúhlenie na jedno desatinné miesto.
| Index | Záverečná hodnota 15. 10. | Denná zmena |
|---|---|---|
| S&P 500 (^GSPC) | 7 744,06 bodu | +0,33 % |
| Dow Jones Industrial Average (^DJI) | 52 177,69 bodu | +1,08 % |
| Nasdaq Composite (^IXIC) | 26 713,03 bodu | +0,08 % |
| Russell 2000 (^RUT) | 2 767,27 bodu | +1,38 % |
| S&P/TSX Composite (^GSPTSE) | 36 137,10 bodu | +1,55 % |
Rast Dow Jones podporili spotrebiteľské spoločnosti, medzi nimi Nike a Home Depot. Priaznivo sa vyvíjalo aj zdravotníctvo, kým Dell Technologies a Hewlett Packard Enterprise patrili k slabým titulom. Pri Nvidii a ďalších dodávateľoch výpočtovej infraštruktúry sa naďalej prejavovali obavy z financovania AI.
CoreWeave počas dňa obrátil skoršie straty a uzavrel v pluse. Samotné zotavenie jednej akcie však nerieši otázku zadlženia a kapitálových výdavkov celého odvetvia. Nižšie dlhopisové výnosy mohli zmierniť tlak na ocenenie, no neodstránili rozdiely v kvalite jednotlivých firiem.
Kanada ťažila z ťažobných a technologických titulov
Kanadský S&P/TSX Composite vzrástol o 1,55 % na 36 137,10 bodu a dostal sa na trojtýždňové maximum. Podporili ho najmä ťažobné a technologické spoločnosti, zatiaľ čo energetika rast tlmila. Vývoj zároveň sprevádzal pokles amerických dlhopisových výnosov.
Kanadský index má inú sektorovú skladbu než Nasdaq a výraznejšie reaguje na komoditný cyklus. Jeho rast preto sám osebe nepotvrdzuje obrat amerických technologických akcií. Pri porovnávaní regiónov treba sledovať aj odlišné zdroje ich výkonnosti.
Európa: zdravotníctvo rástlo, technológie oslabovali
STOXX Europe 600 uzavrel na 640,16 bodu (+0,38 %), najvyššie za viac než dva týždne. Zdravotnícky sektor pridal 2,4 %, zatiaľ čo technológie stratili približne 1,5 %. K podpore trhu prispela aj výsledková sezóna a výrazný rast Ericssonu.
Naopak, slabosť sa prejavila pri Aixtrone, ASML a Infineone. Ťažobné spoločnosti zaťažoval pokles priemyselných kovov. Celkový rast európskeho indexu tak zakrýval podstatne väčšie rozdiely medzi odvetviami.
Pri hodnotení týchto pohybov je dôležité rozlišovať hospodárenie konkrétnych spoločností a širšie podmienky financovania. Dobré výsledky môžu podporiť jednotlivú akciu, aj keď jej sektor zostáva pod tlakom. Podobne priaznivý celkový index neznamená, že sa zlepšili vyhliadky všetkých jeho zložiek.
Ázia: po štvrtkovom výpredaji prišlo zotavenie
Japonsko a Južná Kórea zažili prudké straty
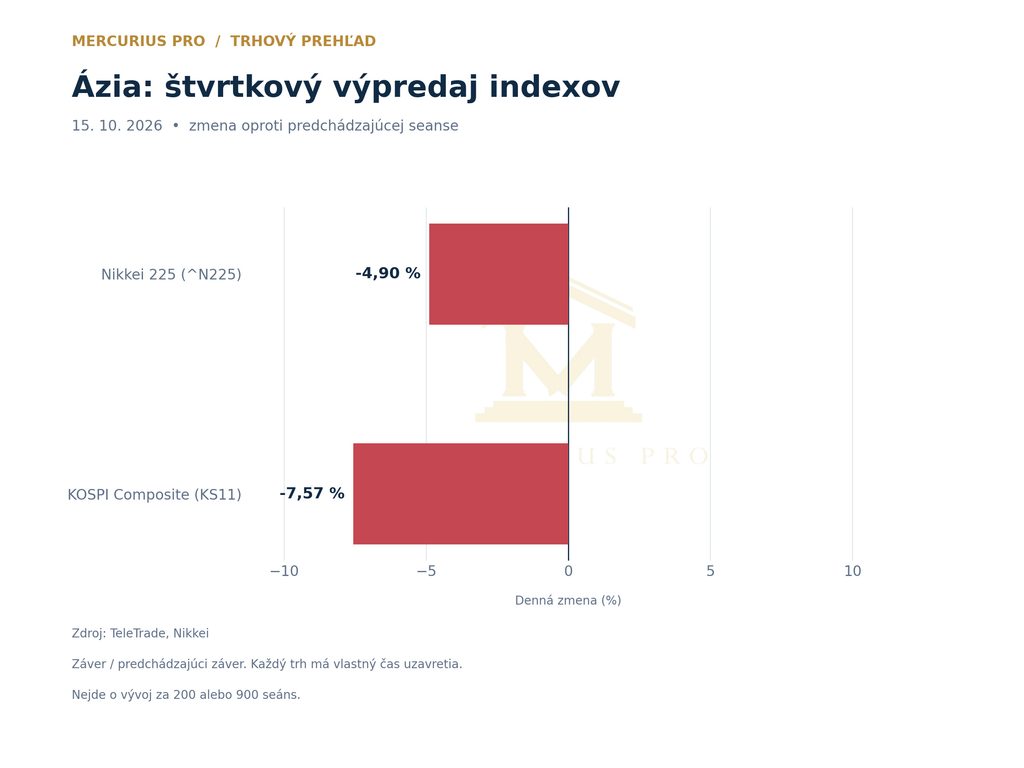
Nikkei 225 uzavrel 15. októbra na 64 425,95 bodu, po poklese o 3 318,34 bodu, teda 4,90 %. Juhokórejský KOSPI stratil približne 7,57 % na 5 554,22 bodu. Prudká korekcia ukázala citlivosť ázijských akcií na prehodnocovanie očakávaní spojených s AI a na vysoké náklady kapitálu.
Pozornosť sa sústredila aj na veľké technologické tituly vrátane SoftBank, Samsung Electronics a SK Hynix. Ich význam pre jednotlivé trhy však nie je rovnaký a pokles indexu nemožno pripísať jednej firme. Pri regionálnom porovnaní navyše treba rešpektovať odlišný čas uzavretia búrz.
Piatkový japonský údaj je dopoludňajší, nie celodenný záver
V piatok 16. októbra dosiahol Nikkei 225 na konci dopoludňajšej seansy 65 550,68 bodu. Oproti štvrtkovému záveru pridal 1 124,73 bodu, približne 1,75 %. Ide o časovo určený dopoludňajší výsledok, ktorý nemožno zamieňať s piatkovým celodenným záverom.
Zotavenie nadviazalo na priaznivejší záver Wall Street a nižšie americké výnosy. Medzi sledovanými japonskými spoločnosťami zostávali aj Nomura Research Institute, Sanrio a Konami Group. Ich zaradenie do prehľadu nepredstavuje tvrdenie o konkrétnom, samostatne vyčíslenom dennom výnose.
V Indii zostáva témou aj zmena pravidiel vyrovnania expirujúcich derivátov zo strany SEBI. Oznámenie môže ovplyvňovať očakávania, samotná úprava sa však má uplatniť až od 7. decembra. Nemožno ju preto opisovať ako okamžitú prevádzkovú zmenu piatkového obchodovania.
Praha, Viedeň a Varšava sa vyvíjali rozdielne
| Trh a index | Hodnota | Zmena | Čas a charakter údaja |
|---|---|---|---|
| Praha – PX (ISIN XC0009698371) | 2 650,44 bodu | +1,27 % | 15. 10., oficiálny údaj o 16:35 |
| Viedeň – Austrian Traded Index (ATX) | 6 524,50 bodu | −1,43 % | 15. 10., predbežná rekapitulácia o 17:30 |
| Varšava – WIG20 | 4 208,42 bodu | +0,01 % | 15. 10., záver seansy |
Pražský PX sa počas dňa pohyboval medzi 2 597,98 a 2 652,82 bodu. Pri interpretácii treba prihliadať na význam veľkých bankových a energetických titulov, najmä Erste Group, Komerční banky a ČEZ. Bez rozkladu príspevkov však nemožno celý rast pripísať konkrétnej akcii.
Viedenská burza označila uvedené hodnoty ATX výslovne za predbežné. Vo Varšave širší WIG klesol o 0,08 % a mWIG40 o 0,21 %. KGHM patrila k najobchodovanejším titulom a jej akcie boli pod tlakom pri slabšom vývoji ťažobného sektora.
Rozdiely medzi burzami odrážajú ich odlišnú sektorovú skladbu a váhy jednotlivých spoločností. Rovnaká globálna správa preto nemusí viesť k zhodnej regionálnej reakcii. Platí to najmä pri súbehu zmien cien kovov, dlhopisových výnosov a očakávaní voči bankám.
Makroekonomika: vyššia inflácia a nižšie výnosy
Americká septembrová spotrebiteľská inflácia dosiahla 3,7 % medziročne. Údaj zverejnený v stredu 14. októbra udržiaval pozornosť pri možnosti ďalšieho sprísnenia politiky Fedu. Vo štvrtok pribudol rast indexu výrobných cien PPI o 1,3 % medzimesačne.
Napriek inflačným tlakom klesol trhový výnos desaťročného amerického štátneho dlhopisu približne na 5,086 %. K poklesu prispieval dopyt po bezpečnejších aktívach a obavy z vplyvu drahého financovania na AI projekty. Ide o jednodennú trhovú reakciu, nie o dôkaz, že inflačné riziko pominulo.
Takýto súbeh nie je ekonomickým rozporom. Inflácia ovplyvňuje očakávanú menovú politiku, ale cenu dlhopisov formujú aj dopyt po bezpečí a vyhliadky rastu. Pri dennom pohybe môže druhá skupina faktorov dočasne prevážiť.
Geopolitické riziká na Blízkom východe zároveň komplikujú energetický a inflačný výhľad. V Európe trh vyhodnocoval francúzske inflačné údaje aj možné ďalšie kroky ECB. Očakávania budúcich sadzieb však treba odlišovať od skutočne prijatého rozhodnutia centrálnej banky.
Firemné výsledky: prekonanie odhadov nezaručilo rast akcií
USA: Bank of New York Mellon a Charles Schwab
Bank of New York Mellon (BNY) vykázala za tretí štvrťrok tržby približne 5,68 mld. USD, nad očakávanými 5,55 mld. USD. Upravený zriedený EPS dosiahol 2,37 USD, pri konsenze približne 2,26–2,27 USD podľa poskytovateľa. Vykázaný zriedený EPS bol 2,34 USD a tržby medziročne vzrástli približne o 12 %.
Podporou boli úrokové aj poplatkové výnosy a rast klientskych aktivít. Kotácia 142,29 USD (+3,38 %) o 15:58 newyorského času bola priaznivá, ale ešte nepredstavovala potvrdený záver seansy. Management popri silnej prevádzke upozornil aj na volatilitu a rizikové miesta pri niektorých štruktúrach financovania AI.
Charles Schwab (SCHW) oznámil čisté tržby 7,171 mld. USD a upravený zriedený EPS 1,69 USD. Doložené porovnanie uvádza konsenzus tržieb 7,192 mld. USD a EPS 1,66 USD. Spoločnosť tak mierne zaostala v tržbách, ale prekonala ziskový odhad.
Rast klientskych aktív a obchodnej aktivity potvrdil silnú prevádzku. Akcia však uzavrela na 94,16 USD (−2,73 %). Táto reakcia ukazuje, že výsledkový rozdiel oproti konsenzu je len jedným z faktorov ocenenia; presný podiel jednotlivých príčin poklesu nemožno z ceny samotnej určiť.
Pri oboch finančných spoločnostiach zostáva dôležité odlišovať kvartálny výsledok, komentár managementu a číselný celoročný guidance. Uvedené kvartálne metriky samy osebe nepredstavujú nový celoročný výhľad. Konsenzus je navyše odhad trhu a môže sa medzi poskytovateľmi mierne líšiť.
Európa: Ericsson prekonal očakávania
Ericsson vykázal tržby 59,478 mld. SEK, oproti konsenzu 55,386 mld. SEK. Upravený EBITA dosiahol 10,121 mld. SEK, kým sa očakávalo 7,935 mld. SEK. Zriedený EPS predstavoval 1,77 SEK; pre porovnanie s uvedeným konsenzom je vhodný upravený EBITA, nie neporovnateľný odhad upraveného EPS.
Akcia Ericsson B (ERIC B) uzavrela na 103,70 SEK (+6,80 %). Úvodná reakcia bola silnejšia než konečný denný prírastok. Management zdôraznil organický rast a úspory, no zároveň upozornil na stagnujúci trh rádiových prístupových sietí RAN a tlak drahších komponentov na budúcu maržu.
Ázia a americké ADR: TSMC rástla vo výsledkoch, klesla na burze
TSMC oznámila za tretí štvrťrok tržby 46,72 mld. USD, oproti odhadu 45,67 mld. USD. Zisk na americkú depozitnú akciu dosiahol 4,60 USD, pri očakávaných 4,46 USD. Firemné výsledky tak prekonali obe sledované očakávania.
Výhľad tržieb na štvrtý štvrťrok stanovila na 52,3–54,3 mld. USD. Stred rozpätia 53,3 mld. USD prevýšil konsenzus približne 50,22 mld. USD. Spoločnosť zároveň pokračuje v rozširovaní výroby pokročilých čipov a poukazuje na silný dopyt po vyspelých výrobných technológiách vrátane AI aplikácií.
Americká depozitná akcia Taiwan Semiconductor Manufacturing Company (TSM) napriek tomu uzavrela na 422,25 USD (−1,80 %), oproti predchádzajúcim 430 USD. Pozitívne výsledkové prekvapenie teda nestačilo vyvážiť širšiu slabosť polovodičov a obavy okolo AI. Údaje z predĺženej seansy predstavujú samostatné časové obdobie a nemenia výsledok riadneho obchodovania.
Čo sledovať 16. októbra
USA a Kanada: nové cenové signály
BLS má zverejniť septembrové dovozné a vývozné ceny o 8:30 EDT, teda o 14:30 SELČ. Pre dlhopisy aj technologické akcie bude podstatná reakcia na nové inflačné údaje a komentáre predstaviteľov Fedu. Kanada bude citlivá aj na ceny komodít a vývoj amerických výnosov.
Európa: výsledky a očakávania voči ECB
Európske obchodovanie nadväzuje na inflačné údaje a rozdielny vývoj zdravotníctva a technológií. Výsledky Ericssonu ukazujú význam konkrétneho firemného hospodárenia. Zmeny trhových očakávaní voči ECB však nie sú novým rozhodnutím banky.
Ázia: udržateľnosť zotavenia
Pri ázijských trhoch bude dôležité, či sa zotavenie rozšíri aj mimo krátkodobého spätného nakupovania po výpredaji. Sledované zostávajú výsledky TSMC, výrobcovia pamätí a dodávatelia infraštruktúry v Japonsku, Južnej Kórei a na Taiwane. V Indii môže diskusia pokračovať aj okolo oznámenej budúcej zmeny derivátových pravidiel.
Stredná Európa: banky, energetika a kovy
V Prahe zostávajú v centre pozornosti ČEZ a hlavné banky, vo Viedni bankové a priemyselné spoločnosti. Vo Varšave sa pridáva citlivosť KGHM na priemyselné kovy a význam finančného sektora. Bez nového firemného oznámenia nemožno konkrétny denný pohyb jednotlivých titulov predvídať.
Zhrnutie
Trhy 15. októbra podporil pokles dlhopisových výnosov, ale technologická neistota pretrvala. Výsledky BNY, Charles Schwab, Ericssonu a TSMC zároveň ukázali, že samotné prekonanie ziskového odhadu nezaručuje kladnú reakciu akcie. Rozhoduje aj ocenenie, kvalita výhľadu a náklady financovania.
Pri ďalšom vývoji zostávajú kľúčové inflácia, výsledková sezóna a schopnosť firiem pretaviť vysoké výdavky na AI do hospodárskeho prínosu. Regionálne indexy treba porovnávať s ohľadom na ich sektorové zloženie. Rovnako dôležité je rozlišovať riadny záver, priebežnú kotáciu a predbežnú burzovú rekapituláciu.
Zdroje
- Associated Press: záverečné hodnoty amerických indexov za 15. október.
- Investopedia / Yahoo Finance: priebeh americkej seansy a sektorová rotácia.
- Reuters: kanadský S&P/TSX Composite.
- Reuters / MarketScreener: európske trhy a sektory.
- Nikkei: oficiálna denná rekapitulácia za 15. október; FISCO / Minkabu: dopoludňajšia seansa 16. októbra; TeleTrade: ázijské indexy za 15. október.
- Burza cenných papírů Praha: PX; Wiener Börse / APA: predbežná rekapitulácia ATX.
- Financial Times: história WIG20; Business Insider / Notoria: poľské indexy; Investing.com: mWIG40.
- BLS: septembrový CPI, septembrový PPI a októbrový kalendár zverejnení.
- The Wall Street Journal: americké dlhopisové výnosy.
- BNY / SEC: výsledky za tretí štvrťrok; FMP: konsenzus BNY; MarketBeat: časovo označená kotácia BNY.
- Charles Schwab: oficiálna výsledková správa; ScanX: výsledky a konsenzus; Stock Analysis: história SCHW.
- Ericsson: oficiálne výsledky; Finwire: konsenzus Bloomberg; Investing.com: Ericsson B.
- TSMC: výsledky a guidance; Investor’s Business Daily: konsenzus FactSet; Stock Analysis: história TSM.
- Reuters: zmena pravidiel SEBI a termín účinnosti.
Text má informačný charakter a nepredstavuje investičné odporúčanie.