
Kodiak Sciences po úspechu štúdie DAYBREAK uzavrela nad 80 USD
- Akcie Kodiak Sciences po výsledkoch fázy 3 vzrástli približne o 150 % a uzavreli okolo 82 USD.
- Zenkuda aj tabirafusp-ted splnili primárny cieľ štúdie DAYBREAK.
- Pri Zenkude dosiahlo 54 % pacientov šesťmesačný interval dávkovania.
- Kodiak plánuje podať žiadosť BLA pre Zenkudu vo štvrtom štvrťroku 2026.
- Firma zostáva predkomerčná, stratová a môže potrebovať ďalší kapitál.
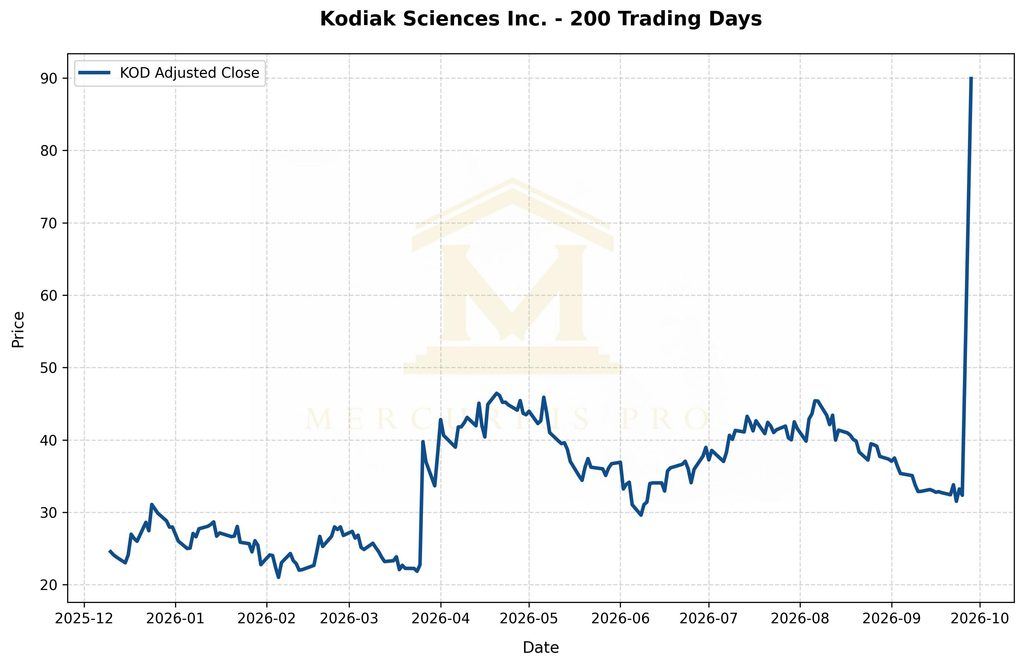
Štúdia DAYBREAK zásadne zmenila pohľad trhu na Kodiak Sciences. Akcie spoločnosti v pondelok 28. septembra prudko vzrástli po oznámení pozitívnych výsledkov pivotnej fázy 3 pri pacientoch s vlhkou vekom podmienenou makulárnou degeneráciou. Počas obchodovania sa titul dostal približne k 85 USD a uzavrel okolo 82 USD, teda asi o 150 % vyššie oproti predchádzajúcemu záveru okolo 32 USD.
Extrémne precenenie ukazuje, že trh výrazne zvýšil odhad pravdepodobnosti budúceho regulačného a komerčného úspechu hlavného programu spoločnosti.
Štúdia DAYBREAK splnila primárne ciele
Zásadnou zmenou nie sú samotné cieľové ceny analytikov, ale klinické dáta. Zenkuda aj tabirafusp-ted splnili primárny cieľ štúdie DAYBREAK. Obe terapie preukázali non-inferioritu v zlepšení najlepšej korigovanej zrakovej ostrosti oproti afliberceptu, zavedenej anti-VEGF liečbe ochorení sietnice.
Pri biotechnologickej spoločnosti bez komerčne predávaného produktu môže pozitívna pivotná štúdia zásadne zmeniť pravdepodobnostné ocenenie. Výsledok znižuje časť klinického rizika pred podaním regulačnej žiadosti.
Kodiak Sciences je predkomerčná biotechnologická firma zameraná na ochorenia sietnice. Jej technológia stojí na platforme Antibody Biopolymer Conjugate, ktorá má predlžovať pôsobenie liečiva v oku. Zenkuda, predtým tarcocimab tedromer, blokuje VEGF, teda proteín podporujúci vznik abnormálnych a priepustných ciev.
Firma uvádza priemerný polčas Zenkudy v ľudskom oku približne 20 dní, asi trikrát dlhší než pri schválených anti-VEGF terapiách. Cieľom je zachovať účinnosť a znížiť frekvenciu vnútroočných injekcií.
Štúdia DAYBREAK ukázala šesťmesačné dávkovanie
Najsilnejšou časťou výsledkov bola dĺžka účinku. Zenkuda splnila primárny cieľ s p-hodnotou 0,0007 a 54 % pacientov bolo možné po roku liečiť v šesťmesačnom intervale pri prísnych kritériách opakovanej liečby podľa prítomnosti tekutiny v sietnici.
Vlhká AMD si vyžaduje dlhodobú liečbu a časté injekcie zaťažujú pacientov, lekárov aj zdravotnícky systém. Ak by sa šesťmesačný interval potvrdil v širšej praxi, mohol by byť významnou výhodou oproti časti existujúcich terapií.
Bezpečnostný profil Zenkudy bol podľa spoločnosti konzistentný s afliberceptom a výskyt vnútroočného zápalu dosiahol 0 %. Bezpečnosť je pre Kodiak dôležitá, pretože skorší vývoj tarcocimabu narazil na klinické neúspechy a otázky okolo pomeru účinnosti a bezpečnosti. Trh preto nové dáta vníma aj ako dôkaz, že prepracovaná stratégia môže odstrániť časť predchádzajúcej neistoty.
Kodiak plánuje vo štvrtom štvrťroku 2026 podať žiadosť BLA o biologickú licenciu pre Zenkudu. Regulačný balík má zahŕňať päť pozitívnych štúdií fázy 3 pri vlhkej AMD, diabetickej retinopatii a oklúzii retinálnej žily. Ak FDA žiadosť prijme, pozornosť sa presunie ku kalendáru konania, kvalite výroby a príprave komercializácie.
Tabirafusp-ted cieli aj na IL-6
Druhým kandidátom v štúdii DAYBREAK bol tabirafusp-ted, predtým KSI-501. Ide o bispecifickú terapiu, ktorá popri VEGF cieli na IL-6 a zasahuje širšiu biológiu ochorení sietnice. Aj tabirafusp-ted splnil primárny cieľ zrakovej ostrosti a kľúčový anatomický sekundárny cieľ.
Kodiak plánuje analýzy na určenie skupín pacientov s vlhkou AMD, pri ktorých môže blokáda IL-6 priniesť dodatočný úžitok. Vývoj pokračuje aj v štúdii fázy 3 ALTO pri diabetickom makulárnom edéme.
Výsledky zmenili aj odhady analytikov. Jefferies zvýšila cieľovú cenu z 56 na 112 USD a ponechala odporúčanie Buy. Pravdepodobnosť úspechu Zenkudy zvýšila zo 65 % na 80 % a odhad vrcholových tržieb zo 400 miliónov na 1,8 miliardy USD. LifeSci Capital zvýšila cieľovú cenu z 85 na 145 USD a ponechala hodnotenie Outperform.
Tieto revízie odrážajú vyšší odhad pravdepodobnosti schválenia aj veľkosti komerčnej príležitosti. Cieľové ceny sú však názormi analytických tímov, môžu sa meniť a nezaručujú budúcu cenu akcie ani úspech liečiva.
Konkurenčný trh a finančné riziká Kodiak Sciences
Liečba vlhkej AMD je postavená najmä na opakovaných injekciách anti-VEGF prípravkov. Medzi zavedené terapie patria Eylea od Regeneronu a Bayeru a Vabysmo od Roche. Konkurencia sa netýka iba účinnosti, ale aj intervalu dávkovania, bezpečnosti, jednoduchosti použitia a počtu návštev ordinácie. Kodiak sa snaží odlíšiť práve dĺžkou účinku.
Klinický úspech však ešte neznamená komerčný úspech. Firma musí prejsť regulačným procesom, zabezpečiť výrobu vo väčšom meradle, vybudovať alebo financovať komerčnú infraštruktúru a súperiť so zavedenými terapiami s rozsiahlymi dátami a úhradami poisťovní.
Ku koncu júna mala spoločnosť 125,9 milióna USD v hotovosti a ekvivalentoch. Manažment očakával financovanie súčasných a plánovaných aktivít do roku 2027. V druhom štvrťroku vykázala čistú stratu 65,6 milióna USD a výdavky na výskum a vývoj 56,1 milióna USD. Prechod ku komercializácii môže vyžadovať ďalší kapitál.
Pred zverejnením výsledkov sa Kodiak obchodoval približne za 32 USD. Počas 28. septembra cena vystúpila približne k 85 USD a uzavrela okolo 82 USD. Rozdiel je dôležitý: údaj 84,71 USD predstavoval cenu počas seansy, nie konečný close. Po takom prudkom pohybe môže byť titul mimoriadne citlivý na správy o regulácii, výrobe, financovaní a komerčnej stratégii. Ďalšie firemné správy sú v sekcii Akcie na Mercurius Pro.
Zdroje
- Výsledky fázy 3 DAYBREAK – Kodiak Sciences
- Webcast k výsledkom DAYBREAK
- Vývojová pipeline Kodiak Sciences
- Prvý pacient v štúdii fázy 3 ALTO
Text má informačný charakter a nepredstavuje investičné odporúčanie.