Rocket Lab financuje převzetí Iridia
Klíčové faktory: Rocket Lab a Iridium
- Rocket Lab dokončil ATM emisi za přibližně 1,94 miliardy USD a zrušil původní překlenovací úvěr ve výši 3,6 miliardy USD.
- Emise 29,3 milionu nových akcií významně snížila finanční riziko transakce, ale současně přinesla zhruba pětiprocentní ředění vůči srpnovému počtu akcií.
- Iridium přidává Rocket Lab opakované servisní výnosy, globální konstelaci, frekvenční spektrum a silné provozní cash flow.
- Strategickým cílem je vytvořit vertikálně integrovanou kosmickou platformu od výroby a startu až po provoz a monetizaci satelitních služeb.
- Hlavní riziko: Po vyřešení financování zůstává klíčovým tématem integrace, převzatý dluh a schopnost kombinované firmy vytvořit dostatečné synergie a cash flow.
Financování akvizice je zajištěno
Rocket Lab 15. září oznámil dokončení programu prodeje akcií typu ATM v objemu přibližně 1,944 miliardy USD, jehož prostřednictvím vydal 29,3 milionu nových akcií. Společně s vlastní hotovostí a ponecháním stávajícího termínovaného úvěru Iridia ve výši přibližně 1,775 miliardy USD tím firma zajistila financování hotovostní části plánované akvizice Iridium Communications. Současně zrušila původně sjednaný překlenovací úvěr ve výši 3,6 miliardy USD.
Transakce má být podle současného harmonogramu dokončena v polovině roku 2027, pokud získá zbývající regulatorní souhlasy. Rocket Lab tak odstranil riziko, že by musel akvizici při uzavření financovat drahým krátkodobým dluhem, a převedl financování do kombinace již vydaného vlastního kapitálu, hotovosti a dlouhodobějšího dluhu Iridia.
Cena za nižší riziko: ředění akcií
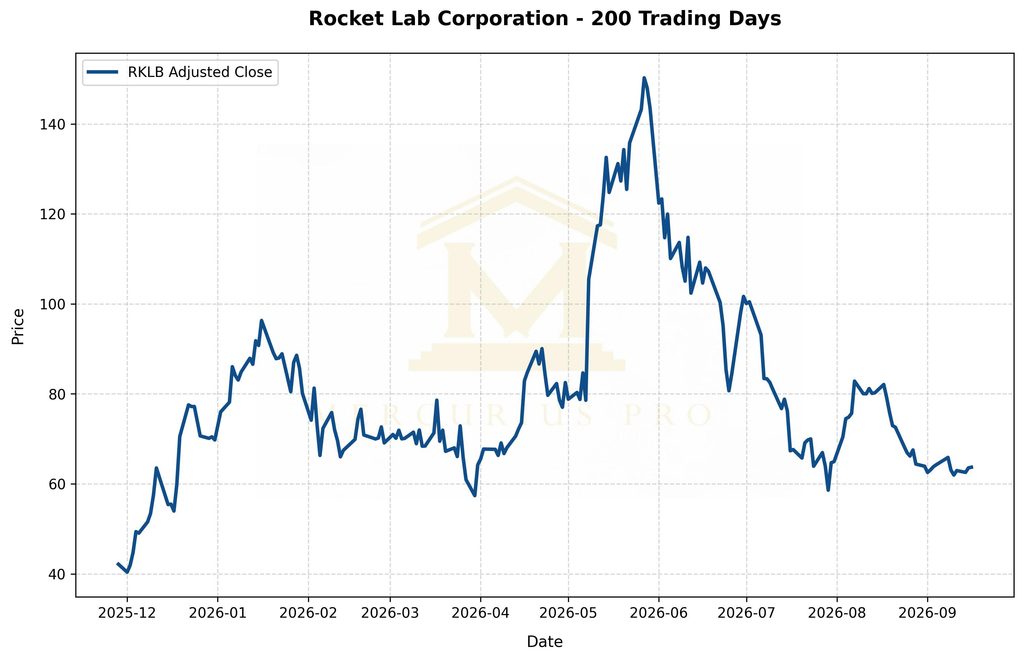
Cena tohoto snížení finančního rizika je však pro stávající akcionáře viditelná. ATM program přinesl téměř 1,94 miliardy USD hrubého kapitálu prostřednictvím 29,3 milionu nových akcií, což odpovídá průměrné hrubé ceně přibližně 66,35 USD za akcii. Ve srovnání s 598,35 milionu akcií Rocket Lab v oběhu k 5. srpnu jde o dodatečné množství odpovídající zhruba 4,9 % tehdejšího počtu akcií.
Ředění tak není zanedbatelné, ale jeho ekonomický význam závisí na tom, jakou návratnost dokáže kombinovaná firma z převzetí Iridia vytvořit. Pro management byla zjevně prioritou jistota financování a omezení budoucího úrokového rizika. V prostředí, kde samotný Rocket Lab stále intenzivně investuje do vývoje nosiče Neutron, výrobních kapacit a kosmických systémů, by vysoký překlenovací dluh mohl výrazně omezit finanční flexibilitu.
Iridium přináší opakované výnosy
Strategický význam Iridia je podstatně větší než samotné rozšíření produktového portfolia. Rocket Lab dnes generuje většinu tržeb z výroby satelitů, komponent a dalších kosmických systémů, zatímco Iridium provozuje globální komunikační síť s více než 2,5 milionu účtovaných uživatelů a vysokým podílem opakovaných servisních výnosů. Iridium v roce 2025 dosáhlo tržeb 871,7 milionu USD a provozního ukazatele OEBITDA přibližně 495,3 milionu USD. Ve druhém čtvrtletí 2026 vykázalo tržby 225,2 milionu USD, přičemž 72 % tvořily servisní výnosy.
To je pro Rocket Lab zásadní změna profilu: místo převahy projektových a výrobních příjmů by kombinovaná firma získala výraznější podíl stabilnějších předplatitelských a infrastrukturních výnosů. Taková struktura může zmírnit cykličnost objednávek a zvýšit předvídatelnost budoucího cash flow.
Místo pro graf 2
Od výroby satelitů k provozu služeb
Akvizice současně prohlubuje vertikální integraci. Rocket Lab už dnes pokrývá starty, výrobu satelitů, solární články, avioniku, separační systémy a další kritické komponenty. Iridium přidává to, co v řetězci dosud chybělo: vlastní globální konstelaci, frekvenční spektrum, dlouhodobé zákaznické vztahy a služby provozované přímo na oběžné dráze.
Pokud se integrace podaří, může Rocket Lab nejen vyrábět satelity a vynášet je do vesmíru, ale také provozovat síť a monetizovat data a konektivitu po celou dobu životnosti infrastruktury. To posouvá ekonomiku firmy od jednorázových výrobních kontraktů k modelu, ve kterém stejná infrastruktura generuje výnosy opakovaně. Z dlouhodobého hlediska je právě tato změna obchodního modelu pravděpodobně nejdůležitější strategickou částí transakce.
Cash flow jako zdroj dalšího růstu
Finanční logika akvizice stojí také na cash flow Iridia. Stávající termínovaný úvěr Iridia ve výši přibližně 1,775 miliardy USD zůstane po uzavření transakce zachován a Rocket Lab USA za něj poskytne nezajištěnou garanci. Management tím získává levnější a stabilnější zdroj financování než původní 364denní překlenovací úvěr. Iridium navíc již dnes vytváří vysoký provozní zisk vůči tržbám a jeho stávající satelitní konstelace vyžaduje ve srovnání s obdobím výstavby nižší průběžné kapitálové výdaje.
Tato kombinace je důležitá, protože cash flow Iridia může v budoucnu financovat část investic celé skupiny, včetně nové generace satelitní infrastruktury, Neutronu nebo dalších akvizic. Současně však dluh Iridia nezmizí: pouze se stane součástí konsolidované kapitálové struktury Rocket Lab. Významnou otázkou proto zůstane, jak rychle dokáže kombinovaná firma snižovat zadlužení a současně financovat vlastní růstové projekty.
Silnější pozice v kosmickém sektoru
Z průmyslového hlediska může transakce změnit postavení Rocket Lab vůči konkurentům. V kosmickém sektoru se postupně prosazuje model hlubší vertikální integrace, ve kterém hodnotu nevytváří pouze raketa nebo satelit, ale celý řetězec od výroby hardwaru přes start až po provoz datových a komunikačních služeb. SpaceX tento přístup demonstruje propojením Falconu, Starship a Starlinku.
Rocket Lab po převzetí Iridia získává možnost budovat podobně široký ekosystém, i když v menším měřítku a s odlišnou zákaznickou strukturou. Iridium má silnou pozici v kritické komunikaci, IoT, vládních službách, letectví a nově také v satelitním sledování letového provozu prostřednictvím Aireonu. Tyto segmenty jsou méně závislé na spotřebitelském trhu a více na dlouhodobých kontraktech, což může zvýšit kvalitu výnosů celé skupiny.
Hlavní výzvou zůstává integrace
Hlavní riziko se proto přesouvá z financování k realizaci transakce a následné integraci. Rocket Lab odstranil významnou nejistotu kolem zdroje hotovosti, ale nyní musí zvládnout regulatorní schválení, řízení výrazně větší společnosti, konsolidaci zadlužení a současně pokračovat ve vlastních technologických programech. Iridium je stabilnější a ziskovější podnik než současný Rocket Lab, ale jeho servisní růst je relativně umírněný a velká část hodnoty akvizice bude záviset na tom, zda kombinovaná firma skutečně vytvoří nové služby, sníží náklady na obnovu konstelace a využije vlastní startovní a výrobní kapacity.
Dokončení financování snižuje riziko, že transakce selže kvůli nedostatku kapitálu, ale samo o sobě nezaručuje vytvoření dostatečné hodnoty, která vyváží ředění akcií, převzatý dluh a vysokou integrační náročnost.
Zdroje
- Rocket Lab: dokončení financování akvizice Iridia a ATM emise za 1,94 miliardy USD
- Rocket Lab: oznámení akvizice Iridia a strategické parametry transakce
- Iridium Communications: výsledky za 2. čtvrtletí 2026
Text má informačný charakter a nepredstavuje investičné odporúčanie.