Prehľad trhu: technológie ťahali USA, Európa a CEE zaostávali
STRUČNÉ ZHRNUTIE DŇA
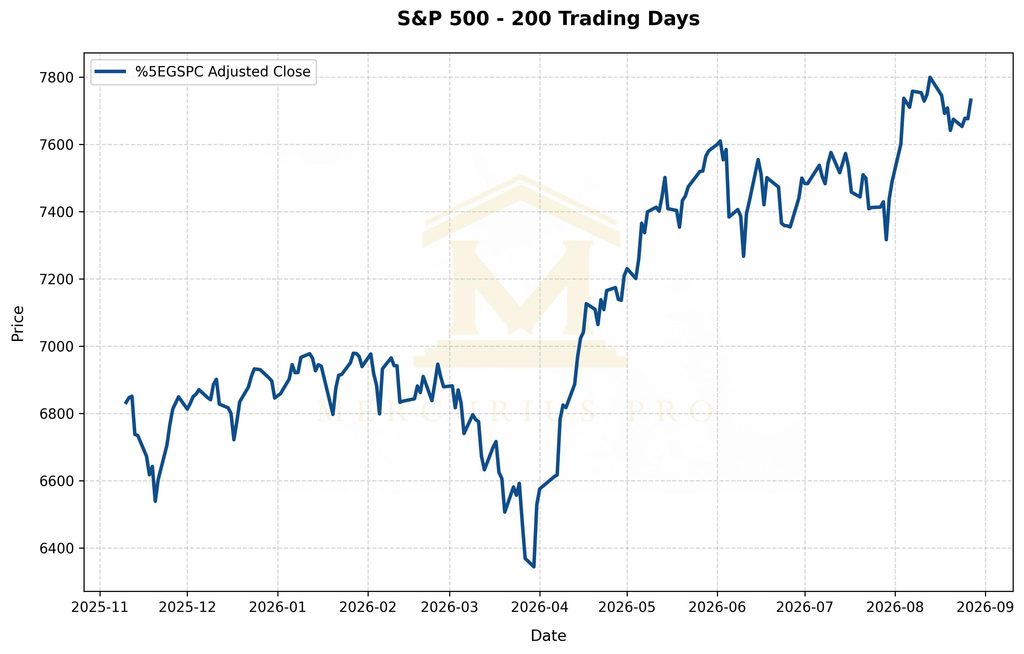
Obchodovanie 27. augusta 2026 ukázalo mimoriadne výrazný rozdiel medzi americkými technologickými akciami a väčšinou ostatných častí trhu. Wall Street uzavrela vyššie vďaka výsledkom spoločností Nvidia, Salesforce a CrowdStrike, pričom Nasdaq Composite pridal 1,57 % na 26 541,35 bodu a S&P 500 vzrástol o 0,72 % na 7 730,99 bodu. Dow Jones Industrial Average posilnil len o 0,20 % na 53 569,44 bodu, čo ukazuje, že rast sa sústredil predovšetkým do technológií. Sektor informačných technológií v rámci S&P 500 vzrástol o 3,4 %, zatiaľ čo väčšina ostatných sektorov skončila v zápornom pásme. V Európe bol obraz opačný: STOXX Europe 600 klesol o 0,7 % na 651,85 bodu, francúzsky CAC 40 stratil 1,7 % a londýnsky FTSE 100 odpísal 0,8 %. Stredná Európa bola takisto slabšia, keď PX klesol o 0,49 %, ATX o 1,22 % a WIG20 o 1,94 %. V piatkovej ázijskej seanse 28. augusta sa trhy pohybovali zmiešane a čakali na prvý prejav predsedu Fedu Kevina Warshe v Jackson Hole.
USA A KANADA
Americké akcie 27. augusta ťažili z obnovenej dôvery v investičný cyklus umelej inteligencie. Nvidia po výsledkoch a výhľade vyskočila v riadnej seanse o 8,74 % a uzavrela o 16:00 EDT na 227,98 USD. Ešte silnejšiu reakciu zaznamenal softvérový sektor: Salesforce vzrástol o 22,58 % na 252,05 USD a CrowdStrike o 20,50 % na 227,96 USD. Táto trojica bola hlavným dôvodom, prečo technologický sektor S&P 500 vzrástol o 3,4 % a Nasdaq výrazne prekonal Dow. Šírka trhu však bola podstatne slabšia než hlavné indexy. Desať z jedenástich sektorov S&P 500 skončilo v mínuse a rast indexu bol koncentrovaný do niekoľkých veľkých technologických titulov. Významný bol aj rast výnosov amerických štátnych dlhopisov pred piatkovým vystúpením Kevina Warshe; trh tak súčasne oceňoval silný príbeh umelej inteligencie a vyššiu neistotu v súvislosti s úrokovými sadzbami.
Kanadský S&P/TSX Composite uzavrel o 0,1 % vyššie na 36 834,25 bodu. Technológie a komoditné spoločnosti kompenzovali slabší finančný sektor. Výsledky Royal Bank of Canada, Toronto-Dominion Bank a Canadian Imperial Bank of Commerce prekonali očakávania na úrovni upraveného zisku, reakcia akcií však bola rozdielna. TD uzavrela v Toronte o 16:00 EDT na 167,84 CAD, teda o 1,19 % vyššie. RBC skončila na 283,47 CAD, o 1,61 % nižšie, a CIBC na 159,16 CAD, o 2,84 % nižšie. Trh tak nereagoval iba na prekonanie konsenzu, ale aj na vysoké ocenenie bankového sektora a rozdiely medzi jednotlivými divíziami. Kapitálové trhy boli silné, zatiaľ čo v prípade RBC bola slabšia časť domáceho retailového bankovníctva.
EURÓPA
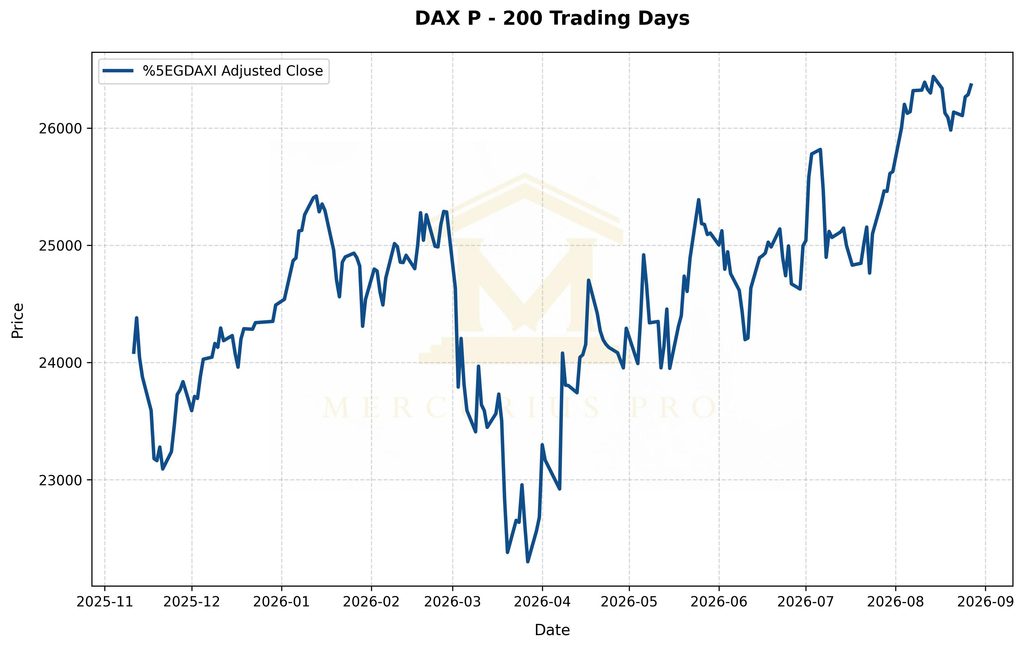
Európske akcie zaznamenali najhorší deň približne za mesiac. STOXX Europe 600 klesol o 0,7 % na 651,85 bodu. Hlavným zdrojom tlaku bolo Francúzsko, kde CAC 40 odpísal 1,7 % a klesol na mesačné minimum. Trh reagoval na rastúce obavy z fiškálneho vývoja pred prezidentskou debatou a pred piatkovým hodnotením francúzskeho ratingu agentúrou Fitch. Francúzske banky BNP Paribas, Société Générale a Crédit Agricole klesli približne o 4 až 5 %, čo stiahlo európsky bankový sektor o 1,7 %. Nemecký DAX sa naopak udržal v miernom zisku okolo 0,3 %, zatiaľ čo FTSE 100 klesol o 0,8 % na 10 792,54 bodu. Britský trh zaťažili banky a energetika.
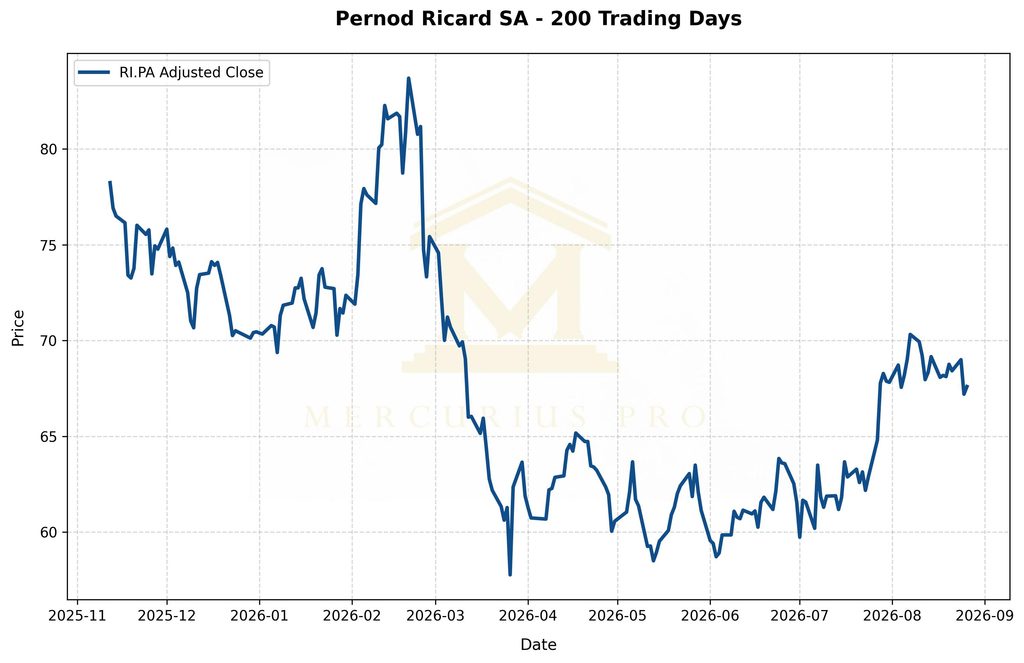
Technológie boli aj v Európe výnimkou. Európsky technologický sektor vzrástol o 1,8 % vďaka pozitívnemu prenosu z výsledkov Nvidie. Nemetschek posilnil o 9,9 %, zatiaľ čo slabšie firemné výsledky zaťažili Pernod Ricard a Eiffage. Pernod Ricard klesol približne o 4,6 % po slabších ročných tržbách a opatrnejšom dlhodobom výhľade. Eiffage odpísal 7,4 %, hoci firma potvrdila celoročný výhľad; trh zjavne očakával silnejšie polročné čísla a lepšiu dynamiku v koncesiách. Vyššie európske dlhopisové výnosy navyše tlačili na utility a reality, teda sektory citlivé na úrokové sadzby.
ÁZIA – OBCHODOVANIE 28. AUGUSTA 2026
Ázijské trhy boli v skorej piatkovej seanse 28. augusta zmiešané. Uvedené hodnoty predstavujú priebežný stav ranného obchodovania, nie záverečné ceny. Japonský Nikkei 225 rástol približne o 0,5 % a taiwanský Taiwan Weighted Index o 1,2 %, predovšetkým vďaka pozitívnemu prenosu z amerického polovodičového sektora a výsledkov Nvidie. Naopak juhokórejský KOSPI klesal približne o 1 % a hongkonský Hang Seng o 0,3 %. Širší index ázijsko-pacifických akcií mimo Japonska pridával iba okolo 0,1 %, čo poukazovalo na opatrnosť pred vystúpením Kevina Warshe.
Japonský trh súčasne spracovával nové inflačné údaje. Jadrová inflácia v Tokiu v auguste zrýchlila na 1,8 % medziročne oproti očakávaným 1,7 % a ukazovateľ očistený o čerstvé potraviny a energie vzrástol o 2,0 %. Údaje posilnili očakávania, že Bank of Japan môže zvýšiť sadzby už na septembrovom zasadnutí. To čiastočne tlmilo pozitívny efekt technologického sektora, pretože vyššie domáce sadzby môžu zvyšovať diskontnú sadzbu pre akcie a podporovať jen. V regióne tak proti sebe pôsobili dve sily: globálny optimizmus okolo umelej inteligencie a rastúca pravdepodobnosť ďalšieho sprísnenia japonskej menovej politiky.
PRAHA, VIEDEŇ, VARŠAVA
Pražský index PX uzavrel 27. augusta na 2 797,56 bodu, čo znamenalo pokles o 0,49 %. Najväčší tlak vytvárali Doosan Škoda Power s poklesom o 2,98 %, Erste Group s poklesom o 1,93 % a Colt CZ so stratou 1,66 %. Moneta Money Bank oslabila o 0,90 %. Naopak CSG pridala 1,85 %, ČEZ vzrástol o 0,22 %, Komerční banka o 0,09 % a VIG o 0,06 %. Pohyb Prahy tak nebol spôsobený jednou dominantnou domácou správou, ale predovšetkým slabším sentimentom v európskom finančnom sektore a poklesom niekoľkých ťažkých váh indexu.
Viedenský ATX uzavrel na 6 676,23 bodu a klesol o 1,22 %. Slabosť bola v súlade s poklesom európskych bánk a finančných titulov, ktoré majú v rakúskom indexe vysokú váhu. Vývoj Erste sa premietol aj do Prahy, kde jej akcie uzavreli na 2 950 Kč so stratou 1,93 %. Varšavský WIG20 bol najslabší zo sledovaných stredoeurópskych indexov: uzavrel na 3 959,63 bodu, teda o 1,94 % nižšie. Širší WIG klesol o 1,61 % a bankový subindex WIG-BANKI o 2,71 %. Slabosť finančného sektora tak bola spoločným menovateľom Francúzska, Viedne aj Varšavy.
MAKRO A ĎALŠIE TRHOVÉ FAKTORY
Hlavnou makroekonomickou témou zostala inflácia a očakávania ďalšieho postupu Fedu. Deň pred štvrtkovou seansou prekvapil americký PCE index vyššou infláciou: headline PCE medziročne vzrástol o 3,7 % a jadrový ukazovateľ o 3,3 %. Vo štvrtok navyše počet nových žiadostí o podporu v nezamestnanosti klesol na 203 tisíc, čo potvrdzovalo stále relatívne stabilný trh práce. Kombinácia silnejšej inflácie a odolného trhu práce obmedzovala priestor na uvoľňovanie menovej politiky a zvýšila citlivosť dlhopisov aj akcií na piatkový prejav predsedu Fedu.
Geopolitika mala priamy vplyv predovšetkým na ropu. Brent 27. augusta vzrástol o 2,1 % a uzavrel na 89,70 USD za barel, zatiaľ čo WTI pridal 1,6 % na 83,53 USD. Impulzom boli správy, že americký prezident Donald Trump nemá záujem vrátiť sa k podmienkam skoršej dohody s Iránom, čo spochybnilo rýchle obnovenie plných dodávok cez Hormuzský prieliv. V piatkovej ázijskej seanse Brent následne mierne klesal k 89,63 USD, pretože Irán a Omán dosiahli dohodu o správe časti prevádzky v Hormuzskom prielive. Trh s ropou tak reagoval na rýchlo sa meniacu pravdepodobnosť diplomatického riešenia.
Regulačnou udalosťou s priamym vplyvom na akcie bola dohoda spoločnosti Meta Platforms o urovnaní sporov týkajúcich sa používania Facebooku a Instagramu mladistvými. Hodnota dohody môže dosiahnuť až 18 miliárd USD a zahŕňa obmedzenia pre tínedžerov. Akcie Meta 27. augusta uzavreli na 571,10 USD, o 0,87 % nižšie. Pre trh išlo o pripomienku, že popri investíciách do umelej inteligencie zostáva pri veľkých technologických platformách významným faktorom regulačné a právne riziko.
VÝSLEDKY SPOLOČNOSTÍ – AMERIKA
NVIDIA: Nvidia vykázala za druhý fiškálny štvrťrok tržby 96,22 miliardy USD oproti konsenzu približne 92,27 miliardy USD. Upravený EPS dosiahol 2,22 USD oproti očakávaným približne 2,09 USD. Tržby dátových centier dosiahli 89 miliárd USD a medziročne sa viac než zdvojnásobili. Pre tretí fiškálny štvrťrok firma očakáva tržby okolo 108 miliárd USD a pre budúci fiškálny rok signalizovala približne 70 % rast tržieb, výrazne nad predchádzajúcimi očakávaniami trhu. Bezprostredne po výsledkoch akcie v predĺženej seanse rástli približne o 5 %. V nasledujúcej riadnej seanse 27. augusta rally zosilnela a akcia o 16:00 EDT uzavrela na 227,98 USD, teda o 8,74 % vyššie. Prekvapením nebolo iba prekonanie kvartálnych čísel, ale najmä sila viacročného výhľadu a potvrdenie pokračujúcich investícií hyperscalerov do AI infraštruktúry. Rizikom zostávajú nedostatky pamätí, tlak na hrubú maržu a vysoké kapitálové záväzky v AI ekosystéme.
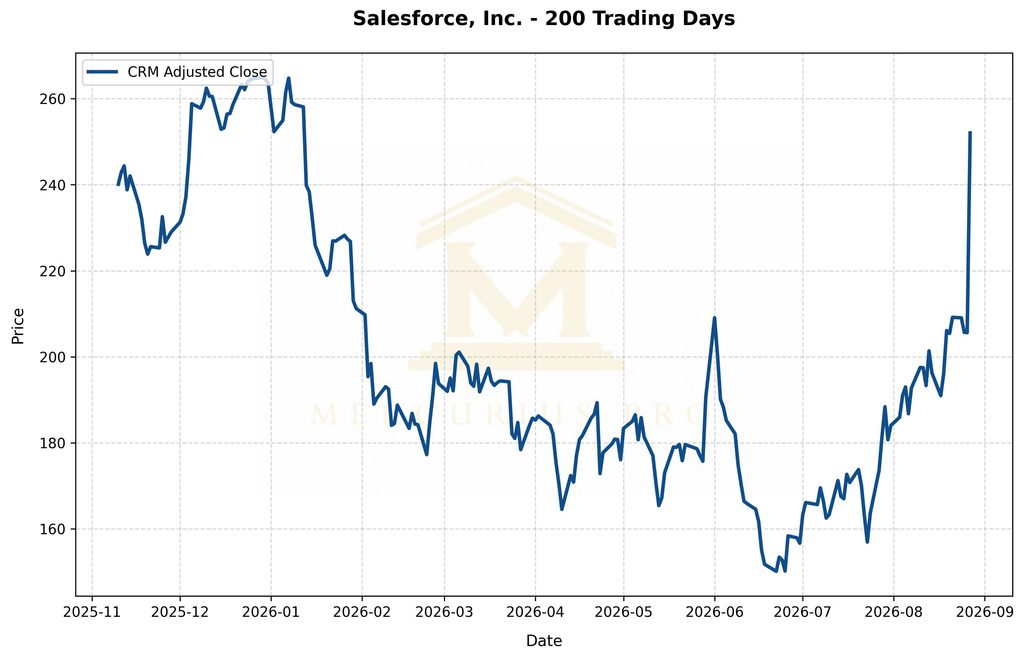
SALESFORCE: Salesforce oznámil tržby 11,35 miliardy USD oproti očakávaným 11,33 miliardy USD. Upravený EPS dosiahol 5,90 USD oproti konsenzu okolo 3,28 USD, pričom časť mimoriadne silného výsledku súvisela so ziskami zo strategických investícií; samotný prevádzkový obraz preto nebol taký extrémny ako headline EPS. Firma zvýšila výhľad celoročných tržieb na 46,1 až 46,4 miliardy USD a súčasne rozšírila spoluprácu s Anthropic prostredníctvom Claudeforce. Bezprostredne po výsledkoch akcie v after-hours rástli približne o 13 až 14 %. V riadnej seanse 27. augusta rast ešte zrýchlil a Salesforce uzavrel o 16:00 EDT na 252,05 USD, teda o 22,58 % vyššie. Trh ocenil kombináciu lepšieho rastu, zvýšeného výhľadu a signálu, že AI môže existujúcu CRM platformu posilňovať namiesto toho, aby ju nahrádzala.
CROWDSTRIKE: CrowdStrike vykázal tržby 1,47 miliardy USD oproti očakávaným približne 1,44 miliardy USD a upravený EPS 0,31 USD oproti konsenzu 0,29 USD. Ročné opakované príjmy dosiahli 5,84 miliardy USD a čistý prírastok ARR vzrástol medziročne o 51 % na 333 miliónov USD. Firma zvýšila výhľad celoročných tržieb na približne 5,99 až 6,01 miliardy USD a zvýšila očakávaný rast net new ARR. Prvá reakcia po výsledkoch bola približne +11 %, ale počas riadnej štvrtkovej seansy sa nákupný tlak výrazne rozšíril. Akcie uzavreli 27. augusta o 16:00 EDT na 227,96 USD, o 20,50 % vyššie. Investorov prekvapilo predovšetkým zrýchlenie nového ARR a silná adopcia Falcon Flex v prostredí rastúcich bezpečnostných nárokov spojených s AI.
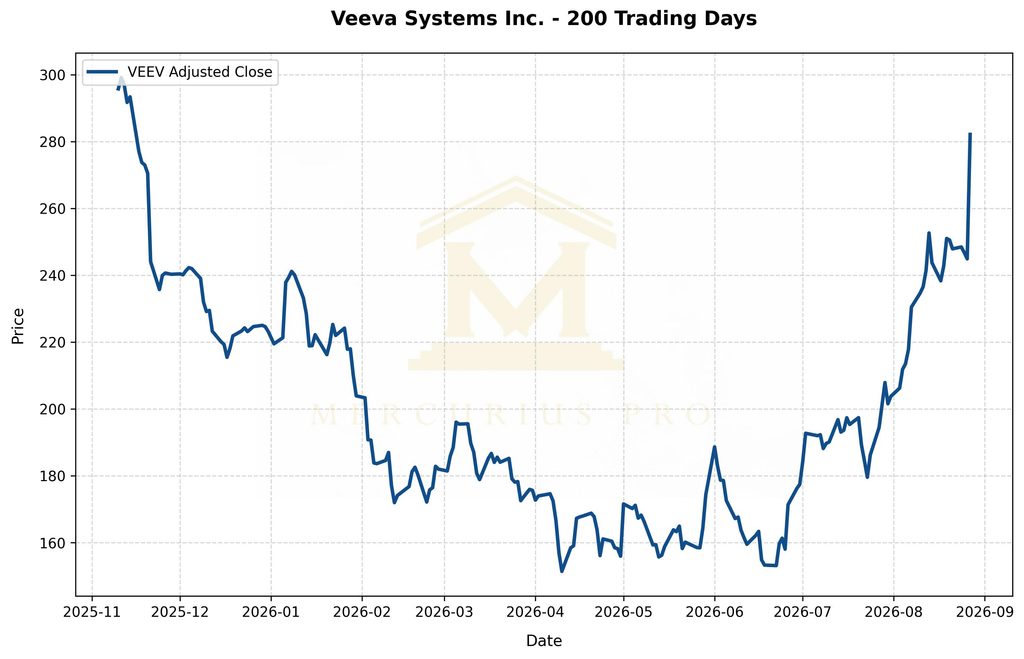
VEEVA SYSTEMS: Veeva vykázala tržby 928,0 milióna USD oproti očakávaným 905,3 milióna USD a upravený EPS 2,35 USD oproti konsenzu 2,22 USD. Firma zvýšila celoročný výhľad tržieb približne na 3,68 miliardy USD z predchádzajúcej úrovne okolo 3,64 miliardy USD a upravený EPS na približne 9,21 USD. V prvej reakcii po výsledkoch akcie v after-hours rástli približne o 9,4 %. V nasledujúcej riadnej seanse 27. augusta uzavreli o 16:00 EDT na 282,13 USD, teda o 15,20 % vyššie. Trh ocenil najlepší kvartál produktu Vault CRM v histórii spoločnosti a rýchlejší rozvoj AI platformy Falcon.
HP INC.: HP oznámila za tretí fiškálny štvrťrok tržby 15,7 miliardy USD oproti očakávaným 14,34 miliardy USD a upravený EPS 0,83 USD oproti konsenzu 0,66 USD. Firma zvýšila celoročný výhľad upraveného EPS na 3,19 až 3,29 USD z predchádzajúcich 2,90 až 3,10 USD. Napriek tomu akcie v prvej pre-market reakcii klesali približne o 9 %, pretože trh sa sústredil na 16 % pokles objemu dodaných PC a tlak vyšších nákladov na komponenty na marže. Počas riadnej seansy sa časť strát vymazala a akcie uzavreli 27. augusta o 16:00 EDT na 29,63 USD, o 2,92 % nižšie. Rozdiel medzi prvotnou a záverečnou reakciou ukazuje, že lepšie headline výsledky dokázali časť obáv z marží kompenzovať, nie však odstrániť.
MARVELL TECHNOLOGY: Marvell zverejnil výsledky až po uzavretí riadnej seansy 27. augusta. Tržby za druhý fiškálny štvrťrok dosiahli 2,739 miliardy USD oproti konsenzu približne 2,71 miliardy USD a upravený EPS 0,94 USD zodpovedal očakávaniam. Firma zvýšila očakávané tržby za fiškálny rok 2027 na 12 miliárd USD z 11,5 miliardy USD a pre fiškálny rok 2028 približne na 18 miliárd USD zo 16,5 miliardy USD. Akcie pred výsledkami uzavreli riadnu seansu o 16:00 EDT na 241,45 USD, o 1,49 % nižšie. Po výsledkoch však oslabili; o 19:37 EDT sa obchodovali na 224,10 USD, teda o 7,19 % pod riadnym close. Investorov sklamalo, že významný príspevok nového projektu s Googlom sa podľa manažmentu prejaví neskôr, než časť trhu očakávala, a že krátkodobé marže zostávajú pod tlakom.
VÝSLEDKY SPOLOČNOSTÍ – KANADA
ROYAL BANK OF CANADA, TD A CIBC: Všetky tri banky prekonali očakávania na úrovni upraveného zisku na akciu. RBC vykázala 4,28 CAD na akciu oproti konsenzu 4,08 CAD, TD 2,77 CAD oproti 2,47 CAD a CIBC 2,73 CAD, teda o 0,20 CAD nad očakávaním. Kapitálové trhy boli hlavným zdrojom pozitívneho prekvapenia: ich zisk v RBC vzrástol o 16 %, v CIBC o 34 % a vo veľkoobchodnej divízii TD o 87 %. Reakcia však nebola jednotná. TD uzavrela 27. augusta o 16:00 EDT na 167,84 CAD, +1,19 %, zatiaľ čo RBC skončila na 283,47 CAD, -1,61 %, a CIBC na 159,16 CAD, -2,84 %. Výsledky ukázali, že samotné prekonanie EPS nestačilo na ďalší rast celého sektora, pretože valuácie kanadských bánk sú vysoké a trh rozlišoval kvalitu jednotlivých segmentov.
VÝSLEDKY SPOLOČNOSTÍ – EURÓPA
PERNOD RICARD: Francúzsky výrobca liehovín vykázal organický pokles ročných tržieb o 3,9 %, zatiaľ čo trh očakával približne -3,7 %. Slabosť bola koncentrovaná do USA a Číny, kde tržby klesli o 14 %, respektíve 19 %. Firma pre fiškálny rok 2027 očakáva približne stabilné organické tržby a pre obdobie do roku 2029 teraz smeruje skôr k spodnej hranici dlhodobého cieľa rastu 3 až 6 %. Akcie v priebehu 27. augusta klesli približne o 4,6 %. Trh negatívne reagoval najmä na dlhodobejší charakter slabosti v USA a Číne a na skutočnosť, že návrat silnejšieho rastu sa odkladá.
EIFFAGE: Eiffage za prvý polrok oznámil rast tržieb o 2,3 %, rast prevádzkového zisku v contractingových aktivitách o 11,6 % a zvýšenie čistého zisku skupiny o 12,1 %. Firma súčasne potvrdila celoročný výhľad rastu tržieb a zisku. Napriek tomu akcie 27. augusta klesli o 7,4 %. Reakcia naznačuje, že trh očakával silnejší výkon koncesií a vyššiu kvalitu rastu, než ukázali samotné headline čísla. Rozdiel medzi potvrdeným výhľadom a prudkým poklesom akcie je príkladom situácie, keď absolútne dobré výsledky nestačia, ak sú očakávania pred reportom ešte vyššie.
VÝSLEDKY SPOLOČNOSTÍ – ÁZIA
Vývoj ázijských trhov 28. augusta bol v skorej seanse ovplyvnený predovšetkým výsledkami amerických technologických firiem a novými japonskými inflačnými údajmi. Najvýraznejšia reakcia sa objavovala pri taiwanských polovodičových tituloch, zatiaľ čo kórejský trh zaostával. Pre región bolo dôležitejšie precenenie globálneho AI cyklu a očakávaný postup Bank of Japan než nové lokálne výsledky jednej dominantnej spoločnosti, preto je výsledková časť pre Áziu menej významná než v USA.
VÝSLEDKY SPOLOČNOSTÍ – PRAHA, VIEDEŇ, VARŠAVA
Na burzách v Prahe, Viedni a Varšave bol 27. augusta hlavným trhovým faktorom regionálny a európsky sentiment, nie jedna nová výsledková správa porovnateľná významom s americkými technologickými reportmi. V Prahe najviac oslabili Doosan Škoda Power, Erste a Colt CZ, vo Varšave sa tlak sústredil do bánk a vo Viedni klesal ATX spolu s európskymi finančnými titulmi. Pre klientsky prehľad je preto relevantnejšie sledovať sektorový pohyb a väzbu na európske výnosy a francúzske fiškálne riziko než vytvárať výsledkový záver z menej významných lokálnych reportov.
DNEŠNÉ OČAKÁVANÉ UDALOSTI – AMERIKA
Najdôležitejšou udalosťou piatka 28. augusta je prvý hlavný prejav predsedu Fedu Kevina Warshe na sympóziu v Jackson Hole. Vystúpenie je naplánované na 10:00 východoamerického času, teda 16:00 stredoeurópskeho letného času. Trh bude sledovať predovšetkým jeho pohľad na pretrvávajúcu infláciu a pravdepodobnosť zvýšenia sadzieb na septembrovom zasadnutí. Futures v piatok ráno implikovali približne 35 % pravdepodobnosť zvýšenia sadzieb 16. septembra a plné započítanie aspoň jedného zvýšenia do decembra. Popri Jackson Hole sú na programe finálna augustová spotrebiteľská dôvera University of Michigan, Chicago PMI a kanadský HDP. Na rozdiel od štvrtka sa v USA neočakávajú výsledky spoločnosti s dopadom porovnateľným s Nvidia, Salesforce alebo CrowdStrike.
DNEŠNÉ OČAKÁVANÉ UDALOSTI – EURÓPA
Európske trhy budú primárne reagovať na vystúpenie Kevina Warshe a na vývoj dlhopisových výnosov. Špecificky pre Francúzsko zostáva významným faktorom piatková revízia ratingu agentúrou Fitch po štvrtkovom prepade francúzskych bánk a CAC 40. Akékoľvek zhoršenie pohľadu na fiškálnu udržateľnosť môže mať priamy dopad na francúzske štátne dlhopisy, banky a následne širší európsky finančný sektor. Okrem toho bude trh sledovať ďalšie signály v súvislosti so septembrovým zasadnutím ECB, pretože vyššie ceny energií opäť zvýšili obavy z inflácie.
DNEŠNÉ OČAKÁVANÉ UDALOSTI – ÁZIA
V Ázii už počas piatkového rána vyšla tokijská inflácia, ktorá prekonala očakávania a posilnila možnosť septembrového zvýšenia sadzieb Bank of Japan. Ďalší smer japonských aktív preto bude závisieť od toho, či trh bude toto číslo interpretovať ako dostatočne silný signál na posun sadzieb na 1,25 %. Región súčasne čaká na Warshov prejav, ktorý príde až po uzavretí väčšiny ázijských trhov, takže plná reakcia sa pravdepodobne prejaví až v pondelkovej ázijskej seanse.
DNEŠNÉ OČAKÁVANÉ UDALOSTI – PRAHA, VIEDEŇ, VARŠAVA
Pre Prahu, Viedeň a Varšavu bude v piatok kľúčový predovšetkým prenos z európskych bánk, vývoj výnosov a čakanie na Jackson Hole. Erste prepája pražský a viedenský trh, zatiaľ čo vo Varšave je vzhľadom na vysokú váhu bánk WIG20 citlivý na zmeny sadzieb a európskeho rizikového sentimentu. V prípade Prahy zostáva relevantný aj ČEZ a vývoj cien energií. Vzhľadom na to, že Warshov prejav sa začne až o 16:00 CEST, podstatná časť reakcie môže prísť až v závere európskej seansy alebo sa preniesť do pondelkového obchodovania.
Text má informačný charakter a nepredstavuje investičné odporúčanie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.