Prehľad dňa: Ropa a výnosy opäť tlačia na akcie, trhy vstupujú do septembra opatrne
KĽÚČOVÉ FAKTORY: GLOBÁLNE TRHY NA PRELOME AUGUSTA A SEPTEMBRA
- Obnovené útoky medzi USA a Iránom vrátili Brent nad 90 USD a zvýšili inflačnú rizikovú prémiu.
- Vyššia ropa a výnosy posilnili očakávania septembrového sprísnenia menovej politiky v USA a Európe.
- Americké aj európske indexy 31. augusta klesli, zatiaľ čo energetické tituly relatívne posilňovali.
- SAIC prekonala konsenzus tržieb aj upraveného EPS a zvýšila výhľad, ale časť prvotného rastu akcie počas seansy vyprchala.
- Riziko: ďalšia eskalácia okolo Hormuzského prielivu by mohla opäť zvýšiť ceny energií, dlhopisové výnosy a tlak na akciové valuácie.
STRUČNÉ ZHRNUTIE DŇA
Obchodovanie na prelome augusta a septembra určovala najmä nová eskalácia konfliktu medzi Spojenými štátmi a Iránom, ktorá opäť zvýšila obavy o priechodnosť Hormuzského prielivu a o inflačný vplyv drahších energií. Brent v pondelok 31. augusta uzavrel na 90,49 USD za barel, teda o 2,71 % vyššie, a v utorok 1. septembra o 00:44 GMT pokračoval v raste o ďalších 0,6 % na 91,05 USD. Súčasne rástli výnosy štátnych dlhopisov a trh po jastrabom vystúpení predsedu Fedu Kevina Warshe zvýšil pravdepodobnosť septembrového zvýšenia amerických sadzieb na viac ako 65 %. Kombinácia drahšej ropy, vyšších výnosov a geopolitického rizika viedla 31. augusta k poklesu hlavných amerických aj európskych indexov, zatiaľ čo energetické spoločnosti relatívne prekonávali trh.
USA A KANADA
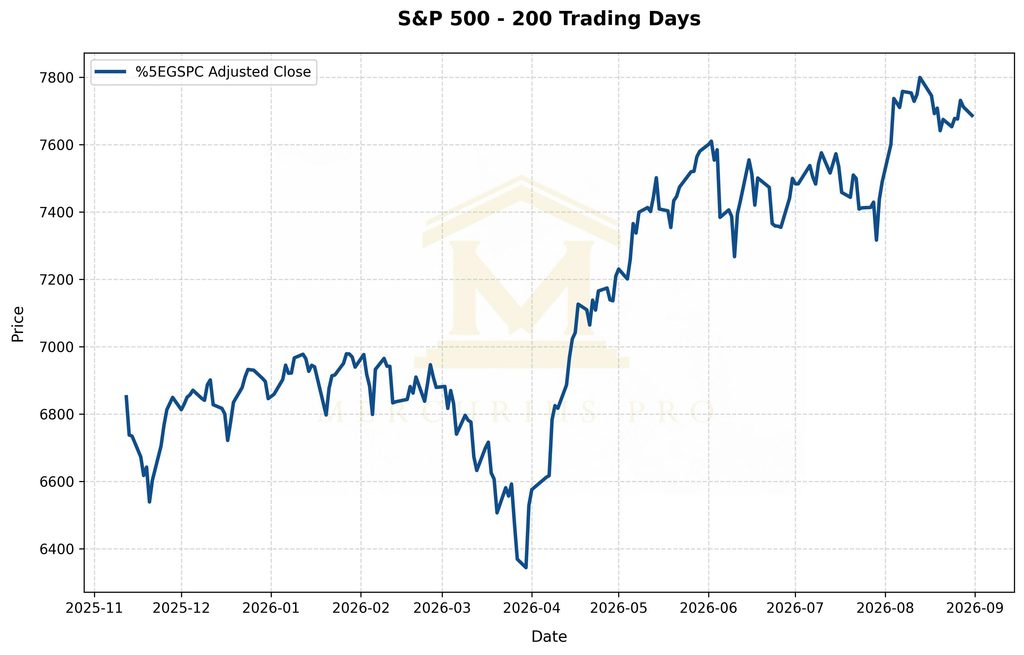
Americké akcie uzavreli pondelok 31. augusta nižšie. S&P 500 klesol o 0,33 % na 7 686,14 bodu, Dow Jones Industrial Average o 0,70 % na 53 185,90 bodu a Nasdaq Composite o 0,12 % na 26 370,89 bodu; Russell 2000 oslabil o 0,5 % na 2 956,45 bodu. Trh zaťažil rast výnosu desaťročných amerických štátnych dlhopisov k 4,75–4,77 %, najvyššie od januára 2025, a návrat Brentu nad 90 USD. Energetika bola najsilnejším sektorom S&P 500, Halliburton a Valero Energy zhodne pridali 1,9 %. Naopak PG&E prepadla o 20,1 % po tom, ako úprava kalifornského zákona nepriniesla očakávanú ochranu prevádzkovateľov sietí pred záväzkami súvisiacimi s požiarmi. GameStop vzrástol o 2,9 % po rozhodnutí financovať časť výmeny dlhu hotovosťou namiesto novej emisie akcií. Kanadský S&P/TSX Composite klesol o 0,8 % na 36 270,48 bodu, najnižšie od 6. augusta, predovšetkým pre pokles priemyselných a ťažobných titulov; za celý august však pridal takmer 3 %. Kanadský dolár 31. augusta posilnil o 0,3 % na 1,3855 CAD za USD, podporený rastom ropy a mesačnými zaisťovacími tokmi.
EURÓPA
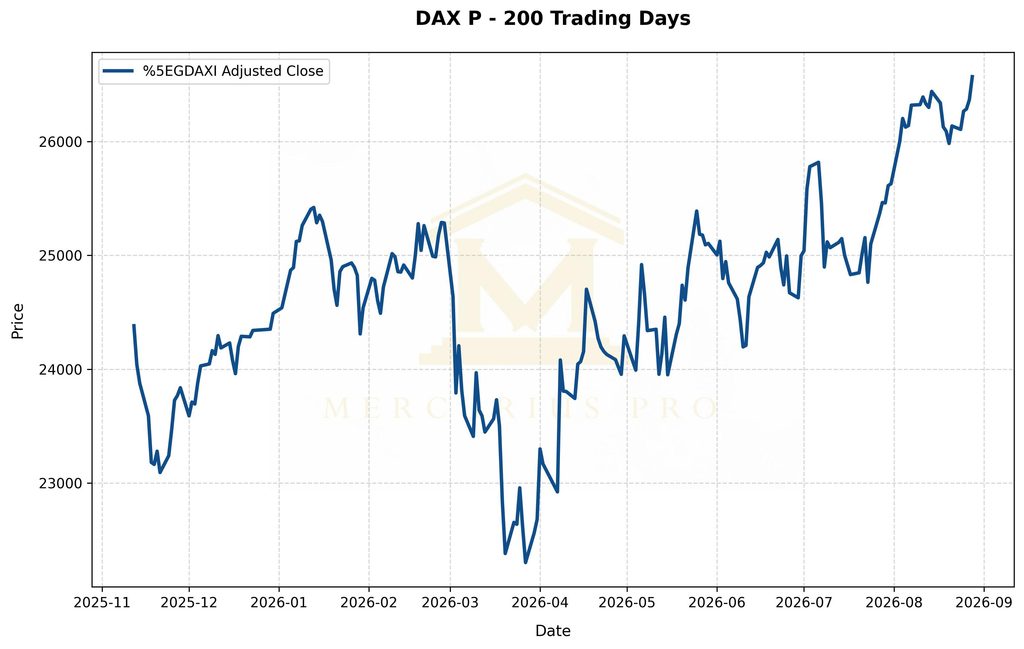
Európsky STOXX 600 odpísal 31. augusta 0,6 % a uzavrel na 651,1 bodu, napriek tomu za august pridal 0,3 % a zaznamenal piaty rastový mesiac v rade. Nemecký DAX klesol približne o 1,2 % na 26 258 bodov, CAC 40 oslabil približne o 0,8 % na 8 335 bodov; londýnsky trh bol pre bankový sviatok zatvorený. Tlak prišiel z dlhopisového trhu aj z makrodát: nemecká medziročná inflácia v auguste zrýchlila z 2,8 % na 2,9 %, napriek tomu zostala pod konsenzom 3,1 %, zatiaľ čo jadrová inflácia sa držala na 2,4 %. Výnos dvojročných nemeckých dlhopisov vystúpil najvyššie od júla 2024 a trh výrazne počíta so zvýšením sadzieb ECB v septembri. V rámci jednotlivých titulov rástli firmy naviazané na energie a špecifické korporátne katalyzátory: Soitec pridal 6,4 % po správe o viacročných dodávateľských zmluvách, OHB 6,3 % po kontrakte v hodnote takmer 1 mld. EUR pre európsky satelitný program IRIS² a OMV ťažila z vyšších cien ropy. Bakkafrost naopak klesol o 8,4 % po výsledkoch za druhý štvrťrok.
ÁZIA – 1. 9. 2026
Ázijská seansa 1. septembra začala pod tlakom rovnakej kombinácie faktorov: drahšej ropy, vyšších globálnych výnosov a slabšieho záveru Wall Street. Nikkei 225 otvoril poklesom o 426,46 bodu na 65 885,47 bodu a krátko po otvorení prehĺbil stratu; medzi hlavnými brzdami boli polovodičové tituly. KOSPI v Soule otvoril o 0,52 % nižšie na 6 784,29 bodu. Austrálsky S&P/ASX 200 sa okolo 11:00 AEST pohyboval o 0,4 % nižšie, približne na 9 039 bodoch. Z makrodát prišiel zmiešaný, ale skôr odolný obraz priemyslu: japonské výrobné objednávky podľa augustového PMI rástli najrýchlejšie od roku 2018 a juhokórejská výroba vykázala deviaty mesiac expanzie v rade vďaka exportnému dopytu. V Hongkongu sa 1. septembra začína obchodovanie s akciami Shein, jednej z najsledovanejších ázijských primárnych emisií roka; pred debutom však sivý trh naznačoval cenu viac ako 10 % pod cenou IPO, čo odráža obavy z regulácie, ciel a spomaľujúceho rastu.
PRAHA, VIEDEŇ, VARŠAVA
Pražský index PX 31. augusta klesol o 0,36 % na 2 796,93 bodu. ČEZ uzavrel na 1 380 Kč so stratou 0,65 %, Moneta Money Bank oslabila o 2,21 % na 195 Kč a Komerční banka o 0,19 % na 1 065 Kč; proti prúdu išiel Photon Energy s rastom o 6,32 % na 7,40 Kč. Viedenský ATX uzavrel na 6 768,24 bodu, o 0,27 % nižšie. Energetická OMV ťažila z rastu ropy a na konci obchodovania bola približne o 2,4 % vyššie, zatiaľ čo Erste Group na viedenskej burze klesla o 1,86 % na 121,30 EUR; Raiffeisen Bank International naopak vzrástla o 1,75 % na 63,80 EUR. Varšavský WIG20 posilnil o 0,73 % na 4 022,92 bodu. Najvýraznejšie spomedzi veľkých titulov rástol PKN Orlen o 3,52 % na 154,22 PLN a JSW o 3,50 % na 33,12 PLN, zatiaľ čo KGHM klesol o 1,33 % na 357,20 PLN a Orange Polska o 1,48 % na 13,68 PLN. Rozdiel medzi Viedňou a Varšavou ukazuje, že drahšia ropa nepôsobila regionálne jednotne: pomáhala energetickým titulom, ale súčasne zvyšovala inflačné očakávania a tlak na dlhopisové výnosy.
MAKRO A ĎALŠIE TRHOVÉ FAKTORY
Najdôležitejším globálnym faktorom zostáva prenos geopolitického rizika do energetických cien a menovej politiky. Brent 31. augusta uzavrel na 90,49 USD a WTI na 85,76 USD; v utorok 1. septembra o 00:44 GMT Brent ďalej rástol na 91,05 USD a WTI na 86,59 USD. Spojené štáty a Irán obnovili priame vojenské útoky a problém priechodnosti Hormuzského prielivu opäť zvýšil rizikovú prémiu v rope. Vyššie ceny energií posilnili očakávania ďalšieho sprísňovania politiky Fedu, ECB aj Bank of Japan. Americký desaťročný výnos vystúpil až k 4,768 % a dolárový index 31. augusta napriek tomu klesol o 0,24 % na 99,43, pretože do vývoja vstúpili mesačné toky a očakávania piatkových údajov z trhu práce. Dôležitou regulačnou témou v USA bol aj kalifornský návrh pravidiel zodpovednosti za škody spôsobené požiarmi, ktorý vyvolal prudký pokles utilít PG&E a Edison International, a očakávaný postup FTC voči Amazonu pre údajné praktiky v oblasti prezentácie cien.
VÝSLEDKY SPOLOČNOSTÍ A REAKCIE AKCIÍ
AMERIKA
Science Applications International Corporation zverejnila 31. augusta pred otvorením trhu tržby 1,88 mld. USD oproti konsenzu približne 1,76 mld. USD a upravený EPS 3,01 USD oproti očakávaniam 2,31 USD. Spoločnosť zvýšila celoročný výhľad tržieb na 7,2–7,3 mld. USD z predchádzajúcich 7,0–7,2 mld. USD a výhľad upraveného EPS na 10,65–10,75 USD z 9,90–10,10 USD. Prvotná reakcia bola výrazne pozitívna: akcie v predobchodnej fáze rástli približne o 8 %, v riadnej seanse otvorili na 140,39 USD a dosiahli intradenné maximum 142,66 USD. Zisky sa však počas dňa z veľkej časti vytratili a titul uzavrel 31. augusta o 16:00 EDT na 128,22 USD, teda o 1,79 % vyššie ako v piatok; okolo 17:10 EDT sa v predĺženej seanse pohyboval približne na 128,09 USD, teda asi o 0,1 % pod záverečnou cenou. Prekvapením bolo súčasné prekonanie konsenzu tržieb aj upraveného EPS a výrazné zvýšenie celoročného výhľadu, zatiaľ čo slabnúca reakcia počas riadnej seansy ukázala, že časť pozitívneho prekvapenia investori rýchlo zrealizovali.
EURÓPA
Bakkafrost zverejnil za druhý štvrťrok prevádzkový EBIT 273 mil. DKK oproti 65 mil. DKK pred rokom, pričom silnejší výkon Faerských ostrovov čiastočne kompenzoval problémy v Škótsku; akcie na trhu klesli o 8,4 %, čo ukázalo, že trh sa sústredil skôr na kvalitu regionálneho výkonu a prevádzkové riziká než na samotný medziročný rast skupinového EBIT.
DNEŠNÉ OČAKÁVANÉ UDALOSTI
AMERIKA
V Spojených štátoch budú 1. septembra o 10:00 EDT zverejnené ISM Manufacturing, JOLTS za júl a údaje o stavebných výdavkoch; po slabom júlovom trhu práce môžu údaje o voľných pracovných miestach ovplyvniť očakávania septembrového rozhodnutia Fedu. Výsledkový kalendár zahŕňa okrem iného Dell Technologies a Palo Alto Networks. Kanada sa bude pripravovať na rozhodnutie Bank of Canada 2. septembra o 09:45 EDT.
EURÓPA
Kľúčovým bodom je predbežný augustový HICP eurozóny o 15:00 CET, ktorý priamo vstupuje do očakávaní pred zasadnutím ECB 9.–10. septembra; prezidentka ECB Christine Lagarde a člen Výkonnej rady Piero Cipollone sa zúčastnia rokovania ministrov financií a guvernérov G20 v USA. ÁZIA: Trhy sledujú pokračovanie reakcie na japonské a juhokórejské PMI, vývoj ropy a debut Shein v Hongkongu.
PRAHA, VIEDEŇ, VARŠAVA
Pre región budú rozhodujúce predovšetkým európske inflačné údaje, vývoj výnosov a energetických cien; v Prahe a vo Viedni môže ropa naďalej rozdeľovať výkon energetických a finančných titulov, zatiaľ čo Varšava zostáva citlivá na pohyb Orlenu a bánk.
Text má informačný charakter a nepredstavuje investičné odporúčanie.