Prehľad dňa – Globálne trhy pod tlakom výnosov, ropy a očakávaní vyšších sadzieb
KĽÚČOVÉ FAKTORY: GLOBÁLNE TRHY 1.–2. SEPTEMBRA 2026
- Vyššia ropa a globálny rast dlhopisových výnosov zatlačili na akcie v USA, Kanade, Európe aj Ázii.
- Trh výrazne zvýšil pravdepodobnosť septembrového rastu sadzieb Fedu a očakáva ďalšie sprísnenie aj od ECB a BOJ.
- Dell prekonal konsenzus a výrazne zvýšil výhľad vďaka dopytu po AI serveroch; Palo Alto prekonalo odhady, ale reakciu v predĺženom obchodovaní zaťažili obavy z marží.
- Praha odolala lepšie než hlavné západné trhy vďaka bankám, zatiaľ čo Varšava a Viedeň zostali pod tlakom globálneho prostredia averzie k riziku.
- Riziko: ďalšia eskalácia konfliktu okolo Iránu a Hormuzského prielivu by mohla udržať ceny energií aj výnosy vysoko a zvyšovať tlak na valuácie akcií.
- Vyššia ropa a globálny rast dlhopisových výnosov zatlačili na akcie v USA, Kanade, Európe aj Ázii.
- Trh výrazne zvýšil pravdepodobnosť septembrového rastu sadzieb Fedu a očakáva ďalšie sprísnenie aj od ECB a BOJ.
- Dell prekonal konsenzus a výrazne zvýšil výhľad vďaka dopytu po AI serveroch; Palo Alto prekonalo odhady, ale reakciu v predĺženom obchodovaní zaťažili obavy z marží.
- Praha odolala lepšie než hlavné západné trhy vďaka bankám, zatiaľ čo Varšava a Viedeň zostali pod tlakom globálneho prostredia averzie k riziku.
- Riziko: ďalšia eskalácia konfliktu okolo Iránu a Hormuzského prielivu by mohla udržať ceny energií aj výnosy vysoko a zvyšovať tlak na valuácie akcií.
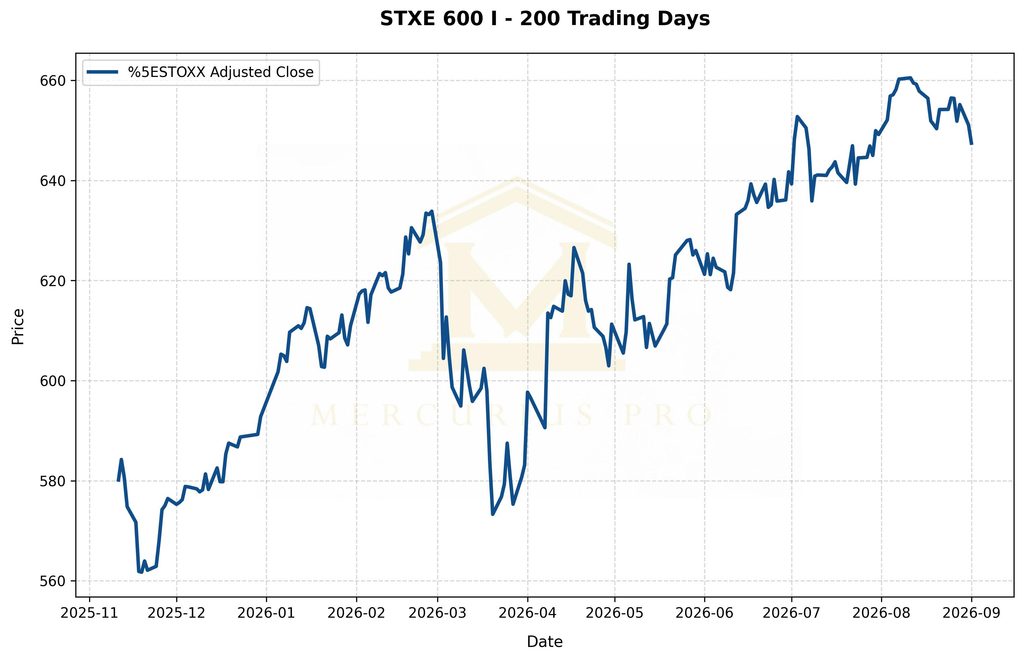
Začiatok septembra priniesol súčasný tlak na akcie aj dlhopisy. Americké indexy 1. septembra klesli, európske akcie sa dostali na viac než mesačné minimum a kanadský S&P/TSX Composite uzavrel najnižšie od 4. augusta. Spoločným menovateľom bol rast dlhodobých výnosov a prudké zdraženie ropy po obnovených amerických útokoch na ciele v Iráne a hrozbe ďalších obmedzení vývozu cez Perzský záliv. Brent 1. septembra uzavrel na 94,65 USD za barel, o 4,6 % vyššie, WTI na 90,22 USD, o 5,2 % vyššie. Vyššie ceny energií znovu zvýšili inflačné obavy a posunuli očakávania menovej politiky: trh počas dňa oceňoval približne 68 % pravdepodobnosť zvýšenia sadzieb Fedu o 25 bázických bodov na septembrovom zasadnutí. V Ázii 2. septembra tento pohyb pokračoval, keď americký desaťročný výnos vystúpil intradenne na 4,8122 %, najvyššie takmer za tri roky.
USA A KANADA
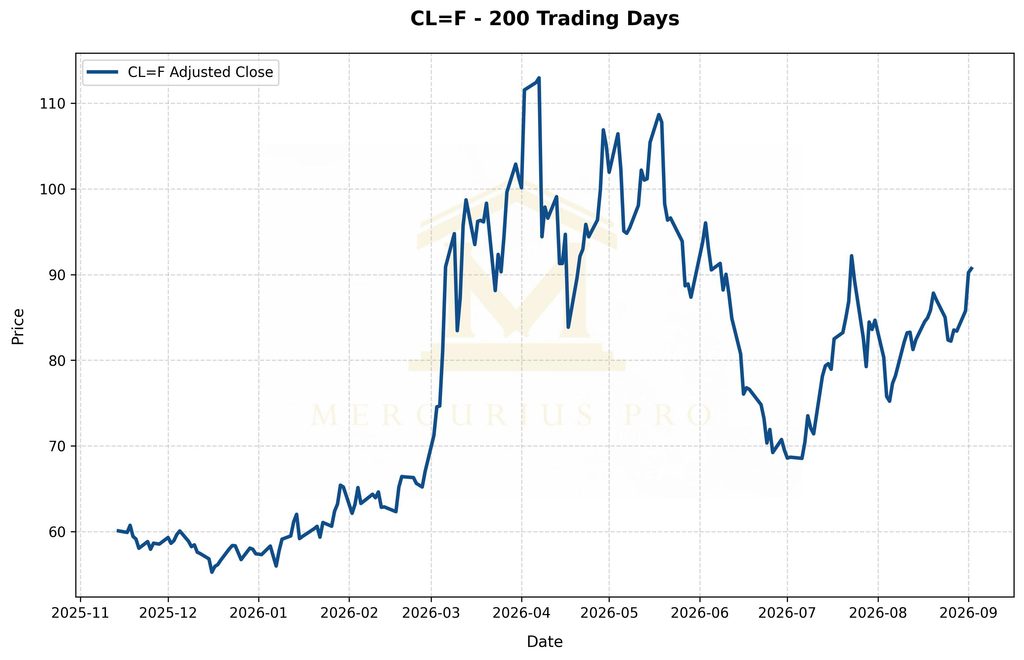
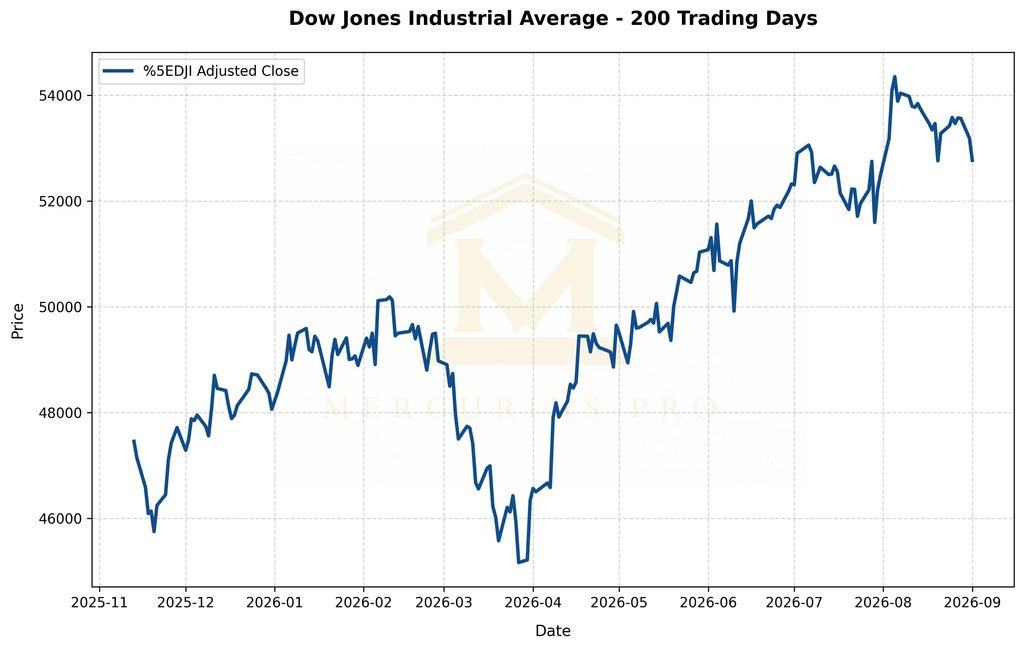
V USA uzavrel 1. septembra Dow Jones Industrial Average na 52 766,93 bodu so stratou 0,79 %, S&P 500 na 7 631,47 bodu so stratou 0,71 % a Nasdaq Composite na 26 099,77 bodu, nižšie o 1,03 %. Pokles mal široký charakter: na jeden rastúci titul pripadalo na NYSE približne 2,8 klesajúceho titulu a Philadelphia Semiconductor Index oslabil o 2,1 %, pričom klesli všetky jeho zložky. Energetika bola naopak najsilnejším sektorom S&P 500 vďaka rastu ropy. Makrodáta nepriniesli úľavu: ISM index spracovateľského priemyslu za august spomalil na 54,6 z júlových 55,6, ale zostal v pásme expanzie, zatiaľ čo JOLTS ukázal slabšiu dynamiku náboru a menej voľných pracovných miest, než trh očakával. Pre akcie však v danej seanse prevážil inflačný impulz z energií a rast výnosov. V Kanade S&P/TSX Composite klesol o 1,2 % na 35 825,73 bodu. Materiály stratili 3,6 %, technológie 3,0 % a priemysel 2,5 %, zatiaľ čo energetika vďaka rope vzrástla o 3,1 %. Kanadský desaťročný výnos dosiahol 3,790 %, najvyššie od mája 2024, čo pred dnešným rozhodnutím Bank of Canada zvyšovalo citlivosť trhu na menovú politiku.
EURÓPA
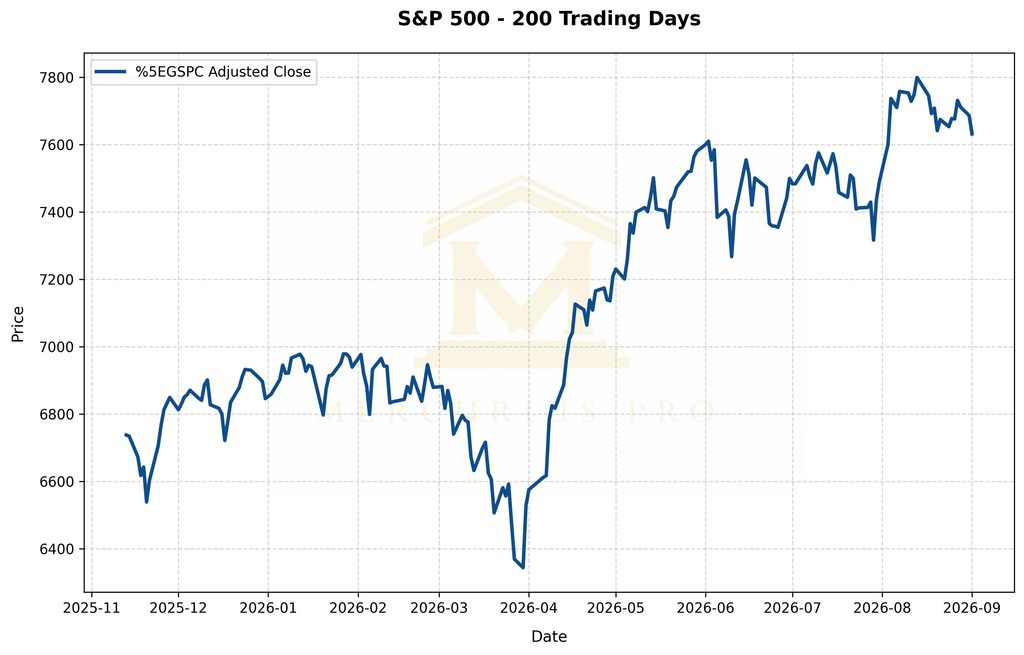
STOXX Europe 600 1. septembra oslabil o 0,6 % na 647,08 bodu, čo znamenalo viac než mesačné minimum. DAX klesol o 1,1 %, CAC 40 o 0,4 % a FTSE 100 o 0,3 %. Kľúčovým faktorom bola kombinácia vyšších výnosov a augustovej inflácie v eurozóne nad 3 %, ktorá podporila očakávania zvýšenia sadzieb ECB o 25 bázických bodov už na najbližšom zasadnutí. Nemecký tridsaťročný výnos sa dostal na pätnásťročné maximum a francúzsky tridsaťročný výnos na najvyššiu úroveň od roku 2008. Výnimkou v sektoroch bola energetika, ktorá pridala 1,8 %. Medzi jednotlivými titulmi vyskočil Novartis o 6,3 % po pozitívnych výsledkoch neskorej fázy štúdií prípravku remibrutinib na roztrúsenú sklerózu, Reckitt Benckiser pridal 4,4 % po priaznivom rozhodnutí americkej poroty a Partners Group stratila 7,3 % po oznámení zmeny generálneho riaditeľa a varovaní, že výkonnostné príjmy budú slabšie, než firma predtým predpokladala. Súčasne však augustový výrobný PMI eurozóny vzrástol na 52,7 bodu z 51,9 a ukázal najrýchlejší rast priemyslu za viac než štyri roky, takže trh čelil nepríjemnej kombinácii odolnejšej aktivity a vyššej inflácie.
ÁZIA
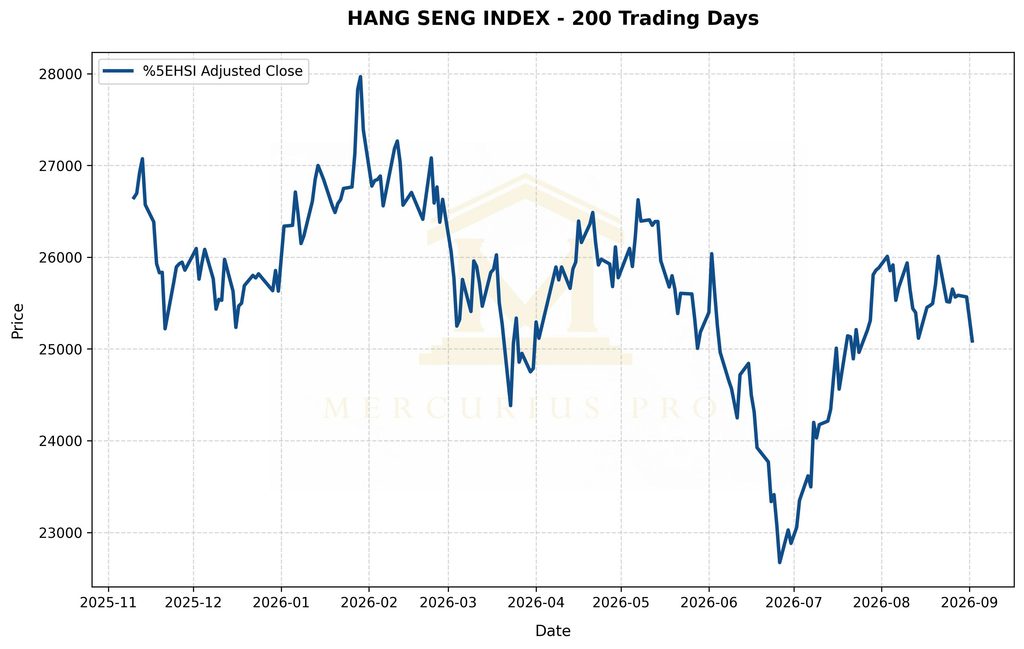
Ázijská seansa 2. septembra nadviazala na globálny výpredaj. Podľa stavu zachyteného agentúrou Reuters o 02:43 CEST klesal MSCI Asia-Pacific mimo Japonska o 1,5 %, juhokórejský KOSPI o viac než 3 % a Nikkei 225 o 2,6 %. Brent sa v ázijskom obchodovaní posunul na 95,91 USD za barel, teda o ďalších 1,3 % vyššie, a americký desaťročný výnos vystúpil na 4,8122 %. V Japonsku dosiahol päťročný štátny výnos rekordných 2,295 %. Guvernér Bank of Japan Kazuo Ueda zároveň uviedol, že banka bude na septembrovom zasadnutí znovu posudzovať riziká vyššej inflácie a že pri naplnení výhľadu bude pokračovať vo zvyšovaní sadzieb. Novozélandská centrálna banka zvýšila základnú sadzbu o 25 bázických bodov na 2,75 %, podľa očakávania. V Hongkongu pokračovala slabosť novo zalistovanej spoločnosti Shein: v stredu ráno sa akcia obchodovala okolo 46,94 HKD, viac než 3 % pod predchádzajúcou úrovňou, zatiaľ čo Hang Seng strácal približne 0,9 %. Čínsky priemyselný PMI S&P Global za august pritom deň predtým vzrástol na 51,5 bodu z 50,9 a prekonal očakávania, takže rovnako ako v Európe nebola slabosť akcií dôsledkom kolapsu aktivity, ale predovšetkým výnosov, energií a geopolitického rizika.
PRAHA, VIEDEŇ, VARŠAVA
Pražský PX uzavrel 1. septembra na 2 798,63 bodu, o 0,06 % vyššie. V rámci indexu bol vývoj výrazne rozdielny: Moneta Money Bank posilnila o 2,46 %, Komerční banka o 1,31 % a Erste Group o 0,51 %, zatiaľ čo Colt CZ oslabil o 2,63 %, ČEZ o 0,58 %, Vienna Insurance Group o 0,92 % a CSG o 4,74 %. Praha tak na rozdiel od väčšiny západoeurópskych trhov udržala index tesne v pluse vďaka bankám. Vo Viedni sa ATX pohyboval na konci dňa okolo 6 757 bodov a strácal približne 0,2 %; dôležitou témou zostával rast európskych výnosov a cien energií, zatiaľ čo OMV ťažilo z vyššej ceny ropy. Na varšavskej burze bol WIG20 o 17:05 CEST na 4 003,94 bodu, o 0,47 % nižšie. Orlen uzavrel na 155,54 PLN so ziskom 0,86 %, zatiaľ čo PKO BP klesla na 113,70 PLN o 0,23 %, Bank Pekao na 256,30 PLN o 1,08 % a PGE na 11,00 PLN približne o 1 %. Región tak nebol jednotný: energetika ťažila z ropy, zatiaľ čo banky a širší trh reagovali na vyššie výnosy a globálnu averziu k riziku.
MAKRO A ĎALŠIE TRHOVÉ FAKTORY
Najdôležitejšou trhovou premennou sa stal vzťah medzi geopolitikou, energiami a sadzbami. Obnovené americké útoky na Irán a incidenty v Hormuzskom prielive zvýšili prémiu za riziko výpadkov dodávok, čo poslalo ropu na päťtýždňové maximá. Vyššie ceny energií sa okamžite premietli do očakávaní inflácie a do výpredaja štátnych dlhopisov. V eurozóne augustová inflácia dosiahla 3,3 % a jadrová inflácia 2,4 %, zatiaľ čo v USA trh po jastrabích komentároch šéfa Fedu Kevina Warshe zvýšil pravdepodobnosť septembrového rastu sadzieb. V Kanade zostáva inflácia blízko hornej hranice cieľového pásma a obchodný konflikt s USA obmedzuje priestor Bank of Canada. Regulačný vplyv bol viditeľný aj v Európe, kde poskytovateľ indexov STOXX oznámil návrat Nokie do Euro STOXX 50 a vyradenie Volkswagenu. V Poľsku pokračuje 1.–2. septembra rozhodovacie zasadnutie Rady menovej politiky, čo pridáva lokálnu menovopolitickú neistotu k už napätému globálnemu prostrediu.
VÝSLEDKY SPOLOČNOSTÍ A REAKCIE AKCIÍ
V USA boli najvýznamnejšími výsledkami po zatvorení trhu Dell Technologies a Palo Alto Networks.
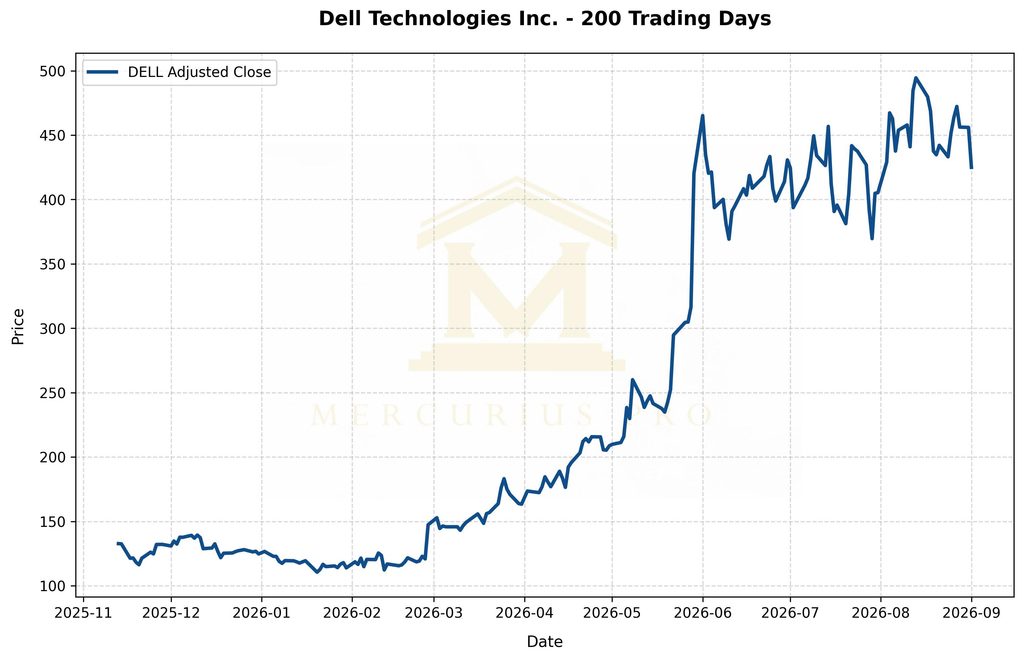
Dell za fiškálny 2Q 2027 vykázal tržby 46,97 mld. USD oproti konsenzu približne 44,9 mld. USD a upravený EPS 7,04 USD oproti očakávaným 4,91 USD. Firma zvýšila celoročný výhľad tržieb na 192 mld. USD zo 167 mld. USD a upraveného EPS na 25,50 USD zo 17,90 USD; výhľad tržieb z AI serverov zvýšila na 74 mld. USD zo 60 mld. USD. Akcia počas riadnej seansy pred výsledkami uzavrela na 424,20 USD, približne o 7 % nižšie. Krátko po zverejnení, o 16:26 ET, sa obchodovala okolo 469,66 USD, teda približne o 10,7 % nad záverom; následne časť rastu odovzdala a Reuters neskôr uvádzal zisk okolo 7 % v predĺženej seanse. Prekvapením boli predovšetkým rekordné objednávky AI serverov, výrazne vyšší zisk a razantné zvýšenie celoročného výhľadu.
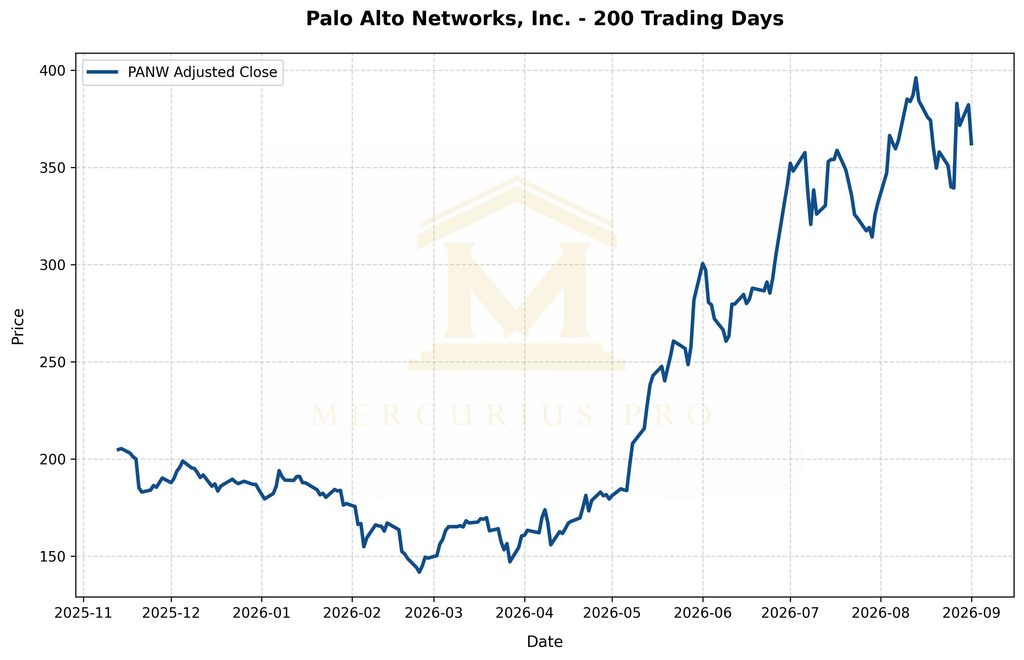
Palo Alto Networks vykázala tržby 3,41 mld. USD oproti konsenzu 3,35 mld. USD a upravený EPS 1,02 USD oproti očakávaným 0,98 USD. Pre fiškálny rok 2027 firma očakáva tržby 14,10–14,20 mld. USD, nad vtedajším konsenzom približne 13,84 mld. USD, a pre 1Q 2027 tržby 3,30–3,31 mld. USD oproti konsenzu približne 3,21 mld. USD. Akcia však už v riadnej seanse klesla o 5,24 % na 362,09 USD. Prvotná reakcia po výsledkoch bola krátko mierne pozitívna, približne +0,1 %, ale do 17:36 ET sa kurz podľa Yahoo Finance posunul na 356,33 USD, teda o 1,59 % pod riadny záver; okolo konca after-hours sa obchodoval približne na 355,20 USD, o 1,9 % nižšie. Trh tak oddelil silný rast tržieb, ARR a výhľadu od obáv, že marže voľného cash flow budú slabšie, než časť trhu očakávala.
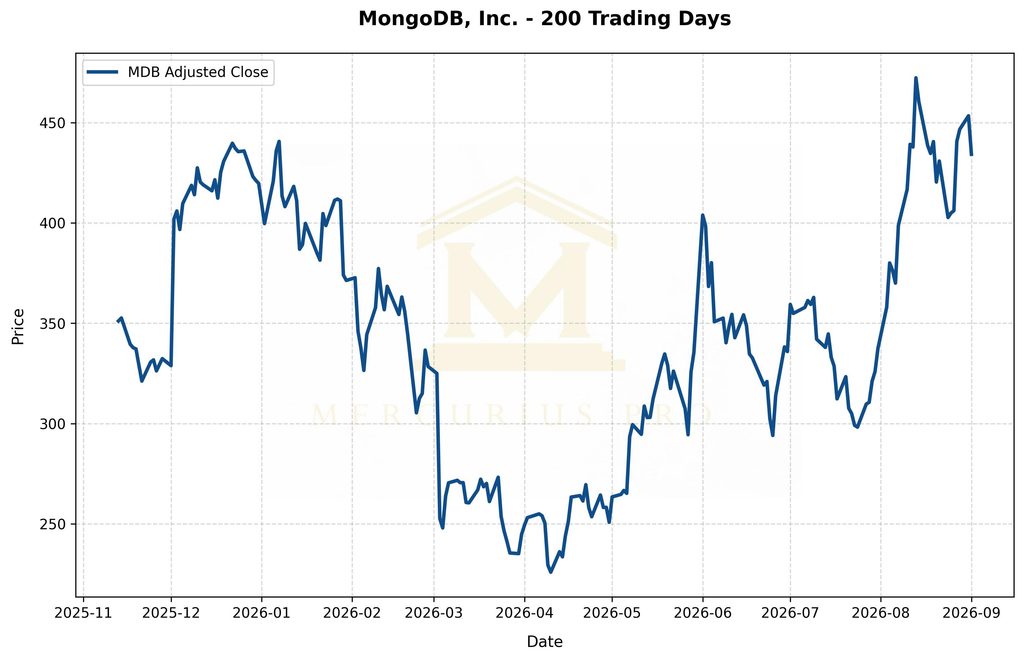
MongoDB za 2. fiškálny štvrťrok 2027 vykázala tržby 771,8 mil. USD oproti konsenzu približne 735,2 mil. USD a upravený EPS 1,90 USD oproti očakávaným 1,61 USD. Firma zvýšila celoročný výhľad tržieb na 2,99–3,03 mld. USD a upraveného EPS na 6,39–6,58 USD. Napriek tomu akcia v predĺženej seanse klesala približne o 13 %. Trh tak popri silnejšom raste Atlasu a zvýšenom výhľade zohľadnil aj predchádzajúci výrazný rast kurzu a vysoké očakávania zahrnuté v ocenení.
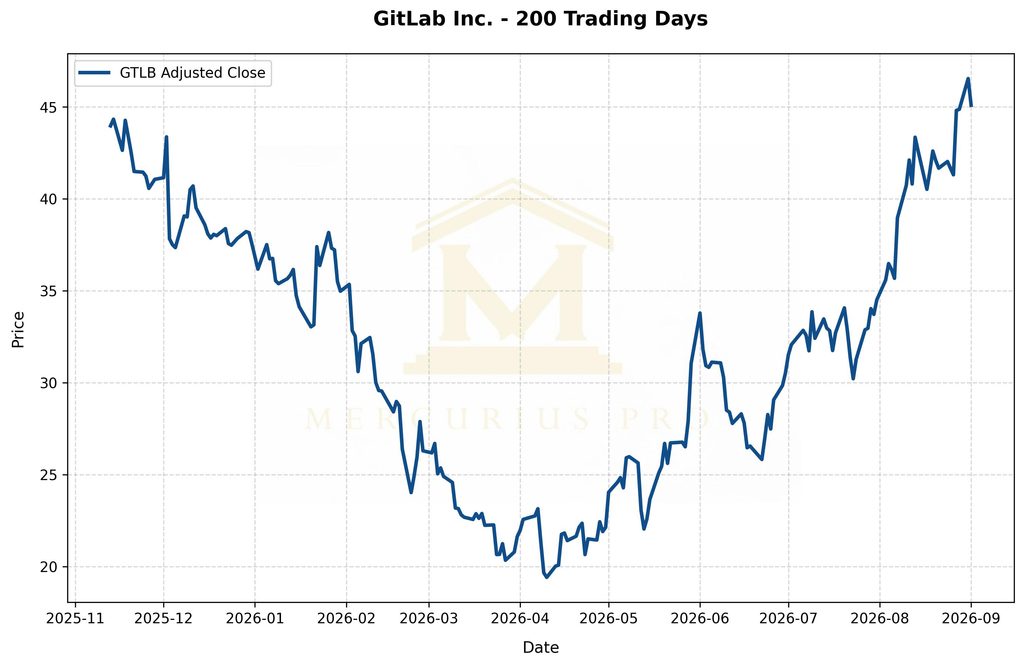
GitLab vykázal tržby 286,3 mil. USD oproti konsenzu 273,1 mil. USD a upravený EPS 0,24 USD oproti očakávaným 0,18 USD. Pre fiškálny rok 2027 firma očakáva tržby 1,129–1,133 mld. USD a upravený EPS 0,85–0,87 USD, oboje nad vtedajším konsenzom. Pozitívnu reakciu podporil najmä rast nových kontraktov, lepší výhľad a známky stabilizácie retencie zákazníkov; akcia po výsledkoch výrazne posilnila v predĺženom obchodovaní.
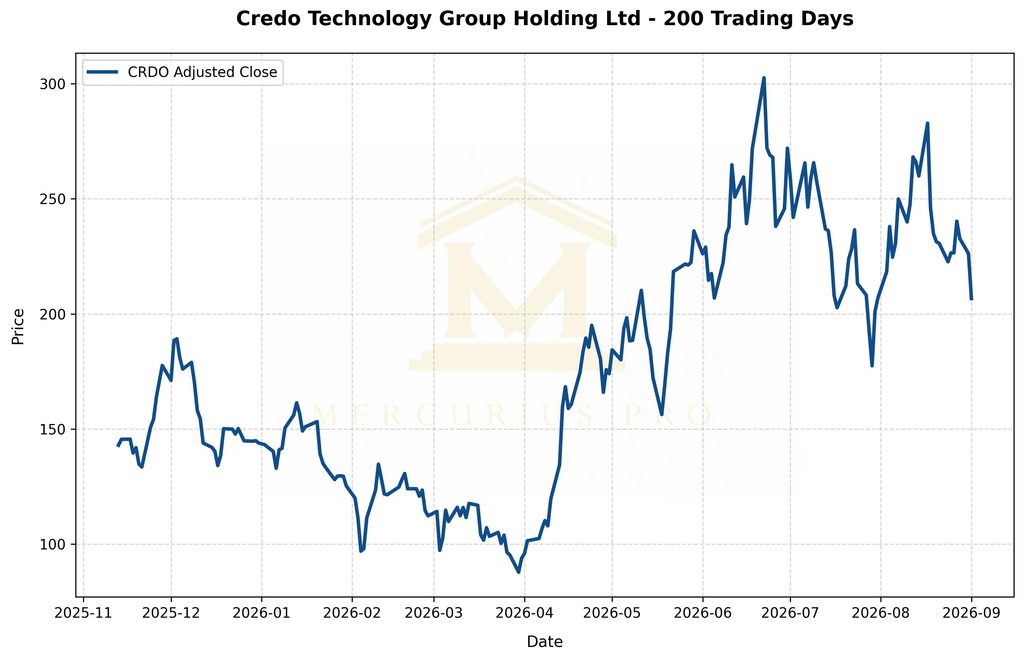
Credo Technology za 1. fiškálny štvrťrok 2027 oznámilo tržby 479,0 mil. USD oproti konsenzu FactSet 473,3 mil. USD a upravený EPS 1,20 USD oproti očakávaným 1,17 USD. Pre ďalší kvartál firma očakáva tržby 525–535 mil. USD, nad konsenzom 519,8 mil. USD. Napriek tomu akcia v predĺženej seanse klesala približne o 4,4 %. Silný rast podporovaný AI infraštruktúrou tak nestačil na ďalšiu expanziu ocenenia, pretože trh citlivo reagoval na detailnejšie parametre ziskovosti a marží.
V Európe bol významný report Partners Group, ale hlavnou reakciou nebolo prekonanie konsenzu EPS; trh reagoval najmä na medziročný pokles čistého zisku o 13 %, odchod CEO a zníženie očakávaného podielu výkonnostných príjmov na 20–25 % tržieb, čo poslalo akciu o 7,3 % nižšie.
DNEŠNÉ OČAKÁVANÉ UDALOSTI
V Severnej Amerike je hlavnou udalosťou rozhodnutie Bank of Canada o 09:45 ET; konsenzus pred zasadnutím očakáva ponechanie jednodňovej sadzby na 2,25 %, pričom trh bude sledovať najmä komentár k vyšším cenám energií a obchodnému konfliktu s USA. V Spojených štátoch pokračuje príprava na piatkové údaje z trhu práce, pričom počas týždňa sú na programe súkromná zamestnanosť ADP, továrenské objednávky a ďalšie pracovné ukazovatele. V Európe ECB o 10:00 CET zverejní štatistiku bankových úrokových sadzieb za júl a trh bude ďalej preceňovať pravdepodobnosť zvýšenia sadzieb po augustovej inflácii 3,3 %. V Ázii bude doznievať dnešné zvýšenie sadzieb Reserve Bank of New Zealand na 2,75 %, komentáre guvernéra BOJ Uedu a prekvapivo silnejší austrálsky HDP za 2Q, ktorý vzrástol o 0,4 % medzikvartálne a 2,1 % medziročne. Vo Varšave sa končí dvojdňové rozhodovacie zasadnutie poľskej Rady menovej politiky. V Prahe nie je na 2. septembra naplánované menovopolitické zasadnutie ČNB; najbližšia banková rada sa schádza 3. septembra a ďalšie menovopolitické zasadnutie je 17. septembra. Vo Viedni je 2. septembra naplánované zasadnutie indexového výboru Wiener Börse, takže lokálna pozornosť sa sústreďuje skôr na zloženie indexov než na makroekonomické zverejnenie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.