Pernod Ricard spomaľuje, odpoveďou sú úspory a opatrnejší výhľad
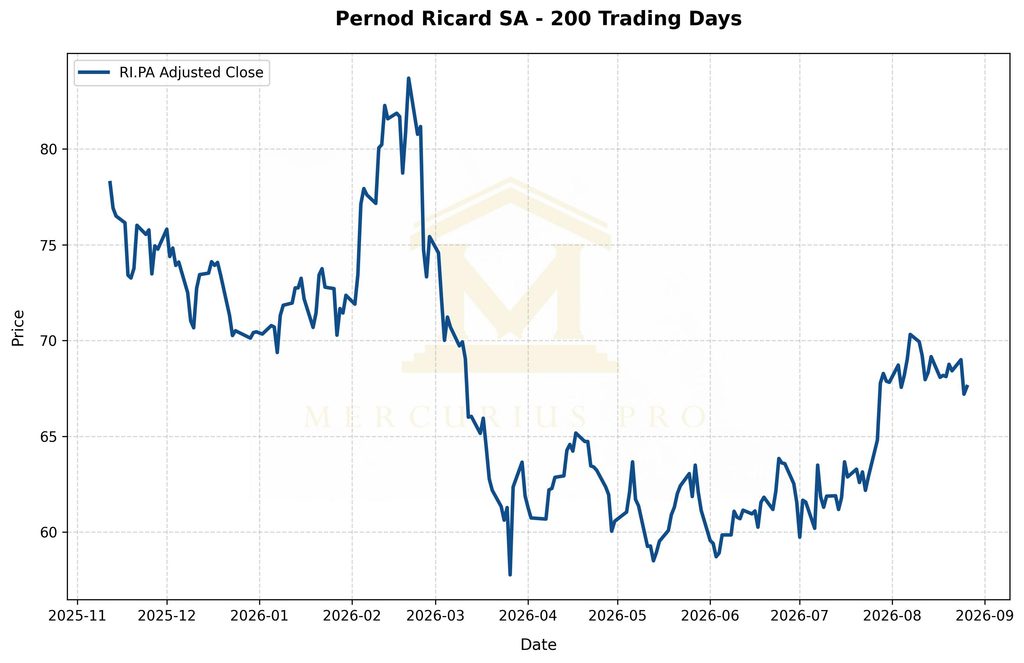
Pernod Ricard uzavrel fiškálny rok 2026 organickým poklesom tržieb o 3,9 %. Slabosť bola výrazne koncentrovaná do dvoch kľúčových trhov: v Spojených štátoch tržby klesli o 14 % a v Číne o 19 %. Mimo USA a Číny pritom organické tržby vzrástli o 0,5 %, čo ukazuje, že problém nie je plošný naprieč celou skupinou. Druhý polrok zároveň priniesol určité zlepšenie, keď organický pokles tržieb spomalil z 5,9 % v prvom polroku na 1,3 % v druhom. Trh však výsledky prijal negatívne a akcie Pernod Ricard 27. augusta uzavreli na 63,96 EUR, teda približne o 5,4 % nižšie než predchádzajúci deň.
Najväčším problémom zostávajú Spojené štáty. Slabší dopyt tu ďalej zosilnilo znižovanie zásob u distribútorov, takže firma nečelí iba pomalšiemu spotrebiteľskému trhu, ale aj tlaku v distribučnom reťazci. Čína zostáva ešte slabšia pre nízku spotrebiteľskú dôveru a utlmený dopyt po prémiových liehovinách. Manažment preto teraz počíta s tým, že dlhodobý organický rast do roku 2029 bude skôr na spodnej hranici pôvodne komunikovaného pásma 3 až 6 %. Ide o podstatnú zmenu očakávaní, pretože firma ešte donedávna stavala svoj dlhodobý príbeh na rýchlejšej prémiizácii a rastúcej spotrebe na veľkých globálnych trhoch.
Odpoveďou je výrazné zrýchlenie programu prevádzkových úspor. Pernod Ricard teraz plánuje dosiahnuť približne 1 miliardu EUR kumulovaných efektívností do fiškálneho roku 2028, teda o rok skôr, než pôvodne plánoval. Približne polovicu cieľa už firma dosiahla počas fiškálneho roku 2026. Štrukturálne náklady medziročne klesli o 8 %, po 4 % poklese v predchádzajúcom roku, a súčasťou programu sú aj organizačné zmeny a redukcia približne 3 600 pracovných miest od roku 2024. Cieľom opatrení je chrániť prevádzkovú maržu v prostredí slabšieho rastu tržieb bez výrazného obmedzenia marketingovej podpory kľúčových značiek.
Pernod Ricard tak vstupuje do ďalšieho obdobia s odlišným profilom než pred niekoľkými rokmi. Značky ako Absolut, Jameson, Chivas Regal alebo Martell zostávajú silnými globálnymi aktívami, ale samotná sila portfólia už nestačí na kompenzáciu slabšieho dopytu v USA a Číne. Firma preto viac spolieha na nákladovú disciplínu, lepší mix a rast na trhoch mimo dvoch najväčších problémových oblastí. Strategickou možnosťou je aj prípadné uvedenie indickej divízie na burzu. India sa medzitým stala druhým najväčším trhom Pernod Ricard a jej rýchlejší rast môže čiastočne vyvažovať slabšiu Čínu.
Kľúčovou otázkou pre ďalšie roky bude, či sa Pernod Ricard podarí obnoviť organický rast bez prílišnej závislosti od úspor. Nákladový program môže krátkodobo chrániť marže a cash flow, ale dlhodobá hodnota skupiny bude závisieť predovšetkým od návratu spotrebiteľského dopytu, najmä v USA a Číne. Rizikom zostáva aj zadlženie, ktoré zvyšuje citlivosť firmy na slabší prevádzkový vývoj a obmedzuje priestor na ďalšie kapitálové kroky. Súčasná stratégia preto stojí na kombinácii obrany profitability a postupného návratu rastu, nie na rýchlom obrate počas niekoľkých kvartálov.
Text má informačný charakter a nepredstavuje investičné odporúčanie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.