Okta po výsledkoch +20 %: AI zvyšuje dopyt po digitálnej identite
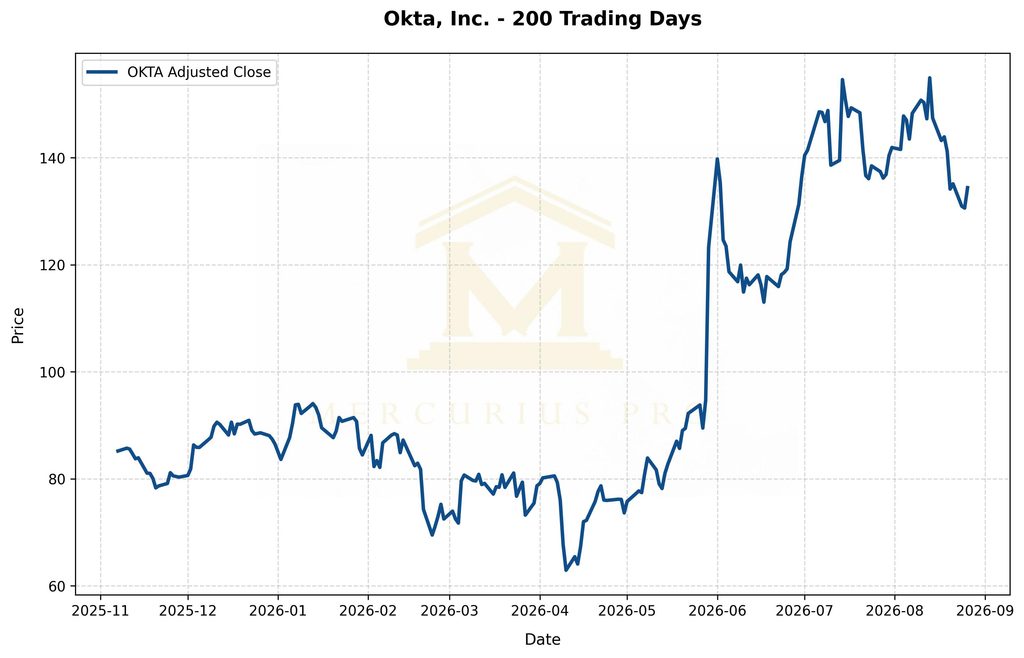
Okta (OKTA) po zverejnení výsledkov za druhý štvrťrok fiškálneho roka 2027 prudko posilnila v predĺženej seanse. Firma vykázala tržby 805 mil. USD, medziročne o 11 % viac a nad konsenzom 793 mil. USD. Upravený zisk na akciu dosiahol 1,05 USD oproti očakávaniu 0,96 USD. Akcia pred výsledkami uzavrela 26. augusta na 134,42 USD, +2,92 %, a v 17:30:46 EDT sa v predĺženom obchodovaní obchodovala za 161,69 USD, teda o 20,29 % vyššie. Silná reakcia ukázala, že trh neocenil iba samotné prekonanie výsledkov, ale predovšetkým zlepšenie výhľadu a rýchlejší rast budúcich kontrahovaných príjmov.
Najdôležitejším ukazovateľom bola hodnota current RPO, teda zmluvne zabezpečených výnosov očakávaných počas nasledujúcich dvanástich mesiacov. Tá vzrástla medziročne o 14 % na 2,59 mld. USD. Celkové remaining performance obligations dosiahli približne 4,86 mld. USD a rástli o 17 %. Pre cloudovú softvérovú firmu ide o dôležitý signál, pretože RPO poskytuje lepší pohľad na budúce tržby než samotné aktuálne fakturácie. Rýchlejší rast backlogu naznačuje, že zákazníci uzatvárajú väčšie alebo dlhšie kontrakty a že dopyt po zabezpečení identity zostáva odolný.
Výsledky podporila aj zlepšujúca sa tvorba hotovosti. Voľný cash flow vzrástol na 227 mil. USD a predstavoval 28 % tržieb oproti 22 % pred rokom. Firma skončila kvartál s hotovosťou približne 2,3 mld. USD a zároveň doplatila zostávajúcu časť svojich dlhopisov splatných v roku 2026. To posilňuje kvalitu výsledkov, pretože rast zisku nie je iba účtovný; sprevádza ho aj vyššia konverzia tržieb do hotovosti. Pri softvérových firmách je tento ukazovateľ dôležitý najmä v prostredí, keď trh viac sleduje efektívnosť a menej toleruje rast za cenu vysokých prevádzkových strát.
Manažment zvýšil celoročný výhľad tržieb na 3,216–3,226 mld. USD z predchádzajúcich 3,185–3,205 mld. USD, zatiaľ čo konsenzus bol okolo 3,20 mld. USD. Výhľad upraveného EPS vzrástol na 3,90–3,94 USD z 3,79–3,87 USD, nad očakávaním trhu okolo 3,84 USD. Pre tretí štvrťrok Okta očakáva tržby 813–817 mil. USD, približne 10 % medziročný rast, a current RPO 2,59–2,60 mld. USD. Vyšší výhľad je dôležitý preto, že naznačuje pokračovanie rastu aj po silnom druhom kvartáli a obmedzuje riziko, že prekonanie výsledkov bolo iba jednorazové.
Kľúčovým novým faktorom je rastúci dopyt spojený s AI agentmi. Generálny riaditeľ Todd McKinnon uviedol, že každý AI agent potrebuje vlastnú dôveryhodnú identitu a jasne definované oprávnenia. To rozširuje tradičný trh identity managementu: firmy už nezabezpečujú iba zamestnancov, zákazníkov a zariadenia, ale čoraz viac aj autonómnych softvérových agentov, ktorí pristupujú k dátam a interným systémom. Okta môže z tohto trendu ťažiť prostredníctvom produktov ako Identity Governance, Workforce Identity a riešení na správu prístupov AI agentov. Významné je aj to, že nové produkty podľa Yahoo Finance tvorili približne 30 % nových objednávok.
Pre širší technologický sektor je reakcia Okty relevantná ako potvrdenie, že AI investičný cyklus sa nerozširuje iba do čipov a dátových centier, ale aj do softvérových vrstiev infraštruktúry. Rast počtu AI agentov zvyšuje potrebu riadenia prístupových práv, autentifikácie a monitoringu, čo môže podporovať celý segment kybernetickej bezpečnosti. V ten istý deň pozitívne reagovali aj akcie CrowdStrike, čo naznačuje, že trh začína viac oceňovať bezpečnosť ako nevyhnutnú súčasť AI infraštruktúry, nie iba ako tradičný IT náklad.
Hlavným rizikom zostávajú vysoké očakávania zabudované v cene po prudkom raste v predĺženom obchodovaní. Okta stále pôsobí na vysoko konkurenčnom trhu, kde súperí s Microsoftom, CyberArk, Ping Identity a ďalšími dodávateľmi. Dôležité bude, či sa rýchlo rastúca AI pipeline skutočne premení na opakované tržby a či firma udrží súčasnú kombináciu dvojciferného rastu a vysokej cash-flow marže. Výsledky druhého kvartálu ukázali zlepšenie vo viacerých oblastiach súčasne, ale ďalší re-rating akcie bude závisieť od toho, či sa rast RPO a AI produktov udrží aj v ďalších štvrťrokoch.
Text má informačný charakter a nepredstavuje investičné odporúčanie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.