
Ocenenie Anthropic: nižší odhad otvára otázku ziskovosti AI
KĽÚČOVÉ FAKTORY: OCENENIE ANTHROPIC A NÁVRATNOSŤ AI
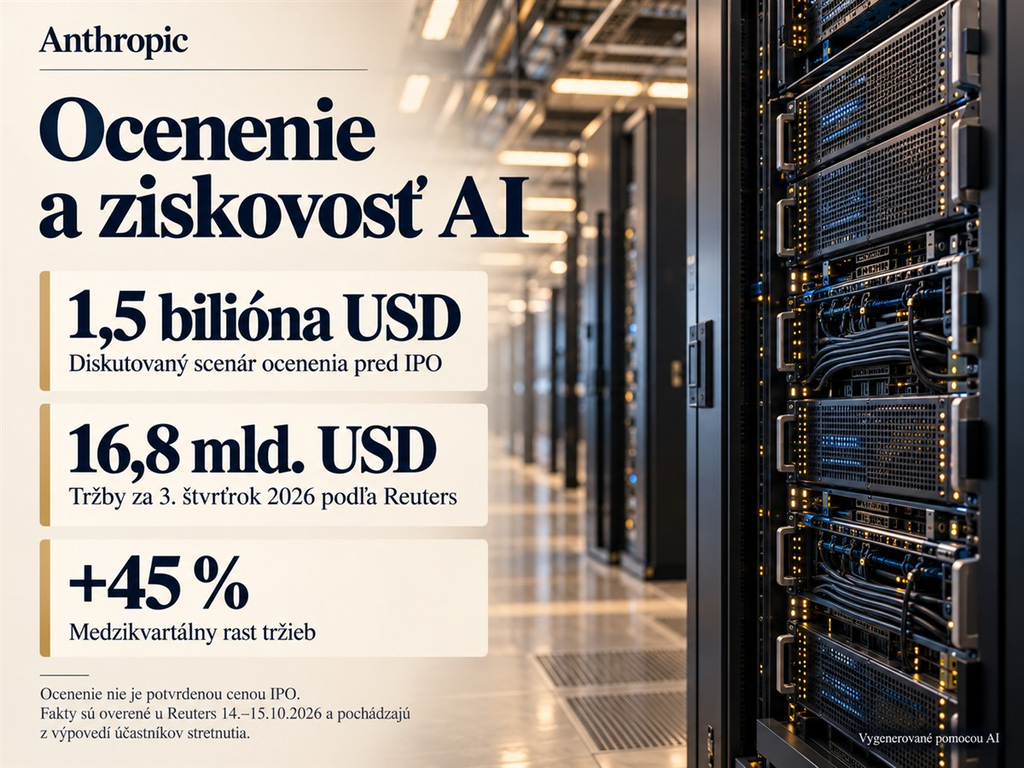
- Podľa Reuters časť účastníkov stretnutia pred IPO diskutovala o ocenení približne 1,5 bilióna USD, kým skoršie očakávania dosahovali 2 bilióny USD.
- Tržby za tretí štvrťrok podľa zdrojov agentúry dosiahli 16,8 miliardy USD. Medzikvartálny rast o 45 % bol pomalší než v predchádzajúcom štvrťroku.
- Ziskovosť na upravenej báze sama osebe nepotvrdzuje čistý zisk ani kladný free cash flow.
- Významnou otázkou zostávajú náklady a dlhodobé záväzky spojené s výpočtovou infraštruktúrou.
- Cenová konkurencia a vysoké výdavky môžu obmedziť budúce marže aj schopnosť obhájiť vysoké ocenenie.
Ocenenie Anthropic sa po stretnutí s potenciálnymi akcionármi v San Franciscu dostalo pod prísnejšie posudzovanie. Reuters 15. októbra uviedla, že časť účastníkov diskutovala o hodnote približne 1,5 bilióna USD namiesto skorších očakávaní 2 biliónov USD. Rozdiel predstavuje 500 miliárd USD a ukazuje citlivosť hodnoty AI firmy na zmenu očakávaní. Nejde však o definitívnu upisovaciu cenu ani o dosiahnutú trhovú kapitalizáciu.
Debata nadväzuje na otázky, ktoré sme pred stretnutím rozobrali v článku o Anthropic a ekonomike AI. Rýchly rast príjmov treba posudzovať spolu s maržami, nákladmi a schopnosťou vytvárať hotovosť. Práve táto kombinácia rozhoduje o tom, akú hodnotu môže podnikanie dlhodobo priniesť akcionárom.
Ocenenie Anthropic reaguje na pomalší rast tržieb
Vysoké očakávania podporuje rýchlo rastúci dopyt po nástrojoch Claude. Firmy ich využívajú napríklad pri programovaní, automatizácii pracovných postupov a práci s dokumentmi. Rast využívania tak rozširuje komerčný dosah AI, no sám osebe neurčuje primeranú cenu celej spoločnosti.
Reuters 14. októbra s odvolaním na účastníkov stretnutia uviedla tržby za tri štvrťroky 2026. Za tretí štvrťrok dosiahli 16,8 miliardy USD, čo podľa agentúry znamenalo medzikvartálny rast o 45 %. V druhom štvrťroku pritom tržby oproti prvému vzrástli viac než dvojnásobne.
| Obdobie | Tržby podľa zdrojov Reuters |
|---|---|
| 1. štvrťrok 2026 | 4,7 mld. USD |
| 2. štvrťrok 2026 | 11,6 mld. USD |
| 3. štvrťrok 2026 | 16,8 mld. USD |
Spoločnosť teda naďalej vykazuje mimoriadnu expanziu, jej medzikvartálne tempo však spomalilo. Pri ocenení založenom na vzdialených budúcich výsledkoch môže byť aj takáto zmena podstatná. Časť trhu preto môže upraviť predstavu o hodnote firmy aj pri pokračujúcom raste jej predaja.
Upravená ziskovosť nie je to isté ako tvorba hotovosti
Podľa účastníkov stretnutia citovaných Reuters bola Anthropic v treťom štvrťroku zisková na upravenej báze. Takýto ukazovateľ však môže vylučovať časť nákladov zachytených v štandardnom účtovníctve. Bez presnej definície úprav navyše nemožno určiť, ktoré položky výsledok nezahŕňa.
Upravený zisk preto sám osebe nedokazuje kladný free cash flow. Prevádzková výkonnosť, účtovný výsledok a skutočný pohyb hotovosti zachytávajú rozdielne stránky hospodárenia. Pri posudzovaní hodnoty firmy ich treba sledovať spoločne.
Rozsah rozdielov ilustrujú údaje za rok 2025 z návrhu prospektu, o ktorom Reuters informovala v septembri. Čistá strata dosiahla približne 42 miliárd USD, pričom približne 34 miliárd USD tvorila účtovná položka súvisiaca s prehodnotením konvertibilného financovania. Táto položka nepredstavovala peniaze minuté na bežný chod firmy. Zároveň jej nepeňažný charakter sám osebe neznamená, že prevádzka vytvárala dostatok hotovosti.
Výpočtová infraštruktúra vytvára dlhodobé záväzky
Popri vývoji modelov je zásadná cena výpočtovej kapacity. Reuters uvádza záväzky najmenej 518 miliárd USD počas desaťročia na cloudové služby, výpočtový výkon a infraštruktúru. Tento objem ukazuje kapitálovú náročnosť rozvoja AI.
Budúce zmluvné záväzky však nemožno automaticky zamieňať za okamžitý dlh alebo za hotovostný výdavok v jedinom roku. Pre ich posúdenie sú podstatné aj časovanie a podmienky plnenia. Bez takéhoto rozlíšenia by veľké súhrnné číslo mohlo skresľovať obraz finančnej situácie.
Aby rast tržieb podporoval aj hodnotu pre akcionárov, musí ho postupne sprevádzať dostatočná marža a tvorba hotovosti. Tie majú financovať prevádzku, ďalší rozvoj aj plnenie zmluvných záväzkov. Samotný objem predaja preto nestačí na posúdenie dlhodobej návratnosti.
Konkurencia môže oddeliť rast využívania od rastu príjmov
Dodávatelia modelov súťažia schopnosťami svojich systémov, cenou, rýchlosťou aj integráciou do firemného softvéru. Ak zákazníkom postačí lacnejší model, počet spracovaných úloh môže rásť rýchlejšie než tržby. Vyšší výkon novej generácie navyše automaticky neznamená vyššiu jednotkovú cenu služby.
O dlhodobej ziskovosti preto rozhoduje vzťah medzi objemom využívania, cenou a prevádzkovými nákladmi. Silný dopyt môže existovať súčasne s tlakom na marže. Riziko vysokých očakávaní pri AI firmách rozoberá aj naša analýza ocenenia Palantiru.
Čo môže debata znamenať pre dodávateľov cloudu a čipov
Debata má presah aj na verejne obchodovaných poskytovateľov cloudu a dodávateľov infraštruktúry. Vyššie výdavky vývojárov modelov pre nich môžu krátkodobo predstavovať príjmy. Pre samotných vývojárov však zároveň vytvárajú záväzky a nákladový tlak.
Ak by sa očakávané tempo rozširovania AI infraštruktúry prehodnotilo, mohlo by to ovplyvniť výhľad objednávok serverov, čipov a dátových centier. Ide však o možný prenos ekonomických očakávaní. Nie je doložené, že samotná diskusia o nižšom ocenení Anthropic spôsobila konkrétny cenový pohyb jednotlivých verejne obchodovaných akcií.
Zhrnutie: ocenenie musí podoprieť rast aj cash flow
Uvádzané tržby svedčia o rýchlom komerčnom rozširovaní AI. Otvorenou otázkou zostáva, koľko budúceho zisku už diskutované ocenenie predpokladá. Výsledná hodnota bude závisieť od pokračovania rastu, udržania zákazníkov, konkurencie, nákladov na výpočtový výkon a tvorby hotovosti.
Ani skoršie 2 bilióny USD, ani novšie diskutovaných 1,5 bilióna USD nepredstavujú potvrdenú cenu IPO. Anthropic zatiaľ nie je verejne obchodovanou spoločnosťou. Pre posúdenie primeranosti očakávaní preto budú dôležitejšie ďalšie finančné údaje a konkrétne podmienky prípadného vstupu na burzu než samotná titulná valuácia.
Zdroje
- Reuters: diskutované ocenenie Anthropic a spomalenie rastu tržieb, 15. 10. 2026; aktualizované 16. 10. 2026.
- Reuters: tržby za 1.–3. štvrťrok 2026 a upravená ziskovosť podľa účastníkov stretnutia, 14. 10. 2026.
- Reuters: návrh prospektu, výsledky za rok 2025 a infraštruktúrne záväzky, 28. 9. 2026.
Text má informačný charakter a nepredstavuje investičné odporúčanie.