Nvidia potvrdila AI boom. Trh však sleduje marže a náklady
Nvidia zverejnila za druhý štvrťrok fiškálneho roka 2027 tržby 96,22 mld. USD, čo znamenalo medziročný rast o 106 % a prekonanie konsenzu približne 92,27 mld. USD. Upravený zisk na akciu dosiahol 2,22 USD oproti očakávaniu približne 2,09 USD. Výsledky tak opäť potvrdili, že hlavným motorom firmy zostáva mimoriadne silný dopyt po infraštruktúre pre umelú inteligenciu. Najdôležitejšou časťou reportu boli tržby dátových centier 89,0 mld. USD, medziročne vyššie o 117 % a medzikvartálne o 18 %. Dátové centrá už predstavujú absolútnu väčšinu tržieb Nvidie, takže hospodárenie firmy je čoraz priamejším ukazovateľom tempa globálnych investícií do AI výpočtovej kapacity.
Kvalita rastu zostala vysoká aj na úrovni ziskovosti. Non-GAAP hrubá marža dosiahla 75,0 %, rovnako ako v predchádzajúcom kvartáli a o 2,5 percentuálneho bodu viac než pred rokom. Upravený prevádzkový zisk vzrástol medziročne o 124 % na 63,96 mld. USD a upravený čistý zisk o 118 % na 53,95 mld. USD. To ukazuje, že prudký rast tržieb zatiaľ nie je vykúpený výrazným zhoršovaním prevádzkovej efektívnosti. Zároveň však práve marže predstavujú jednu z najcitlivejších častí výhľadu. Pre tretí štvrťrok Nvidia očakáva GAAP aj non-GAAP hrubú maržu okolo 74,0 % plus alebo mínus 0,5 percentuálneho bodu, teda mierny pokles oproti druhému kvartálu. Dôvodom sú okrem iného rastúce náklady na pamäte a ďalšie komponenty, ktoré môžu obmedzovať časť ekonomiky nových systémov aj v prostredí mimoriadne silného dopytu.
Výhľad tržieb pre tretí kvartál vo výške 108 mld. USD plus alebo mínus 2 % prekonal trhový konsenzus okolo 104 mld. USD a znamená ďalšie výrazné medzikvartálne zrýchlenie absolútneho objemu predaja. Dôležité je, že tento výhľad nezahŕňa žiadne tržby z predaja výpočtových čipov pre dátové centrá do Číny. Firma tak naznačuje, že súčasný rast dokáže udržiavať aj bez významnejšieho príspevku jedného z historicky dôležitých trhov. Čína však zároveň zostáva strategickou neistotou: prípadné uvoľnenie exportných obmedzení by mohlo vytvoriť dodatočný zdroj dopytu, zatiaľ čo ďalšie sprísnenie pravidiel by mohlo obmedziť dlhodobý adresovateľný trh a urýchliť rozvoj lokálnych alternatív.
Kľúčovým bodom výsledkov bola ďalšia fáza produktového cyklu. Platforma Vera Rubin je podľa firmy už v plnej produkcii a systémy sú nasadzované alebo pripravované u veľkých cloudových partnerov vrátane Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure, CoreWeave a Nebius. Manažment zároveň očakáva, že Rubin bude rýchlo získavať podiel na tržbách dátových centier. Pre trh je podstatné, že rast Nvidie už nie je založený iba na jednej generácii GPU, ale na postupnom rozširovaní celej infraštruktúry: výpočtové akcelerátory, sieťové prvky, rackové systémy, vysokorýchlostné prepojenia, CPU a softvér. To zvyšuje priemernú hodnotu jedného AI dátového centra pre Nvidiu, no zároveň prehlbuje závislosť zákazníkov od vysokých kapitálových výdavkov.
Práve kapitálové výdavky najväčších technologických firiem predstavujú hlavný kanál, ktorým výsledky Nvidie pôsobia na celý akciový trh. Ak hyperscale spoločnosti, prevádzkovatelia cloudov a nové AI laboratóriá pokračujú v rozširovaní infraštruktúry, pozitívny vplyv sa neobmedzuje na samotnú Nvidiu. Prelieva sa k výrobcom pamätí, sieťových technológií, serverov, optických komponentov, energetickej infraštruktúry a dátových centier. Silné výsledky preto po zverejnení podporili technologické akcie v Ázii: MSCI Asia-Pacific bez Japonska 27. augusta ráno rástol približne o 0,7 %, juhokórejský KOSPI pridával okolo 1,5 % a taiwanský trh približne 0,9 %. Reakcia ukazuje, že Nvidia zostáva nielen jednotlivou spoločnosťou, ale aj významným indikátorom dôvery trhu v pokračovanie AI investičného cyklu.
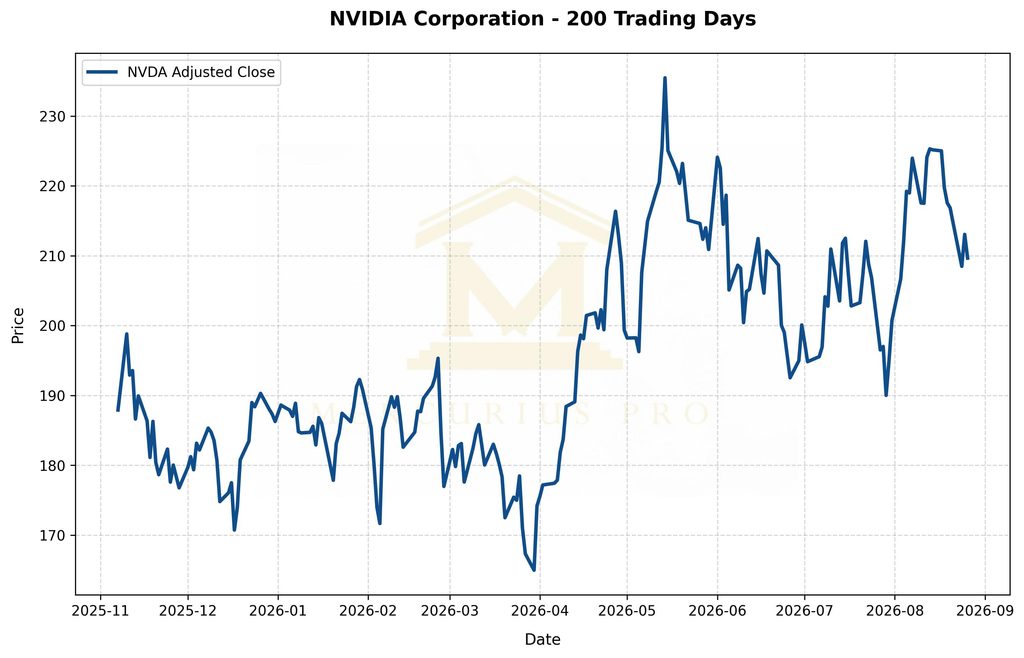
Reakcia samotnej akcie bola spočiatku opatrná. Nvidia 26. augusta uzavrela riadnu seansu na 209,66 USD, čo znamenalo pokles o 1,59 % v 16:00 EDT. Bezprostredne po výsledkoch akcia najprv klesla približne k 205 USD, hoci tržby aj zisk prekonali očakávania. Prvotnú reakciu možno vysvetliť veľmi vysokou latkou očakávaní, obavou z mierneho poklesu hrubej marže a skutočnosťou, že pri Nvidii už samotné prekonanie konsenzu nemusí stačiť. Počas konferenčného hovoru sa však sentiment obrátil a okolo 17:42 EDT sa akcia obchodovala približne za 217 USD, asi 3,5 % nad záverom riadnej seansy. Trh postupne viac ocenil výhľad 108 mld. USD, pokračujúcu akceleráciu dopytu a komentáre manažmentu, podľa ktorých má súčasný AI investičný cyklus pokračovať aj v ďalších rokoch.
Vplyv na širší trh je preto dvojaký. Pozitívna časť spočíva v potvrdení, že najväčšie technologické firmy zatiaľ svoje AI investície neobmedzujú a že dopyt po výpočtovej kapacite zostáva rýchlejší než rast ponuky. To podporuje očakávania ďalšieho rastu ziskov v polovodičoch a časti technologického sektora a môže krátkodobo zlepšovať sentiment na Nasdaq a ďalších rastových indexoch. Proti tomu stojí riziko stále vyššej kapitálovej náročnosti celého AI ekosystému. Čím väčšia časť budúceho rastu trhu závisí od stoviek miliárd dolárov nových investícií do infraštruktúry, tým dôležitejšia bude návratnosť týchto výdavkov. Vyššie úrokové sadzby, drahšia energia, rastúce ceny pamätí alebo spomalenie monetizácie AI služieb by mohli postupne zmeniť ochotu zákazníkov investovať. Výsledky Nvidie preto potvrdzujú silu súčasného cyklu, ale zároveň zvyšujú význam otázky, či tempo investícií dokáže v ďalších rokoch sprevádzať zodpovedajúci rast tržieb a cash flow u zákazníkov celej AI infraštruktúry.
Text má informačný charakter a nepredstavuje investičné odporúčanie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.