
Microsoft po výsledkoch posilnil, Azure zrýchlil a cash flow prekvapil
Čo sa dozviete
✓ Tržby Microsoftu vzrástli o 19 % na 92,28 miliardy USD a prekonali očakávania trhu.
✓ Azure zvýšil tržby o 48 %, teda rýchlejšie, než predpokladal konsenzus.
✓ Free cash flow dosiahol 18,6 miliardy USD a výrazne prekonal odhad Visible Alpha.
✓ Akcie uzavreli riadnu seansu na 531,01 USD, po výsledkoch však v predĺženom obchodovaní posilnili.
✓ Microsoft očakáva v ďalšom štvrťroku kapitálové výdavky nad 50 miliárd USD.
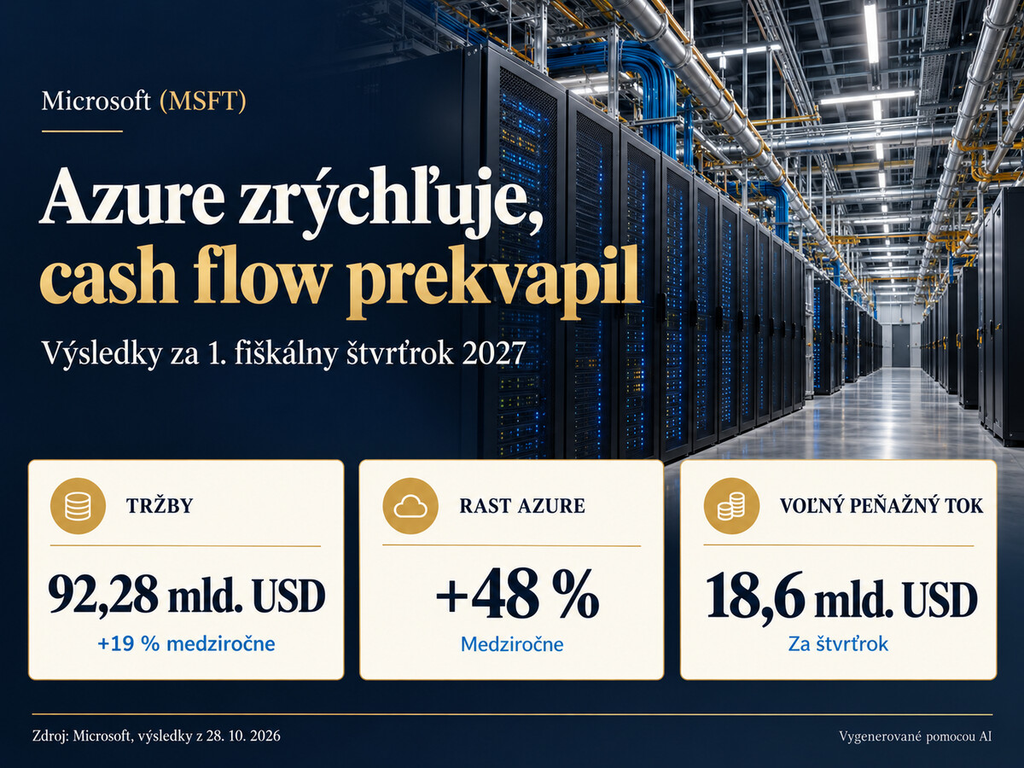
Microsoft zverejnil 28. októbra 2026 po skončení riadneho obchodovania výsledky za prvý štvrťrok fiškálneho roka 2027. Spoločnosť prekonala očakávania pri tržbách aj upravenom zisku. Najväčšiu pozornosť však získali zrýchlenie Azure, vysoká zásoba zazmluvnených výkonov a silný free cash flow.
Výsledky nadviazali na týždeň, v ktorom trh sledoval Microsoft, Alphabet a ďalšie významné technologické spoločnosti. V centre hodnotenia už nebol iba rast dopytu po umelej inteligencii, ale najmä schopnosť Microsoftu financovať budovanie dátových centier z vlastnej prevádzky.
Microsoft prekonal očakávania pri tržbách aj zisku
Tržby za štvrťrok ukončený 30. septembra dosiahli 92,28 miliardy USD, čo predstavovalo medziročný rast o 19 %. Konsenzus Bloomberg sa pohyboval približne na úrovni 90,63 miliardy USD. Upravený zisk na akciu dosiahol 4,89 USD oproti očakávaným 4,73 USD a minuloročnej hodnote 4,13 USD.
Podľa účtovných štandardov GAAP predstavoval zriedený zisk na akciu 4,92 USD. Rozdiel medzi GAAP a non-GAAP výsledkom súvisel s vplyvom investície do OpenAI. Výsledky preto prekonali odhady na oboch hlavných úrovniach bez toho, aby bolo potrebné rast vysvetľovať iba jednorazovou položkou.
Azure zrýchlil a prekonal trhový konsenzus
Tržby Microsoft Cloud vzrástli medziročne o 30 % na 63,9 miliardy USD. Azure zvýšil tržby o 48 %, zatiaľ čo trh očakával približne 45 %. Podľa údajov citovaných agentúrou Reuters dosiahli tržby Azure 33,17 miliardy USD a prekonali odhad Visible Alpha na úrovni 32,84 miliardy USD.
Nová divízia Agents and Infra vytvorila tržby 76,8 miliardy USD a medziročne vzrástla o 25 %. Komerčné zostávajúce zmluvné záväzky, označované ako commercial remaining performance obligation, sa zvýšili o 73 % na 677 miliárd USD.
Tento ukazovateľ potvrdzuje silnú zazmluvnenú požiadavku, no nie je totožný s vykázanými tržbami ani okamžite dostupnou hotovosťou. Približne 30 % hodnoty má Microsoft vykázať v tržbách počas nasledujúcich dvanástich mesiacov. Zvyšok závisí od harmonogramu dodávok, využitia kapacity a plnenia zmlúv.
Free cash flow výrazne prekonal odhady
Prevádzkový cash flow dosiahol 58 miliárd USD a medziročne vzrástol o 29 %. Po odpočítaní hotovostných kapitálových výdavkov vytvoril Microsoft free cash flow 18,6 miliardy USD. Odhad Visible Alpha citovaný agentúrou Reuters bol približne 8,54 miliardy USD.
Práve tvorba hotovosti odlišuje Microsoft od časti veľkých technologických spoločností, pri ktorých vysoké výdavky na AI výrazne stlačili free cash flow. Silný výsledok však nemožno automaticky preniesť do ďalších štvrťrokov. Výška investícií aj načasovanie dodávok infraštruktúry sa môžu medzi obdobiami podstatne meniť.
Kapitálové výdavky dosiahli 45,2 miliardy USD
Kapitálové výdavky vrátane relevantných leasingových položiek predstavovali 45,2 miliardy USD. Microsoft pôvodne počítal s úrovňou približne 50 miliárd USD. Nižšie čerpanie však podľa vedenia súviselo s oneskorením dodávok kapacity od tretích strán, nie so zásadným obmedzením investičnej stratégie.
Približne tri štvrtiny CapEx smerovali do aktív s kratšou životnosťou, najmä procesorov, grafických čipov, pamätí a úložísk. Preto zostáva rozhodujúce, či rýchlejší rast Azure a ďalších služieb dokáže dlhodobo pokryť odpisy, energetické náklady a financovanie dátových centier.
Tlak na náklady dopĺňa aj predchádzajúci program dobrovoľných odchodov v Microsofte. Nejde o priamy dôsledok aktuálnych výsledkov, ale o širší kontext snahy udržať efektívnosť v období mimoriadne vysokých investícií do AI.
Výhľad počíta s ďalším zrýchlením cloudu
Vedenie očakáva v druhom fiškálnom štvrťroku tržby od 96,0 do 97,1 miliardy USD, zatiaľ čo konsenzus LSEG bol približne 95,6 miliardy USD. Rast Azure má dosiahnuť 49 až 50 %, čo je viac než očakávaných 47,6 %.
Microsoft zároveň predpokladá, že kapitálové výdavky v ďalšom štvrťroku prekročia 50 miliárd USD. Výhľad tak spája zrýchľujúci dopyt s rastúcou kapitálovou náročnosťou. Pre ďalšie hodnotenie bude podstatné, či sa vysoké objednávky premenia na tržby bez výrazného zhoršenia marží a free cash flow.
Akcie posilnili až po skončení riadnej seansy
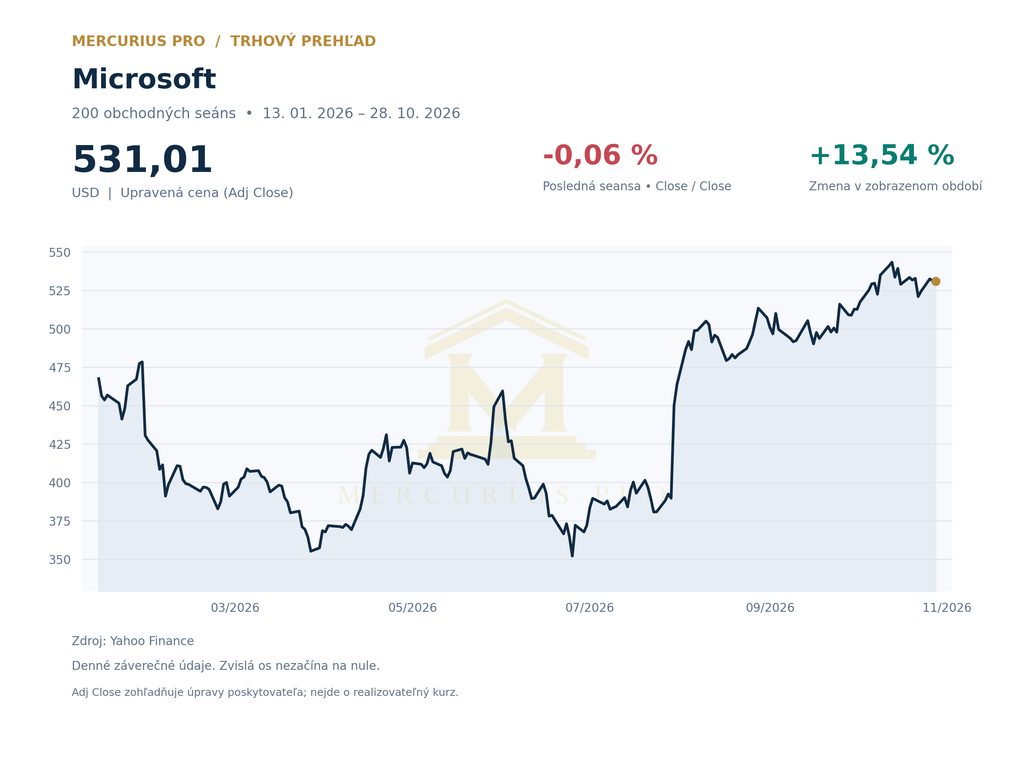
Akcie Microsoftu uzavreli 28. októbra riadnu seansu Nasdaq na 531,01 USD, teda o 0,06 % nižšie než predchádzajúci deň. Výsledky boli zverejnené až po tomto závere. Graf preto zachytáva iba dokončené riadne seansy a následnú pozitívnu reakciu nezobrazuje.
Krátko po zverejnení výsledkov sa cena v predĺženom obchodovaní pohybovala približne na úrovni 555,33 USD, teda asi 4,6 % nad riadnym záverom. Neskoršie kotácie sa menili. Nešlo preto o záverečnú cenu nasledujúcej riadnej seansy ani o istotu, že rast v plnom rozsahu pretrvá.
O ďalšom vývoji rozhodne návratnosť investícií do AI
Najdôležitejším pozitívnym signálom bola kombinácia 48 % rastu Azure, silného výhľadu a free cash flow výrazne nad odhadmi. Zmluvné záväzky navyše ukazujú, že dopyt po cloudových a AI službách zostáva vysoký.
Rizikom sú najmä kapitálové výdavky nad 50 miliárd USD v ďalšom štvrťroku, náklady na energiu, dostupnosť čipov a tlak na marže. Trh preto bude sledovať nielen tempo rastu cloudu, ale aj to, koľko hotovosti zostane po financovaní ďalšej infraštruktúry.
Zhrnutie
Microsoft vstúpil do fiškálneho roka 2027 výsledkami nad očakávaniami. Azure zrýchlil, výhľad zostal silný a free cash flow prekonal odhady o približne 10 miliárd USD. Pozitívna reakcia akcie po skončení trhu však stojí na predpoklade, že spoločnosť dokáže udržať rast a zároveň zvládnuť prudko rastúce náklady na AI infraštruktúru.
Zdroje
- Microsoft: Výsledky za prvý štvrťrok fiškálneho roka 2027
- Reuters: Rast cloudu a cash flow zmiernili obavy z výdavkov na AI
- Yahoo Finance: Microsoft Corporation (MSFT)
Text má informačný charakter a nepredstavuje investičné odporúčanie.