Intervencia jenu mení riziká carry trade, rozhodujúca bude Bank of Japan
STRUČNÉ ZHRNUTIE
Koordinovaná intervencia Spojených štátov a Japonska na podporu jenu ukázala, že kurz japonskej meny už nie je iba domácou témou, ale súčasťou širšej stability globálnych finančných trhov. Japonské ministerstvo financií potvrdilo, že 31. júla spoločne s americkým ministerstvom financií nakupovalo jen s cieľom obmedziť nadmernú volatilitu a neusporiadané pohyby kurzu. Išlo o prvý spoločný nákup jenu zo strany oboch krajín od roku 1998. Mena po zásahu prudko posilnila z úrovní nad 163 jenov za dolár až približne k 155–157, ale veľkú časť zisku následne odovzdala a v polovici augusta sa znovu obchodovala v blízkosti 159 jenov za dolár. Vývoj potvrdzuje hlavný záver článku CNBC: samotná intervencia zvýšila riziko špekulácií proti jenu, ale nezmenila ekonomickú motiváciu, ktorá stojí za carry trade.
PREČO CARRY TRADE PRETRVÁVA
Základom carry trade je rozdiel medzi nákladmi financovania v Japonsku a výnosom dostupným v iných menách. Bank of Japan má základnú sadzbu na 1,0 %, zatiaľ čo americká sadzba Fedu zostáva v pásme 3,50–3,75 %. Takýto rozdiel stále vytvára motiváciu požičiavať si v jenoch a presúvať kapitál do dolárových alebo iných výnosnejších aktív. V polovici augusta sa americký desaťročný výnos pohyboval okolo 4,7 %, zatiaľ čo japonský desaťročný výnos zostával pod 2,9 %. Jednorazový nákup jenu môže zmeniť kurz v priebehu hodín alebo dní, ale ak sa úrokový diferenciál nezúži, ekonomická logika carry trade sa rýchlo obnovuje. Práve preto sa jen po počiatočnom posilnení začal znovu približovať k hranici 160 za dolár.
BANK OF JAPAN A ĎALŠIE SPRÍSNENIE
Trh preto čoraz viac presúva pozornosť od devízových intervencií k samotnej Bank of Japan. Júlová jadrová inflácia v Japonsku zrýchlila na 1,8 % medziročne z 1,6 % v júni a ukazovateľ bez čerstvých potravín a energií dosiahol 1,9 %. Súčasne veľkoobchodná inflácia v júli vzrástla o 7,2 %, čo zvyšuje riziko ďalšieho prenosu drahších dovozov a energií do spotrebiteľských cien. Agentúrne zdroje uvádzajú, že Bank of Japan zvažuje zvýšenie sadzby už na zasadnutí 17.–18. septembra, pričom trh po intervencii výrazne zvýšil pravdepodobnosť takéhoto kroku. Ak by sadzba vzrástla z 1,0 % na 1,25 %, išlo by o ďalší krok k užšiemu rozdielu voči USA, nie však o úplné odstránenie výnosovej výhody dolárových aktív.
DOPAD NA GLOBÁLNE TRHY
Význam jenu presahuje devízový trh, pretože japonská mena patrí dlhodobo medzi najpoužívanejšie zdroje lacného financovania pre pozície v akciách, dlhopisoch a ďalších rizikových aktívach. Prudké posilnenie jenu preto môže viesť k rýchlemu uzatváraniu pákových pozícií a k nútenému predaju aktív financovaných v japonskej mene. Tento mechanizmus bol viditeľný už v auguste 2024, keď rýchly obrat kurzu jenu sprevádzala prudká korekcia globálnych akcií. Riziko nespočíva v tom, že by každý pohyb jenu automaticky vyvolal výpredaj, ale v rýchlosti prípadnej zmeny. Ak sa trh súčasne pripravuje na vyššie sadzby Bank of Japan a ďalšie koordinované intervencie, držanie veľkých krátkych pozícií v jene môže byť menej stabilné než v predchádzajúcich rokoch.
VÄZBA NA AMERICKÉ DLHOPISY
Americká účasť na intervencii má tiež dôležitú väzbu na trh štátnych dlhopisov. Japonsko je najväčším zahraničným držiteľom amerických Treasuries a prudká obrana jenu môže za určitých okolností vyžadovať predaj dolárových rezerv. Washington preto podporuje využitie FIMA repo facility Federálneho rezervného systému, ktorá umožňuje zahraničným menovým autoritám získať dolárovú likviditu proti zálohe amerických štátnych dlhopisov bez ich priameho predaja na trhu. Tento mechanizmus znižuje riziko, že podpora jenu sama zvýši tlak na americké dlhodobé výnosy. Téma je obzvlášť citlivá v čase, keď tridsaťročný americký výnos znovu dosahuje približne 5,25 % a americké ministerstvo financií súčasne rozširuje odkupy dlhodobých dlhopisov s cieľom zlepšiť likviditu trhu.
ČO BUDE ROZHODUJÚCE
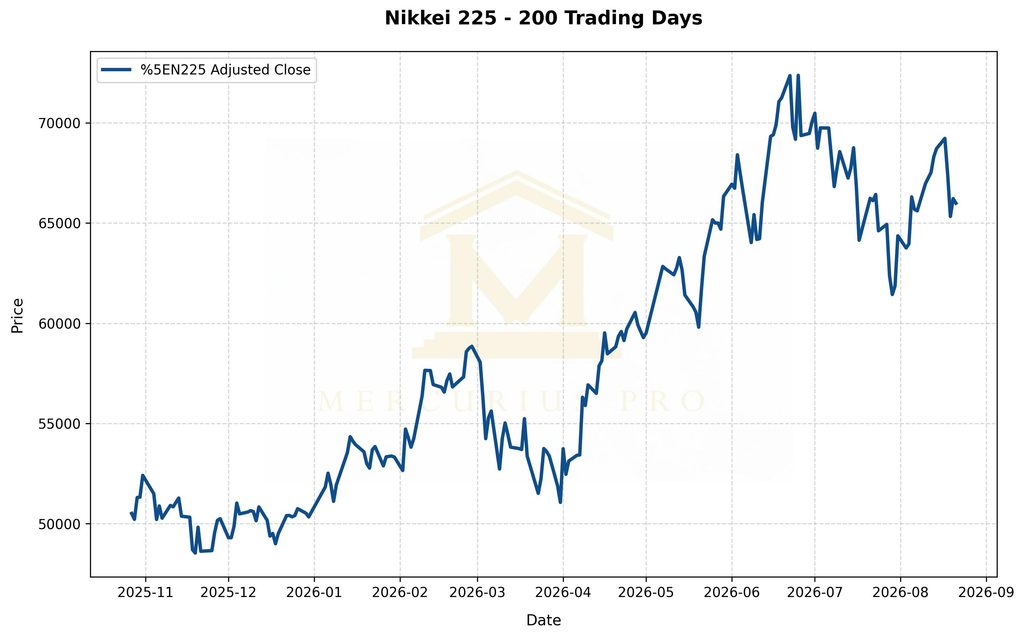
Ďalší vývoj bude závisieť predovšetkým od toho, či Bank of Japan skutočne zvýši sadzby dostatočne rýchlo, aby sa úrokový rozdiel voči USA začal trvalo zmenšovať. Samotné intervencie môžu spomaliť špekulatívne oslabovanie meny, ale bez zmeny fundamentov majú obmedzenú životnosť. Súčasne platí, že príliš rýchle posilnenie jenu by mohlo poškodiť japonských exportérov a urýchliť uzatváranie carry trade pozícií, zatiaľ čo ďalšie oslabovanie meny by zvyšovalo dovoznú infláciu a tlak na domácnosti. Japonský Nikkei 225 bol v piatok 21. augusta za týždeň približne o 4,4 % nižšie, čo ukazuje citlivosť miestneho trhu na kombináciu vyšších globálnych výnosov, cien energií a očakávaní ďalšieho sprísnenia politiky Bank of Japan. Pre globálne trhy tak nie je kľúčová konkrétna úroveň USD/JPY, ale rýchlosť zmeny kurzu a reakcia investorov financujúcich zahraničné pozície v jenoch.
Text má informačný charakter a nepredstavuje investičné odporúčanie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.