
Fed vyčkáva, Kanada zvyšuje sadzby: inflácia zostáva hlavným rizikom
HLAVNÉ BODY
- Fed ponechal sadzby v pásme 3,75–4,00 %, pričom dvaja členovia hlasovali za zvýšenie o 25 bázických bodov.
- Bank of Canada zvýšila základnú sadzbu na 2,50 % pre riziko pretrvávajúcej energetickej inflácie.
- Kanadská centrálna banka očakáva priemernú infláciu 3 % v roku 2027 a návrat k 2 % približne v polovici roka 2028.
- Americký deficit obchodu s tovarom sa v septembri prehĺbil na 134,9 miliardy USD.
- Ďalší vývoj sadzieb bude závisieť najmä od inflácie, spotreby, hospodárskeho rastu a cien energií.
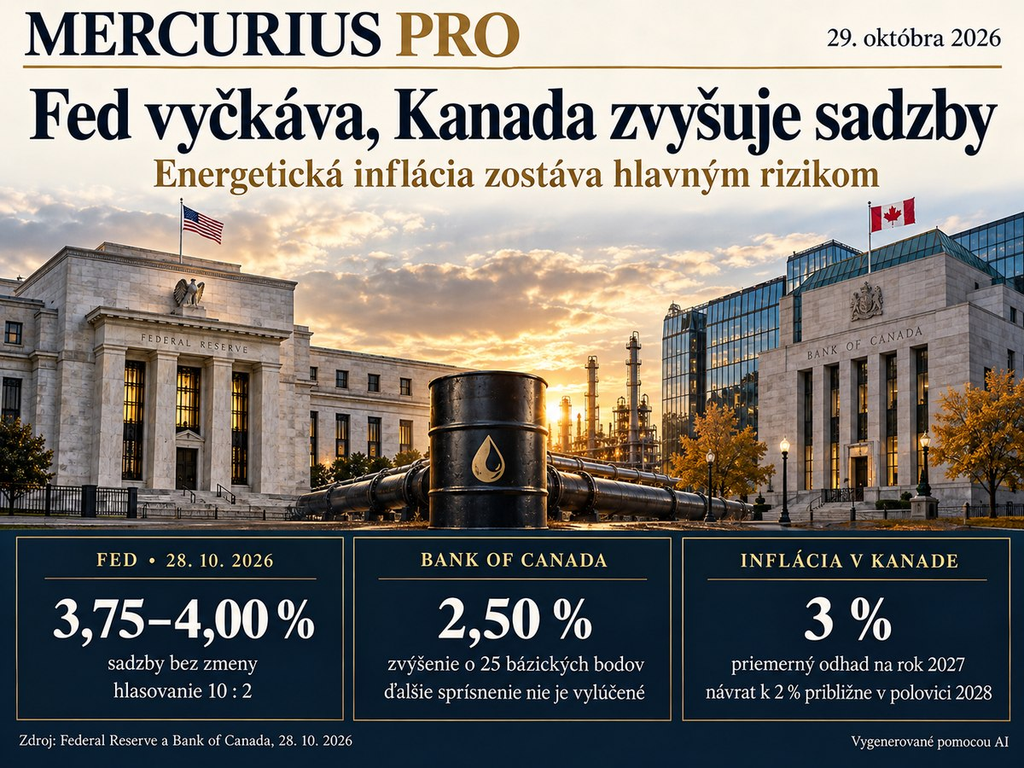
Americký Fed zatiaľ so zmenou sadzieb vyčkáva, zatiaľ čo Bank of Canada pristúpila k zvýšeniu o 25 bázických bodov. Obe rozhodnutia spája rovnaký problém: ekonomická aktivita zostáva odolná, ale zvýšené ceny energií predlžujú inflačné riziká a obmedzujú priestor na uvoľnenie menovej politiky.
Fed ponechal sadzby bez zmeny, hlasovanie však nebolo jednotné
Federálny výbor pre operácie na voľnom trhu 28. októbra ponechal cieľové pásmo sadzby federálnych fondov na úrovni 3,75–4,00 %. Rozhodnutie bolo prijaté pomerom hlasov 10 : 2. Guvernérka Lisa Cooková a prezidentka clevelandského Fedu Beth Hammacková uprednostnili zvýšenie sadzieb o štvrť percentuálneho bodu.
Fed označil hospodársku aktivitu za silnú. Domáce výdavky zostávajú odolné, rast produktivity je výrazný a kapitálové investície robustné. Zároveň však centrálna banka výslovne uviedla, že inflácia zostáva zvýšená. Väčšina výboru preto zvolila vyčkávanie na ďalšie údaje namiesto okamžitého sprísnenia politiky.
Rozdelenie hlasov ukazuje, že diskusia sa už netýka iba načasovania prípadného znižovania sadzieb. Ak nové inflačné údaje potvrdia pretrvávajúce cenové tlaky, môže sa opäť posilniť aj debata o zvýšení sadzieb. Vyššie sadzby počas dlhšieho obdobia sa premietajú do nákladov financovania, výnosov dlhopisov aj oceňovania akcií.
Širší kalendár rozhodnutí centrálnych bánk a dôležitých makroekonomických údajov približuje aj prehľad Fed, ECB a technologické výsledky: čo sledovať 26.–30. októbra.
Bank of Canada zvýšila sadzbu na 2,50 %
Kanadská centrálna banka v rovnaký deň zvýšila cieľovú jednodňovú sadzbu z 2,25 % na 2,50 %. Banková sadzba vzrástla na 2,75 % a depozitná sadzba na 2,45 %. Dôvodom je riziko, že dlhšie trvajúce vysoké ceny energií sa postupne prenesú do širšieho okruhu cien tovarov a služieb.
Bank of Canada očakáva, že inflácia CPI dosiahne na konci roka 2026 približne 3,5 %. V roku 2027 má v priemere predstavovať 3 %, čo je o celý percentuálny bod viac než v júlovom výhľade. Návrat inflácie k dvojpercentnému cieľu banka predpokladá približne v polovici roka 2028.
Rada guvernérov nevylúčila potrebu ďalšieho zvýšenia sadzieb, zároveň však prisľúbila opatrný postup. Budúce rozhodnutia budú závisieť od cien energií, prenosu vyšších nákladov do spotrebiteľských cien a od vývoja inflačných očakávaní.
Kanadská ekonomika rastie rýchlejšie, obchodné riziká zostávajú
Kanadský HDP v druhom štvrťroku vzrástol anualizovaným tempom 3,3 % a dostupné ukazovatele podľa centrálnej banky naznačujú približne dvojpercentný rast v treťom štvrťroku. Bank of Canada teraz očakáva rast ekonomiky o 1 % v roku 2026 a o 2 % v rokoch 2027 aj 2028.
Nezamestnanosť sa niekoľko mesiacov pohybovala okolo 6,5 % a v ekonomike naďalej zostáva určitá nevyužitá kapacita. Rast podporujú spotreba, energetika, podnikové investície a vývoz. Proti nim však pôsobia americké clá a neistota vo vzťahoch medzi Kanadou a USA, ktoré môžu aktivitu v závere roka spomaliť.
Zvýšenie sadzieb tak reaguje na cenové riziká v čase, keď hospodárstvo vykazuje väčšiu odolnosť, než centrálna banka predpokladala v júli. Súčasne však zdražuje financovanie domácností a podnikov, čo môže tlmiť spotrebu aj trh bývania.
Americký obchodný deficit sa prehĺbil
Predbežný deficit zahraničného obchodu USA s tovarom dosiahol v septembri 134,9 miliardy USD, po revidovaných 132,1 miliardy USD v auguste. Dovoz sa zvýšil na 344,1 miliardy USD a vývoz na 209,2 miliardy USD.
Širší deficit môže znižovať príspevok čistého vývozu k rastu HDP. Časť dovozu však súvisí s kapitálovým vybavením, preto samotné zhoršenie bilancie neznamená oslabenie domáceho dopytu. Veľkoobchodné zásoby vzrástli o 0,6 % na 1 011,5 miliardy USD a maloobchodné zásoby o 0,3 % na 885,3 miliardy USD. Ich výsledný vplyv ukáže až prvý odhad amerického HDP za tretí štvrťrok.
Energie a slabá spotrebiteľská nálada komplikujú výhľad
Americké komerčné zásoby ropy v týždni do 23. októbra klesli približne o 1,9 milióna barelov na 410,6 milióna barelov. Zásoby benzínu vzrástli o 3,9 milióna barelov, zatiaľ čo zásoby destilátov sa znížili o 1,5 milióna barelov. Rozdielny vývoj jednotlivých produktov neukazuje na jednotný trend dopytu, nízke zásoby destilátov však zvyšujú citlivosť nákladov v doprave a priemysle.
V Nemecku sa ukazovateľ spotrebiteľskej klímy NIM/GfK pre november znížil na −30,8 bodu z −30,6 bodu. Ekonomické očakávania sa síce zlepšili, no príjmové očakávania aj ochota nakupovať oslabili. Vyššie ceny energií tak môžu súčasne podporovať infláciu a obmedzovať spotrebu.
Výhľad: rozhodnú inflácia, HDP a ceny ropy
Rozhodnutia Fedu a Bank of Canada ukazujú rozdielnu okamžitú reakciu, ale podobnú diagnózu. Odolná ekonomická aktivita sa stretáva s pretrvávajúcou infláciou, čo centrálnym bankám sťažuje voľbu ďalšieho postupu.
Pozornosť sa teraz sústredí na americký HDP za tretí štvrťrok, údaje o inflácii a spotrebiteľských výdavkoch a na ďalší vývoj ropy. Silné hospodárstvo môže umožniť držať sadzby vyššie dlhšie. Rizikom zostáva kombinácia slabšieho rastu a zotrvávajúcej inflácie, pri ktorej by menová politika mala iba obmedzený priestor na podporu ekonomiky.
Zhrnutie
Fed ponechal sadzby v pásme 3,75–4,00 %, no dvaja členovia hlasovali za ich zvýšenie. Bank of Canada už sadzbu zvýšila na 2,50 % a posunula inflačný výhľad výrazne nahor. Spoločným menovateľom je riziko, že drahé energie udržia cenové tlaky dlhšie, než centrálne banky pôvodne očakávali.
Ďalšie smerovanie menovej politiky určia najmä nové údaje o inflácii, hospodárskom raste a spotrebe. Kľúčové bude aj to, či sa energetické náklady rozšíria do cien ďalších tovarov a služieb.
Zdroje
- Federal Reserve – FOMC statement, 28. októbra 2026: https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
- Bank of Canada – rozhodnutie o zvýšení sadzby, 28. októbra 2026: https://www.bankofcanada.ca/2026/10/fad-press-release-2026-10-28/
- Bank of Canada – Monetary Policy Report, október 2026: https://www.bankofcanada.ca/2026/10/mpr-2026-10-28/
- U.S. Census Bureau – Economic Indicators, predbežný obchod s tovarom a zásoby: https://www.census.gov/economic-indicators/
- U.S. Energy Information Administration – Weekly Petroleum Status Report: https://www.eia.gov/petroleum/supply/weekly/
- NIM/GfK – spotrebiteľská klíma v Nemecku, november 2026: https://www.nim.org/en/consumer-climate
Text má informačný charakter a nepredstavuje investičné odporúčanie.