Európa ako skrytý víťaz: Goldman spochybňuje osem trhových mýtov
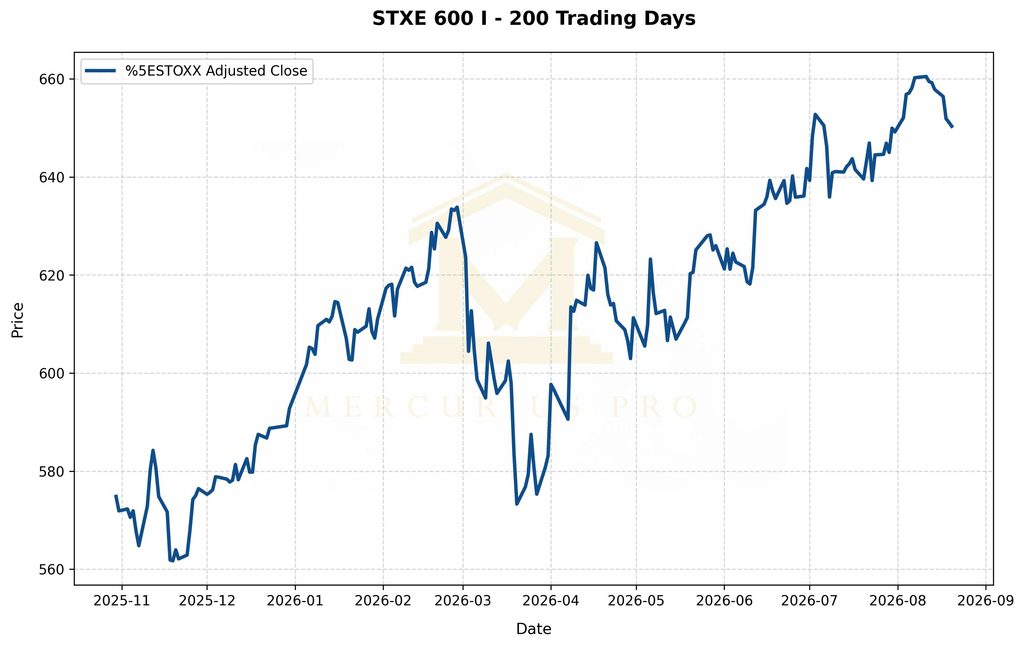
Európske akcie v roku 2026 znovu ukazujú, že slabší ekonomický rast nemusí automaticky znamenať slabý akciový trh. Goldman Sachs vo svojej augustovej analýze označil Európu za „secret outperformer“ a zvýšil dvanásťmesačný cieľ pre index STOXX Europe 600 na 695 bodov z predchádzajúcich 660. Súčasne zvýšil odhad rastu zisku na akciu európskych firiem pre rok 2026 na 15 % z 10 %. Hoci STOXX 600 od začiatku roka rástol približne o 11 % a mierne zaostával za S&P 500 s rastom okolo 13 %, širší obraz je podľa Goldman Sachs priaznivejší, než naznačuje bežné porovnanie hlavných indexov. Od roku 2022 napríklad európske banky výrazne prekonali výkonnosť Magnificent Seven a od začiatku roka 2025 európsky trh podľa banky prekonal S&P 500 napriek obchodným clám, energetickému šoku a geopolitickým rizikám.
Prvým mýtom je predstava, že európske firmy nevedia rásť. V prvom polroku 2026 rástol zisk na akciu európskych spoločností medziročne približne o 14 %, najrýchlejším tempom za posledné tri roky. Časť rastu pochádza z energetiky a surovín, ale nejde iba o komoditný efekt. Po vylúčení komoditných sektorov sa rast EPS stále pohyboval okolo 7 %, podobne ako pri mediánovej spoločnosti v indexe STOXX 600. Dôležitá je aj zlepšujúca sa ziskovosť. Návratnosť vlastného kapitálu v Európe zostáva pod mimoriadne vysokou úrovňou amerických firiem, ale rozdiel sa v posledných rokoch výrazne zmenšil. Najväčšia zmena nastala vo finančnom sektore, ktorý bol po finančnej a dlhovej kríze zaťažený nízkymi sadzbami, reguláciou a potrebou obnovovať kapitál. Vyššie úrokové sadzby, rast marží, dividend a spätných odkupov akcií tento obraz zásadne zmenili.
Druhým dôležitým argumentom je rozdiel medzi európskou ekonomikou a európskym akciovým trhom. Len niečo vyše 40 % tržieb firiem zo STOXX Europe 600 pochádza z Európy. Približne 24 % pripadá na Severnú Ameriku, 19 % na Áziu a Tichomorie a ďalších 15 % na ostatné rozvíjajúce sa ekonomiky. Slabší domáci rast HDP preto neznamená automaticky slabé výsledky veľkých európskych korporácií. Ich zisky sú viac závislé od globálneho dopytu, cenotvorby, komodít a menových kurzov. Podobne prehnaná je podľa Goldman Sachs obava z čínskej konkurencie. Tá predstavuje významný problém pre automobilky, chemický priemysel a časť nemeckého exportného modelu, ale automobilový sektor tvorí iba približne 1 % európskej trhovej kapitalizácie, hoci generuje približne desatinu tržieb indexu. Veľká časť európskeho trhu – banky, energetika, zdravotníctvo, utility, telekomunikácie, médiá alebo cestovný ruch – je voči čínskemu cenovému tlaku podstatne menej zraniteľná.
Tretia časť príbehu súvisí s novým investičným cyklom. Goldman Sachs upozorňuje na tzv. HALO spoločnosti, teda firmy s ťažkými aktívami a nízkym rizikom technologického zastarávania. Európa má v porovnaní s USA vyššie zastúpenie energetiky, utilít, priemyslu, obrany, infraštruktúry a bánk, teda sektorov, ktoré môžu ťažiť z vyšších reálnych sadzieb, rastu investícií do energetickej bezpečnosti, obrany, dátových centier a elektrifikácie. To je výrazná zmena oproti obdobiu po globálnej finančnej kríze, keď nízke sadzby a lacný kapitál zvýhodňovali dlhodobé rastové aktíva a technologické spoločnosti. Súčasná AI investičná vlna tento rozdiel paradoxne ešte zvýrazňuje. Americkí hyperscaleri investujú stovky miliárd dolárov do dátových centier a čipov, zatiaľ čo časť európskych firiem stojí na druhej strane tohto kapitálového cyklu ako dodávatelia elektriny, sietí, priemyselného vybavenia, stavebných kapacít alebo obrannej infraštruktúry. Ak sa trh začne viac sústreďovať na návratnosť AI investícií a náklady ich financovania, môže byť výhodou európsky profil založený viac na tvorbe hotovosti než na prudkom raste kapitálových výdavkov.
Ďalším mýtom je tvrdenie, že o európske akcie nie je záujem. Podľa Goldman Sachs smerujú v roku 2026 do európskych akcií najsilnejšie prílevy zahraničného kapitálu za poslednú dekádu s výnimkou roka 2021. Nejde o masový odchod z USA, pretože americký a ázijský trh stále priťahujú viac kapitálu, ale európske aktíva znovu získavajú úlohu nástroja geografickej a sektorovej diverzifikácie. K zahraničným tokom sa pridávajú aj samotné európske spoločnosti. Spätné odkupy sú obzvlášť výrazné pri bankách a energetike a aktivita fúzií a akvizícií opäť rastie. Kombinácia dividend a buybackov zvyšuje celkovú návratnosť pre akcionárov a súčasne znižuje počet akcií v obehu. To je dôležité v kontraste s časťou amerického technologického trhu, kde čoraz väčšia časť voľného cash flow smeruje do kapitálových výdavkov spojených s AI.
Posledným argumentom je ocenenie. Európa sa dlhodobo obchoduje s výrazným diskontom voči USA, ktorý sa často vysvetľuje nižším rastom. Goldman Sachs však upozorňuje, že americké spoločnosti majú vyššie násobky aj pri porovnateľnom tempe rastu tržieb a že európske sektory ponúkajú vyššie dividendové výnosy a často aj priaznivejší pomer ceny k účtovnej hodnote vzhľadom na dosiahnuté ROE. Časť diskontu je oprávnená: Európa má menej globálnych technologických lídrov, vyššiu regulačnú a daňovú záťaž a politické riziká sa môžu zvýšiť pred voľbami vo Francúzsku, Taliansku a Španielsku v roku 2027. Zároveň však práve nízke východiskové ocenenie znamená, že európske spoločnosti nemusia vykazovať americké tempo rastu, aby ich akcie dokázali generovať konkurencieschopný výnos.
Goldman Sachs teda netvrdí, že Európa štrukturálne prekoná Spojené štáty vo všetkých podmienkach. Podstatou analýzy je skôr to, že tradičný obraz kontinentu ako trhu bez rastu, ziskovosti a záujmu kapitálu už nezodpovedá súčasným dátam. Európske firmy ťažia z lepších marží, vyššej návratnosti kapitálu, globálneho zdroja tržieb, investícií do infraštruktúry a obrany a z relatívne nízkych valuácií. Najväčším rizikom zostáva politika, energetická závislosť, slabšia domáca produktivita a menšie zastúpenie rýchlo rastúcich technologických spoločností. Ak však ziskový cyklus zostane široký a prílev zahraničného kapitálu bude pokračovať, môže sa rozdiel medzi európskym a americkým trhom ďalej zmenšovať aj bez výrazného zrýchlenia európskej ekonomiky.
Text má informačný charakter a nepredstavuje investičné odporúčanie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.