Denný prehľad trhov – 20. 8. 2026
STRUČNÉ ZHRNUTIE DŇA
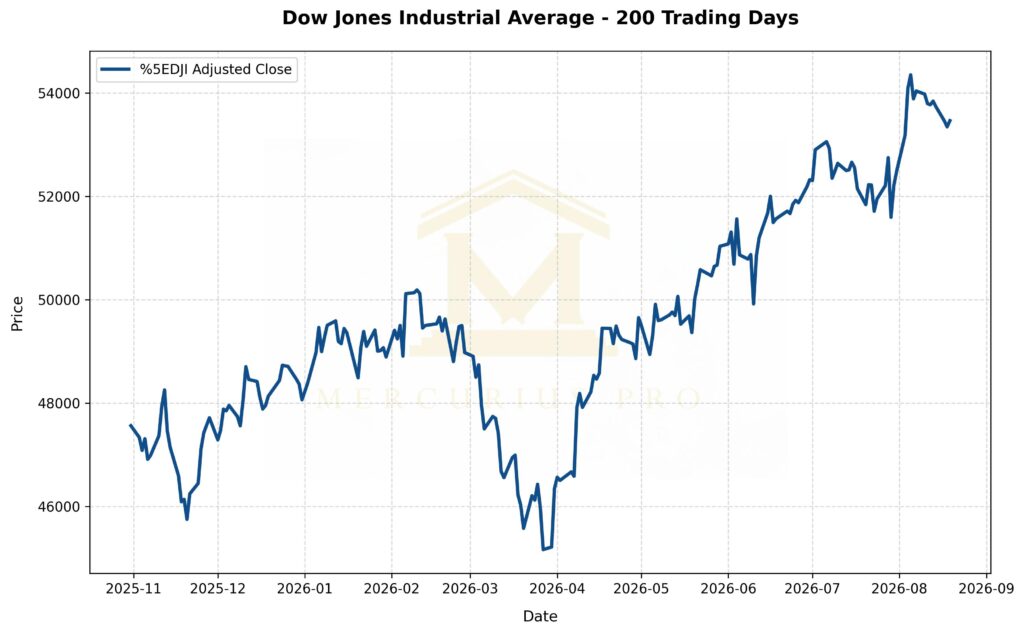
Stredajšie obchodovanie 19. augusta 2026 ukázalo, že hlavným spoločným menovateľom globálnych trhov zostávajú dlhodobé úrokové sadzby. Americké akcie prerušili trojdňový pokles po tom, čo ministerstvo financií USA oznámilo, že od 9. septembra najmenej zdvojnásobí maximálny objem odkupov dlhodobých štátnych dlhopisov z 2 mld. USD na 4 mld. USD na jednu operáciu v segmentoch 10–20 a 20–30 rokov. S&P 500 uzavrel na 7 707,98 bodu, o 0,21 % vyššie, Dow Jones pridal 0,22 % na 53 463,05 bodu a Nasdaq Composite vzrástol o 0,16 % na 26 331,09 bodu. Reakcia ukázala, že tlak z dlhopisového trhu je pre ocenenie akcií v súčasnosti významnejší než samotná úroveň firemných ziskov.
USA A KANADA
V USA pomohol pokles dlhodobých výnosov predovšetkým segmentom citlivým na financovanie, zatiaľ čo technologický sektor zostal po predchádzajúcich prudkých výpredajoch relatívne krehký. Výnos desaťročného štátneho dlhopisu sa po oznámení ministerstva financií stiahol z denných maxím a pohyboval sa okolo 4,65 %, tridsaťročný okolo 5,20 %. Neskôr zverejnený zápis z júlového zasadnutia Fedu bol jastrabí: sadzba zostala na 3,50–3,75 %, ale traja členovia hlasovali za zvýšenie o 25 bázických bodov a „niekoľko“ predstaviteľov bolo pripravených sadzby zvýšiť pre široko rozložené cenové tlaky. Akciový trh túto časť dňa absorboval bez zásadného obratu, pretože okamžitý pokles dlhodobých výnosov po zásahu ministerstva financií mal silnejší krátkodobý vplyv.
Kanadský S&P/TSX Composite prerušil trojdňový pokles a uzavrel na 36 401,79 bodu, o 33,86 bodu, teda o 0,09 % vyššie. Najväčšou podporou boli materiály, ktoré zaznamenali najsilnejší denný rast za šesť rokov. Trh súčasne reagoval na posun v obchodných rokovaniach medzi USA a Kanadou: americká administratíva odložila o tri dni plánované 50 % clo na časť kanadského dovozu a rokovania sa sústredili na možné zníženie ciel na automobily, oceľ a hliník. Pre kanadské akcie išlo o dôležitú zmenu rizikovej prémie pri exportne orientovaných firmách.
EURÓPA
Európsky STOXX Europe 600 uzavrel 19. augusta na 651,16 bodu, o 0,11 % nižšie, teda blízko trojtýždňového minima. Pokles dlhodobých amerických výnosov síce priniesol úľavu aj európskym dlhopisom, ale európske akcie zostali pod tlakom pre infláciu a ceny energií. Nemecký desaťročný výnos počas dňa dosiahol 3,275 %, najviac za približne pätnásť rokov, a uzavrel okolo 3,258 %. Trh zároveň zvýšil ocenenie ďalšieho sprísnenia menovej politiky ECB približne na 45 bázických bodov do konca roka.
Defenzívnejšie pôsobilo zdravotníctvo, ktoré vzrástlo približne o 1,4 %, a ťažiari základných surovín pridali približne 3,3 % spolu s rastom cien drahých kovov. Naopak banky oslabili približne o 1,5 % a sektor letectva a obrany o 1,6 %. FLSmidth po výsledkoch posilnil o 6,3 %, pretože tržby prekonali očakávania a firma spresnila výhľad organického rastu tržieb na 0–4 % z -1 až 4 % a zvýšila dolnú hranicu cieľa upravenej EBITA marže na 16,0 %. Rockwool naopak klesol približne o 5 %, hoci zvýšil očakávaný rast tržieb na rok 2026 na 5–7 % z predchádzajúcich 3–6 %; nezmenená EBIT marža 13–14 % zostala pod úrovňou, ktorú časť trhu po silnom raste tržieb očakávala.
ÁZIA – 20. AUGUSTA 2026
Štvrtková ázijská seansa 20. augusta priniesla čiastočné zotavenie po predchádzajúcom prepade technologických titulov. V priebehu dopoludňajšieho obchodovania rástol index MSCI ázijsko-pacifických akcií bez Japonska približne o 1,2 % a japonský Nikkei 225 rovnako približne o 1,2 %. Reuters počas seansy uvádzal Nikkei okolo 65 982 bodov a Hang Seng okolo 25 660 bodov. Hlavným impulzom bol pokles amerických dlhodobých výnosov po kroku ministerstva financií, ktorý znížil diskontnú sadzbu používanú pri oceňovaní rastových a technologických spoločností.
Ázijský technologický sentiment však zostáva rozkolísaný. Baidu po výsledkoch za druhý štvrťrok vykázal tržby 31,33 mld. jüanov oproti konsenzu 31,96 mld. jüanov; slabšie reklamné príjmy, ktoré medziročne klesli o 19 %, prevážili nad 25 % rastom AI orientovanej časti Baidu Core. Americké ADS 18. augusta otvorili na 94,35 USD a uzavreli o 16:00 ET na 90,87 USD. Hongkonská akcia 19. augusta uzavrela na 89,95 HKD. Trh tak oddelil rýchly rast AI aktivít od pokračujúceho zhoršovania tradičného reklamného biznisu firmy.
PRAHA, VIEDEŇ, VARŠAVA
Pražský index PX uzavrel 19. augusta na 2 769,35 bodu, o 0,71 % nižšie. Najväčší tlak medzi hlavnými titulmi predstavovala Erste Group, ktorá na pražskej burze skončila na 2 889 Kč so stratou 1,63 %, ČEZ uzavrel na 1 351 Kč a odpísal 1,10 %, Moneta Money Bank klesla o 0,70 % na 197,60 Kč a Colt CZ o 0,82 % na 969 Kč. Proti smeru trhu sa pohybovala Komerční banka, ktorá pridala 0,66 % na 1 060 Kč. Zloženie pohybu PX zodpovedalo európskemu tlaku na finančný sektor aj citlivosti energetických titulov na geopolitický a úrokový kontext.
Viedenský ATX 19. augusta klesol o 0,74 % približne na 6 593 bodov. Trh bol rovnako ako zvyšok Európy ovplyvnený rastom dlhodobých sadzieb a inflačnou neistotou, bez jedného dominantného lokálneho impulzu. Naopak Varšava pokračovala v relatívnej sile: WIG20 sa počas 19. augusta pohyboval okolo 4 026 bodov a rástol približne o 1,7 %. K najsilnejším titulom patrili PKO BP s rastom 4,68 % na 115,00 PLN, KGHM s rastom 4,04 % na 348,00 PLN a Pekao s rastom 2,44 % na 260,00 PLN. Poľský trh tak zostal jedným z najsilnejších v strednej Európe a nadviazal na rekordné úrovne dosiahnuté v prvej polovici augusta.
MAKRO A ĎALŠIE TRHOVÉ FAKTORY
Konečné údaje Eurostatu potvrdili júlovú infláciu v eurozóne na 2,9 % medziročne oproti 2,8 % v júni. Najrýchlejšie rástla energetická zložka, o 10,3 % medziročne, zatiaľ čo služby zdraželi o 3,3 %. V Británii CPI zrýchlil z 2,6 % na 2,9 % medziročne; medzimesačne ceny vzrástli o 0,3 %. Vyššia európska inflácia v kombinácii s cenami ropy udržala na trhu očakávania ďalšieho sprísnenia politiky ECB a obmedzila pozitívny vplyv poklesu amerických výnosov.
Geopolitický faktor sa sústredil predovšetkým na Blízky východ a energetické trasy. Brent sa v priebehu týždňa dostal nad 92 USD za barel a vyššia ropa sa priamo premieta do európskych inflačných očakávaní. Okrem toho sa do cien kanadských aktív premietali rokovania o clách medzi Washingtonom a Ottawou. Trhy tak 19. augusta neobchodovali iba firemné výsledky, ale súčasne preceňovali budúcu infláciu, dlhodobé úrokové sadzby a obchodné riziká.
VÝSLEDKY SPOLOČNOSTÍ A REAKCIA AKCIÍ
AMERIKA
Target vykázal v druhom štvrťroku tržby 26,54 mld. USD oproti očakávaniu približne 26,1–26,2 mld. USD. Upravený EPS bez jednorazových položiek a bez mimoriadneho prínosu z vrátených ciel dosiahol 2,46 USD oproti konsenzu 2,33 USD. Porovnateľné tržby vzrástli o 3,8 % oproti očakávaným 2,5 %. Firma zvýšila výhľad rastu celoročných tržieb približne na 5 % z predchádzajúcich 4 % a zvýšila stred upraveného výhľadu EPS. Prvá riadna cena o 9:30 ET bola 147,80 USD, teda 3,07 % pod záverom z 18. augusta 152,48 USD; počas seansy sa však akcia obrátila, dosiahla maximum 161,98 USD a o 16:00 ET uzavrela na 159,00 USD, čo znamenalo +4,28 %. Počiatočná skepsa sa tak počas dňa zmenila na pozitívne hodnotenie silnejšej návštevnosti, digitálneho predaja a zvýšeného výhľadu.
Lowe’s oznámil tržby 25,96 mld. USD oproti konsenzu približne 26,08–26,16 mld. USD a upravený EPS 4,40 USD oproti očakávaniu približne 4,22–4,23 USD. Firma znížila celoročné očakávania tržieb približne na 92 mld. USD a výhľad upraveného EPS na približne 12,25 USD; porovnateľné tržby majú za celý rok stagnovať namiesto predchádzajúceho rozpätia od stagnácie do +2 %. Akcia otvorila o 9:30 ET na 217,00 USD, o 0,63 % nad predchádzajúcim záverom 215,64 USD, počas dňa vystúpila na 225,79 USD a o 16:00 ET uzavrela na 221,91 USD, teda +2,91 %. Trh tak dal väčšiu váhu lepšej ziskovosti, odolnosti profesionálnej klientely a poklesu dlhopisových výnosov než samotnému zníženiu výhľadu.
TJX Companies reportovala tržby 15,18 mld. USD oproti očakávaniu 15,16 mld. USD a upravený EPS 1,22 USD oproti konsenzu 1,19 USD. Celofiremné porovnateľné tržby vzrástli o 4 %, avšak kľúčová divízia Marmaxx iba o 1 %, výrazne pomalšie než v predchádzajúcom štvrťroku. Firma zvýšila výhľad celoročného EPS na 5,31–5,36 USD z 5,08–5,15 USD, ale pre tretí štvrťrok očakáva upravený EPS 1,30–1,32 USD oproti vtedajšiemu konsenzu 1,35 USD. Akcia otvorila o 9:30 ET na 144,14 USD, o 4,45 % pod predchádzajúcim záverom 150,85 USD, a o 16:00 ET skončila na 144,50 USD, teda -4,21 %. Prvotná negatívna reakcia tak pretrvala až do záveru, pretože trh sa sústredil na slabší výkon Marmaxx a nižší krátkodobý výhľad napriek prekonaniu kvartálnych čísel.
EURÓPA
FLSmidth vykázal v druhom štvrťroku silnejšie tržby, než očakával konsenzus, a zvýšil dolnú hranicu celoročného výhľadu. Organický rast tržieb teraz očakáva v pásme 0–4 % oproti predchádzajúcim -1 až 4 % a upravenú EBITA maržu 16,0–16,5 % oproti predchádzajúcim 15,5–16,5 %. Akcia v Kodani 19. augusta vzrástla o 6,3 %. Hlavným prekvapením nebola iba úroveň štvrťročných tržieb, ale aj lepšia konverzia objednávok do výnosov a vyššia spodná hranica očakávanej marže.
Rockwool zvýšil celoročný výhľad rastu tržieb na 5–7 % z 3–6 %, ale ponechal očakávanú EBIT maržu na 13–14 % a zvýšil plán investícií približne na 750 mil. EUR zo 700 mil. EUR. Akcia 19. augusta oslabila približne o 5 %. Reakcia ukázala, že po predchádzajúcom raste ocenenia trh očakával nielen vyššie tržby, ale aj silnejší prenos rastu do marží.
ÁZIA
Baidu vykázal tržby 31,33 mld. jüanov oproti konsenzu 31,96 mld. jüanov. Tržby z online marketingu klesli o 19 % na 13,1 mld. jüanov, zatiaľ čo AI orientovaná časť Baidu Core vzrástla o 25 % na 12,5 mld. jüanov. Čistý zisk klesol na 2,3 mld. jüanov zo 7,3 mld. jüanov o rok skôr. Firma explicitne potvrdila pokračovanie investícií do AI infraštruktúry, modelu Ernie a talentu, čo podporuje rast AI príjmov, ale súčasne udržiava tlak na marže. ADS v USA uzavreli 18. augusta na 90,87 USD po otvorení na 94,35 USD; hongkonská akcia následne 19. augusta uzavrela na 89,95 HKD. Prekvapením pre trh bola predovšetkým hĺbka poklesu reklamného biznisu a skutočnosť, že rýchly rast AI zatiaľ plne nekompenzuje slabosť tradičných príjmov.
DNEŠNÉ OČAKÁVANÉ UDALOSTI
AMERIKA
Vo štvrtok 20. augusta budú v USA pred otvorením trhu sledované týždenné žiadosti o podporu v nezamestnanosti a index výrobnej aktivity Philadelphia Fed; konsenzus pri žiadostiach sa pohybuje okolo 210 tisíc. Z firemných výsledkov bude najväčšia pozornosť smerovať na Walmart, kde trh pred zverejnením očakáva upravený EPS približne 0,74 USD a tržby okolo 186,8 mld. USD. Výsledky zverejnia aj Deere a Ross Stores. Po stredajšom rozpore medzi Targetom, Lowe’s a TJX budú čísla Walmartu dôležitým ďalším testom stavu amerického spotrebiteľa a schopnosti veľkých reťazcov udržať marže pri vyšších cenách energií.
EURÓPA
Európske trhy budú ďalej spracúvať potvrdenú infláciu eurozóny 2,9 % a rýchlejšiu britskú infláciu. Kľúčovým medzitrhovým faktorom zostane vývoj nemeckých a amerických dlhodobých výnosov, pretože práve ich prudký rast v predchádzajúcich dňoch viedol k preceneniu akcií s vyššou duráciou a finančných podmienok. V centre pozornosti zostáva aj očakávanie septembrového zvýšenia sadzieb ECB.
ÁZIA
V Číne je hlavnou naplánovanou menovou udalosťou fixing základných úverových sadzieb LPR. Konsenzus pred rozhodnutím očakáva zachovanie jednoročnej sadzby na 3,00 % a päťročnej na 3,50 % už pätnásty mesiac po sebe. Stabilita sadzieb by potvrdzovala, že Peking zatiaľ preferuje fiškálnu podporu a rýchlejšiu realizáciu infraštruktúrnych projektov pred ďalším plošným menovým uvoľnením, hoci júlové bankové úvery vykázali rekordný pokles.
PRAHA, VIEDEŇ, VARŠAVA
Na viedenskom trhu sú 20. augusta v kalendári výsledky za prvý polrok od UNIQA Insurance Group, SBO a Mayr-Melnhof Karton. Pri pražských a varšavských tituloch bude popri lokálnych firemných správach dôležitý prenos z európskych bánk, energií a dlhodobých sadzieb. Pre stredoeurópske trhy tak zostáva rozhodujúca kombinácia sektorovej expozície, relatívne vysokých domácich sadzieb a citlivosti na vývoj eura, dolára a komodít.
Text má informačný charakter a nepredstavuje investičné odporúčanie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.