
Denný prehľad trhov: technologický výpredaj, slabé banky a drahšia ropa
KĽÚČOVÉ FAKTORY: SVETOVÉ TRHY 22.–23. OKTÓBRA 2026
- Nasdaq Composite stratil 2,60 %, najmä pre technologické tituly a obavy z návratnosti výdavkov na AI.
- Meta a Tesla vo štvrtok oslabili, hoci časť ich výsledkov prekonala očakávania.
- Európske banky a ťažobné firmy tlačili indexy nadol; UCB naopak podporilo zvýšenie výhľadu.
- Praha, Viedeň aj Varšava zaznamenali pokles, zatiaľ čo Dow Jones zostal takmer bez zmeny.
- Rizikom zostáva geopolitické napätie, drahšia energia a neistota okolo ďalšieho vývoja úrokových sadzieb.
Štvrtok 22. októbra 2026 priniesol prudký pokles amerických technologických akcií a európskych bánk. Výsledková sezóna zvýšila pozornosť venovanú návratnosti výdavkov na umelú inteligenciu, zatiaľ čo drahšia ropa posilnila obavy z inflácie. Denný prehľad trhov zároveň ukazuje, že predaje neboli rovnomerné: americký Dow Jones zostal stabilný a menšie spoločnosti mierne rástli.
Prehľad zahŕňa uzavreté americké, kanadské a európske seansy 22. októbra, prvé povýsledkové reakcie Bloom Energy a ranný priebežný obraz Ázie 23. októbra. Ázijské percentá predstavujú skorý ranný stav opísaný agentúrnym spravodajstvom z 23. októbra o 03:50 SELČ, nie konečné denné výsledky. Rovnaké rozlíšenie platí pre priebežné kotácie ropy a pohyby v after-hours.
USA A KANADA
Americké indexy uzavreli 22. októbra s výrazne rozdielnymi výsledkami. S&P 500 klesol o 1,21 % na 7 663,43 bodu, Nasdaq Composite o 2,60 % na 26 008,86 bodu. Dow Jones Industrial Average naopak pridal 0,02 % na 52 867,98 bodu a Russell 2000 približne 0,1 % na 2 784,03 bodu.
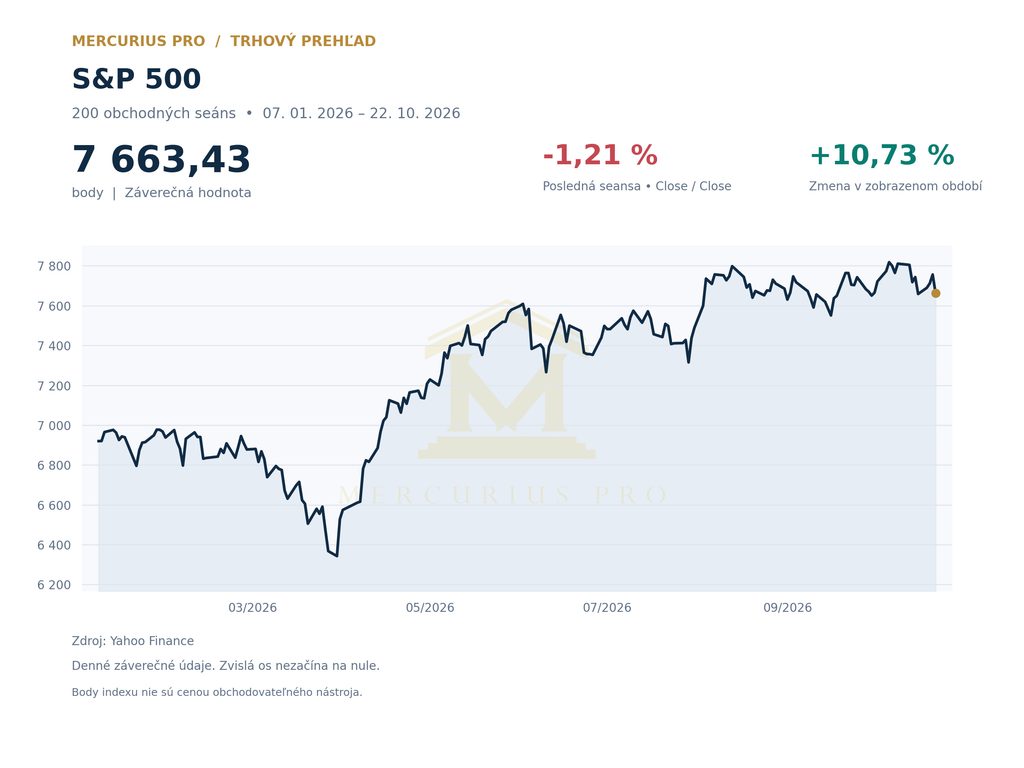
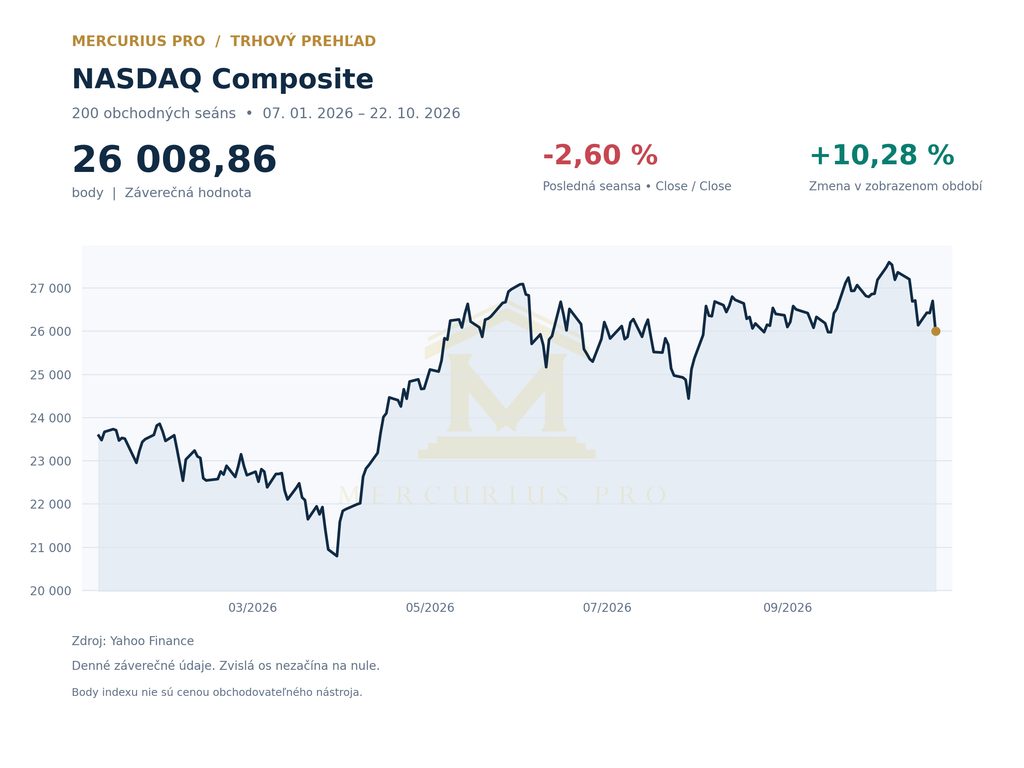
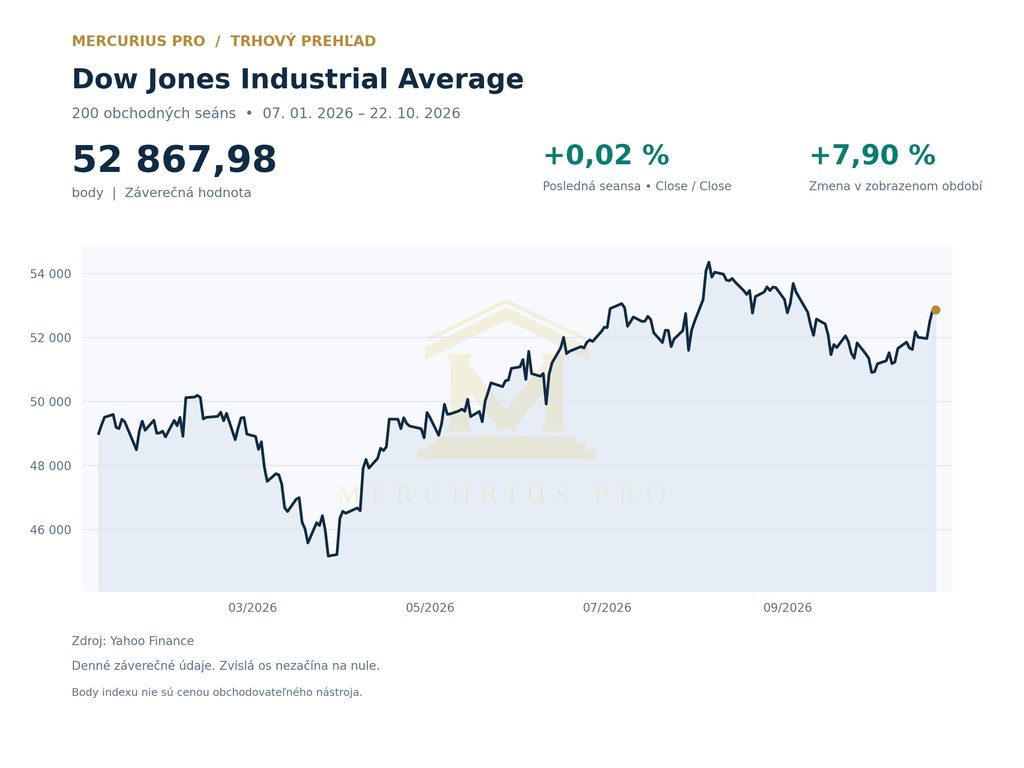
Tieto hodnoty predstavujú závery riadnej americkej seansy. Rozdiel medzi technologickým Nasdaqom a stabilným Dow Jonesom ukazuje, že tlak sa sústreďoval najmä na rastové firmy a polovodiče. Philadelphia Semiconductor Index stratil 6,7 %, pričom Intel aj AMD odpísali viac než 8 %.
Pokles zvýraznil citlivosť výrobcov čipov na očakávané výdavky veľkých technologických zákazníkov. Správy o nákladnej výstavbe dátových centier a financovaní projektov AI prevážili nad niektorými priaznivými výsledkovými údajmi. Pozornosť trhu sa tak presúvala od samotného rastu k jeho kapitálovej náročnosti.
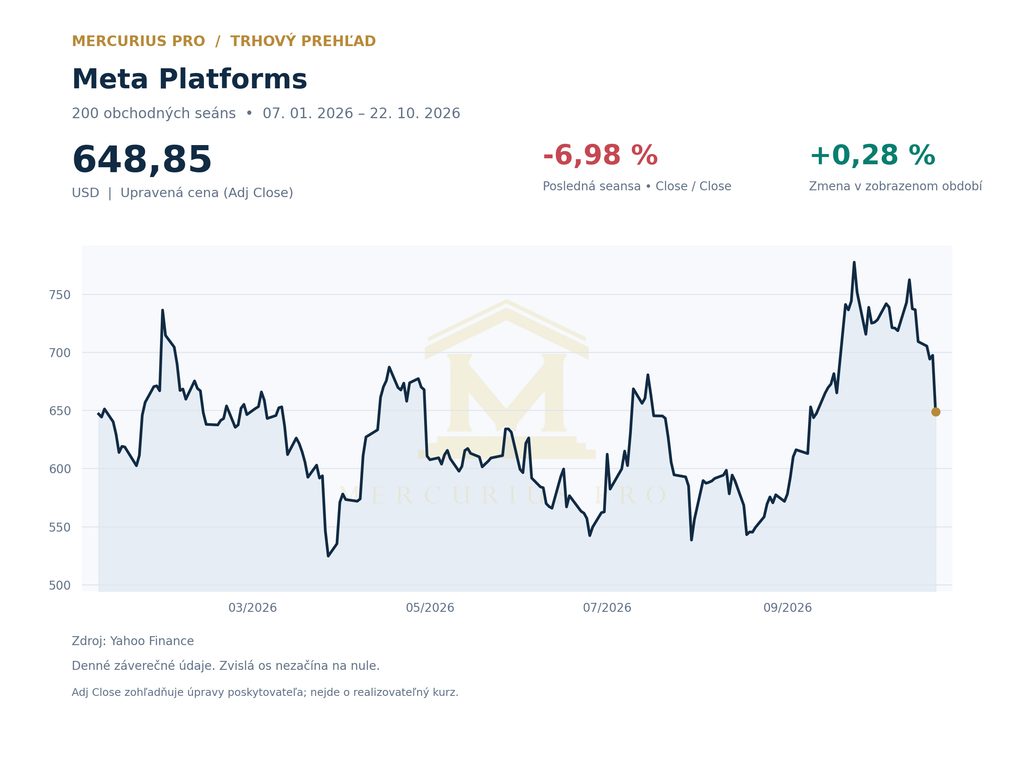
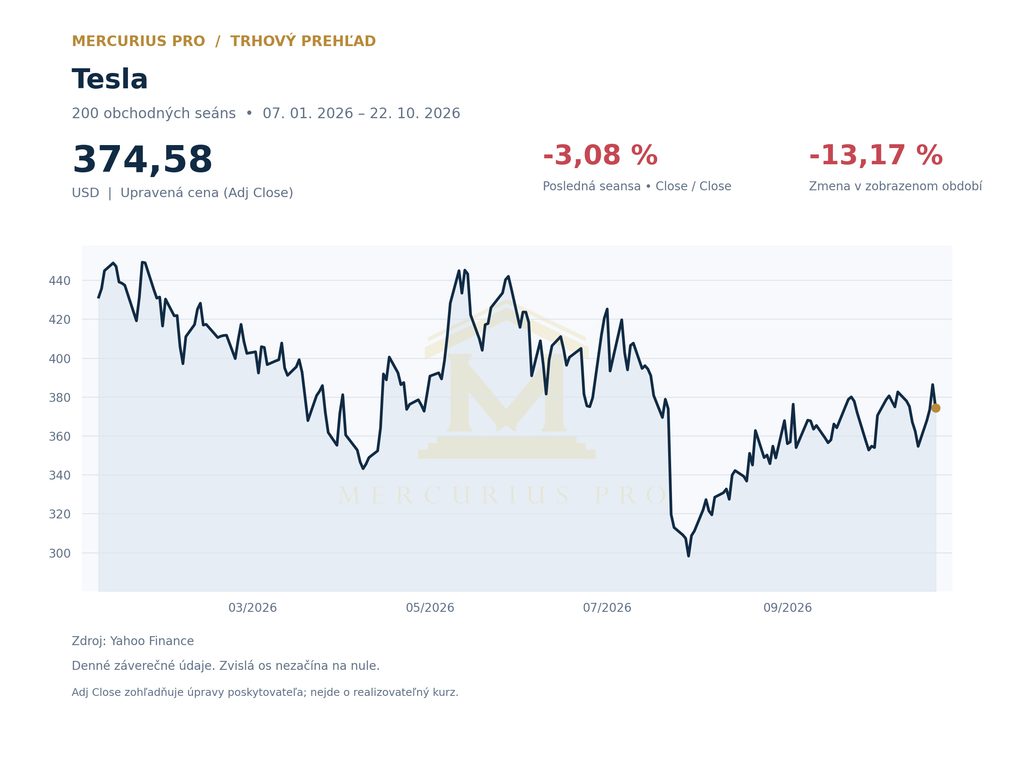
Meta Platforms v riadnom obchodovaní klesla o 6,98 % na 648,85 USD a Tesla o 3,08 % na 374,58 USD. Ide o závery z 22. októbra o 16:00 EDT, teda 22:00 SELČ. Obe firmy zverejnili výsledky v stredu po zatvorení burzy, takže štvrtok bol ich prvou celou riadnou povýsledkovou seansou; prvé reakcie sa však objavili už v stredajšom after-hours.
Kanadský S&P/TSX Composite stratil 351,54 bodu, približne 0,97 %, na 35 973,45 bodu. Výsledok sa vzťahuje na záver seansy 22. októbra. Na index tlačili ťažiari zlata a medi aj technologické firmy, zatiaľ čo energetike poskytovala čiastočnú oporu drahšia ropa.
EURÓPA
STOXX Europe 600 uzavrel na 637,74 bodu so stratou 1,05 %. Nemecký DAX klesol o 1,04 % na 25 379,49 bodu, francúzsky CAC 40 o 1,39 % na 7 811,26 bodu a britský FTSE 100 o 0,26 % na 10 725,03 bodu. Taliansky FTSE MIB odpísal 2,54 % a španielsky IBEX 35 stratil 2,12 %; všetky zmeny sa týkajú uzavretej seansy 22. októbra.
Najväčší tlak na širší trh prichádzal z bánk a ťažobných spoločností. Španielska Bankinter oslabila o 7,6 % v súvislosti s tlakom na úrokové marže. Barclays stratila 2,3 % po výsledkoch pod očakávaniami a oznámení rozsiahleho znižovania počtu pracovných miest.
Vo spotrebnom segmente Hermès odpísal približne 5 % po tržbách pod očakávaniami. Naopak belgická farmaceutická UCB vzrástla o 21,6 % po zvýšení celoročného výhľadu tržieb. Rozdielne reakcie potvrdzujú, že trh rozlišoval konkrétne firemné prognózy aj počas všeobecnej korekcie.
ÁZIA – RANNÉ OBCHODOVANIE 23. OKTÓBRA
Piatková ázijská seansa nadviazala na americký technologický výpredaj. V skorom rannom obraze Nikkei 225 priebežne strácal približne 1,3 %, juhokórejský KOSPI 1,7 % a široký index MSCI pre ázijsko-pacifické akcie mimo Japonska 0,3 %. Hongkonský Hang Seng sa pohyboval blízko nuly, približne +0,1 %, po predchádzajúcom výraznom oslabení.
Ide o priebežné hodnoty z 23. októbra, nie o definitívne denné závery. Slabosť polovodičov a rast záujmu o bezpečnejšie dlhopisy poukazovali na obmedzovanie ochoty niesť riziko. Hongkonský trh pritom v tomto okamihu vykazoval väčšiu stabilitu než Japonsko a Južná Kórea.
PRAHA, VIEDEŇ A VARŠAVA
Pražský PX dosiahol 22. októbra 2 623,63 bodu, o 1,48 % menej než pri predchádzajúcom závere. Aktualizovaný údaj BCPP bol označený časom 16:35 SELČ. Rovnakú hodnotu zachytával aj skorší popoludňajší údaj, no aktualizovaný stav už poskytuje obraz po skončení výpočtu indexu.
Významné zastúpenie v PX majú Erste, Komerční banka, Moneta, poisťovňa VIG a energetický ČEZ. Európsky pokles finančných titulov bol preto pre domácu burzu dôležitým spoločným faktorom. Bez rozpisu jednotlivých potvrdených kurzov však nemožno presne vyčísliť príspevok každej emisie.
Viedenský ATX uzavrel na 6 406,05 bodu so stratou 2,43 %. Jeho citlivosť na európske banky súvisí najmä s váhou Erste, Raiffeisen Bank International a BAWAG. Pre OMV je navyše podstatný vývoj energetických komodít.
Varšavský WIG20 skončil na 4 193,28 bodu, teda o 1,73 % nižšie, po predchádzajúcom raste. Dôležité zastúpenie majú banky PKO BP a Pekao, poisťovňa PZU a energetická spoločnosť Orlen. Pri hodnotení indexu preto treba zohľadňovať širšie preceňovanie rizika, nie hľadať jednu spoločnú novú podnikovú udalosť.
MAKRODÁTA, CENTRÁLNE BANKY A GEOPOLITIKA
Nové americké žiadosti o podporu v nezamestnanosti za týždeň končiaci sa 17. októbra klesli na 194-tisíc z revidovaných 200-tisíc. Konsenzus počítal s 200-tisíc žiadosťami a štvortýždňový priemer dosiahol 197 750. Ministerstvo práce údaje zverejnilo 22. októbra.
Nízke prepúšťanie poukazuje na odolnosť trhu práce, hoci prijímanie nových zamestnancov zostáva pomalé. Pre Fed je táto kombinácia dôležitá spolu s pretrvávajúcimi cenovými tlakmi. Ekonomika nemusí slabnúť natoľko, aby vytvorila jednoznačný priestor na znižovanie sadzieb; pred ďalším zasadnutím menového výboru navyše platí komunikačné pokojové obdobie.
Brent sa počas obchodovania pohyboval nad 112 USD za barel v reakcii na bezpečnostné incidenty na Blízkom východe vrátane útokov na saudskoarabské ciele. Ide o priebežnú úroveň, nie o konečnú cenu vyrovnania konkrétneho futures kontraktu. Drahšia energia predstavuje riziko pre dopravu, priemysel aj spotrebiteľskú infláciu, no môže podporovať producentov ropy.
V Európe zvyšovali nervozitu francúzske rozpočtové problémy a rast výnosov francúzskych štátnych dlhopisov. V USA naopak záujem o bezpečnejšie aktíva stláčal výnosy nadol. Výsledný obraz preto vznikal súbehom geopolitiky, úrokových očakávaní a firemných výsledkov, nie pôsobením jediného faktora.
VÝSLEDKOVÁ SEZÓNA – USA
META PLATFORMS: REKLAMA RASTIE, NÁKLADY ZOSTÁVAJÚ V CENTRE POZORNOSTI
Tržby Mety za tretí štvrťrok dosiahli 64,601 miliardy USD, nad analytickým očakávaním približne 63,3 až 63,4 miliardy USD. Vykázaný zriedený EPS bol 3,83 USD. Výsledok zahŕňal mimoriadny právny náklad 9,89 miliardy USD, bez ktorého by podľa firemného výpočtu EPS dosiahol 7,40 USD.
Tieto dve metriky nie sú zameniteľné. Firma na štvrtý štvrťrok očakáva tržby 73 až 76 miliárd USD a odhad celoročných nákladov zvýšila na 175 až 179 miliárd USD vrátane právneho nákladu. Štvrťročný free cash flow bol záporný, približne −2,12 miliardy USD.
Hoci reklama rástla a tržby prekonali odhady, trh venoval pozornosť najmä výdavkom na AI a ich návratnosti. Po premenlivých reakciách v stredajšom after-hours akcie vo štvrtok uzavreli na 648,85 USD, o 6,98 % nižšie. Predchádzajúci stredajší close bol 697,52 USD; časy oboch riadnych záverov sú 16:00 EDT.
TESLA: MIERNE PREKONANIE EPS NEPREKRYLO OTÁZKY OKOLO VÝDAVKOV
Tržby Tesly za tretí štvrťrok predstavovali približne 28,0 miliardy USD, pričom zverejňované konsenzuálne odhady sa pohybovali okolo 27,9 až 28,1 miliardy USD. Upravený EPS 0,48 USD prekonal často uvádzané očakávanie 0,45 USD. Čistý zisk však medziročne klesol.
Spoločnosť vykázala približne 1,5 miliardy USD voľného peňažného toku. Súčasne znížila plán celoročných kapitálových výdavkov z približne 25 na 20 miliárd USD. Nižší plán výdavkov môže podporiť hotovosť, ale zároveň otvára otázky o načasovaní projektov a budúcom raste.
Prvá stredajšia reakcia v after-hours dosahovala približne −3,2 %. Vo štvrtkovej riadnej seanse akcie uzavreli na 374,58 USD, so stratou 3,08 %, o 16:00 EDT. Pre trh bola dôležitá dlhodobá kapitálová náročnosť a výhľad dopytu, nielen mierne prekonanie odhadov EPS.
BLOOM ENERGY: SILNÉ VÝSLEDKY A ZVÝŠENÝ VÝHĽAD
Bloom Energy oznámila výsledky vo štvrtok až po zatvorení burzy. Tržby dosiahli približne 1,24 miliardy USD oproti odhadom okolo 1,06 až 1,07 miliardy USD a upravený EPS 0,94 USD prekonal očakávaných 0,69 USD. Dopyt po energetickej infraštruktúre vrátane dátových centier podporoval hospodárenie.
Firma zvýšila výhľad celoročných tržieb na 4,4 až 4,6 miliardy USD z predchádzajúcich 3,9 až 4,2 miliardy USD. Výhľad upraveného EPS posunula na 3,10 až 3,40 USD z 2,55 až 2,85 USD. Trh však aj pri silnejších číslach posudzoval ocenenie a udržateľnosť rastu.
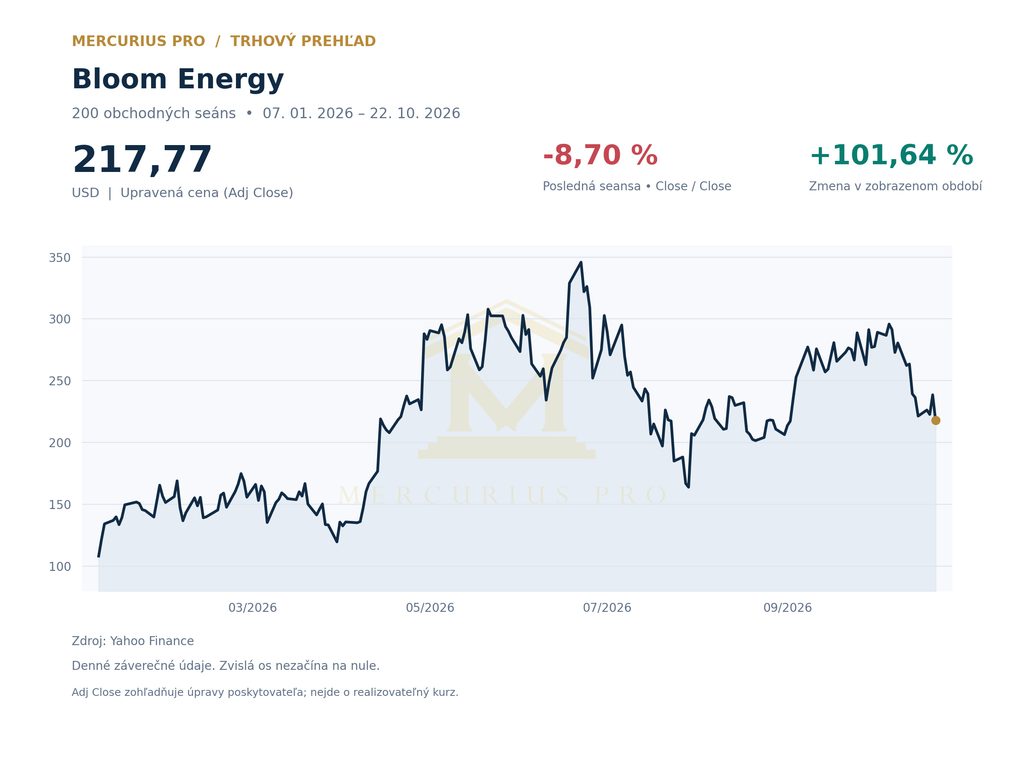
Akcie ešte pred výsledkami v riadnej seanse klesli o 8,70 % na 217,77 USD. V prvej následnej reakcii po zverejnení výsledkov približne o 16:33 EDT strácali ďalších 3,1 % na približne 211 USD oproti riadnemu záveru. Tieto dve obdobia treba oddeliť: graf končí riadnym štvrtkovým close a nezobrazuje ani after-hours, ani piatkovú seansu.
VÝSLEDKOVÁ SEZÓNA – EURÓPA
SAP: RAST CLOUDU A VYŠŠIE OČAKÁVANIA TRŽIEB
SAP zverejnila výsledky 21. októbra o 22:05 SELČ, teda po skončení európskeho aj riadneho amerického obchodovania. Európska seansa 22. októbra tak predstavovala prvú riadnu reakciu na nové údaje. Tržby medziročne vzrástli o 13 % a prekročili 10 miliárd EUR.
Cloudové výnosy stúpli o 26 % a current cloud backlog dosiahol 24,1 miliardy EUR, medziročne o 28 % viac. Pri konštantných menových kurzoch bol rast backlogu 26 %. Rozlišovanie vykázaného a menovo očisteného rastu je preto podstatné.
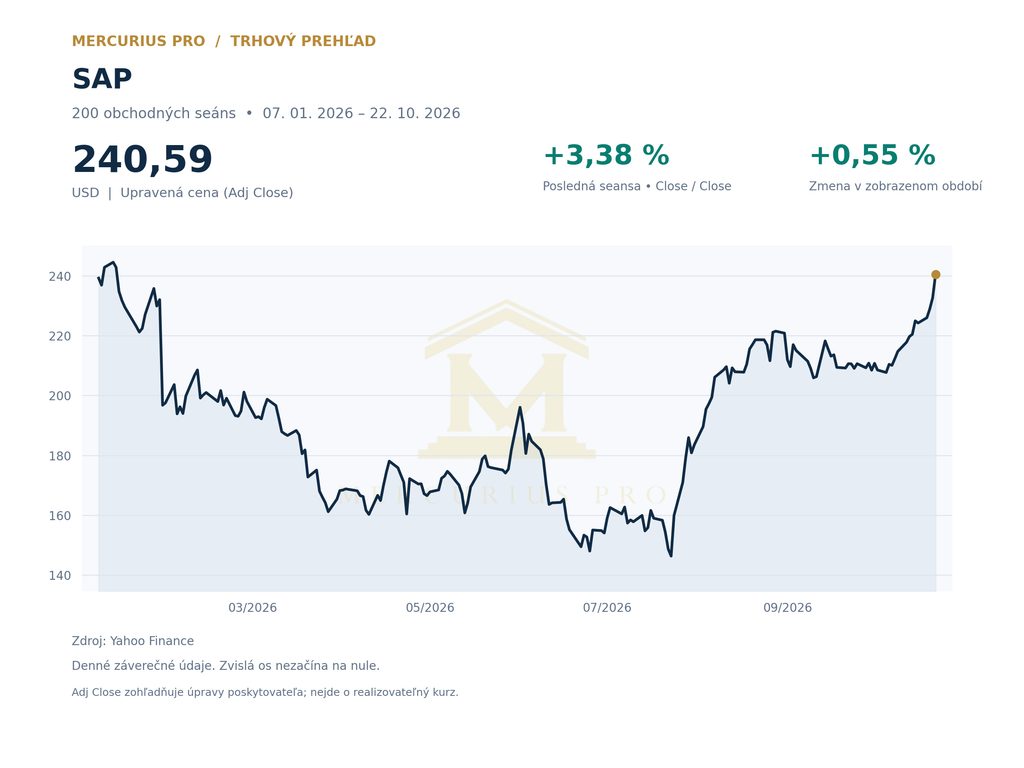
Firma spresnila výhľad smerom k hornej hranici pôvodných pásiem: pri cloudových tržbách 25,8 až 26,2 miliardy EUR a pri cloudových a softvérových tržbách 36,3 až 36,8 miliardy EUR, v oboch prípadoch pri konštantných kurzoch. Pre ocenenie bude rozhodovať premena zakázok na realizované tržby a udržateľnosť prevádzkovej marže. Priložený graf zobrazuje americké ADR SAP v USD, nie nemeckú akciu v EUR.
Časť dostupných odhadov tržieb a EPS používala USD alebo inú účtovnú metodiku. Pri porovnávaní preto nemožno miešať meny a odlišné definície zisku. Samotný vykázaný rast bez tejto kontroly nepreukazuje rozsah prekonania konsenzu.
BANKY, SPOTREBA A FARMÁCIA
Vo finančnom sektore Barclays po výsledkoch pod očakávaniami a oznámení približne 5 000 pracovných redukcií klesla o 2,3 %. Bankinter stratila 7,6 % pri tlaku drahších depozít na úrokové marže. Tieto reakcie zvýraznili citlivosť bánk na budúcu ziskovosť.
Hermès v spotrebnom segmente odpísal približne 5 % po slabších tržbách. Naopak UCB vzrástla o 21,6 % po zvýšení celoročného výhľadu. Rozdiely ukazujú význam firemnej prognózy a kvality zisku, nie iba rastu vykázaných tržieb.
OČAKÁVANÉ UDALOSTI – 23. OKTÓBRA 2026
USA A KANADA
Spojené štáty zverejnia predbežné októbrové PMI priemyslu a služieb o 15:45 SELČ. O 16:00 SELČ nasleduje konečný októbrový index dôvery University of Michigan a inflačné očakávania domácností. Tieto údaje môžu spresniť obraz ekonomickej aktivity a cenových tlakov.
Pred otvorením amerických búrz sa očakávajú výsledky American Express a SLB. V Kanade budú o 14:30 SELČ sledované augustové maloobchodné tržby. Tie sú dôležité pre hodnotenie sily domácej spotreby.
EURÓPA
Kalendár zahŕňa predbežné PMI Francúzska, Nemecka, eurozóny a Spojeného kráľovstva aj britské maloobchodné tržby. Štatistiky môžu ovplyvniť hodnotenie hospodárskej aktivity a očakávania ďalších krokov centrálnych bánk. Pozornosť zostane aj pri európskych bankách a francúzskych dlhopisoch.
ÁZIA
Počas zvyšku piatkovej seansy bude podstatná reakcia na korekciu amerických technologických akcií. Trhy budú zároveň sledovať výnosy štátnych dlhopisov a perspektívu výdavkov na polovodiče. Konečný rozsah pohybov v Japonsku, Južnej Kórei a Hongkongu bude známy až po zatvorení príslušných búrz.
PRAHA, VIEDEŇ A VARŠAVA
Po štvrtkových stratách bude dôležité, či sa stabilizujú európske banky. Európske PMI zároveň preveria obavy zo slabšej priemyselnej aktivity. Keďže miestne indexy výrazne ovplyvňujú financie a energetika, pri absencii nových firemných oznámení môže prevážiť širšia európska nálada.
ZHRNUTIE
Kľúčovým posolstvom seansy je presun pozornosti od samotného rastu tržieb k návratnosti kapitálu, peňažnému toku a odolnosti marží. Pozitívne prekvapenia pri niektorých technologických firmách nezabránili poklesu ich akcií, zatiaľ čo európske banky čelili obavám o ziskovosť. Ďalší vývoj bude závisieť od cien energií, úrokových očakávaní, nových makrodát a schopnosti firiem doložiť ekonomickú návratnosť výdavkov.
ZDROJE
- Reuters – S&P 500, Nasdaq end sharply lower as revived AI doubts weigh, 22. októbra 2026.
https://www.reuters.com/business/nasdaq-futures-drop-over-1-ai-worries-resurface-oil-climbs-2026-10-22/ - Associated Press – How major US stock indexes fared Thursday 10/22/2026, distribúcia ABC News.
https://abcnews.com/Business/wireStory/major-us-stock-indexes-fared-thursday-10222026-137490327 - Reuters – TSX falls 1% as tech and gold mining shares slide, 22. októbra 2026.
https://www.reuters.com/business/tsx-futures-fall-inflation-fears-tech-selloff-dent-sentiment-2026-10-22/ - Reuters – Europe’s STOXX 600 posts biggest drop in three weeks as banks tumble and oil climbs, 22. októbra 2026.
https://www.reuters.com/markets/europe/stoxx-600-slips-barclays-hermes-disappoint-oil-climbs-2026-10-22/ - Stooq – DAX, údaj z 22. októbra 2026.
https://stooq.com/q/?s=%5Edax - Reuters – Asian shares wobble as tech rout boosts bonds, dents rate hike bets, ranné vydanie z 23. októbra 2026.
https://www.reuters.com/world/china/global-markets-global-markets-2026-10-23/ - Burza cenných papírů Praha – PX, údaje za 22. október 2026.
https://www.pse.cz/indexy/hodnoty-indexu/detail/XC0009698371 - Investing.com – ATX Historical Data, riadok 22. októbra 2026.
https://ng.investing.com/indices/atx-historical-data - ISBnews – Indeks WIG20 spadł o 1,73% na zamknięciu w czwartek, 22. októbra 2026.
https://biznes24.pl/indeks-wig20-spadl-o-173-na-zamknieciu-w-czwartek/ - U.S. Department of Labor – Unemployment Insurance Weekly Claims, 22. októbra 2026.
https://www.dol.gov/sites/dolgov/files/OPA/newsreleases/ui-claims/20261613.pdf - Meta – Meta Reports Third Quarter 2026 Results, 21. októbra 2026.
https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Reports-Third-Quarter-2026-Results/default.aspx - Tesla – Tesla Releases Third Quarter 2026 Financial Results, 21. októbra 2026.
https://ir.tesla.com/press-release/tesla-releases-third-quarter-2026-financial-results - Electrek – Tesla (TSLA) releases Q3 2026 financial results. Konsenzus a výsledkové porovnanie.
https://electrek.co/2026/10/21/tesla-tsla-q3-2026-financial-results/ - Bloom Energy – výsledky za tretí štvrťrok 2026 a zvýšený celoročný výhľad.
https://investor.bloomenergy.com/press-releases/press-release-details/2026/Bloom-Energy-Reports-Record-Third-Quarter-2026-Financial-Results-and-Raises-Full-Year-2026-Guidance/default.aspx - Newsquawk – Bloom Energy Q3 2026. Porovnanie upraveného EPS a tržieb s očakávaniami.
https://www.newsquawk.com/headlines/bloom-energy-be-q3-2026-usd-adj-eps-094-exp-069-revenue-124bln-exp-106bln - The Wall Street Journal – Bloom Energy Lifts Outlook, Logs Higher Profit. Prvá povýsledková reakcia z 22. októbra o 16:33 EDT.
https://www.wsj.com/business/earnings/bloom-energy-lifts-outlook-logs-higher-profit-c36d68c8 - SAP – SAP Announces Q3 2026 Results.
https://news.sap.com/2026/10/sap-announces-q3-2026-results/ - SAP – Quarterly Statement Q3 2026, distribúcia firemnej správy a výhľad.
https://www.prnewswire.com/news-releases/sap-quarterly-statement-q3-2026-302915956.html - Investrade – Weekly Event Calendar: 19.–23. októbra 2026.
https://investrade.com/weekly-event-calendar-10-19-2026-10-23-2026/ - TD Economics – Upcoming Economic Releases and Events: 19.–23. októbra 2026.
https://economics.td.com/domains/economics.td.com/documents/reports/bottom-line/tables/2026-10-16/upcoming.htm
Text má informačný charakter a nepredstavuje investičné odporúčanie.