
ASML: rekordné výsledky, silný dopyt a otázka ceny akcie
KĽÚČOVÉ FAKTORY: ASML, DOPYT A OCENENIE
- Rekordné štvrťročné tržby 11,7 miliardy eur a hrubá marža 57,5 % potvrdzujú silu podnikania.
- Záujem zákazníkov prevyšuje plánovanú výrobnú kapacitu na roky 2027 a 2028.
- Forward P/E podľa Reuters kleslo z viac než 45-násobku v júni približne na 30-násobok v októbri.
- Rast môžu podporiť vyššie dodávky, modernizácie zariadení, servis a úpravy cien.
- Rizikom sú obmedzené výrobné kapacity, spomalenie investícií do AI a ďalší pokles oceňovacieho násobku.
Holandská spoločnosť ASML patrí medzi najdôležitejšie články svetového polovodičového priemyslu. Jej stroje umožňujú výrobu najpokročilejších čipov, ktoré tvoria základ výkonných procesorov aj infraštruktúry pre umelú inteligenciu. Výsledky zverejnené 14. októbra ukázali, ako výrazne sa táto pozícia premieta do hospodárenia.
Tržby za tretí štvrťrok 2026 dosiahli rekordných 11,7 miliardy eur, čistý zisk predstavoval 5 miliárd eur a hrubá marža vzrástla na 57,5 %. Silný výkon však automaticky nepriniesol rast akcie. Trh už od spoločnosti očakáva mimoriadne výsledky a čoraz viac posudzuje, koľko platí za budúce zisky.
EUV litografia tvorí jadro konkurenčnej výhody
Sila ASML stojí predovšetkým na technológii EUV litografie. Tá využíva extrémne ultrafialové svetlo na vytváranie veľmi jemných štruktúr na kremíkových čipoch. Pri najpokročilejšej výrobe ide o kľúčovú technológiu a ASML je jej jediným komerčným dodávateľom.
Spoločnosť preto nie je závislá od úspechu jednej značky čipov. Jej zariadenia potrebujú veľkí výrobcovia, ktorí rozširujú kapacity pre výpočtové procesory aj pamäte. Rast investícií spoločností TSMC, Samsung, Intel, SK Hynix či Micron tak nepriamo podporuje dopyt po technológiách ASML.
S rastúcou zložitosťou výroby zároveň stúpa význam servisu a modernizácií už nainštalovaných strojov. Installed Base Management priniesol v treťom štvrťroku približne 3,3 miliardy eur. ASML tak vytvára výnosy nielen predajom nových zariadení, ale aj podporou technológií, ktoré zákazníci už používajú.
Dopyt prevyšuje plánované výrobné kapacity
Vedenie ASML uviedlo, že plánovaná kapacita nebude v rokoch 2027 a 2028 postačovať všetkým zákazníkom. Firma už skôr plánovala zvýšiť výrobnú kapacitu o 30 % v roku 2027 a o ďalších 30 % v roku 2028. Ani toto rozšírenie však podľa aktuálneho výhľadu nebude stačiť.
ASML preto pripravuje rýchlejšiu montáž, zvyšovanie výkonu zariadení v prevádzke a ďalšie rozšírenie výroby. Ročná kapacita EUV systémov mala do roku 2028 vzrásť nad 110 kusov a spoločnosť zvažuje pridanie približne ďalších dvanástich strojov. Prvá fáza nových výrobných kapacít v Eindhovene sa však očakáva až v roku 2029.
Niektorí zákazníci už diskutujú o potrebách na roky 2029 a 2030. Takto vzdialený záujem vypovedá o dlhom plánovacom horizonte čipových tovární, nie o istote budúcich tržieb. ASML navyše nechce prijímať objednávky príliš skoro, aby nevytvorila prehnané očakávania alebo neskôr nemusela meniť záväzky.
Vyšší výhľad podporujú dodávky, servis aj ceny
Manažment zvýšil výhľad celoročných tržieb na 44 až 45 miliárd eur a očakáva celoročnú hrubú maržu približne 56 %. Pre štvrtý štvrťrok predpokladá tržby 14,2 až 15,2 miliardy eur a hrubú maržu okolo 57 %. Výsledky tak prekonali rámec, ktorý trh sledoval v týždennom výhľade pred výsledkami ASML.
Vedľa vyššieho objemu dodávok má hospodárenie podporovať lepšia produktivita strojov, servis a plánované úpravy cien v rokoch 2027 a 2028. Výrobné kapacity však nemožno rozšíriť zo dňa na deň. Vysoko presné optické súčiastky, komplexná montáž, vývoj a odborní pracovníci vytvárajú prirodzené obmedzenia.
Forward P/E kleslo napriek rastúcim odhadom zisku
Osobitnú pozornosť si zaslúži forward P/E, teda pomer ceny akcie k očakávanému zisku na nasledujúcich dvanásť mesiacov. Ukazovateľ vyjadruje, koľko trh platí za jednu jednotku odhadovaného budúceho zisku. Jeho vývoj preto závisí od ceny akcie aj od zmien ziskových prognóz.
Podľa analytikov citovaných agentúrou Reuters sa ocenenie ASML znížilo z viac než 45-násobku očakávaného zisku v júni približne na 30-násobok v polovici októbra. Odhady ziskov pritom rástli. Pokles násobku teda nemusí znamenať zhoršenie podnikania, ale skôr ústup časti mimoriadne vysokých očakávaní z ceny akcie.
Ani forward P/E okolo 30 však nemožno bez ďalšieho označiť za nízke ocenenie. Stále predpokladá, že ASML bude výrazne zvyšovať zisk a svoju technologickú dominanciu dokáže premieňať na cash flow. Ak sa rast zisku spomalí alebo trh začne požadovať vyššiu rizikovú prirážku, násobok môže ďalej klesať.
Silná firma nemusí automaticky znamenať silný výnos akcie
Tu leží hlavný rozdiel medzi potenciálom spoločnosti a potenciálom jej akcie. ASML môže v ďalších rokoch predať viac strojov, zvýšiť ich cenu a rozšíriť výnosy zo servisu. Budúci vývoj ceny akcie však bude závisieť aj od toho, aké P/E bude trh ochotný platiť.
Ak zisky porastú a ocenenie zostane stabilné, môže to cenu podporovať. Ak sa však násobok ďalej zníži, môže vykompenzovať časť rastu ziskov. Vynikajúci obchodný model preto nevylučuje výrazné kolísanie akcie.
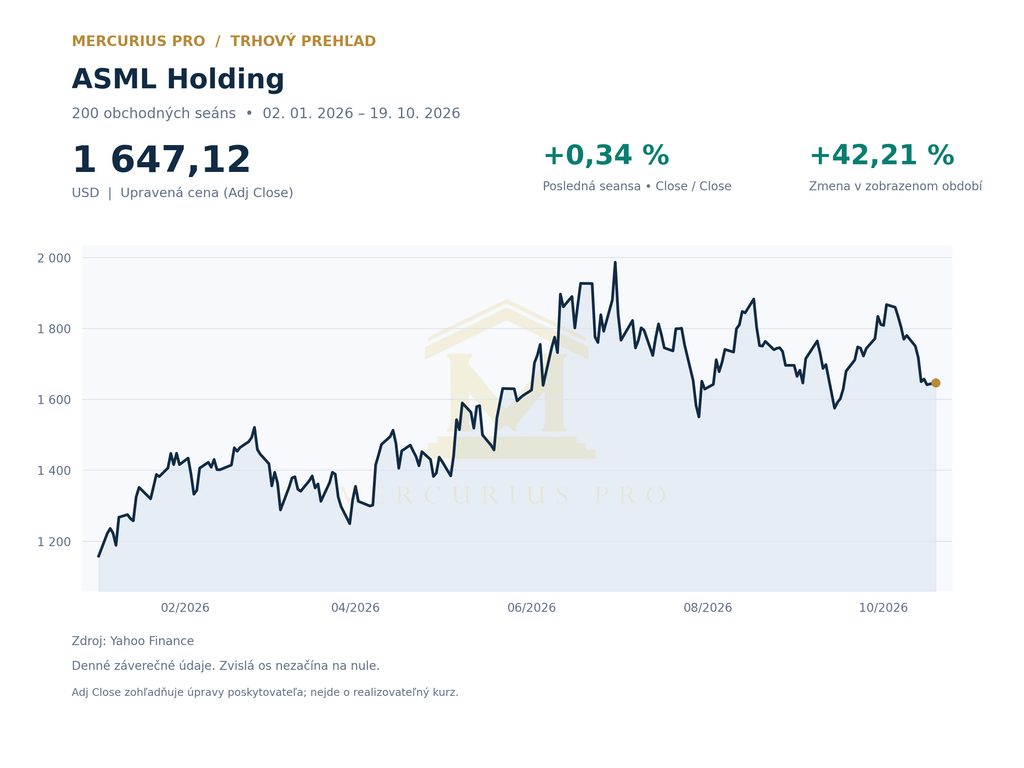
Akcia ASML obchodovaná na burze Nasdaq uzavrela 19. októbra na 1 647,12 USD, čo predstavovalo denný rast o 0,34 %. Jednodňový pohyb však neposkytuje odpoveď na dlhodobú otázku, či rast ziskov bude dostatočne rýchly na obhájenie súčasného ocenenia.
Kapacita, AI výdavky a Čína určia ďalší vývoj
Pre ďalší vývoj budú rozhodujúce tri otázky: ako rýchlo ASML zvýši výrobnú kapacitu, či zákazníci udržia vysoké kapitálové výdavky a ako rýchlo porastú zisky vo vzťahu k cene akcie. Dominantná technologická pozícia zostáva významnou konkurenčnou výhodou, zároveň však zvyšuje očakávania na bezchybnú realizáciu.
Rizikom sú náklady a oneskorenia pri rozširovaní výroby, prípadné ochladenie investícií do AI infraštruktúry a ďalší pokles oceňovacieho násobku. Významným faktorom zostávajú aj obchodné obmedzenia voči Číne. Sprísnenie pravidiel pre predaj DUV zariadení by mohlo zasiahnuť tržby a zároveň urýchliť rozvoj čínskej konkurencie.
Zhrnutie
ASML vykázala rekordné výsledky a dopyt po jej zariadeniach prevyšuje plánovanú kapacitu najmenej do roku 2028. EUV monopol, rast servisu a cenové úpravy vytvárajú priestor na ďalšie zvyšovanie zisku. Cena akcie však odráža vysoké očakávania, preto bude rozhodujúce nielen tempo rastu firmy, ale aj vývoj forward P/E a schopnosť premieňať dopyt na dodávky bez zhoršenia marží.
Zdroje
- ASML: výsledky za tretí štvrťrok 2026
- Reuters: nedostatok kapacít ASML presúva pozornosť za hranicu dopytu
- Reuters: výsledky ASML a rast dopytu po AI čipoch
- Reuters: postoj ASML k obmedzeniu predaja DUV zariadení do Číny
- Yahoo Finance: ASML Holding (ASML)
Text má informačný charakter a nepredstavuje investičné odporúčanie.