
Alphabet zažil najväčší prepad od IPO, Microsoft obstál lepšie
Hlavné body
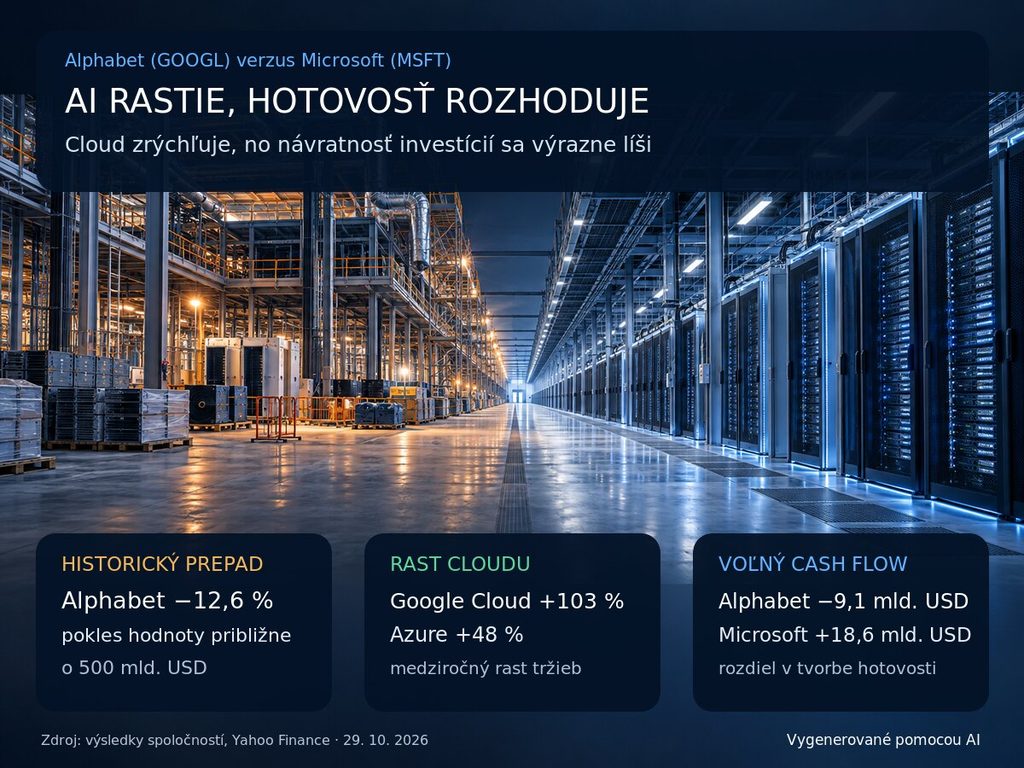
- Akcie Alphabetu 29. októbra klesli o 12,64 %, najviac od vstupu Googlu na burzu v roku 2004.
- Trhová hodnota spoločnosti sa za jediný deň znížila približne o 500 miliárd USD.
- Google Cloud zvýšil tržby o 103 %, no vyhľadávanie zaostalo za očakávaniami a AI Mode sa zatiaľ speňažuje slabšie.
- Alphabet vykázal záporný voľný cash flow 9,1 miliardy USD, kým Microsoft vytvoril kladných 18,6 miliardy USD.
- Azure vzrástol o 48 % a Microsoft zatiaľ prepája výdavky na AI s tvorbou hotovosti presvedčivejšie.
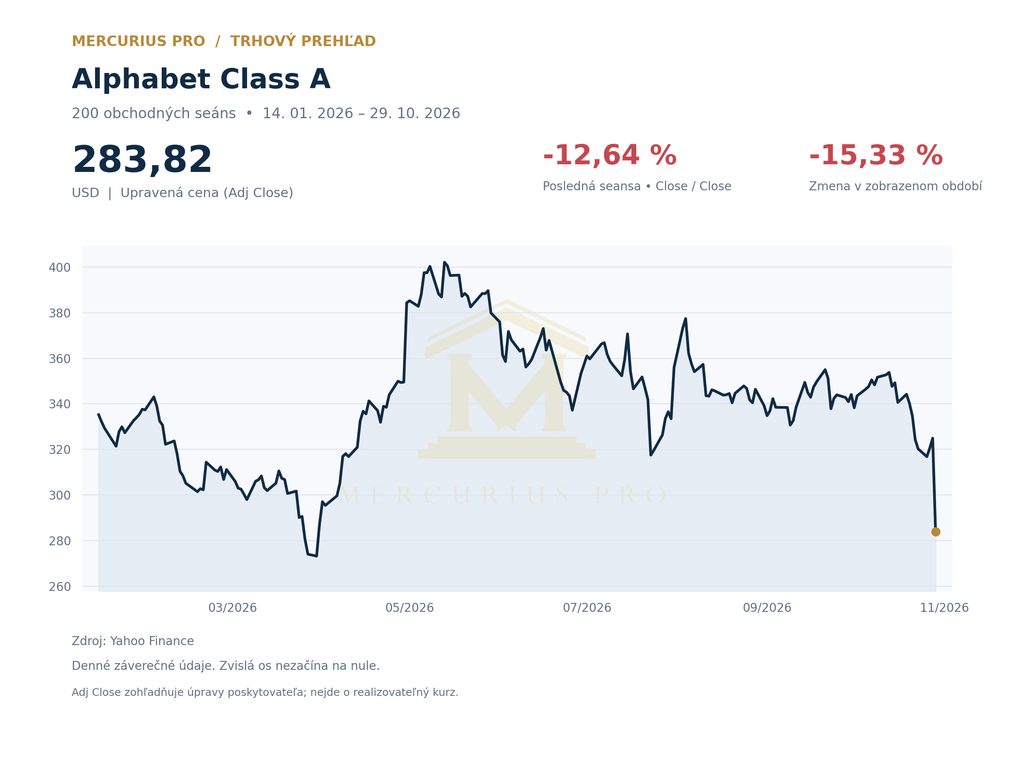
Akcie spoločnosti Alphabet (Nasdaq: GOOGL) uzavreli 29. októbra na 283,82 USD. Denný pokles o 12,64 % bol najprudší od IPO Googlu v roku 2004 a z trhovej hodnoty firmy vymazal približne 500 miliárd USD. Trh nereagoval na slabý dopyt po všetkých službách, ale na kombináciu horšieho speňažovania vyhľadávania a vysokých investícií do umelej inteligencie.
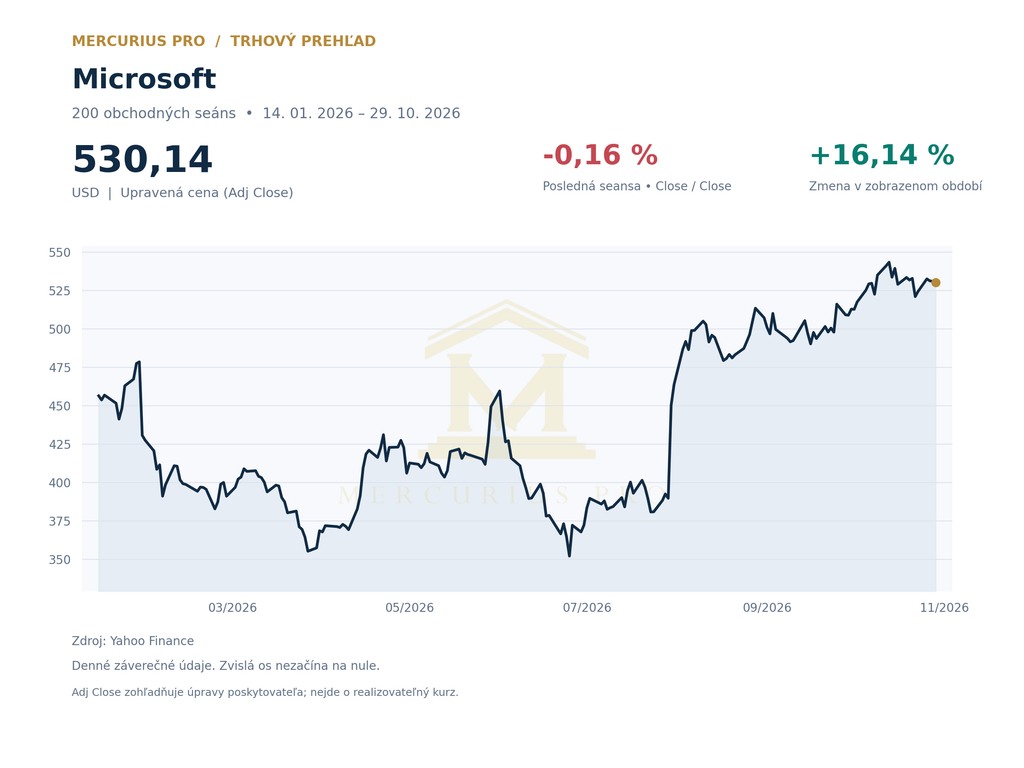
Microsoft zverejnil výsledky v rovnaký večer, no jeho akcie uzavreli nasledujúcu riadnu seansu na 530,14 USD, iba o 0,16 % nižšie. Rozdiel v reakcii ukázal, že pri hodnotení AI už nestačí samotný rast tržieb. Čoraz dôležitejšie je, ako rýchlo sa nové príjmy premieňajú na hotovosť.
Obe firmy patrili medzi hlavné udalosti nášho výsledkového kalendára na týždeň od 26. do 30. októbra, ktorý upozorňoval práve na rast cloudu, výdavky na dátové centrá a ich návratnosť.
Alphabet: rast tržieb nestačil na očakávania
Alphabet za tretí štvrťrok 2026 vykázal tržby 127,6 miliardy USD, medziročne o 25 % viac. Trh však podľa zverejneného konsenzu očakával približne 128,2 miliardy USD. Príjmy zo segmentu Google Search and other dosiahli 63,35 miliardy USD a medziročne vzrástli o 12 %, no zostali pod očakávaniami približne 64,9 miliardy USD.
Vyhľadávanie je kľúčové, pretože reklamné príjmy financujú rozsiahlu výstavbu infraštruktúry. Vedenie pripustilo, že dopyty v režime AI Mode zatiaľ prinášajú menej príjmov než tradičné vyhľadávanie. Rizikom preto nie je iba konkurencia chatbotov, ale aj možnosť, že vlastné AI odpovede čiastočne nahradia výnosnejšie reklamné formáty.
Google Cloud zdvojnásobil tržby
Vývoj nebol negatívny vo všetkých oblastiach. Google Cloud zvýšil tržby o 103 % na 30,71 miliardy USD, čím prekonal očakávania trhu. Rast podporili firemné zákazky, AI infraštruktúra, cloudové služby aj predaj systémov založených na vlastných čipoch TPU.
Silný cloud je dôležitým protiargumentom k prudkému poklesu akcií. Alphabet má technologickú základňu aj rastúci podnikový segment. Pre hodnotenie celej skupiny však zostáva rozhodujúce, či cloud dokáže vyvážiť tlak na reklamný model a rastúcu kapitálovú náročnosť.
Investície stlačili voľný cash flow do mínusu
Kapitálové výdavky Alphabetu dosiahli približne 51,4 miliardy USD a voľný cash flow bol záporný na úrovni približne 9,1 miliardy USD. Záporná hodnota neznamená prevádzkovú stratu. Ukazuje však, že budovanie dátových centier a výpočtovej kapacity spotrebovalo v štvrťroku viac hotovosti, než zostalo po odpočítaní investícií.
S rastúcim programom výstavby sa zvyšuje význam návratnosti infraštruktúry, budúcich odpisov, nákladov na energiu a prípadného externého financovania. Vedenie navyše signalizovalo ďalšie výrazné zvýšenie investícií v roku 2027. Práve tento nesúlad medzi rastom cloudu a okamžitou tvorbou hotovosti patril k hlavným dôvodom negatívnej reakcie trhu.
Microsoft ukázal vyváženejší model speňažovania AI
Microsoft za prvý štvrťrok fiškálneho roka 2027 vykázal tržby 92,3 miliardy USD, medziročne o 19 % viac. Upravený zisk dosiahol 4,89 USD na akciu a Azure zvýšil tržby o 48 %. Firma pre ďalší štvrťrok naznačila pokračovanie rastu Azure približne o 49 až 50 %.
Výhodou Microsoftu je širší spôsob speňažovania AI. Okrem prenájmu výpočtovej kapacity predáva funkcie umelej inteligencie prostredníctvom Microsoft 365, nástrojov Copilot a dlhodobých podnikových zmlúv. Existujúca zákaznícka základňa uľahčuje zavádzanie nových služieb, hoci zároveň zvyšuje tlak na ich spoľahlivosť a merateľnú úžitkovú hodnotu.
Hotovosť vysvetľuje rozdiel v reakcii akcií
Microsoft pri kapitálových výdavkoch približne 45,2 miliardy USD vytvoril kladný voľný cash flow okolo 18,6 miliardy USD. Trhu tak poskytol presvedčivejší dôkaz, že expanzia AI môže súčasne podporovať tržby aj tvorbu hotovosti.
Tento rozdiel však netreba považovať za trvalý. Časť nižších investičných výdavkov Microsoftu súvisela s odloženým dodaním kapacít a vedenie očakáva ich ďalší rast. Akcie po výsledkoch v predĺženom obchodovaní najprv posilnili o viac než 3 %, no v riadnej seanse 29. októbra zisk neudržali a klesli o 0,16 %.
Grafy ukazujú výrazne odlišný vývoj
Alphabet uzavrel 29. októbra na 283,82 USD po dennom prepade o 12,64 %. Za 200 obchodných seáns zachytených v priloženom grafe stratil 15,33 %. Prudký posledný pohyb tak výrazne zhoršil aj strednodobý vývoj titulu.
Microsoft uzavrel rovnakú seansu na 530,14 USD, čo znamenalo pokles o 0,16 %. Za zobrazených 200 obchodných seáns však vzrástol o 16,14 %. Cenový rozdiel odráža vyššiu dôveru trhu v súčasnú schopnosť Microsoftu premieňať rast AI na hotovosť, nie istotu, že jeho kapitálové výdavky budú bez rizika.
Čo bude rozhodovať v ďalších štvrťrokoch
Hlavný rozdiel medzi firmami nespočíva v tom, že by jedna na AI zarábala a druhá nie. Microsoft má zatiaľ čitateľnejšie spojenie medzi cloudovým dopytom, podnikovým softvérom a voľným cash flow. Alphabet kombinuje mimoriadne rýchly rast cloudu s reklamnou činnosťou, ktorej model sa vplyvom AI mení.
Pri Alphabete bude dôležitý rast a speňažovanie vyhľadávania, marža Google Cloud a návratnosť kapitálových výdavkov. Pri Microsofte treba sledovať tempo Azure, využitie Copilotu a rast investícií do dátových centier. Historický prepad Alphabetu ukazuje, že trh začal popri prísľuboch AI dôslednejšie oceňovať aj náklady a riziká prechodu k novému obchodnému modelu.
Zhrnutie
Alphabet vykázal silný rast cloudu, no slabší výkon vyhľadávania a záporný voľný cash flow prevážili nad pozitívnymi časťami výsledkov. Rekordný prepad akcií preto nebol odmietnutím celej stratégie AI, ale prudkým prehodnotením ceny a času potrebného na jej návratnosť.
Microsoft zatiaľ ponúka vyváženejší obraz: rýchly rast Azure, širšie možnosti speňažovania AI a kladnú tvorbu hotovosti. Ani jeho model však nie je bez rizika, pretože ďalšia výstavba kapacít môže zvýšiť výdavky a oddialiť návratnosť investícií.
Zdroje
- Alphabet: výsledky za tretí štvrťrok 2026
- Microsoft: výsledky za prvý štvrťrok fiškálneho roka 2027
- The Wall Street Journal: rekordný pokles trhovej hodnoty Alphabetu
- Yahoo Finance: Alphabet
- Yahoo Finance: Microsoft
Text má informačný charakter a nepredstavuje investičné odporúčanie.