
Akciové trhy 30. októbra: technológie klesajú, zdravotníctvo a obrana rastú
Hlavné body
- Nasdaq Composite klesol o 1,38 %, kým Russell 2000 získal 1,01 %. Pokles veľkých indexov preto nevystihuje vývoj celého trhu.
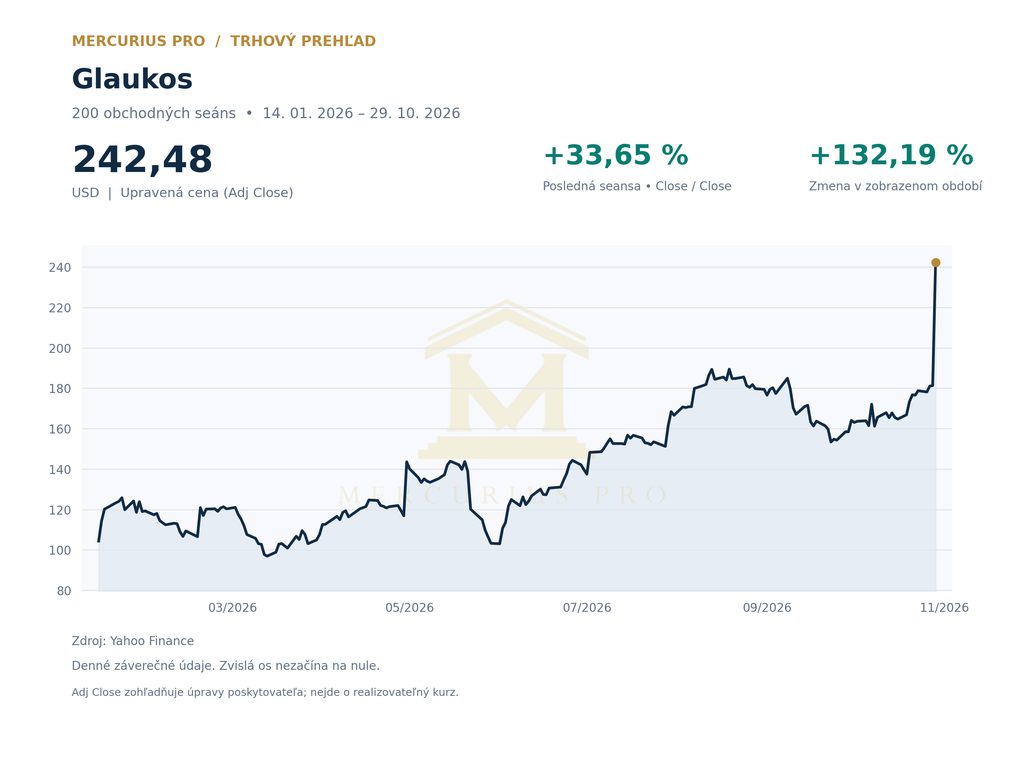
- Zdravotníctvo podporili firemné výsledky: Eli Lilly posilnila o 6,63 %, Merck približne o 3,8 % a Glaukos zvýšil výhľad tržieb.
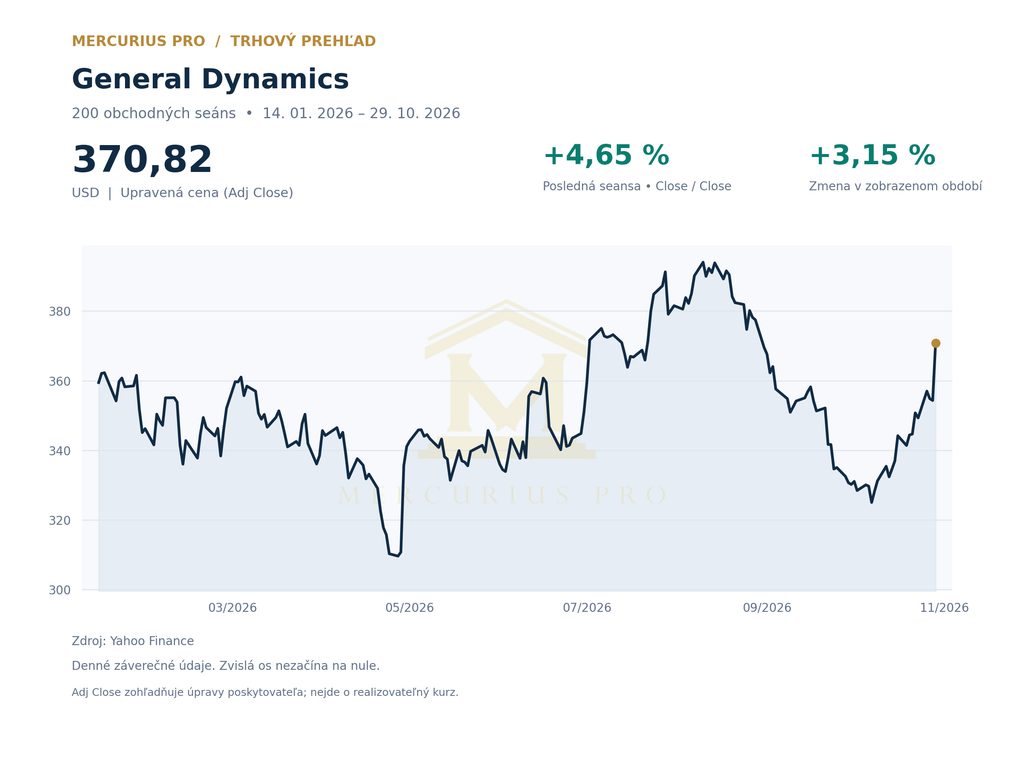
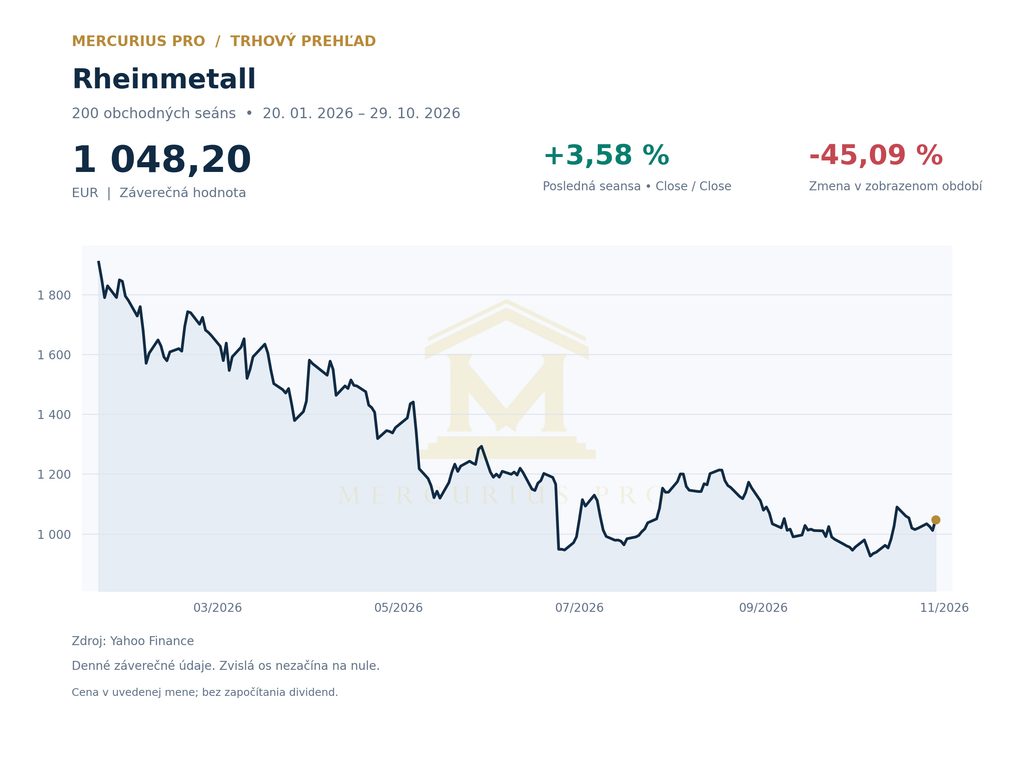
- Obranné akcie rástli v USA aj v Európe. General Dynamics získala 4,65 %, Lockheed Martin 2,20 % a Rheinmetall 3,58 %.
- STOXX Europe 600 vzrástol o 0,77 %, pričom európske akcie podporili energetické a priemyselné spoločnosti.
- Výsledková sezóna pokračuje pri vyššej inflácii. Trh posudzuje návratnosť investícií do AI, firemné marže aj náklady kapitálu.
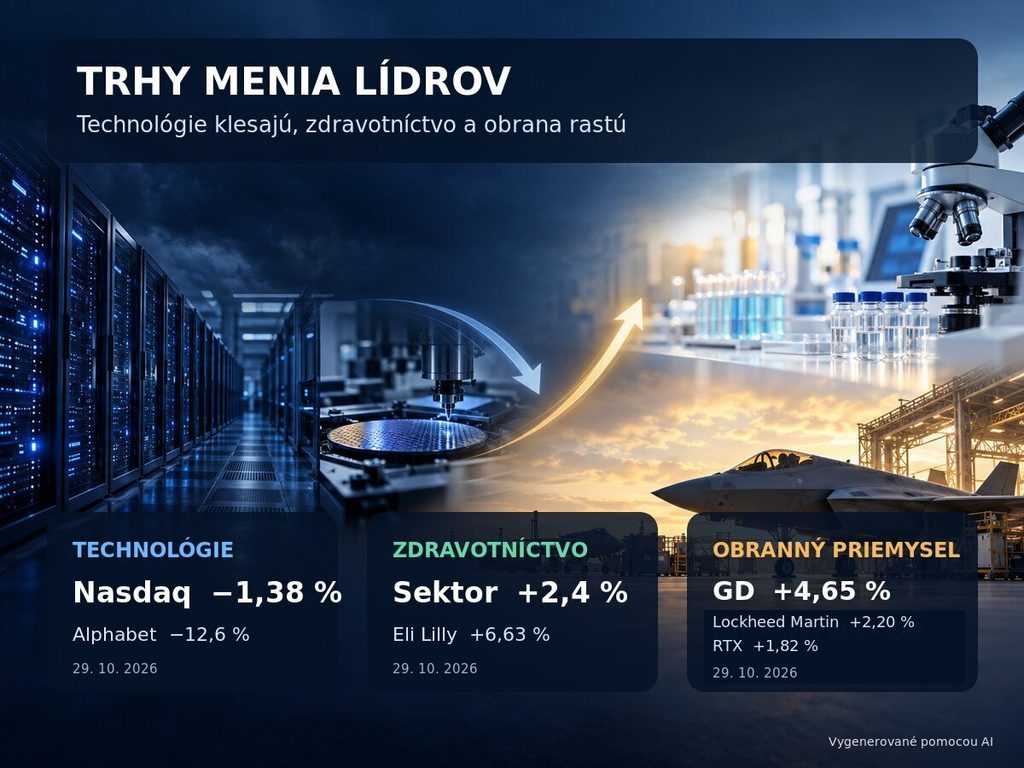
Akciové trhy 30. októbra vstupujú do záveru týždňa s výraznými rozdielmi medzi sektormi. Štvrtkové obchodovanie 29. októbra ukázalo pestrejší obraz svetových akcií, než naznačuje pokles indexu Nasdaq. Prudké oslabenie Alphabetu a obavy z návratnosti investícií do umelej inteligencie zaťažili hlavné americké indexy. Zároveň však rástli menšie spoločnosti, väčšina sledovaných sektorov, zdravotnícke firmy aj viacerí výrobcovia obrannej techniky.
V Európe podporili rast energetické a priemyselné tituly, zatiaľ čo ázijské burzy rozdielne reagovali na výsledky výrobcov polovodičov. Rozpor medzi poklesom technologických gigantov a širšou účasťou ostatných akcií na raste je hlavnou témou ranného prehľadu.
Prehľad vychádza zo záverečných cien zo štvrtka 29. októbra 2026 a z firemných správ dostupných do piatkového rána. Pri výsledkoch oznámených po zatvorení búrz rozlišuje riadnu seansu a predĺžené obchodovanie. Piatkové záverečné kurzy ešte nie sú známe.
Akciové trhy: americké indexy klesli, väčšina sektorov však rástla
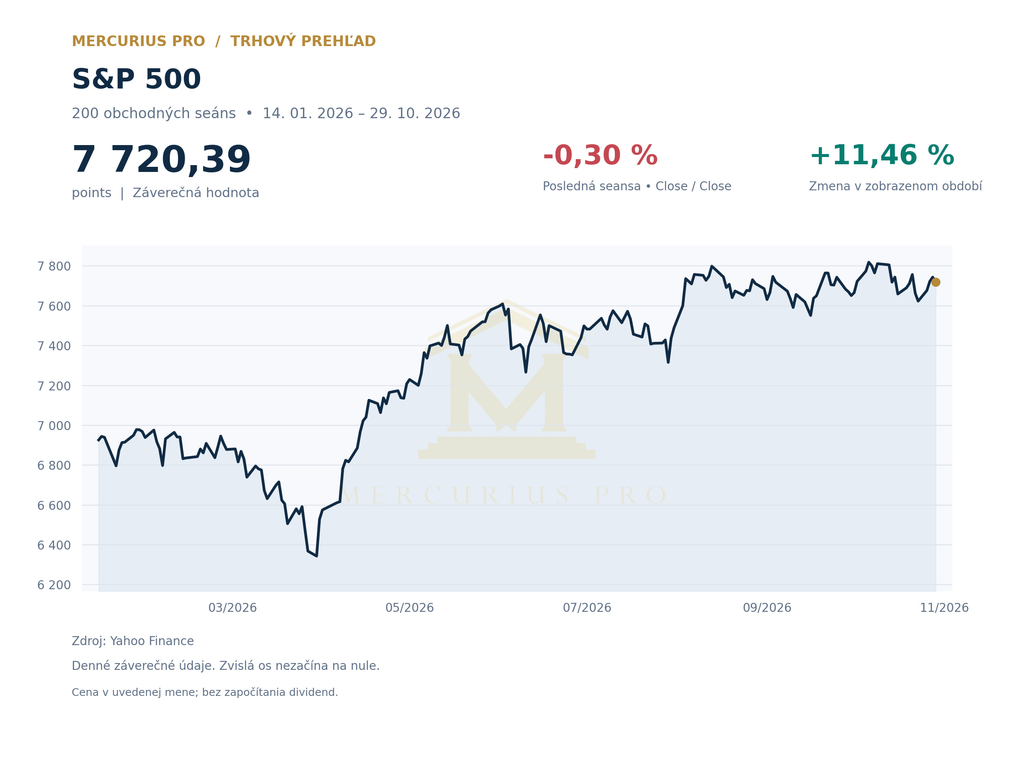
Index S&P 500 uzavrel na 7 720,39 bodu (−0,30 %), Nasdaq Composite na 26 184,72 bodu (−1,38 %) a Dow Jones Industrial Average na 52 342,56 bodu (−0,25 %). Naopak, index menších spoločností Russell 2000 vzrástol o 1,01 % na 2 859,22 bodu. Vývoj naznačuje, že predajný tlak sa sústredil najmä na niektoré najväčšie technologické tituly a komunikačné služby.
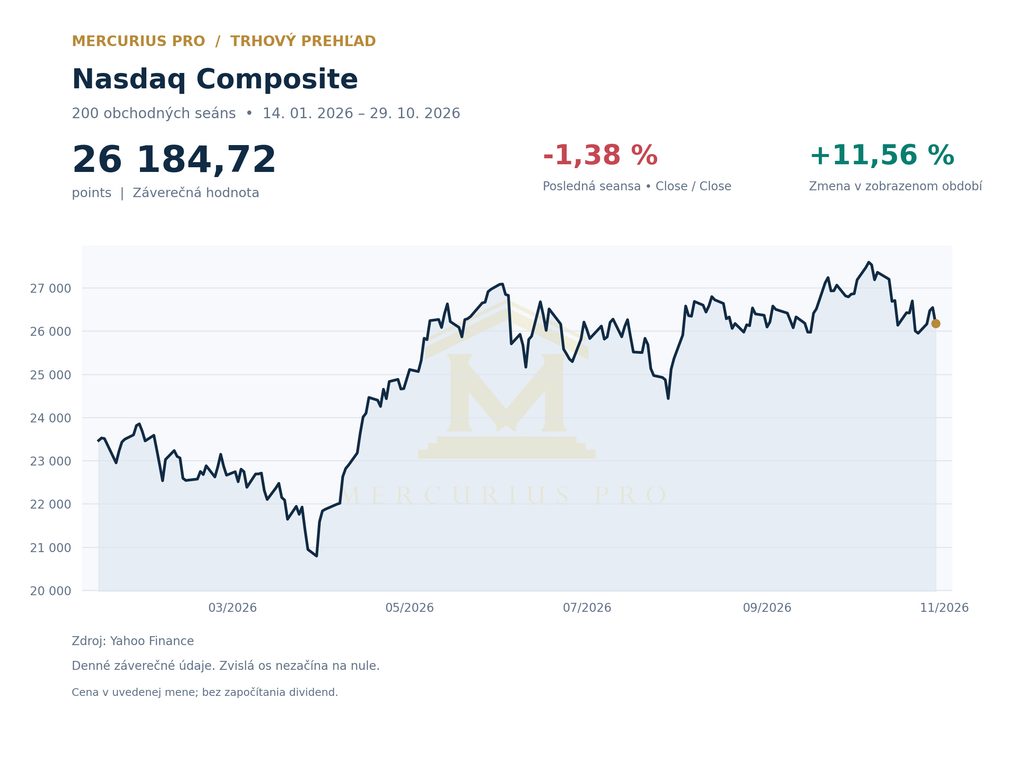
Alphabet stratil približne 12,6 % a výrazne zaťažil kapitalizačne vážený S&P 500. Amazon pred zverejnením vlastných výsledkov uzavrel nižšie o 4,25 % a Micron oslabil približne o 5 %. Na druhej strane Apple pridal zhruba 1,5 %, Meta takmer 2 %, Eli Lilly 6,63 % a Mastercard 4,16 %. Ich pozitívny príspevok nestačil vykompenzovať váhu oslabených technologických gigantov.
Podľa prehľadu sektorových ETF za 29. októbra posilnilo deväť z jedenástich sledovaných sektorov. Zdravotníctvo získalo približne 2,4 %, nehnuteľnosti 2,2 %, základný spotrebný tovar 1,5 %, utility 1,5 %, finančný sektor 1,4 % a priemysel takmer 1 %. Technologický sektor naopak oslabil asi o 1,2 % a komunikačné služby o 1,9 %. Sektorové ETF nie sú totožné s oficiálnymi sektorovými indexmi S&P 500, poskytujú však užitočný pohľad na šírku rastu.
Trh preto nemožno jednoducho označiť za plošný výpredaj v režime risk-off. Vývoj skôr zodpovedá selektívnemu preceňovaniu: účastníci trhu prísnejšie posudzujú vzdialené výnosy z AI, no oceňujú aktuálne objednávky, ziskovosť a rast predaja. Samotná denná zmena cien však nepreukazuje konkrétny objem presunu kapitálu medzi sektormi.
Zdravotníctvo: silné výsledky farmaceutických a technologických firiem
Eli Lilly podporil dopyt po liekoch na diabetes a obezitu
Eli Lilly posilnila o 6,63 % po výsledkoch, ktoré ukázali silný dopyt po liekoch Mounjaro a Zepbound. Tržby za tretí štvrťrok vzrástli o 39 % na 24,4 miliardy USD a upravený zisk na akciu, non-GAAP EPS, dosiahol 7,48 USD. Konsenzus S&P publikovaný na Yahoo Finance predstavoval približne 22,61 miliardy USD pri tržbách a 6,61 USD pri upravenom EPS. Firma zvýšila celoročný výhľad tržieb na 91 až 92 miliárd USD.
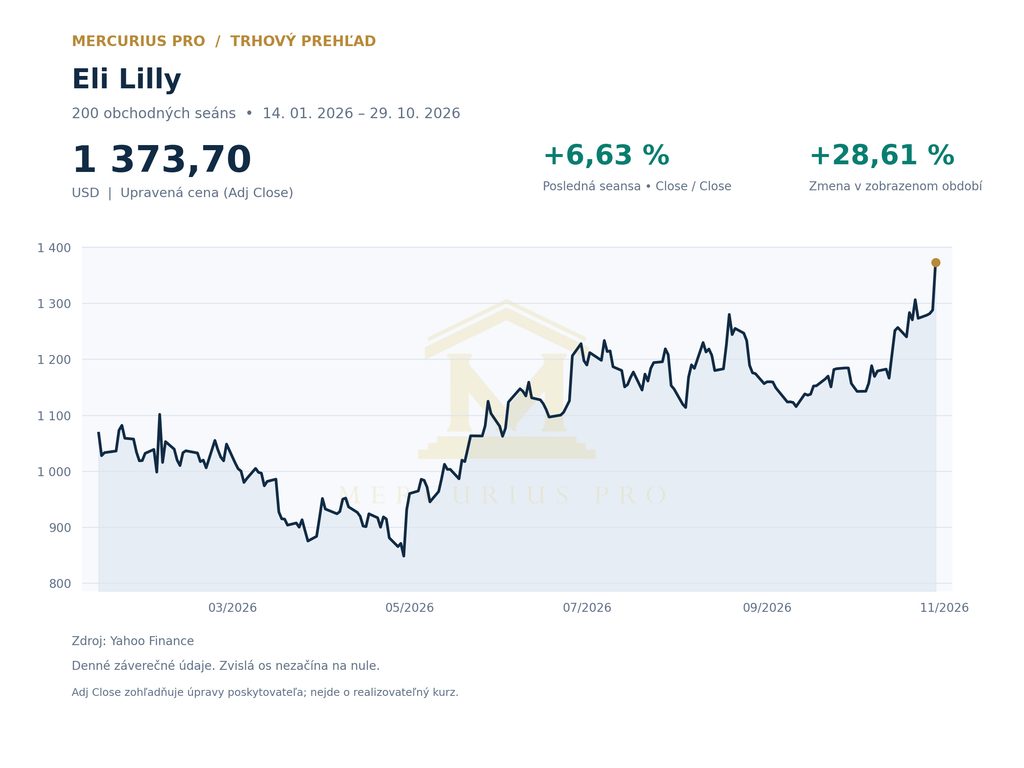
Pri interpretácii treba oddeliť obchodný výkon od jednorazových vplyvov. Výsledky obsahovali približne 900 miliónov USD priaznivých položiek, okrem iného z míľnikových platieb a úprav odhadov rabatov. Aktualizované rozpätie celoročného non-GAAP EPS 35 až 36 USD zároveň zahŕňa mimoriadne náklady na získaný výskum a vývoj. Silný dopyt preto nemožno mechanicky premietnuť do každej nasledujúcej štvrťročnej ziskovej marže.
Merck a Glaukos ukázali ďalšie zdroje rastu
Merck & Co. vzrástol približne o 3,8 %. Vykázal tržby okolo 18,1 miliardy USD oproti očakávaným 17,3 miliardy USD a upravený EPS 2,49 USD oproti odhadu 2,09 USD. Hospodárenie naďalej podporuje onkologická liečba Keytruda aj ďalšie produkty. Pre dlhodobé ocenenie však zostáva zásadná budúca strata patentovej ochrany kľúčových liečiv a rozširovanie portfólia.
Výrobca očných liečebných technológií Glaukos dosiahol rekordné tržby 211 miliónov USD, medziročne vyššie o 58 %. Americká divízia zameraná na glaukóm vzrástla o 47 % a segment Corneal Health o 154 %. Spoločnosť zvýšila celoročný výhľad tržieb na 775–785 miliónov USD a predstavila predbežný cieľ jednej miliardy USD na rok 2027. Tieto výsledky zverejnila už 28. októbra, nie až počas štvrtkovej seansy.
Glaukos nie je veľkosťou ani diverzifikáciou porovnateľný s Eli Lilly či Merckom. Pri jeho hodnotení preto popri raste treba sledovať náklady komercializácie a riziko vysokého ocenenia. Tradičné farmaceutické firmy, výrobcovia zdravotníckych pomôcok a mladšie biotechnologické spoločnosti majú odlišné riziká. Rast zdravotníctva počas jedného dňa tak nepreukazuje trvalú odolnosť celého sektora, ukazuje však rastové príležitosti aj mimo AI.
Obranný priemysel: objednávky a rozpočty podporujú záujem o akcie
Výraznú pozornosť pritiahli aj spoločnosti spojené s obranou a letectvom. General Dynamics posilnila o 4,65 % na 370,82 USD, Lockheed Martin o 2,20 % na 643,59 USD a RTX o 1,82 % na 199,40 USD. Rast sa teda neobmedzil na jediného výrobcu. Trh sleduje nové objednávky, rozširovanie výroby aj premenu dlhodobých kontraktov na tržby a cash flow.
Lockheed Martin vykázal za tretí štvrťrok tržby približne 20,7 miliardy USD a portfólio nevybavených objednávok okolo 292 miliárd USD. RTX oznámila tržby zhruba 25 miliárd USD a backlog približne 340 miliárd USD, ktorý zahŕňa obranné aj civilné programy. Takéto objemy zvyšujú predvídateľnosť budúcej práce, nie sú však garantovaným budúcim ziskom. Dodávky sa rozkladajú na viac rokov a podliehajú výrobným, rozpočtovým aj zmluvným rizikám.
V Európe patrili medzi sledované tituly Rheinmetall (+3,58 %), Thales (+1,92 %) a BAE Systems (+2,22 %). Vyššie výdavky na obranu, dopĺňanie zásob munície a modernizácia protivzdušnej obrany vytvárajú dlhodobejší dopyt. Tempo rastu jednotlivých firiem sa však môže výrazne líšiť. Ziskovosť kontraktov ovplyvňujú kapacity tovární, dostupnosť komponentov, inflácia, pevne dohodnuté ceny aj termíny dodávok.
Česká stopa: Colt CZ a Czechoslovak Group
Akcie Colt CZ Group uzavreli 29. októbra na 850 Kč (+1,19 %) a prekonali rast pražského indexu PX (+0,38 %). Súčasťou širšieho príbehu českého obranného priemyslu je aj Czechoslovak Group (CSG), pri ktorej sledujeme kotáciu v Amsterdame. Colt CZ a CSG majú odlišné produktové aj geografické portfóliá. Spoločnou témou zostávajú dodávky munície a obranného vybavenia.
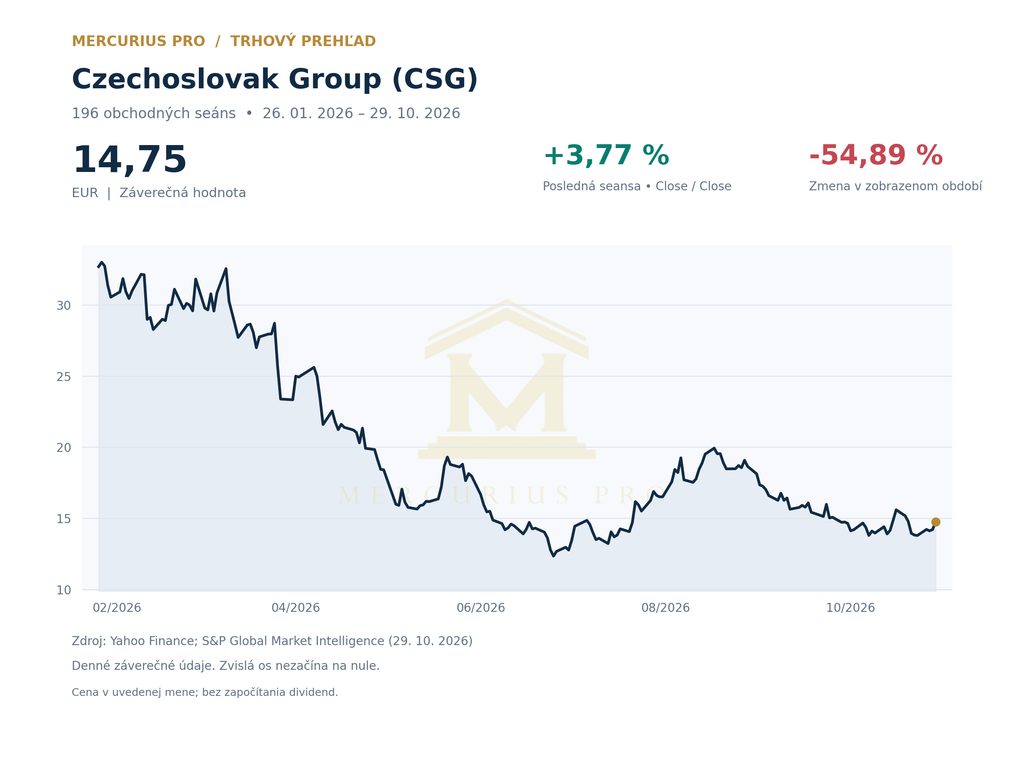
Pre ďalší vývoj budú rozhodujúce schválené štátne rozpočty, výroba a jej ziskovosť. Vysoké očakávania budúcich kontraktov už môžu byť započítané v cenách akcií. Pomalá realizácia programov alebo zmena vládnych priorít preto môžu vyvolať korekciu aj pri vysokom objeme nevybavených objednávok.
Technológie a AI: trh požaduje návratnosť kapitálu
Štvrtkový pokles Alphabetu ilustruje prísnejšie posudzovanie investícií do umelej inteligencie. Rýchly rast cloudových služieb alebo oznámenie ďalších dátových centier už samy osebe nemusia stačiť. Trh skúma, aké výnosy nové služby vytvárajú a kedy kapitálovo náročná infraštruktúra prinesie udržateľný free cash flow. Pri Alphabete sa pridáva otázka, ako generatívna AI mení monetizáciu internetového vyhľadávania.
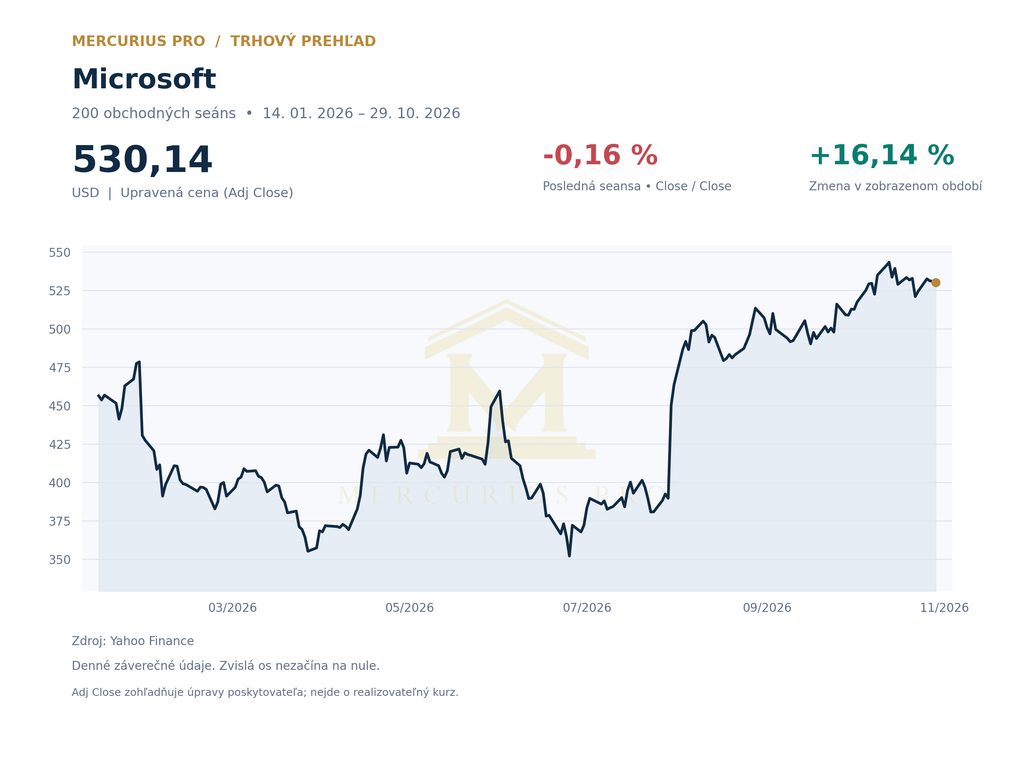
Microsoft má odlišný model, keďže AI monetizuje cez Azure aj prostredníctvom firemného softvéru a predplatného. Rozširovanie výpočtovej kapacity však zvyšuje CapEx aj budúce odpisy. Porovnávanie gigantov preto vyžaduje pohľad na marže, cash flow a náklady na uspokojenie dopytu. Tieto otázky boli súčasťou aj nášho prehľadu výsledkovej sezóny a centrálnych bánk na týždeň 26.–30. októbra, ktorý vznikol pred zverejnením aktuálnych výsledkov.
Amazon: rast AWS sprevádzajú vysoké investície
Amazon zverejnil výsledky až po zatvorení americkej burzy 29. októbra. Tržby dosiahli približne 201,94 miliardy USD oproti konsenzu 202,25 miliardy USD a zriedený EPS 1,89 USD oproti očakávaným 1,97 USD. AWS medziročne vzrástol zhruba o 39 % na 46 miliárd USD. Výhľad celkových tržieb na štvrtý štvrťrok a investičná náročnosť AI však vyvolali negatívnu reakciu v predĺženom obchodovaní.
Firma očakáva za rok 2026 CapEx okolo 220 miliárd USD. Jej free cash flow za posledných dvanásť mesiacov bol záporný približne 42,4 miliardy USD. Táto kombinácia vysvetľuje, prečo trh hodnotí nielen rast cloudu, ale aj cenu jeho financovania. Reakciu po výsledkoch nemožno zamieňať za záverečnú cenu riadnej štvrtkovej seansy.
Intel: prekonanie odhadov nestačilo na silný výhľad
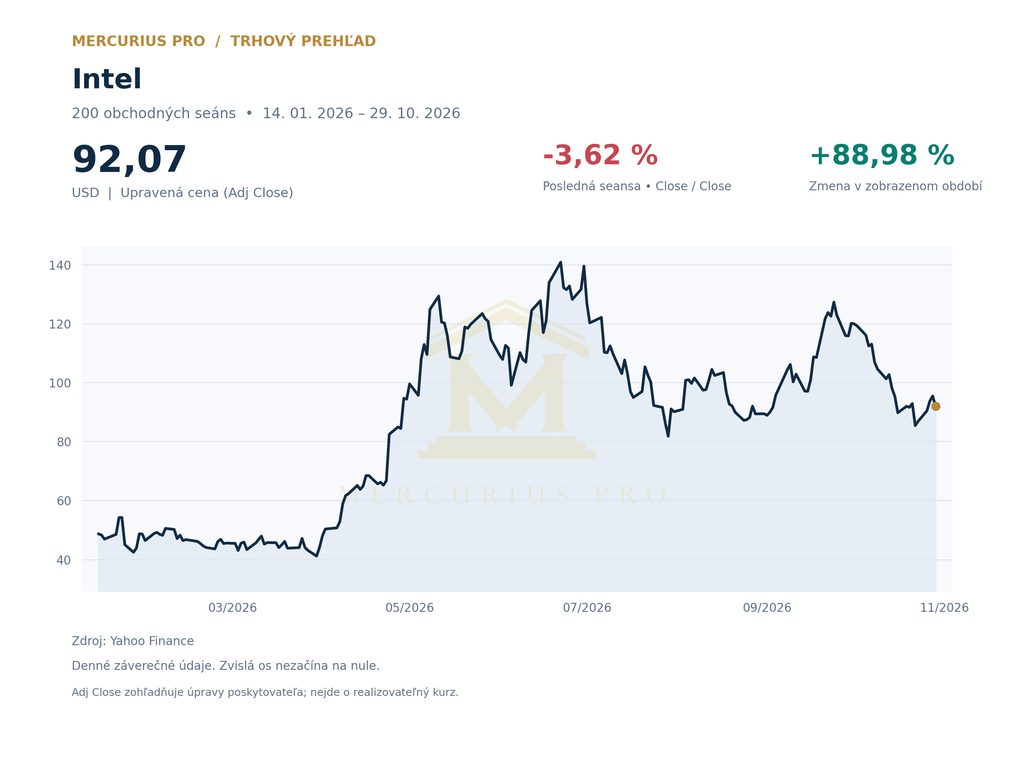
Intel vykázal upravený EPS 0,52 USD oproti konsenzu 0,40 USD a tržby približne 16,51 miliardy USD oproti očakávaným 16,48 miliardy USD. Výhľad na záver roka však zaostal za očakávaniami. Slabší dopyt po osobných počítačoch a nároky na výrobné kapacity upozorňujú na riziká ďalšieho vývoja. Aj tu sa ukazuje, že budúci výhľad môže pri oceňovaní prevážiť nad prekonaním odhadov za uplynulý štvrťrok.
Európa: energetika a priemysel podporili indexy
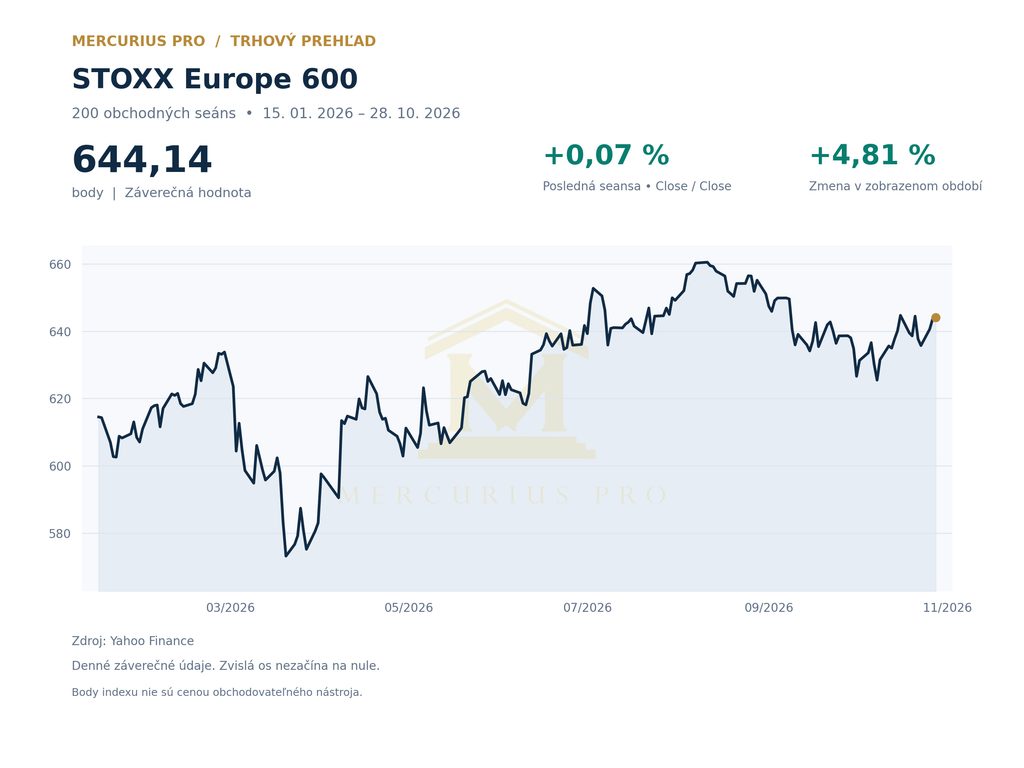
STOXX Europe 600 vzrástol o 0,77 % na 649,11 bodu. Podporu poskytli Shell a TotalEnergies, ktorým vyššie ceny energií pomáhajú zvyšovať výnosy a marže. Shell zároveň oznámil ďalší spätný odkup akcií približne za 5 miliárd USD. Pozitívne pôsobili aj firemné správy Airbusu a Renaultu, kým niektoré bankové tituly po výsledkoch zaostávali.
Rast producentov energií však nie je automaticky priaznivou správou pre celú ekonomiku. Drahšia ropa a plyn zvyšujú náklady priemyslu, dopravy aj domácností a komplikujú znižovanie inflácie. Energetické akcie tak môžu rásť súčasne s tlakom na marže iných cyklických firiem. ECB ponechala 29. októbra sadzby bez zmeny; podstatné bude, či energetický šok ustúpi, alebo sa prenesie do širšieho rastu cien.
Ázia: rozdielne výsledky polovodičových spoločností
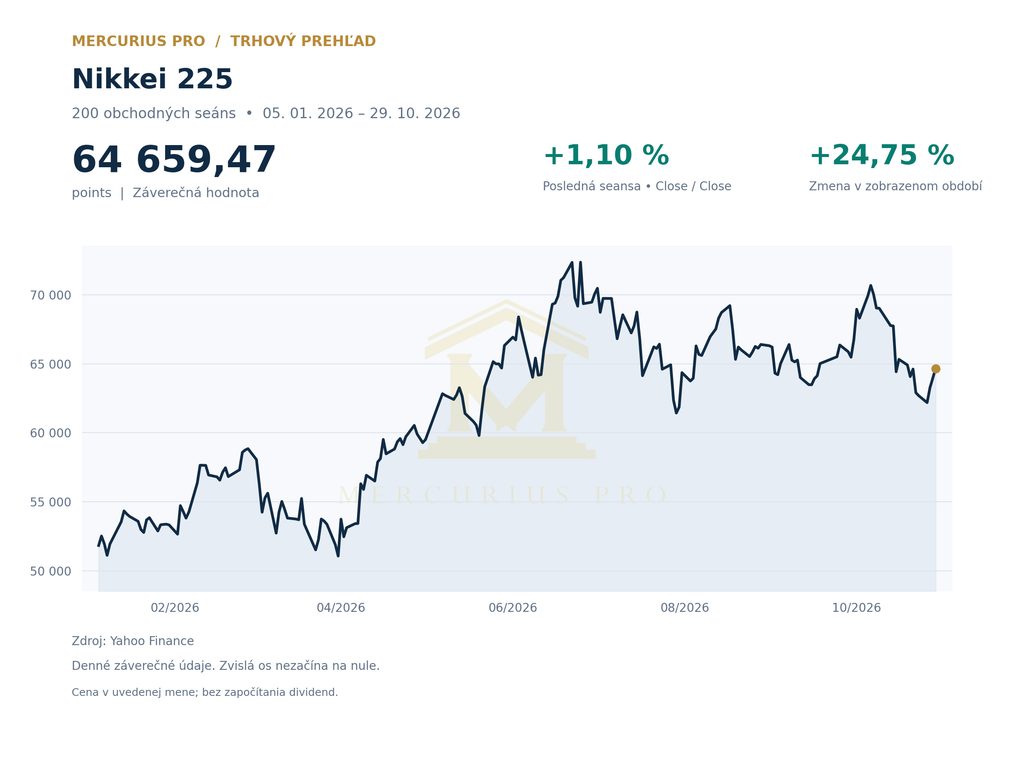
Japonský Nikkei 225 uzavrel 29. októbra približne na 64 659,47 bodu, zhruba o 1 % vyššie. Výrobca polovodičových testovacích systémov Advantest po silnom výsledkovom výhľade posilnil približne o 6 %. Juhokórejský KOSPI naopak oslabil o 1,24 % na 5 937,66 bodu a Samsung Electronics stratil približne 4,1 %. Trh odlišoval vykázaný výkon od vysokých očakávaní zahrnutých v cenách akcií.
Taiwanský Taiex klesol o 1,42 % na 46 368,33 bodu. V Číne Shanghai Composite oslabil o 0,82 % na 3 651,43 bodu, Shenzhen Component o 2,92 % a ChiNext o 4,45 %. Technologický cyklus teda nie je jednotný ani v Ázii. Výrobcovia čipov, dodávatelia zariadení, prevádzkovatelia infraštruktúry a koncoví zákazníci majú rozdielne marže aj investičné potreby.
Praha, Viedeň, Varšava a Kanada
Pražský PX vzrástol o 0,38 % na 2 648,33 bodu. Erste posilnila o 1,32 % na 2 618 Kč, Moneta Money Bank o 1,19 % na 196,20 Kč a Colt CZ Group o 1,19 % na 850 Kč. Doosan Škoda Power naopak stratila zhruba 2,7 %. V Česku išlo o prvý obchodný deň po štátnom sviatku 28. októbra.
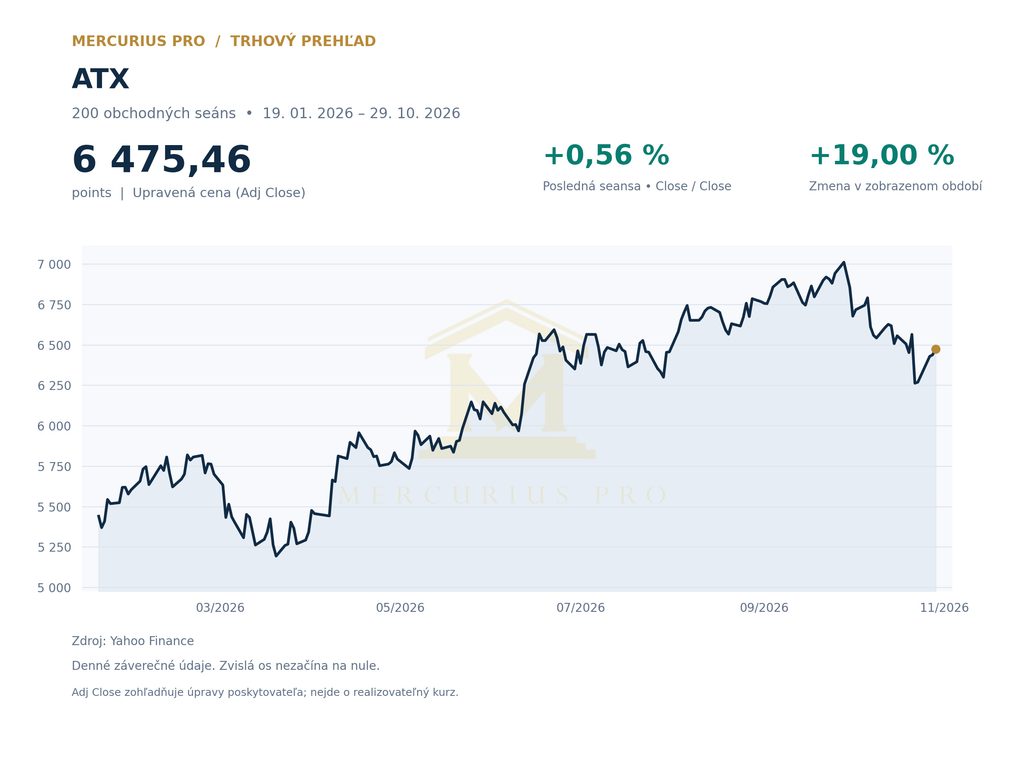
Rast vybraných bánk a zbrojárskeho priemyslu odráža odlišné zloženie domáceho trhu oproti americkým technologicky orientovaným indexom. Viedenský ATX získal 0,56 % na 6 475,46 bodu, pričom výraznejšie rástli Lenzing, DO & CO a voestalpine. Varšavský WIG20 pridal 0,86 % na 4 283,82 bodu za podpory bánk Alior a Pekao a spoločnosti Allegro.
Kanadský S&P/TSX Composite uzavrel o 0,04 % nižšie na 36 249,03 bodu. Popri technológiách je pre kanadské akcie dôležitá vysoká váha ťažby, komodít a finančných spoločností. Rozdielne sektorové zastúpenie preto pomáha vysvetliť aj odlišné reakcie regionálnych indexov.
Makroekonomika: silný rast USA a vyššia inflácia
Prvý odhad amerického HDP ukázal v treťom štvrťroku anualizovaný rast o 3,4 % po 2,2 % v predchádzajúcom období. Ekonomiku podporovali spotreba domácností a podnikové investície vrátane infraštruktúry AI. Septembrová inflácia PCE však dosiahla 3,6 % medziročne oproti 3,4 % v auguste a jadrová inflácia PCE predstavovala 3,1 %. Fed 28. októbra ponechal cieľové pásmo sadzieb na 3,75–4,00 %.
Kombinácia robustného hospodárstva a vyššej inflácie komplikuje výhľad menovej politiky. Vyššie sadzby zvyšujú diskontnú mieru budúcich ziskov a môžu výraznejšie zaťažiť firmy, ktorých ocenenie stojí na vzdialených rastových očakávaniach. Naopak, odolnejšie môžu byť spoločnosti schopné prenášať náklady do cien a udržať si marže. Pre trh preto záleží aj na kvalite rastu, cene kapitálu a ďalšom vývoji inflácie.
Výsledková sezóna: prehľad hlavných spoločností
USA: zdravotníctvo a platobné služby
Eli Lilly: Tržby 24,4 miliardy USD a upravený EPS 7,48 USD prekonali konsenzus 22,61 miliardy USD a 6,61 USD. Celoročný výhľad tržieb dosahuje 91–92 miliárd USD. Hlavnými produktmi sú Mounjaro a Zepbound. Riziká zahŕňajú cenový tlak, reguláciu úhrad aj jednorazové položky.
Merck & Co.: Tržby približne 18,1 miliardy USD a upravený EPS 2,49 USD prekročili očakávaných 17,3 miliardy USD a 2,09 USD. Dopyt po Keytrude podporuje hospodárenie. Dlhodobo bude rozhodovať životný cyklus patentov a úspech nových produktov.
Mastercard: Tržby dosiahli približne 9,8 miliardy USD a upravený EPS 5,31 USD. Akcie posilnili o 4,16 % napriek obmedzenému výsledkovému prekvapeniu. Objem platieb a prevádzkové marže zostávajú dôležitými ukazovateľmi odolnosti finančných služieb.
Glaukos: Tržby 211 miliónov USD vzrástli o 58 % a non-GAAP EPS predstavoval 0,47 USD. Celoročný výhľad tržieb sa zvýšil na 775–785 miliónov USD. Firma je príkladom rastu inovatívnych zdravotníckych technológií mimo najväčších farmaceutických skupín.
USA: technológie a cloud
Amazon: Tržby 201,94 miliardy USD mierne zaostali za konsenzom 202,25 miliardy USD a EPS 1,89 USD za očakávanými 1,97 USD. AWS rýchlo rastie, no pozornosť sa sústreďuje na investície do AI, výhľad a záporný free cash flow. Výsledky prišli po zatvorení burzy, preto after-hours reakcia nie je štvrtkovým záverečným kurzom.
Intel: Tržby 16,51 miliardy USD prekonali konsenzus 16,48 miliardy USD a upravený EPS 0,52 USD očakávaných 0,40 USD. Slabší výhľad na štvrtý štvrťrok však prevážil nad výsledkami uplynulého obdobia. Rozhodujúci bude dopyt po PC, serverových procesoroch a vývoj výrobných kapacít.
Európa a Ázia: energetika, autá a polovodiče
Shell: Upravený štvrťročný zisk dosiahol približne 10,8 miliardy USD a firma oznámila spätný odkup akcií za 5 miliárd USD. Silné rafinérske marže a ceny LNG podporujú energetické podnikanie. Súčasne však vyššie ceny energií zvyšujú náklady iných sektorov.
Renault: Tržby predstavovali približne 11,6 miliardy EUR, medziročne viac o 1,5 %, a firma potvrdila celoročný výhľad. Pri hodnotení je podstatný rast tržieb a stabilita marží. Mechanické porovnávanie s americkým formátom EPS by malo obmedzenú výpovednú hodnotu.
Samsung Electronics a Advantest: Samsung oslabil približne o 4,1 %, kým Advantest získal okolo 6 %. Rozdielne reakcie ukazujú význam očakávaní započítaných do cien. Samotný rast výnosov nemusí na ďalšie posilnenie akcie stačiť.
Čo sledovať v piatok 30. októbra
V USA budú dôležité prvé reakcie Amazonu a Intelu počas riadnej seansy na výsledky oznámené po štvrtkovom zatvorení burzy. Pred otvorením trhu sa očakávajú ďalšie výsledky spoločností ExxonMobil, Chevron a AbbVie. Pozornosť sa sústredí aj na zdravotníctvo. Ďalšie výhľady tržieb a marží ukážu, či štvrtková priaznivá nálada v sektore pretrvá.
V Európe bude trh vyhodnocovať rozhodnutie ECB, ceny energií aj pokračovanie výsledkovej sezóny. Pri obrannom priemysle budú popri cenách akcií dôležité oznámené kontrakty a výrobné kapacity. V Ázii sa pozornosť upriami na signály Bank of Japan a výsledky finančných a priemyselných spoločností. Naprieč regiónmi zostáva zásadné odlišovať potvrdené výsledky od očakávaných budúcich ziskov.
Zhrnutie: rozhoduje kvalita rastu a tvorba hotovosti
Štvrtkové obchodovanie nepredstavovalo plošný ústup od akcií. Hlavné americké indexy zaťažilo niekoľko veľkých technologických titulov, zatiaľ čo menšie spoločnosti a väčšina sledovaných sektorov posilňovali. Výsledky Eli Lilly, Mercku a Glaukosu upriamili pozornosť na zdravotníctvo. Rast amerických aj európskych obranných firiem zasa pripomenul význam bezpečnostných výdavkov a dlhodobých objednávok.
Kľúčovou otázkou zostáva, kde sa rast tržieb premieňa na zisk, marže a free cash flow. Vyššia inflácia a drahší kapitál môžu prehlbovať rozdiely medzi firmami, ktoré napĺňajú vysoké očakávania, a spoločnosťami závislými od vzdialených prísľubov. Piatkové obchodovanie ukáže ďalšie reakcie na výsledky aj to, či sa rast udrží vo väčšej časti trhu.
Zdroje
- Associated Press – vývoj amerických indexov 29. októbra 2026: https://apnews.com/article/2c26b0b1bbc3bfab9f3f4b902172f458
- Reuters – americké akcie a výsledková sezóna: https://www.reuters.com/business/nasdaq-futures-slide-mixed-big-tech-results-test-ai-trade-2026-10-29/
- Eli Lilly – výsledky za tretí štvrťrok 2026 a výhľad: https://investor.lilly.com/news-releases/news-release-details/lilly-reports-third-quarter-2026-financial-results-raises-full
- Glaukos – výsledky za tretí štvrťrok 2026, zverejnené 28. októbra: https://investors.glaukos.com/news/news-details/2026/Glaukos-Announces-Third-Quarter-2026-Financial-Results/default.aspx
- Reuters – americká inflácia a spotreba: https://www.reuters.com/business/us-inflation-heats-up-september-consumer-spending-rises-2026-10-29/
- Yahoo Finance – výsledkový kalendár 29. októbra: https://finance.yahoo.com/calendar/earnings?day=2026-10-29
- Burza cenných papierov Praha – Colt CZ Group: https://www.pse.cz/detail/CZ0009008942?subtab=corporateProfile&tab=detail-profile
- MarketWatch – General Dynamics, obchodovanie 29. októbra: https://www.marketwatch.com/data-news/general-dynamics-corp-stock-outperforms-competitors-on-strong-trading-day-f097f8f7-18fa04366259
- Yahoo Finance – profily spoločností: https://finance.yahoo.com/quote/LLY/ ; https://finance.yahoo.com/quote/MRK/ ; https://finance.yahoo.com/quote/AMZN/ ; https://finance.yahoo.com/quote/INTC/ ; https://finance.yahoo.com/quote/GD/ ; https://finance.yahoo.com/quote/LMT/ ; https://finance.yahoo.com/quote/RTX/ ; https://finance.yahoo.com/quote/GKOS/
Text má informačný charakter a nepredstavuje investičné odporúčanie.