
Trhy 26. októbra: akcie posilnili pred výsledkami a rozhodnutiami centrálnych bánk
Čo sa dozviete
- Americké a európske indexy posilnili; v USA vynikli technológie, v Európe banky a automobilky.
- Pražský PX a varšavský WIG20 rástli, zatiaľ čo Viedeň bola pre štátny sviatok zatvorená.
- Ázijské údaje z 27. októbra sú priebežné, nie záverečné.
- Verizon, Cadence Design Systems a Celestica oznámili kvartálne výsledky.
- Investori čakajú na rozhodnutia centrálnych bánk a ďalšie firemné výsledky.
Stručné zhrnutie dňa
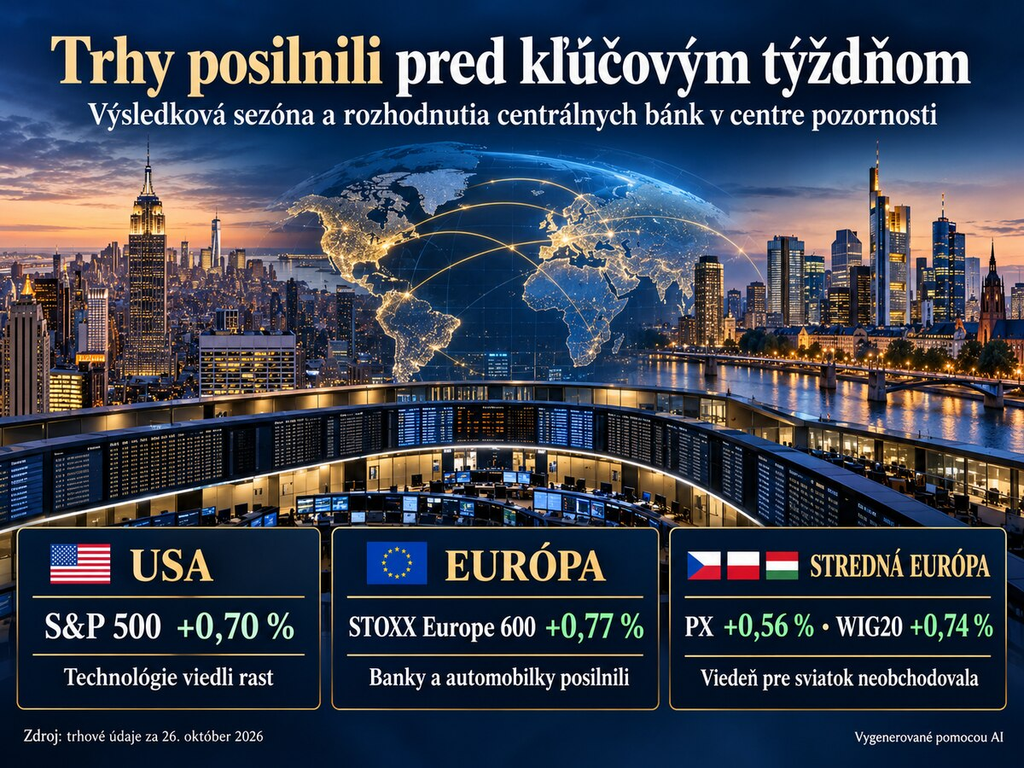
Pondelok 26. októbra 2026 priniesol rast hlavných amerických aj európskych akciových indexov. Trh vstúpil do týždňa s mimoriadne veľkým počtom firemných výsledkov, makroekonomických údajov a zasadnutí centrálnych bánk. V USA prevládol dopyt po technologických akciách; v Európe sa presadili predovšetkým banky a automobilový sektor. Pokles cien ropy zároveň oslabil energetické tituly.
Rast nemožno vykladať ako všeobecné zmiernenie rizík. Popri očakávaní výsledkov veľkých technologických spoločností zostali dôležité inflácia, náklady na financovanie a geopolitické riziká spojené s Blízkym východom.
USA a Kanada: technológie podporili indexy
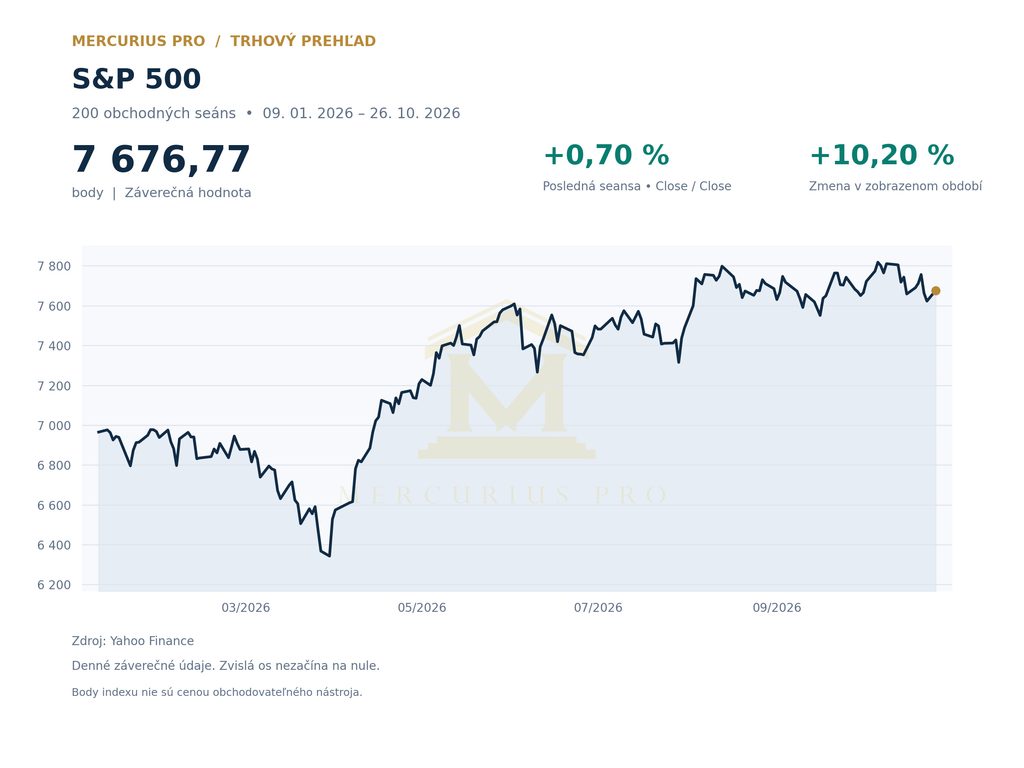
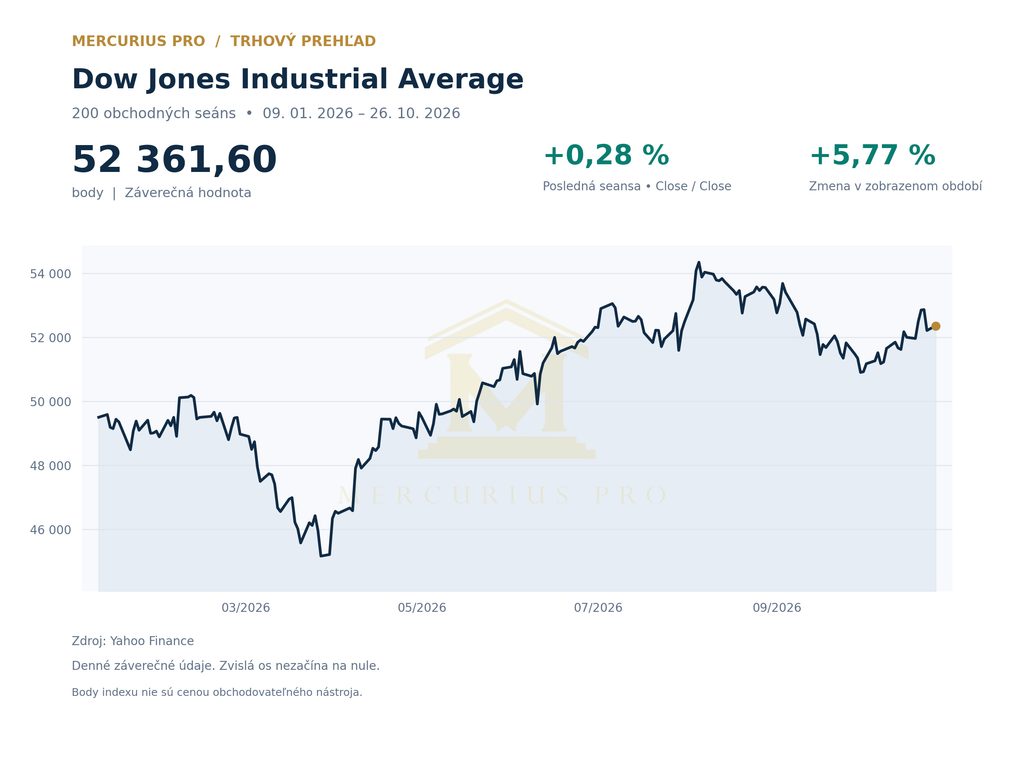
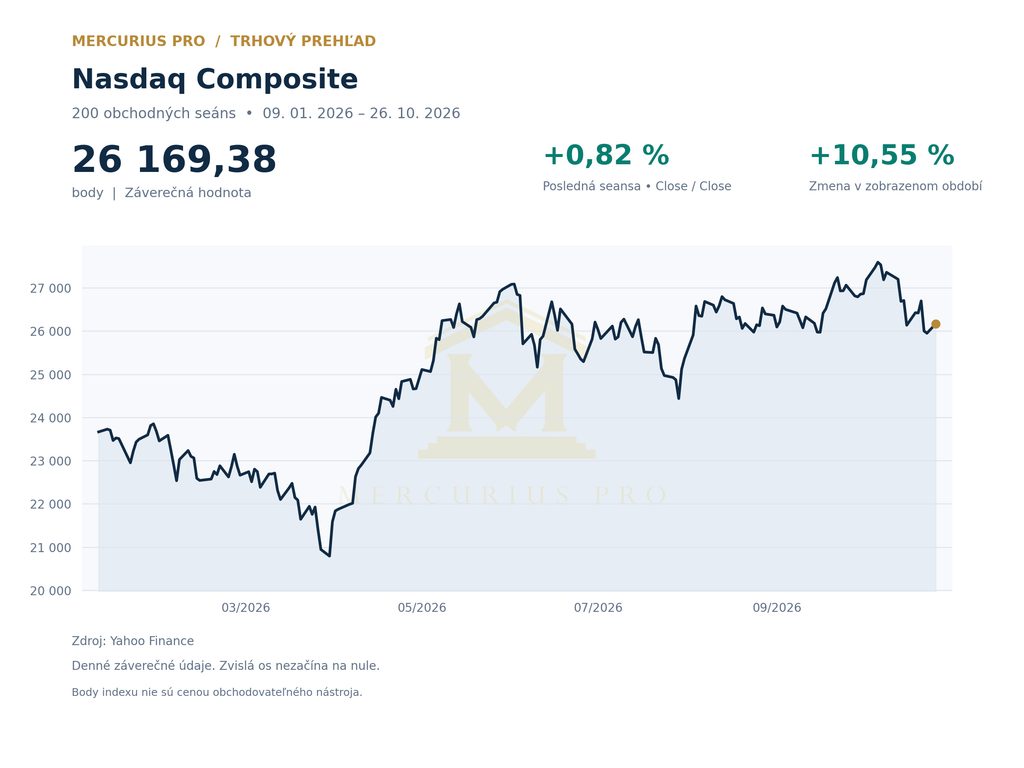
Americký S&P 500 uzavrel 26. októbra na 7 676,77 bodu (+0,70 %), Nasdaq Composite na 26 169,38 bodu (+0,82 %), Dow Jones Industrial Average na 52 361,58 bodu (+0,28 %) a Russell 2000 na 2 786,42 bodu (+0,38 %). Ide o záverečné hodnoty riadnej seansy. Rozdiel medzi Nasdaqom a Dow Jonesom naznačuje výraznejšiu výkonnosť rastových a technologických spoločností v porovnaní s tradičnými priemyselnými titulmi.
Pozornosť sa sústredila najmä na Alphabet, Microsoft a Amazon, ktorých nadchádzajúce výsledky majú preveriť, či vysoké investície do umelej inteligencie prinášajú zodpovedajúce výnosy. Očakávania spojené s týmito firmami však treba odlíšiť od preukázaného individuálneho príspevku ich akcií k pondelkovému pohybu indexov.
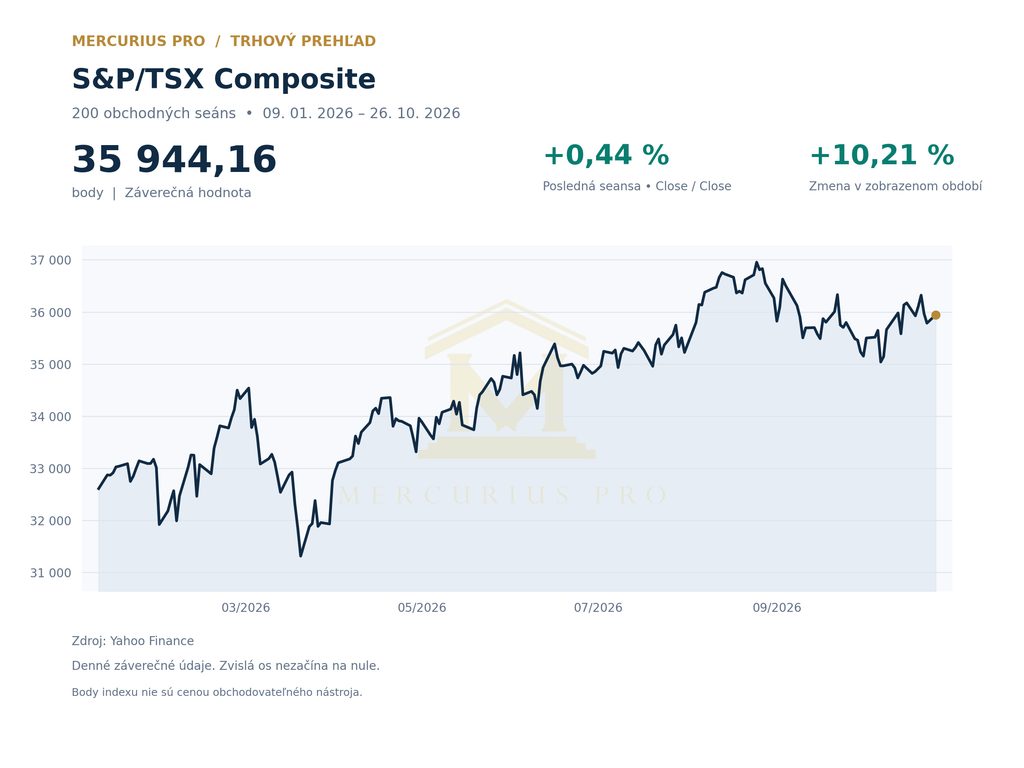
Kanadský S&P/TSX Composite podľa záverečného agentúrneho prehľadu pridal približne 0,4 % na 35 944,16 bodu. Kanadské akcie podporili finančný a surovinový sektor; náladu ovplyvnili aj výsledky volieb v Britskej Kolumbii a úvahy o ich možných dôsledkoch pre energetické projekty. Tento impulz sa odlišoval od vývoja v USA, zameraného najmä na technológie.
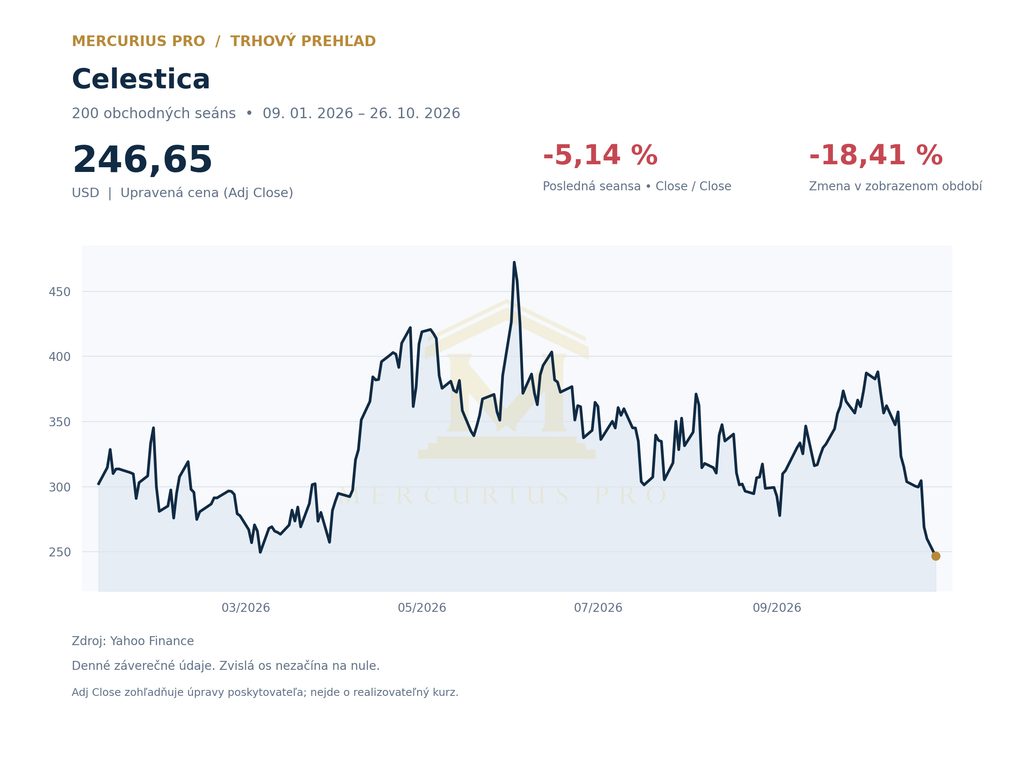
Pozornosť pritiahla aj Celestica, dodávateľ infraštruktúry dátových centier, ktorá po skončení amerického obchodovania oznámila prudký rast tržieb a zvýšený výhľad. Jej výsledky preto nemožno spätne označovať za príčinu celodenného vývoja kanadského indexu.
Európa: banky a automobilky rástli, energetika zaostávala
Paneurópsky STOXX Europe 600 uzavrel 26. októbra na 640,66 bodu (+0,77 %), nemecký DAX na 25 410,84 bodu (+0,91 %), francúzsky CAC 40 na 7 847,32 bodu (+0,83 %) a britský FTSE 100 na 10 767,33 bodu (+0,72 %). V rámci STOXX Europe 600 vzrástol bankový sektor o 1,41 % a automobilový o 1,19 %, zatiaľ čo sektor ropy a plynu klesol o 0,19 %.
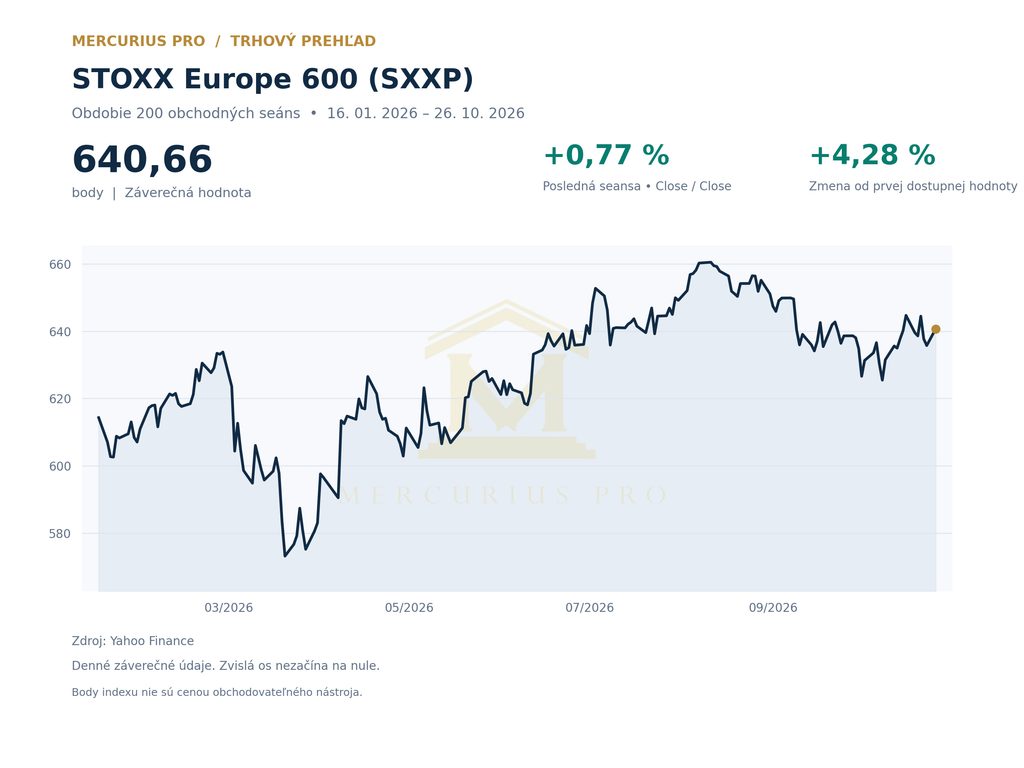
Pre banky sú podstatné očakávania ďalšej politiky centrálnych bánk a výnosová krivka. Automobilový priemysel bol súčasťou širšieho európskeho oživenia, kým energetické spoločnosti reagovali na pokles ropy. Bez preukázaného príčinného vplyvu konkrétnej firemnej správy nemožno pohyb jednotlivých titulov vysvetľovať jedinou udalosťou.
Ázia 27. októbra: priebežný rast japonských polovodičových akcií
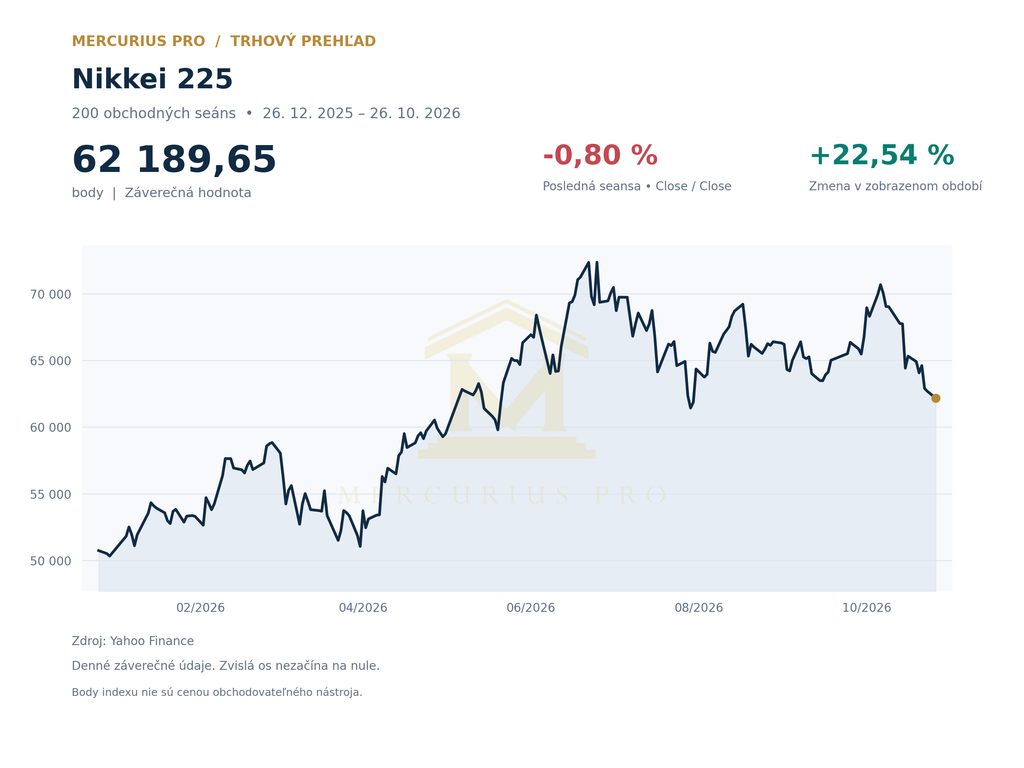
Utorková ázijská seansa 27. októbra už prebiehala, zatiaľ čo európske trhy ešte neotvorili. Japonský Nikkei 225 podľa dopoludňajšieho trhového spravodajstva posilňoval približne o 1,7 %. Išlo o priebežný údaj, nie o konečný výsledok obchodovania.
K rastu výrazne prispeli spoločnosti z polovodičového odvetvia: Tokyo Electron rástol približne o 4,5 % a Screen Holdings o 5,2 % v čase uvedenej aktualizácie. Náladu v segmente infraštruktúry umelej inteligencie podporili správy o prípravách vstupu spoločnosti Anthropic na burzu. Technologické akcie však zostávajú citlivé na ocenenie, skutočnú ziskovosť investícií do AI a výmenný kurz jenu. Priebežné hodnoty ďalších ázijských indexov neuvádzame, keďže nemáme porovnateľne overené údaje z rovnakého času.
Praha, Viedeň a Varšava: banky podporili región
Pražský PX v pondelok 26. októbra uzavrel približne na 2 598 bodoch (+0,56 %). Hlavnú podporu poskytli Erste Group (+2,31 %, záverečná cena 2 568 Kč), Komerční banka (+0,96 %, 1 003 Kč) a CSG (+3,10 %, približne 345 Kč). ČEZ uzavrel bez zmeny na 1 368 Kč, zatiaľ čo Moneta oslabila o 1,07 %.
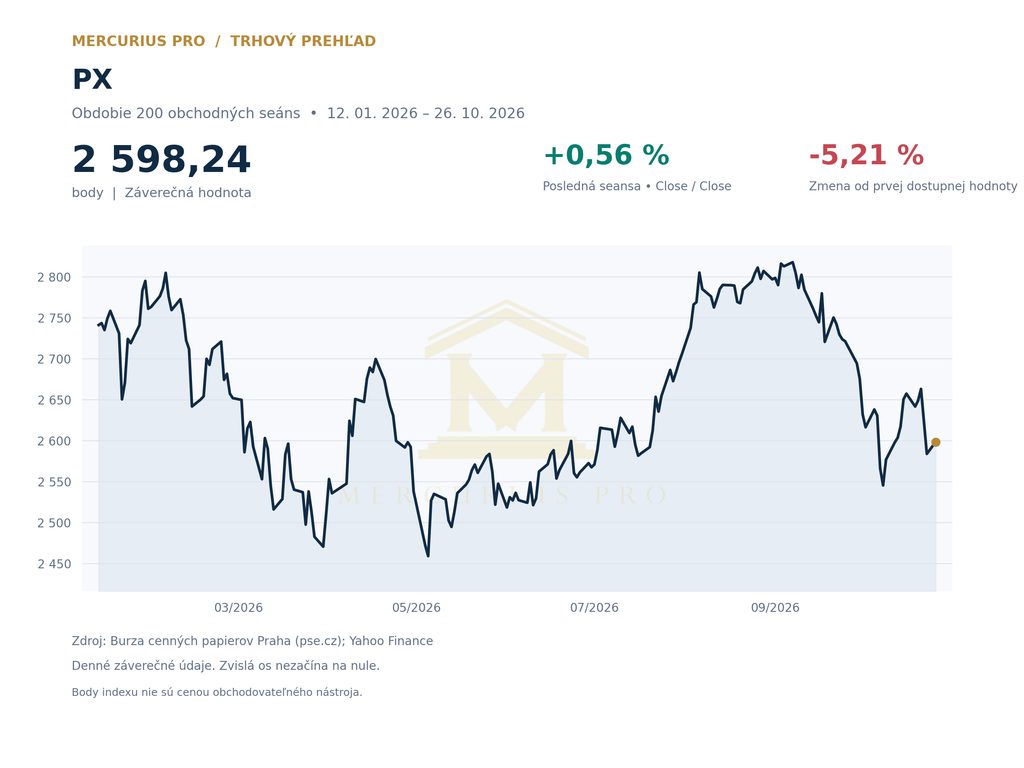
Išlo o zotavenie časti bankových a zbrojárskych akcií po predchádzajúcej slabšej seanse. Pri CSG trh zároveň sleduje širší dopyt po produkcii obranného priemyslu. Bez konkrétnej novej zákazky však nemožno tvrdiť, že práve ona vysvetľuje pondelkový pohyb.
Viedenská burza bola 26. októbra pre rakúsky štátny sviatok zatvorená. Index ATX ani rakúske akcie preto nemajú pondelkovú riadnu seansu.
Varšavský WIG20 skončil na 4 198,02 bodu (+0,74 %). Posilnili okrem iných Bank Pekao (+2,02 %), Alior Bank (+1,32 %) a stavebná spoločnosť Budimex (+2,84 %). Vývoj zodpovedal širšiemu rastu významných poľských akcií; bez preukázanej novej firemnej udalosti však nemožno jednotlivým titulom pripísať jedinú príčinu rastu.
Makroúdaje, centrálne banky a geopolitické riziká
Hlavným makroekonomickým rámcom boli očakávané rozhodnutia Fedu a ďalších centrálnych bánk, ako aj nové údaje o inflácii a hospodárskom raste USA. Očakávania budúceho vývoja úrokových sadzieb sú dôležité najmä pre oceňovanie technologických spoločností, úrokové marže bánk a náklady na financovanie v ekonomike.
Cena ropy v pondelok klesala, keď diplomatické kontakty priniesli určitú nádej na zmiernenie napätia na Blízkom východe. Obavy o dodávky však pretrvávali v dôsledku útokov na saudskoarabskú infraštruktúru. Trhový dosah tejto kombinácie sa prejavil v rozdielnej výkonnosti európskych energetických spoločností a širších akciových indexov. Pri hodnotení seansy nebol preukázaný samostatný vplyv ďalšej významnej regulačnej udalosti.
Výsledková sezóna v USA a Kanade
Verizon: vyšší EPS, ale slabšie tržby
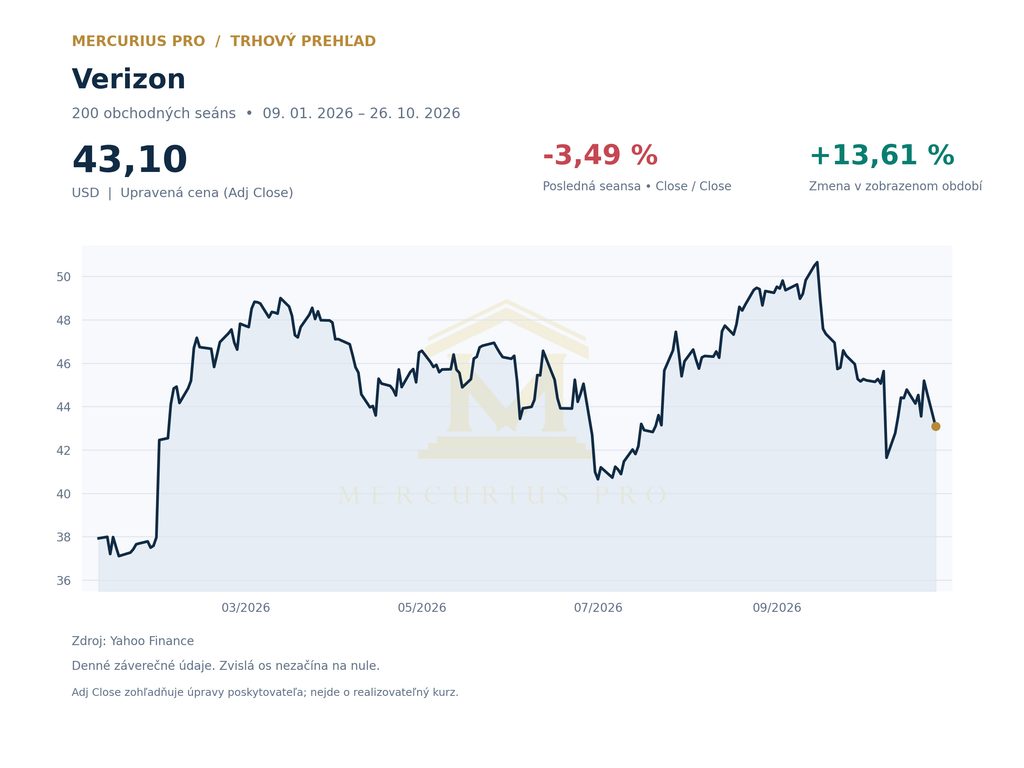
Verizon zverejnil výsledky 26. októbra pred otvorením americkej burzy o 7.00 h newyorského času. Tržby za tretí štvrťrok dosiahli 34,31 mld. USD oproti konsenzu približne 34,77 mld. USD, teda zaostali asi o 1,3 %. Upravený EPS predstavoval 1,31 USD oproti konsenzu približne 1,27 až 1,28 USD.
Spoločnosť zvýšila výhľad celoročného upraveného EPS na 5,04 až 5,06 USD a plán prírastku paušálnych mobilných zákazníkov na 1,1 až 1,2 milióna. Pozitívnym prekvapením bol čistý prírastok 406-tisíc paušálnych telefónnych pripojení, nižší predaj zariadení však prispel k slabším tržbám oproti očakávaniam. Akcie počas pondelkovej riadnej seansy podľa následného trhového prehľadu oslabili približne o 2,9 %. Bez overenej záverečnej ceny s časovým údajom neuvádzame dolárovú cenu ani neoverenú bezprostrednú reakciu.
Cadence Design Systems: výsledky po uzavretí burzy
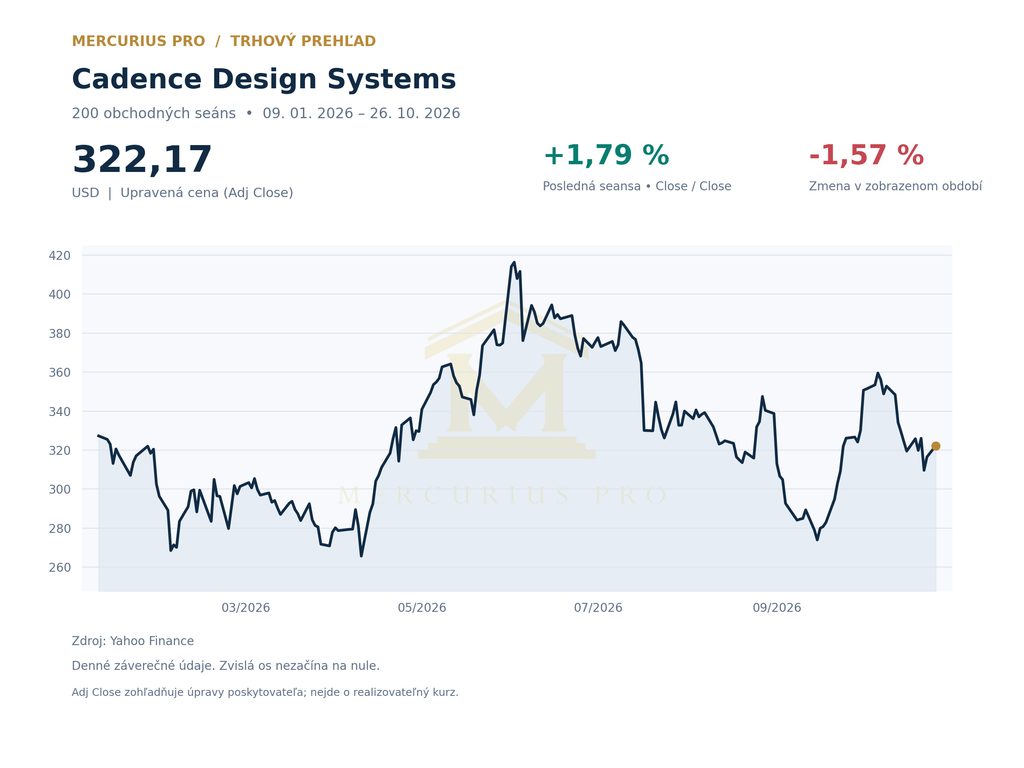
Cadence Design Systems po uzavretí amerického trhu oznámila tržby 1,633 mld. USD oproti sledovanému odhadu približne 1,61 mld. USD a upravený EPS 2,11 USD oproti odhadu približne 2,05 USD. Spoločnosť zvýšila celoročný výhľad rastu tržieb na približne 21 % a očakávaného upraveného EPS na približne 8,40 USD.
Rekordný backlog dosiahol 8,2 mld. USD. Rast súvisí s nástrojmi na návrh čipov, hardvérom a dopytom zákazníkov v oblasti AI. Keďže výsledky boli zverejnené až po skončení obchodovania 26. októbra, záverečná cena z riadnej seansy toho istého dňa nemôže byť reakciou na ich obsah. Bez overeného kurzu s časovým údajom z obchodovania po uzavretí trhu bezprostrednú reakciu nevyčíslujeme; utorková riadna seansa sa ešte neskončila.
Celestica: silný výhľad sprevádza vyššia hotovostná náročnosť
Kanadská Celestica oznámila výsledky 26. októbra o 16.17 h EDT, teda po skončení riadneho obchodovania v USA. Tržby dosiahli 5,83 mld. USD oproti trhovému odhadu približne 5,5 mld. USD; upravený EPS bol 3,30 USD oproti konsenzu približne 3,02 USD.
Na rok 2026 zvýšila výhľad tržieb z 20,5 na 21,0 mld. USD a upraveného EPS z 11,30 na 11,55 USD. Súčasne znížila očakávaný voľný peňažný tok zo 600 na 460 mil. USD pre investície do pracovného kapitálu potrebné na podporu rýchleho rastu. Prvý výhľad na rok 2027 predpokladá tržby 40 mld. USD.
Trh tak dostal silný rastový signál aj upozornenie na hotovostnú náročnosť expanzie. Výsledky nemožno zamieňať s pondelkovým záverom riadnej seansy; bez časovo overeného kurzu neuvádzame presnú cenu z obchodovania po uzavretí burzy.
Výsledková sezóna v Európe a strednej Európe
Pondelkové európske obchodovanie podľa dostupných podkladov neurčovala žiadna jednoznačne preukázaná výsledková správa významného európskeho emitenta so súčasne overeným konsenzom tržieb, upraveného EPS a reakciou v riadnej seanse. Vo Varšave pripadal termín výsledkov skupiny Grupa Kęty na 26. októbra. Bez porovnateľných údajov však neuvádzame presné porovnanie upraveného EPS s konsenzom ani reakciu kurzu v konkrétnom čase.
Na viedenskej burze sa pre štátny sviatok neobchodovalo. V Prahe nebola rozhodujúca konkrétna nová výsledková správa, ale sektorový vývoj bánk a zbrojárskych titulov.
Čo sledovať v utorok 27. októbra
USA a Kanada
Pred otvorením amerického trhu sú v kalendári výsledky Coca-Coly, Boeingu, UPS, PayPalu, SoFi a ďalších spoločností. Po skončení americkej seansy sa očakávajú okrem iného výsledky spoločnosti Visa. Dôležitejšia než samotné prekonanie EPS bude zmena výhľadu, objemová dynamika a marže. Kanadský trh bude ďalej vyhodnocovať výhľad Celesticy a jeho dosah na dodávateľov infraštruktúry AI.
Európa
Európske trhy vstúpia do ďalšej seansy so zameraním na blížiace sa zasadnutia centrálnych bánk, úrokové sadzby a kurz eura. Vo firemnom kalendári budú dôležité výsledky veľkých medzinárodných emitentov vrátane Novartisu. Porovnanie s očakávaniami má zmysel až po ich skutočnom zverejnení.
Ázia
V Japonsku pokračuje utorková seansa s dôrazom na polovodičový sektor, vývoj jenu a oznámenie Japan Exchange Group. Konečné hodnoty ázijských indexov sa môžu od dopoludňajších pohybov podstatne líšiť.
Praha, Viedeň a Varšava
Praha bude sledovať pokračovanie vývoja Erste, Komerční banky, Monety a obranných titulov. Viedeň obnoví obchodovanie po sviatočnej prestávke, takže utorkové pohyby môžu odrážať aj pondelkové informácie z ostatných trhov. Vo Varšave sú na 27. októbra plánované výsledky skupín Żabka, Alior Bank, Kruk a Budimex. Rozhodujúce bude porovnanie zverejnených výsledkov s konsenzom a následná reakcia poľského trhu.
Záver
Pondelkové obchodovanie ukázalo priaznivú náladu na akciových trhoch, ale aj rozdiely medzi sektormi a regiónmi. Kým technológie podporovali USA a banky Európu, energetické tituly čelili tlaku lacnejšej ropy. Najbližšie dni preveria, či rast indexov podporia firemné zisky a výhľady, alebo ho obmedzia menová politika, náklady na kapitál a geopolitické riziká.
Zdroje
Redakčný podklad k obchodovaniu 26. – 27. októbra 2026 (poskytnutý text). Konkrétne primárne odkazy k cenám, výsledkom a makroekonomickým tvrdeniam zostávajú pred publikovaním na doplnenie a overenie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.