Abercrombie vyskočila o 36 %. Výsledky výrazne podporili vratky ciel
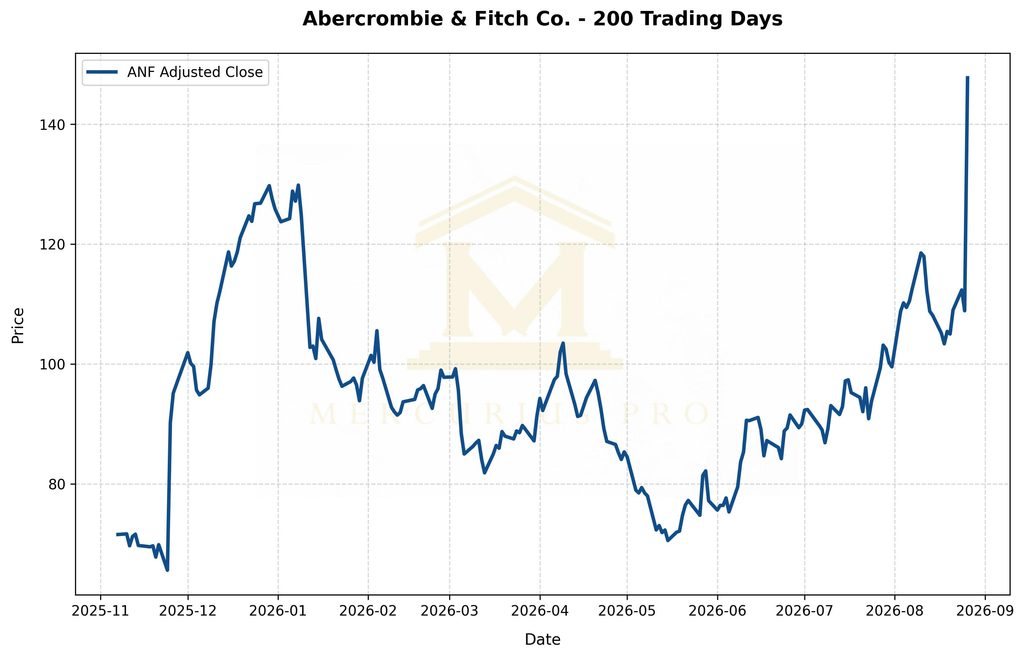
Abercrombie & Fitch (ANF) 26. augusta prudko posilnila po výsledkoch za fiškálny druhý štvrťrok, ktoré prekonali očakávania a priniesli výrazné zvýšenie celoročného výhľadu. Akcia uzavrela na 147,75 USD, o 35,67 % vyššie než predchádzajúci deň, po otvorení na 131,37 USD a dennom maxime 154,58 USD. Obrat dosiahol 1,27 mld. USD oproti konsenzu okolo 1,25 mld. USD a medziročne vzrástol o 5 %. Zverejnený zisk na akciu predstavoval 4,17 USD oproti očakávaniu FactSet okolo 1,99 USD. Výrazná časť tohto prekvapenia však nevychádzala z bežnej maloobchodnej výkonnosti: približne 100 mil. USD vratiek ciel uložených podľa International Emergency Economic Powers Act zvýšilo zisk na akciu približne o 1,75 USD.
Práve štruktúra zisku je pre interpretáciu výsledkov dôležitejšia než samotná veľkosť prekonania konsenzu. Vratky ciel zvýšili prevádzkový zisk na 253 mil. USD z 207 mil. USD pred rokom a prispeli približne 790 bázickými bodmi k prevádzkovej marži, ktorá dosiahla 19,9 %. Bez tohto jednorazového efektu by bolo prekonanie očakávaní podstatne menšie, napriek tomu firma podľa dostupných údajov prekonala vlastný pôvodný plán aj po jeho odpočítaní. To vysvetľuje, prečo trh nereagoval iba na účtovnú mimoriadnu položku, ale aj na zlepšený výhľad základného podnikania.
Tržby ukázali rozdielnu dynamiku jednotlivých značiek. Abercrombie brands zvýšili predaj o 8 % na 596,8 mil. USD, zatiaľ čo Hollister vzrástol o 2 % na 669,9 mil. USD. Celofiremné porovnateľné tržby pritom zostali približne bez zmeny a pri Hollisteri klesli o 3 %. Regionálne tržby v Amerike rástli o 5 %, v Ázii a Tichomorí o 19 % a v regióne EMEA o 2 %. Výsledky preto ukazujú pokračujúci rast absolútneho predaja a silnú značku Abercrombie, ale zároveň aj slabšiu návštevnosť či porovnateľný výkon v niektorých častiach portfólia. Pre ďalšie kvartály bude dôležité, či rast zostane založený na skutočnom dopyte a produktovom mixe, nie iba na expanzii predajnej siete a mimoriadnych účtovných vplyvoch.
Manažment zvýšil výhľad zisku na celý fiškálny rok na 13,10 až 13,60 USD na akciu z predchádzajúcich 10,20 až 11,00 USD a očakáva rast čistých tržieb približne o 5 %, teda na hornej hranici skoršieho rozpätia 3 až 5 %. Výhľad prevádzkovej marže bol zvýšený na 14,5 až 15,0 % z predchádzajúcich 12,0 až 12,5 %. Aj tu je však potrebné oddeliť prevádzkové zlepšenie od colného efektu: firma očakáva, že celkové vratky IEEPA dosiahnu za rok približne 120 mil. USD a pridajú asi 220 bázických bodov k celoročnej prevádzkovej marži. Pre tretí štvrťrok firma očakáva zisk 2,90 až 3,20 USD na akciu a rast tržieb o 5 až 6 %, pričom ďalšia časť colných vratiek má predstavovať približne 20 mil. USD.
Pozitívnu reakciu trhu podporil aj kapitálový rámec. Abercrombie zvýšila plán spätných odkupov akcií najmenej na 500 mil. USD z približne 450 mil. USD. V druhom štvrťroku odkúpila akcie za 177 mil. USD a od začiatku roka za 282 mil. USD, čo podľa spoločnosti znížilo počet akcií v obehu približne o 7 % oproti začiatku roka. Vyššie odkupy zvyšujú zisk pripadajúci na jednu akciu a zároveň signalizujú silnú likviditu; k 1. augustu mala firma 628 mil. USD hotovosti a ekvivalentov a celkovú likviditu približne 1,1 mld. USD. Tento faktor pomohol trhu čítať výsledky ako kombináciu lepšej prevádzky, jednorazového zisku a aktívnej návratnosti kapitálu akcionárom.
Jednodenný rast o takmer 36 % však zároveň ukazuje, ako výrazne sa zmenili očakávania zabudované v cene. Časť výsledkového prekvapenia je neopakovateľná, pretože vratky ciel nemôžu dlhodobo podporovať rast zisku rovnakým tempom. Ďalší vývoj preto bude závisieť predovšetkým od toho, či Abercrombie udrží rast tržieb, zlepší porovnateľný predaj Hollisteru a dokáže udržať vysokú prevádzkovú maržu aj po odznení mimoriadneho colného prínosu. Pre širší maloobchodný sektor výsledky zároveň ukázali, že colné vratky môžu krátkodobo významne ovplyvniť vykázanú ziskovosť jednotlivých firiem, trh však bude medzi spoločnosťami rozlišovať podľa kvality základného rastu. Silná reakcia Abercrombie tak nebola iba reakciou na vrátené clo, ale na kombináciu rekordných tržieb, vyššieho výhľadu a očakávania, že prevádzkové momentum môže pokračovať aj v druhej polovici roka.
Text má informačný charakter a nepredstavuje investičné odporúčanie.
Text má informačný charakter a nepredstavuje investičné odporúčanie.